PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2092396
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2092396
3D Sensor Market by Sensor Type, Technology, Application - Global Forecast to 2032
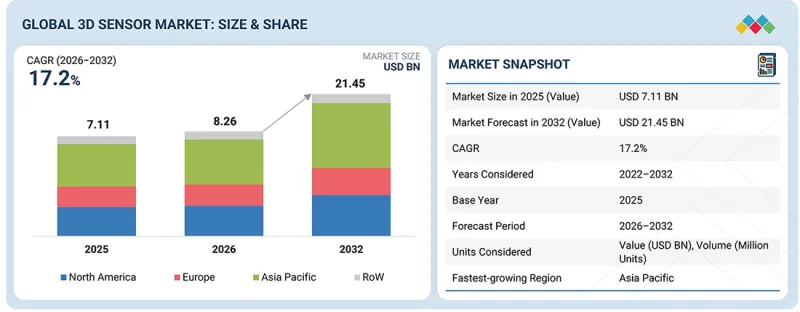
The global 3D sensor market is projected to grow from USD 8.26 billion in 2026 to USD 21.45 billion by 2032, registering a CAGR of 17.2%. The demand for 3D sensors is increasing with the rapid proliferation of automated technologies because modern systems require continuous spatial data processing in complex environments. The expansion of advanced driver assistance systems (ADAS), multi-camera electronics, and machine vision has significantly increased data capture requirements, leading to a greater need for accurate environmental perception. Inaccurate spatial data can degrade system algorithms, reduce processing efficiency, and cause operational failures.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Billion) |
| Segments | By Sensor Type, Technology, Application and Region |
| Regions covered | North America, Europe, APAC, RoW |
As a result, manufacturers are integrating advanced complementary metal oxide semiconductor (CMOS) and 3D depth sensors to check data accuracy, maintain system reliability, and meet safety regulations, especially in compact and high-performance electronic equipment.
"Time of Flight, by technology, is expected to record the highest CAGR during the forecast period."
The Time of Flight (ToF) segment is expected to be the fastest-growing segment in the 3D sensor market due to the increasing requirement for rapid depth perception and real-time mapping in electronic systems. Time of Flight sensors function by measuring the travel duration of an emitted light signal to an object and back to calculate exact distances. This makes them highly effective for applications such as biometric authentication, autonomous vehicle navigation, and industrial robotics. With the expansion of automated applications driven by advanced driver assistance systems (ADAS), smart consumer devices, and logistics systems, capturing accurate volumetric data at fast speeds is necessary. Additionally, Time of Flight technologies offer stable performance under diverse lighting, high processing efficiency, and ease of hardware integration into compact device architectures.
"The consumer electronics segment is dominating the 3D sensor market in 2025."
The consumer electronics segment is expected to maintain its dominant share in the 3D sensor market due to the widespread requirement for depth sensing and immersive display technologies in personal devices. Modern consumer hardware continuously incorporates complex features such as biometric facial recognition, augmented reality (AR) headsets, virtual reality (VR) systems, and gesture-controlled smart electronics. These devices require rapid and accurate spatial data processing to optimize system algorithms, secure user authentication protocols, and enable responsive digital environments. The expanding production of high-volume electronics, including premium smartphones, wearable technology, and smart home appliances, creates a consistent demand for power-efficient and highly miniaturized depth-sensing arrays. Furthermore, the industry shift toward touchless device control and high-resolution spatial interaction structures accelerates hardware deployment, positioning consumer electronics as the leading vertical across the global market.
"US secured the largest share of the North America 3D sensor market in 2025."
The US secured the largest share of the North America 3D sensor market due to its capacity in electronics manufacturing and semiconductor production. The country serves as a global hub for consumer electronics. This includes the large-scale production of smartphones, automated vision systems, and medical diagnostics equipment. These devices require accurate 3D sensing components for spatial data processing. Additionally, the deployment of smart city infrastructure and the growth of the autonomous vehicle sector further increase demand for depth sensing hardware. Government initiatives, established supply chains, and the presence of major OEMs support local manufacturing. These operational factors strengthen its market position and enable the US to maintain its regional share.
- By Company Type: Tier 1 - 25%, Tier 2 - 40%, and Tier 3 - 35%
- By Designation: Directors - 35%, C-level Executives - 30%, and Others - 35%
- By Region: North America - 25%, Europe - 20%, Asia Pacific - 45%, and RoW - 10%
Prominent players profiled in this report include Infineon Technologies AG (Germany), Microchip Technology Inc. (US), Sony Group Corporation (Japan), STMicroelectronics (Switzerland), KEYENCE CORPORATION (Japan), OMNIVISION (US), Qualcomm (US), ifm electronic gmbh (Germany), LMI TECHNOLOGIES INC. (Canada), and ams-OSRAM AG (Austria).
Research Coverage
The report defines, describes, and forecasts the 3D sensor market based on type (image sensor, position sensor, acoustic sensor, magnetometer, other sensors), technology (stereo vision, structured light, time of flight, ultrasound, lidar, other technologies), application (object detection & tracking, facial recognition, mapping & navigation, robotics & automation, inspection & measurement, autonomous driving, other applications), industry (consumer electronics, automotive, industrial robotics, aerospace & defense, healthcare, entertainment, other end use industries), and region (North America, Europe, Asia Pacific, and RoW). It provides detailed information regarding drivers, restraints, opportunities, and challenges influencing the market's growth. It also analyzes competitive developments, including acquisitions, product launches, expansions, and actions taken by key players to grow in the market.
Reasons to Buy This Report:
The report will help market leaders/new entrants with information on the closest approximations of the revenue for the overall 3D sensor market and its subsegments. The report will help stakeholders understand the competitive landscape and gain more insight to position their business better and plan suitable go-to-market strategies. The report also helps stakeholders understand the market's pulse and provides information on key drivers, restraints, opportunities, and challenges.
The report will provide insights into the following points:
- Analysis of key drivers (increasing need for advanced security and surveillance systems, growing adoption of 3D sensors in industrial automation and robotics), restraints (high cost of advanced 3D sensors, data privacy and security concerns), opportunities (rising inclination toward immersive experiences in entertainment industry, growing adoption of wearables), and challenges (rapid change in technological landscape, regulatory compliance regarding regional data privacy rules) of the 3D sensor market
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product launches in the 3D sensor market
- Market Development: Comprehensive information about lucrative markets (the report analyzes the 3D sensor market across various regions)
- Market Diversification: Exhaustive information about new products launched, untapped geographies, recent developments, and investments in the 3D sensor market
- Competitive Assessment: In-depth assessment of market share, growth strategies, and offerings of leading players, including Infineon Technologies AG (Germany), Microchip Technology Inc. (US), Sony Group Corporation (Japan), STMicroelectronics (Switzerland), KEYENCE CORPORATION (Japan), in the 3D sensor market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 YEARS CONSIDERED
- 1.3.3 INCLUSIONS AND EXCLUSIONS
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN 3D SENSOR MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN 3D SENSOR MARKET
- 3.2 3D SENSOR MARKET, BY TYPE
- 3.3 3D SENSOR MARKET, BY TECHNOLOGY
- 3.4 3D SENSOR MARKET IN NORTH AMERICA, BY END-USE INDUSTRY AND COUNTRY
- 3.5 3D SENSOR MARKET, BY GEOGRAPHY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising demand for consumer electronics
- 4.2.1.2 Growing popularity of autonomous vehicles
- 4.2.1.3 Increasing need for advanced security and surveillance systems
- 4.2.1.4 Rising integration of 3D sensors into industrial automation and robotics
- 4.2.2 RESTRAINTS
- 4.2.2.1 High cost of advanced 3D sensors
- 4.2.2.2 Data privacy and security concerns
- 4.2.2.3 Complex integration and calibration
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Mounting adoption of wearable technologies
- 4.2.3.2 Increasing implementation of smart city initiatives
- 4.2.3.3 Strong focus on providing immersive entertainment experiences
- 4.2.4 CHALLENGES
- 4.2.4.1 Constant requirement for technology innovation and adaptation
- 4.2.4.2 Technical limitations
- 4.2.1 DRIVERS
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL CONSUMER ELECTRONICS INDUSTRY
- 5.2.4 TRENDS IN GLOBAL AUTOMOTIVE INDUSTRY
- 5.2.5 TRENDS IN GLOBAL INDUSTRIAL ROBOTICS INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 PRICING RANGE OF 3D SENSORS OFFERED BY KEY PLAYERS, BY TYPE, 2025
- 5.5.2 AVERAGE SELLING PRICE TREND OF 3D SENSORS, BY TYPE, 2022-2025
- 5.5.3 AVERAGE SELLING PRICE TREND OF 3D SENSORS, BY REGION, 2022-2025
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 9031)
- 5.6.2 EXPORT SCENARIO (HS CODE 9031)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 FISHER SMITH ADOPTS LUCID VISION LABS HELIOS2+ 3D TOF CAMERA TO AUTOMATE LIVESTOCK STERILIZATION AND CLEANING
- 5.10.2 STT SYSTEMS USES LMI TECHNOLOGIES' GOCATOR SMART 3D LASER PROFILERS TO AUTOMATE AUTOMOTIVE BOLT INSPECTION
- 5.10.3 INNODEPX LEVERAGES SONY CORPORATION INDIRECT TOF DEPTH SENSORS TO ENABLE REAL-TIME TRUCK LOAD TRACKING
- 5.10.4 LANXIN TECHNOLOGY DEPLOYS STMICROELECTRONICS VD55H1 INDIRECT TOF 3D SENSOR TO ENABLE INTELLIGENT OBSTACLE AVOIDANCE AND DOCKING OF INDUSTRIAL MOBILE ROBOTS
- 5.10.5 OEM AUTOMATIC UTILIZES SONY AS-DT1 LIDAR DEPTH SENSOR TO HELP AUTONOMOUS PILOT DRONES NAVIGATE COMPLEX ENVIRONMENTS
- 5.11 IMPACT OF US TARIFFS - 3D SENSOR MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Time-of-Flight sensors
- 6.1.1.2 Structured light sensors
- 6.1.1.3 Stereoscopic vision
- 6.1.1.4 Electric near-field sensors
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Artificial intelligence
- 6.1.2.2 Edge computing
- 6.1.2.3 Advanced materials
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Machine vision
- 6.1.3.2 Augmented reality and virtual reality
- 6.1.3.3 Infrared sensors
- 6.1.3.4 Inertial measurement units (IMUs)
- 6.1.1 KEY TECHNOLOGIES
- 6.2 TECHNOLOGY/PRODUCT ROADMAP
- 6.3 PATENT ANALYSIS
- 6.4 IMPACT OF AI/GEN AI ON 3D SENSOR MARKET
- 6.4.1 TOP USE CASES AND MARKET POTENTIAL
- 6.4.2 BEST PRACTICES FOLLOWED BY OEMS IN 3D SENSOR MARKET
- 6.4.3 CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION IN 3D SENSOR MARKET
- 6.4.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.4.5 CLIENTS' READINESS TO ADOPT AI/GEN AI-INTEGRATED 3D SENSORS
- 6.5 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 STANDARDS
- 7.1.3 REGULATIONS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOUR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 BUYING CRITERIA
- 8.4 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.5 UNMET NEEDS OF VARIOUS END-USE INDUSTRIES
- 8.6 MARKET PROFITABILITY
9 3D SENSING MEASUREMENT METHODS
- 9.1 INTRODUCTION
- 9.2 TIME-DELAY METHOD
- 9.3 TRIANGULATION METHOD
- 9.4 FOCUS METHOD
10 3D SENSOR MARKET, BY TYPE
- 10.1 INTRODUCTION
- 10.2 IMAGE SENSOR
- 10.2.1 ABILITY TO CAPTURE SPATIAL DEPTH INFORMATION AND ENABLE SECURE AUTHENTICATION TO FUEL SEGMENTAL GROWTH
- 10.3 POSITION SENSOR
- 10.3.1 NEED FOR PRECISE TRACKING AND IMMERSIVE EXPERIENCES IN INDUSTRIAL APPLICATIONS TO SPUR DEMAND
- 10.4 ACOUSTIC SENSOR
- 10.4.1 FOCUS ON ENABLING ACCURATE VOICE RECOGNITION AND PREDICTIVE MAINTENANCE IN INDUSTRIES TO DRIVE MARKET
- 10.5 MAGNETOMETER
- 10.5.1 HIGH DEMAND FOR DIGITAL COMPASSES AND ACCURATE NAVIGATION SYSTEMS TO EXPEDITE SEGMENTAL GROWTH
- 10.6 OTHER SENSORS
11 3D SENSOR MARKET, BY TECHNOLOGY
- 11.1 INTRODUCTION
- 11.2 STEREO VISION
- 11.2.1 ABILITY TO PROVIDE ACCURATE AND REAL-TIME DEPTH PERCEPTION TO CONTRIBUTE TO SEGMENTAL GROWTH
- 11.3 STRUCTURED LIGHT
- 11.3.1 USE TO HIGH-RESOLUTION DEPTH INFORMATION AND QUALITY CONTROL ATTRIBUTES TO BOOST SEGMENTAL GROWTH
- 11.4 TIME-OF-FLIGHT
- 11.4.1 SUITABILITY FOR DYNAMIC ENVIRONMENTS AND FAST-MOVING OBJECTS TO AUGMENT SEGMENTAL GROWTH
- 11.5 ULTRASOUND
- 11.5.1 ROBUSTNESS AND VERSATILITY ACROSS VARIED INDUSTRIAL APPLICATIONS TO FACILITATE SEGMENTAL GROWTH
- 11.6 OTHER TECHNOLOGIES
12 3D SENSOR MARKET, BY APPLICATION
- 12.1 INTRODUCTION
- 12.2 OBJECT DETECTION & TRACKING
- 12.2.1 SHIFT FROM MANUAL MATERIAL HANDLING TO AUTOMATED ROBOTIC WORKFLOWS TO BOLSTER SEGMENTAL GROWTH
- 12.3 FACIAL RECOGNITION
- 12.3.1 ADOPTION OF 3D BIOMETRIC WORKFLOWS TO ENSURE ACCURATE ACCESS EXECUTION TO FOSTER SEGMENTAL GROWTH
- 12.4 MAPPING & NAVIGATION
- 12.4.1 PREFERENCE FOR AUTONOMOUS MAPPING PLATFORMS TO ELIMINATE DATA BLIND SPOTS TO DRIVE MARKET
- 12.5 ROBOTICS & AUTOMATION
- 12.5.1 FOCUS ON TO ELIMINATING OPERATIONAL BOTTLENECKS AND ENSURING CONSISTENT ASSEMBLY EXECUTION TO SPUR DEMAND
- 12.6 INSPECTION & MEASUREMENT
- 12.6.1 SHIFT FROM MANUAL GAGING TO AUTOMATED DIMENSIONAL INSPECTION WORKFLOWS TO BOLSTER SEGMENTAL GROWTH
- 12.7 AUTONOMOUS DRIVING
- 12.7.1 DEMAND FOR MULTI-MODAL 3D PERCEPTION WORKFLOWS TO ACCELERATE SEGMENTAL GROWTH
- 12.8 OTHER APPLICATIONS
13 3D SENSOR MARKET, BY END-USE INDUSTRY
- 13.1 INTRODUCTION
- 13.2 CONSUMER ELECTRONICS
- 13.2.1 RISING EMPHASIS ON PROVIDING INTERACTIVE AND REALISTIC GAMING EXPERIENCES TO BOOST SEGMENTAL GROWTH
- 13.3 AUTOMOTIVE
- 13.3.1 GROWING NEED FOR ADVANCED VEHICLE SAFETY, AUTOMATION, AND DRIVER ASSISTANCE SYSTEMS TO FUEL SEGMENTAL GROWTH
- 13.4 ROBOTICS
- 13.4.1 STRONG FOCUS ON ENABLING ACCURATE AND DYNAMIC INTERACTIONS WITH SURROUNDINGS TO DRIVE MARKET
- 13.5 AEROSPACE & DEFENSE
- 13.5.1 RISING NEED FOR ENHANCED SITUATIONAL AWARENESS AND AUTONOMOUS OPERATIONS TO EXPEDITE SEGMENTAL GROWTH
- 13.6 HEALTHCARE
- 13.6.1 INCREASING NEED TO ENHANCE DIAGNOSTIC PRECISION TO ACCELERATE SEGMENTAL GROWTH
- 13.7 ENTERTAINMENT
- 13.7.1 GROWING DEMAND FOR IMMERSIVE EXPERIENCES AND REAL-TIME INTERACTION TO BOOST SEGMENTAL GROWTH
- 13.8 OTHER END-USE INDUSTRIES
14 3D SENSOR MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Rapid innovation of consumer electronics to provide innovative and immersive experiences to foster market growth
- 14.2.2 CANADA
- 14.2.2.1 Rising deployment of advanced technologies to improve patient care and clinical outcomes to support market growth
- 14.2.3 MEXICO
- 14.2.3.1 Growing emphasis on improving industrial productivity, efficiency, and product quality to contribute to market growth
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 UK
- 14.3.1.1 Rising smart city initiatives to enhance urban infrastructure to expedite market growth
- 14.3.2 GERMANY
- 14.3.2.1 Increasing integration of ADAS and autonomous technologies to augment market growth
- 14.3.3 FRANCE
- 14.3.3.1 Strong focus on improving situational awareness and navigation in aerospace and defense applications to drive market
- 14.3.4 REST OF EUROPE
- 14.3.1 UK
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Thriving consumer electronics industry to accelerate market growth
- 14.4.2 JAPAN
- 14.4.2.1 Increasing integration of ADAS and vehicle safety features to bolster market growth
- 14.4.3 SOUTH KOREA
- 14.4.3.1 Strong focus on enhancing automation, efficiency, and productivity in manufacturing processes to fuel market growth
- 14.4.4 INDIA
- 14.4.4.1 Growing focus on infrastructure development and security to contribute to market growth
- 14.4.5 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 ROW
- 14.5.1 MIDDLE EAST
- 14.5.1.1 Saudi Arabia
- 14.5.1.1.1 Rapid rollout of national giga projects and smart city frameworks to augment market growth
- 14.5.1.2 UAE
- 14.5.1.2.1 National security initiatives and requirement for robust border protection to boost market growth
- 14.5.1.3 Rest of Middle East
- 14.5.1.1 Saudi Arabia
- 14.5.2 SOUTH AMERICA
- 14.5.2.1 Brazil
- 14.5.2.1.1 Growing emphasis on capturing precise spatial data across diverse biomes to expedite market growth
- 14.5.2.2 Argentina
- 14.5.2.2.1 Increasing focus on precision agriculture to accelerate market growth
- 14.5.2.3 Rest of South America
- 14.5.2.1 Brazil
- 14.5.3 AFRICA
- 14.5.3.1 Increasing adoption of sensing technology for medical imaging, patient monitoring, and surgical procedures to drive market
- 14.5.1 MIDDLE EAST
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2021-2026
- 15.2.1 PRODUCT PORTFOLIO EXPANSION
- 15.2.2 REGIONAL FOOTPRINT EXPANSION
- 15.2.3 SOLUTION OFFERING EXPANSION
- 15.2.4 ORGANIC/INORGANIC STRATEGIES
- 15.3 REVENUE ANALYSIS, 2021-2025
- 15.4 MARKET SHARE ANALYSIS, 2O25
- 15.5 COMPANY VALUATION AND FINANCIAL METRICS
- 15.6 BRAND COMPARISON
- 15.6.1 INFINEON TECHNOLOGIES (GERMANY)
- 15.6.2 MICROCHIP TECHNOLOGY (US)
- 15.6.3 SONY GROUP (JAPAN)
- 15.6.4 STMICROELECTRONICS (SWITZERLAND)
- 15.6.5 KEYENCE CORPORATION (JAPAN)
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.7.5.1 Company footprint
- 15.7.5.2 Region footprint
- 15.7.5.3 Type footprint
- 15.7.5.4 Technology footprint
- 15.7.5.5 End-use industry footprint
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.8.5.1 Detailed list of key startups/SMEs
- 15.8.5.2 Competitive benchmarking of key startups/SMEs
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES
- 15.9.2 DEALS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 INFINEON TECHNOLOGIES AG
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.4 MnM view
- 16.1.1.4.1 Key strengths/Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses/Competitive threats
- 16.1.2 MICROCHIP TECHNOLOGY INC.
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Product launches
- 16.1.2.3.2 Deals
- 16.1.2.4 MnM view
- 16.1.2.4.1 Key strengths/Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses/Competitive threats
- 16.1.3 SONY GROUP CORPORATION
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Product launches
- 16.1.3.3.2 Deals
- 16.1.3.4 MnM view
- 16.1.3.4.1 Key strengths/Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses/Competitive threats
- 16.1.4 STMICROELECTRONICS
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches
- 16.1.4.3.2 Deals
- 16.1.4.4 MnM view
- 16.1.4.4.1 Key strengths/Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses/Competitive threats
- 16.1.5 KEYENCE CORPORATION
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Deals
- 16.1.5.4 MnM view
- 16.1.5.4.1 Key strengths/Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses/Competitive threats
- 16.1.6 OMNIVISION
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Product launches
- 16.1.6.3.2 Deals
- 16.1.7 QUALCOMM TECHNOLOGIES, INC.
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Product launches
- 16.1.8 IFM ELECTRONIC GMBH
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Product launches
- 16.1.8.3.2 Deals
- 16.1.9 LMI TECHNOLOGIES INC.
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches
- 16.1.9.3.2 Deals
- 16.1.10 AMS-OSRAM AG
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Product launches
- 16.1.10.3.2 Deals
- 16.1.1 INFINEON TECHNOLOGIES AG
- 16.2 OTHER PLAYERS
- 16.2.1 SICK AG
- 16.2.2 OUSTER INC.
- 16.2.3 LEUZE ELECTRONIC GMBH + CO. KG
- 16.2.4 MELEXIS
- 16.2.5 PEPPERL+FUCHS
- 16.2.6 TELEDYNE TECHNOLOGIES INCORPORATED
- 16.2.7 ORBBEC INC.
- 16.2.8 MICRO-EPSILON MESSTECHNIK GMBH & CO. KG
- 16.2.9 BANNER ENGINEERING CORP.
- 16.2.10 WENGLOR
- 16.2.11 OMRON CORPORATION
- 16.2.12 ASAHI KASEI MICRODEVICES CORPORATION
- 16.2.13 SEMICONDUCTOR COMPONENTS INDUSTRIES, LLC
- 16.2.14 SMARTRAY GMBH
- 16.2.15 NUVOTON TECHNOLOGY CORPORATION
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 List of key secondary sources
- 17.1.1.2 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 List of primary interview participants
- 17.1.2.2 Breakdown of primary interviews
- 17.1.2.3 Key data from primary sources
- 17.1.2.4 Key industry insights
- 17.1.3 SECONDARY AND PRIMARY RESEARCH
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.1.1 Approach to arrive at market size using bottom-up analysis (demand side)
- 17.2.2 TOP-DOWN APPROACH
- 17.2.2.1 Approach to arrive at market size using top-down analysis (supply side)
- 17.2.1 BOTTOM-UP APPROACH
- 17.3 FACTOR ANALYSIS
- 17.3.1 DEMAND-SIDE ANALYSIS
- 17.3.2 SUPPLY-SIDE ANALYSIS
- 17.4 DATA TRIANGULATION
- 17.5 RESEARCH ASSUMPTIONS
- 17.6 RESEARCH LIMITATIONS
- 17.7 RISK ANALYSIS
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS
List of Tables
- TABLE 1 3D SENSOR MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 3D SENSOR MARKET: SUMMARY OF CHANGES
- TABLE 3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES RELATED TO 3D SENSORS
- TABLE 4 STRATEGIC FOCUS OF MAJOR COMPANIES IN 3D SENSOR MARKET
- TABLE 5 IMPACT OF PORTER'S FIVE FORCES
- TABLE 6 GDP GROWTH RATES, BY COUNTRY, 2021-2030 (%)
- TABLE 7 ROLE OF COMPANIES IN 3D SENSOR ECOSYSTEM
- TABLE 8 PRICING RANGE OF 3D SENSORS OFFERED BY KEY PLAYERS, BY TYPE, 2025 (USD)
- TABLE 9 AVERAGE SELLING PRICE TREND OF 3D SENSORS, BY TYPE, 2022-2025 (USD)
- TABLE 10 AVERAGE SELLING PRICE TREND OF 3D SENSORS, BY REGION, 2022-2025 (USD)
- TABLE 11 IMPORT DATA FOR HS CODE 9031-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 12 EXPORT DATA FOR HS CODE 9031-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 13 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 14 FISHER SMITH AUTOMATES LIVESTOCK STERILIZATION USING LUCID VISION LABS HELIOS2+ 3D TOF CAMERA
- TABLE 15 STT SYSTEMS AUTOMATES HIGH-PRECISION AUTOMOTIVE BOLT INSPECTION USING LMI TECHNOLOGIES' GOCATOR SMART 3D LASER PROFILERS
- TABLE 16 INNODEPX SUPPORTS REAL-TIME TRUCK LOAD TRACKING USING SONY CORPORATION INDIRECT TOF DEPTH SENSORS
- TABLE 17 LANXIN TECHNOLOGY IMPROVES INDUSTRIAL ROBOT DOCKING ACCURACY AND MACHINE VISION ROUTINES USING VD55H1 INDIRECT TOF 3D SENSOR
- TABLE 18 OEM AUTOMATIC IMPROVES NAVIGATION OF AUTONOMOUS PILOT DRONES IN UNPREDICTABLE ENVIRONMENTS USING SONY AS-DT1 LIDAR DEPTH SENSOR
- TABLE 19 US-ADJUSTED RECIPROCAL TARIFF RATES, 2024 (USD BILLION)
- TABLE 20 ANTICIPATED CHANGE IN PRICES AND IMPACT ON END-USE INDUSTRY DUE TO TARIFF
- TABLE 21 LIST OF MAJOR PATENTS, JANUARY 2017-JUNE 2026
- TABLE 22 BEST PRACTICES FOLLOWED BY COMPANIES IN 3D SENSOR MARKET
- TABLE 23 CASE STUDIES RELATED TO ADOPTION OF AI/GEN AI-INTEGRATED 3D SENSORS
- TABLE 24 INTERCONNECTED ECOSYSTEM AND INFLUENCE ON MARKET PLAYERS
- TABLE 25 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 26 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 27 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 28 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 29 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR MAJOR END-USE INDUSTRIES
- TABLE 30 KEY BUYING CRITERIA FOR MAJOR END-USE INDUSTRIES
- TABLE 31 3D SENSOR ADOPTION BARRIERS AND INTERNAL CHALLENGES
- TABLE 32 UNMET NEEDS IN 3D SENSOR MARKET, BY END-USE INDUSTRY
- TABLE 33 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 34 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 35 3D SENSOR MARKET, BY TYPE, 2022-2025 (MILLION UNITS)
- TABLE 36 3D SENSOR MARKET, BY TYPE, 2026-2032 (MILLION UNITS)
- TABLE 37 IMAGE SENSOR: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 38 IMAGE SENSOR: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 39 POSITION SENSOR: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 40 POSITION SENSOR: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 41 ACOUSTIC SENSOR: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 42 ACOUSTIC SENSOR: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 43 MAGNETOMETER: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 44 MAGNETOMETER: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 45 OTHER SENSORS: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 46 OTHER SENSORS: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 47 3D SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 48 3D SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 49 3D SENSOR MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 50 3D SENSOR MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 51 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 52 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 53 CONSUMER ELECTRONICS: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 54 CONSUMER ELECTRONICS: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 55 CONSUMER ELECTRONICS: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 56 CONSUMER ELECTRONICS: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 57 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 58 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 59 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 60 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 61 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 62 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 63 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 64 CONSUMER ELECTRONICS: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 65 AUTOMOTIVE: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 66 AUTOMOTIVE: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 67 AUTOMOTIVE: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 68 AUTOMOTIVE: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 69 AUTOMOTIVE: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 70 AUTOMOTIVE: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 71 AUTOMOTIVE: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 72 AUTOMOTIVE: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 73 AUTOMOTIVE: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 74 AUTOMOTIVE: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 75 AUTOMOTIVE: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 76 AUTOMOTIVE: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 77 ROBOTICS: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 78 ROBOTICS: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 79 ROBOTICS: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 80 ROBOTICS: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 81 ROBOTICS: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 82 ROBOTICS: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 83 ROBOTICS: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 84 ROBOTICS: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 85 ROBOTICS: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 86 ROBOTICS: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 87 ROBOTICS: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 88 ROBOTICS: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 89 AEROSPACE & DEFENSE: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 90 AEROSPACE & DEFENSE: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 91 AEROSPACE & DEFENSE: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 92 AEROSPACE & DEFENSE: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 93 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 94 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 95 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 96 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 97 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 98 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 99 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 100 AEROSPACE & DEFENSE: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 101 HEALTHCARE: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 102 HEALTHCARE: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 103 HEALTHCARE: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 104 HEALTHCARE: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 105 HEALTHCARE: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 106 HEALTHCARE: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 107 HEALTHCARE: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 108 HEALTHCARE: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 109 HEALTHCARE: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 110 HEALTHCARE: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 111 HEALTHCARE: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 112 HEALTHCARE: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 113 ENTERTAINMENT: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 114 ENTERTAINMENT: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 115 ENTERTAINMENT: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 116 ENTERTAINMENT: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 117 ENTERTAINMENT: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 118 ENTERTAINMENT: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 119 ENTERTAINMENT: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 120 ENTERTAINMENT: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 121 ENTERTAINMENT: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 122 ENTERTAINMENT: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 123 ENTERTAINMENT: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 124 ENTERTAINMENT: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 125 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 126 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 127 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 128 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 129 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 130 OTHER-END USE INDUSTRIES: 3D SENSOR MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 131 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 132 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN EUROPE, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 133 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 134 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 135 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 136 OTHER END-USE INDUSTRIES: 3D SENSOR MARKET IN ROW, BY REGION, 2026-2032 (USD MILLION)
- TABLE 137 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 138 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 139 NORTH AMERICA: 3D SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 140 NORTH AMERICA: 3D SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 141 NORTH AMERICA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 142 NORTH AMERICA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 143 US: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 144 US: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 145 CANADA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 146 CANADA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 147 MEXICO: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 148 MEXICO: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 149 EUROPE: 3D SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 150 EUROPE: 3D SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 151 EUROPE: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 152 EUROPE: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 153 UK: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 154 UK: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 155 GERMANY: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 156 GERMANY: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 157 FRANCE: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 158 FRANCE: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 159 REST OF EUROPE: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 160 REST OF EUROPE: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 161 ASIA PACIFIC: 3D SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 162 ASIA PACIFIC: 3D SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 163 ASIA PACIFIC: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 164 ASIA PACIFIC: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 165 CHINA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 166 CHINA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 167 JAPAN: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 168 JAPAN: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 169 SOUTH KOREA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 170 SOUTH KOREA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 171 INDIA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 172 INDIA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 173 REST OF ASIA PACIFIC: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 174 REST OF ASIA PACIFIC: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 175 ROW: 3D SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 176 ROW: 3D SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 177 ROW: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 178 ROW: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 179 MIDDLE EAST: 3D SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 180 MIDDLE EAST: 3D SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 181 MIDDLE EAST: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 182 MIDDLE EAST: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 183 SOUTH AMERICA: 3D SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 184 SOUTH AMERICA: 3D SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 185 SOUTH AMERICA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 186 SOUTH AMERICA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 187 AFRICA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 188 AFRICA: 3D SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 189 3D SENSOR MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2021-JUNE 2026
- TABLE 190 3D SENSOR MARKET: DEGREE OF COMPETITION, 2025
- TABLE 191 3D SENSOR MARKET: REGION FOOTPRINT
- TABLE 192 3D SENSOR MARKET: TYPE FOOTPRINT
- TABLE 193 3D SENSOR MARKET: TECHNOLOGY FOOTPRINT
- TABLE 194 3D SENSOR MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 195 3D SENSOR MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 196 3D SENSOR MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 197 3D SENSOR MARKET: PRODUCT LAUNCHES, JANUARY 2021-JUNE 2026
- TABLE 198 3D SENSOR MARKET: DEALS, JANUARY 2021-JUNE 2026
- TABLE 199 INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
- TABLE 200 INFINEON TECHNOLOGIES AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 201 INFINEON TECHNOLOGIES AG: PRODUCT LAUNCHES
- TABLE 202 INFINEON TECHNOLOGIES AG: DEALS
- TABLE 203 MICROCHIP TECHNOLOGY INC.: COMPANY OVERVIEW
- TABLE 204 MICROCHIP TECHNOLOGY INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 205 MICROCHIP TECHNOLOGY INC.: PRODUCT LAUNCHES
- TABLE 206 MICROCHIP TECHNOLOGY INC.: DEALS
- TABLE 207 SONY GROUP CORPORATION: COMPANY OVERVIEW
- TABLE 208 SONY GROUP CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 209 SONY GROUP CORPORATION: PRODUCT LAUNCHES
- TABLE 210 SONY GROUP CORPORATION: DEALS
- TABLE 211 STMICROELECTRONICS: COMPANY OVERVIEW
- TABLE 212 STMICROELECTRONICS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 213 STMICROELECTRONICS: PRODUCT LAUNCHES
- TABLE 214 STMICROELECTRONICS: DEALS
- TABLE 215 KEYENCE CORPORATION: COMPANY OVERVIEW
- TABLE 216 KEYENCE CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 217 KEYENCE CORPORATION: PRODUCT LAUNCHES
- TABLE 218 KEYENCE CORPORATION: DEALS
- TABLE 219 OMNIVISION: COMPANY OVERVIEW
- TABLE 220 OMNIVISION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 221 OMNIVISION: PRODUCT LAUNCHES
- TABLE 222 OMNIVISION: DEALS
- TABLE 223 QUALCOMM TECHNOLOGIES, INC.: COMPANY OVERVIEW
- TABLE 224 QUALCOMM TECHNOLOGIES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 QUALCOMM TECHNOLOGIES, INC.: PRODUCT LAUNCHES
- TABLE 226 IFM ELECTRONIC GMBH: COMPANY OVERVIEW
- TABLE 227 IFM ELECTRONIC GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 228 IFM ELECTRONIC GMBH: PRODUCT LAUNCHES
- TABLE 229 IFM ELECTRONIC GMBH: DEALS
- TABLE 230 LMI TECHNOLOGIES INC.: COMPANY OVERVIEW
- TABLE 231 LMI TECHNOLOGIES INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 232 LMI TECHNOLOGIES INC.: PRODUCT LAUNCHES
- TABLE 233 LMI TECHNOLOGIES INC.: DEALS
- TABLE 234 AMS-ORSAM AG: COMPANY OVERVIEW
- TABLE 235 AMS-ORSAM AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 AMS-ORSAM AG: PRODUCT LAUNCHES
- TABLE 237 AMS-ORSAM AG: DEALS
- TABLE 238 SICK AG: COMPANY OVERVIEW
- TABLE 239 OUSTER INC.: COMPANY OVERVIEW
- TABLE 240 LEUZE ELECTRONIC GMBH + CO. KG: COMPANY OVERVIEW
- TABLE 241 MELEXIS: COMPANY OVERVIEW
- TABLE 242 PEPPERL+FUCHS: COMPANY OVERVIEW
- TABLE 243 TELEDYNE TECHNOLOGIES INCORPORATED: COMPANY OVERVIEW
- TABLE 244 ORBBEC INC.: COMPANY OVERVIEW
- TABLE 245 MICRO-EPSILON MESSTECHNIK GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 246 BANNER ENGINEERING CORP.: COMPANY OVERVIEW
- TABLE 247 WENGLOR: COMPANY OVERVIEW
- TABLE 248 OMRON CORPORATION: COMPANY OVERVIEW
- TABLE 249 ASAHI KASEI MICRODEVICES CORPORATION: COMPANY OVERVIEW
- TABLE 250 SEMICONDUCTOR COMPONENTS INDUSTRIES, LLC: COMPANY OVERVIEW
- TABLE 251 SMARTRAY GMBH: COMPANY OVERVIEW
- TABLE 252 NUVOTON TECHNOLOGY CORPORATION: COMPANY OVERVIEW
- TABLE 253 MAJOR SECONDARY SOURCES
- TABLE 254 PRIMARY INTERVIEW PARTICIPANTS
- TABLE 255 DATA CAPTURED FROM PRIMARY SOURCES
- TABLE 256 3D SENSOR MARKET: RISK ANALYSIS
List of Figures
- FIGURE 1 3D SENSOR MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 3D SENSOR MARKET: DURATION CONSIDERED
- FIGURE 3 3D SENSOR MARKET SCENARIO
- FIGURE 4 GLOBAL 3D SENSOR MARKET SIZE, 2022-2032
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN 3D SENSOR MARKET, JANUARY 2022-JUNE 2026
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF 3D SENSOR MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN 3D SENSOR MARKET, 2026-2032
- FIGURE 8 NORTH AMERICA TO DOMINATE 3D SENSOR MARKET DURING FORECAST PERIOD
- FIGURE 9 AUTOMOTIVE SAFETY REQUIREMENTS, INDUSTRIAL AUTOMATION, AND ADVANCED MACHINE VISION SUPPORT TO BOOST 3D SENSOR MARKET GROWTH
- FIGURE 10 IMAGE SENSOR SEGMENT TO CAPTURE LARGEST MARKET IN 2026
- FIGURE 11 TIME-OF-FLIGHT SEGMENT HELD MAJORITY OF MARKET SHARE IN 2025
- FIGURE 12 AUTOMOTIVE SEGMENT AND US TO HOLD LARGEST SHARE OF 3D SENSOR MARKET IN NORTH AMERICA IN 2032
- FIGURE 13 CHINA TO EXHIBIT HIGHEST CAGR IN GLOBAL 3D SENSOR MARKET FROM 2026 TO 2032
- FIGURE 14 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 IMPACT ANALYSIS: DRIVERS
- FIGURE 16 IMPACT ANALYSIS: RESTRAINTS
- FIGURE 17 IMPACT ANALYSIS: OPPORTUNITIES
- FIGURE 18 IMPACT ANALYSIS: CHALLENGES
- FIGURE 19 PORTER'S FIVE FORCES ANALYSIS
- FIGURE 20 3D SENSOR VALUE CHAIN ANALYSIS
- FIGURE 21 3D SENSOR ECOSYSTEM ANALYSIS
- FIGURE 22 ASP TREND OF 3D SENSORS, BY TYPE, 2022-2025
- FIGURE 23 ASP TREND OF 3D SENSORS, BY REGION, 2022-2025
- FIGURE 24 IMPORT DATA FOR HS CODE 9031-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021-2025
- FIGURE 25 EXPORT DATA FOR HS CODE 9031-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021-2025
- FIGURE 26 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 27 INVESTMENT AND FUNDING SCENARIO, 2022-2025
- FIGURE 28 PATENTS APPLIED AND GRANTED, 2017-2026
- FIGURE 29 DECISION-MAKING FACTORS IN 3D SENSOR MARKET
- FIGURE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END-USE INDUSTRIES
- FIGURE 31 KEY BUYING CRITERIA FOR TOP THREE END-USE INDUSTRIES
- FIGURE 32 IMAGE SENSOR SEGMENT TO DOMINATE MARKET FROM 2026 TO 2032
- FIGURE 33 TIME-OF-FLIGHT SEGMENT TO HOLD LARGEST SHARE OF 3D SENSOR MARKET IN 2026 AND 2032
- FIGURE 34 OBJECT DETECTION & TRACKING SEGMENT TO CAPTURE LARGEST MARKET SHARE IN 2032
- FIGURE 35 AUTOMOTIVE SEGMENT TO HOLD LARGEST SHARE OF 3D SENSOR MARKET IN 2026 AND 2032
- FIGURE 36 NORTH AMERICA TO CAPTURE LARGEST SHARE OF 3D SENSOR MARKET IN 2032
- FIGURE 37 NORTH AMERICA: 3D SENSOR MARKET SNAPSHOT
- FIGURE 38 EUROPE: 3D SENSOR MARKET SNAPSHOT
- FIGURE 39 ASIA PACIFIC: 3D SENSOR MARKET SNAPSHOT
- FIGURE 40 3D SENSOR MARKET: REVENUE ANALYSIS OF TOP FOUR PLAYERS, 2021-2025
- FIGURE 41 MARKET SHARE ANALYSIS OF KEY PLAYERS OFFERING 3D SENSORS, 2025
- FIGURE 42 COMPANY VALUATION
- FIGURE 43 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 44 BRAND COMPARISON
- FIGURE 45 3D SENSOR MARKET: COMPANY EVALUATION MATRIX (KEY COMPANIES), 2025
- FIGURE 46 3D SENSOR MARKET: COMPANY FOOTPRINT
- FIGURE 47 3D SENSOR MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 48 INFINEON TECHNOLOGIES AG: COMPANY SNAPSHOT
- FIGURE 49 MICROCHIP TECHNOLOGY INC.: COMPANY SNAPSHOT
- FIGURE 50 SONY GROUP CORPORATION: COMPANY SNAPSHOT
- FIGURE 51 STMICROELECTRONICS: COMPANY SNAPSHOT
- FIGURE 52 KEYENCE CORPORATION: COMPANY SNAPSHOT
- FIGURE 53 QUALCOMM TECHNOLOGIES, INC.: COMPANY SNAPSHOT
- FIGURE 54 AMS-ORSAM AG: COMPANY SNAPSHOT
- FIGURE 55 3D SENSOR MARKET: RESEARCH DESIGN
- FIGURE 56 DATA CAPTURED FROM SECONDARY SOURCES
- FIGURE 57 BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 58 CORE FINDINGS FROM INDUSTRY EXPERTS
- FIGURE 59 3D SENSOR MARKET: RESEARCH APPROACH
- FIGURE 60 3D SENSOR MARKET: BOTTOM-UP APPROACH
- FIGURE 61 3D SENSOR MARKET: TOP-DOWN APPROACH
- FIGURE 62 3D SENSOR MARKET SIZE ESTIMATION (SUPPLY SIDE)
- FIGURE 63 3D SENSOR MARKET: DATA TRIANGULATION
- FIGURE 64 3D SENSOR MARKET: RESEARCH ASSUMPTIONS

