PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2131876
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2131876
Molded Pulp Packaging Market by Molded Type (Transfer Molded, Thickwall, Thermoformed Fiber and Processed Pulp), Source (Wood Pulp and Non-Wood Pulp), Product (Trays, Clamshells), End-use Industry (Food), and by Region - Global Forecast To 2031
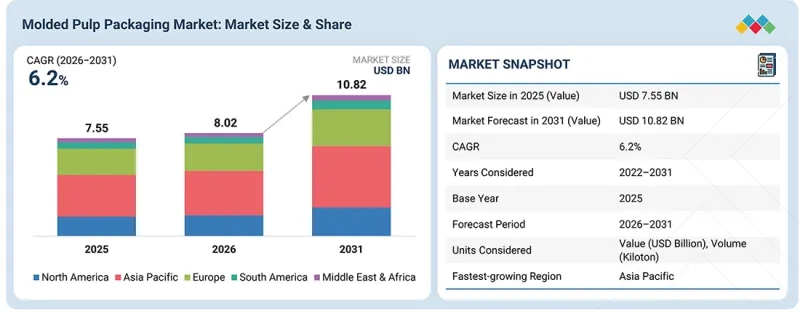
The molded pulp packaging market is projected to grow from USD 8.02 billion in 2026 to USD 10.82 billion by 2031, at a CAGR of 6.2% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million) Volume (Kiloton) |
| Segments | Source, Molded Type, Product, End-use Industry, and Region |
| Regions covered | North America, Asia Pacific, Europe, the Middle East & Africa, and South America |
The molded pulp packaging market will expand as the demand for sustainable packaging and recycling materials is rising. The growing focus on reducing plastic waste and the need for a more sustainable environment are driving businesses to choose molded pulp options. Applications continue to expand with growing demand in food, foodservice, e-commerce, electronics, and consumer goods.
"The non-wood pulp segment is projected to exhibit the highest CAGR from 2026 to 2031."
The non-wood pulp segment is projected to exhibit the highest CAGR during the forecast period due to rising demand for alternative and renewable fiber sources. Other raw material options include materials like bagasse, bamboo, wheat straw, and other agricultural residues. The increasing development of agricultural waste utilization and decreasing reliance on wood-based fibers is an aid to adoption. Advances in processing technology are also allowing the use of non-wood fibers for a wider variety of molded pulp products.
"The transfer molded segment is projected to capture the largest market share in 2031."
The transfer molded segment is expected to get the highest market share in 2031 because of its ability to manufacture uniform, accurate, and well-finished packaging products. The process can be used to create a custom shape or design, and also ensures that the strength and structural integrity are preserved. It can be widely used in a variety of products like trays, protective inserts, containers, and other molded fiber formats.
"The bowls segment is projected to exhibit the highest CAGR from 2026 to 2031"
The bowls segment is projected to exhibit the highest CAGR during the forecast period due to the rising demand for sustainable alternatives to plastic and foam foodservice products. Molded pulp bowls can be used in takeout, food service, ready-to-eat meal applications, and more. The demand for convenience foods and the increased demand for recyclable packaging are generating additional demand. Now, the use of molded pulp bowls is growing by improving their moisture and grease resistance.
"The food packaging segment is projected to exhibit the highest CAGR from 2026 to 2031."
The food packaging segment is projected to exhibit the highest CAGR from 2026 to 2031, as demand for sustainable food packaging rises among food manufacturers, retailers, and foodservice operators. Molded pulp is being used in more and more trays, containers, bowls, plates, and food protection packaging. This is alongside rising demand for takeout and delivery, and packaged food. The increase in the use of fiber-based packaging as an alternative to conventional plastic packaging will continue to drive growth in the segment.
"The molded pulp packaging market in Asia Pacific is projected to grow at the highest CAGR during the forecast period."
Asia Pacific molded pulp packaging market is expected to have the highest CAGR growth over the forecast period, driven by the growing rate of industrialization, rate of urbanization, and growth of key end-use industries in the region. Molded pulp packaging is finding new applications due to the growth of the food & beverage, electronics, e-commerce, foodservice, and consumer goods markets. Growing concern for the environment and plastics reduction efforts have spurred companies to use fiber-based alternatives.
By Company Type: Tier 1 - 40%, Tier 2 - 30%, and Tier 3- 30%
By Designation: Directors - 30%, Managers - 20%, and Others - 50%
By Region: North America - 20%, Europe - 10%, Asia Pacific - 40%, South America - 10%, and Middle East & Africa - 20%
Companies Covered: Huhtamaki Oyj (Finland), Hartmann Packaging A/S (Denmark), CKF Inc. (Canada), Novolex (US), Sabert Corporation (US), among other companies, are covered in the report.
The study includes an in-depth competitive analysis of these key players in the molded pulp packaging market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This research report categorizes the molded pulp packaging market based on source (wood pulp, and non-wood pulp), molded type (thick wall, transfer molded, thermoformed fiber, and processed pulp), product (trays, clamshells, cups, plates, bowls, and other products), end-use sector (foodservice packaging, food packaging, healthcare, electronics, and other end-use industries), and region (Asia Pacific, North America, Europe, South America, and the Middle East & Africa). The report's scope covers detailed information regarding the drivers, restraints, challenges, and opportunities influencing the growth of the molded pulp packaging market. A detailed analysis of the key industry players has been done to provide insights into their business overview, products offered, and key strategies, such as partnerships, acquisitions, and expansions, associated with the molded pulp packaging market. This report covers a competitive analysis of upcoming startups in the molded pulp packaging market ecosystem.
Reasons to Buy the Report
The report will offer market leaders/new entrants with information on the closest approximations of the revenue numbers for the overall molded pulp packaging market and the subsegments. This report will help stakeholders understand the competitive landscape, gain more insights into positioning their businesses better, and plan suitable go-to-market strategies. The report will help stakeholders understand the market and provide them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following points:
Analysis of key drivers (Increasing restrictions on single-use plastics), restraints ( Higher cost in certain applications), opportunities ( Expansion into high-performance, smart, and customized molded fiber packaging ), and challenges ( Achieving performance comparable to plastic).
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the molded pulp packaging market
- Market Development: Comprehensive information about profitable markets-the report analyzes the molded pulp packaging market across varied regions
Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the molded pulp packaging market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players, such as Huhtamaki Oyj (Finland), Hartmann Packaging A/S (Denmark), CKF Inc. (Canada), Novolex (US), Sabert Corporation (US), and others.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNIT CONSIDERED
- 1.3.6 STAKEHOLDERS
- 1.4 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN MOLDED PULP PACKAGING MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN MOLDED PULP PACKAGING MARKET
- 3.2 MOLDED PULP PACKAGING MARKET, BY SOURCE AND REGION
- 3.3 MOLDED PULP PACKAGING MARKET SHARE, BY MOLDED TYPE
- 3.4 MOLDED PULP PACKAGING MARKET, BY PRODUCT
- 3.5 MOLDED PULP PACKAGING MARKET SHARE, BY END-USE INDUSTRY
- 3.6 MOLDED PULP PACKAGING MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Expansion of egg production
- 4.2.1.2 Growing e-commerce industry
- 4.2.1.3 Increasing restrictions on single-use plastics
- 4.2.1.4 Expansion of foodservice and food delivery
- 4.2.2 RESTRAINTS
- 4.2.2.1 Higher cost in certain applications
- 4.2.2.2 Raw-material availability and quality variations
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growing wine and beer consumption
- 4.2.3.2 Growth in emerging markets
- 4.2.3.3 Expansion into high-performance, smart, and customized molded fiber packaging
- 4.2.3.4 Growing demand for sustainable and PFAS-free molded fiber packaging
- 4.2.4 CHALLENGES
- 4.2.4.1 Achieving performance comparable to plastic
- 4.2.4.2 Scaling production to meet large customer requirements
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN MOLDED PULP PACKAGING MARKET
- 4.3.1.1 Growing need for high-performance molded pulp packaging
- 4.3.1.2 Need for cost-effective sustainable materials and scalable manufacturing
- 4.3.1.3 Increasing need for advanced customization and premium aesthetics
- 4.3.1.4 Need for compatibility with existing packaging infrastructure
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.3.2.1 Expansion into high-growth emerging economies
- 4.3.2.2 Growth opportunities in sustainable and plastic-replacement packaging
- 4.3.2.3 Rising demand for premium and customized molded fiber packaging
- 4.3.2.4 Development of agricultural-fiber-based molded pulp packaging
- 4.3.1 UNMET NEEDS IN MOLDED PULP PACKAGING MARKET
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.5.1 TIER 1 PLAYERS: GLOBAL LEADERS DRIVING EXPANSION AND MOLDED PULP INNOVATION
- 4.5.1.1 Novolex completes combination with pactiv evergreen to strengthen packaging portfolio
- 4.5.1.2 Huhtamaki acquires zellwin farms to expand molded fiber packaging capacity
- 4.5.1.3 Hartmann expands north american molded fiber production capacity
- 4.5.1 TIER 1 PLAYERS: GLOBAL LEADERS DRIVING EXPANSION AND MOLDED PULP INNOVATION
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECASTS
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 PRICING ANALYSIS, BY PRODUCT
- 5.5.2 PRICING ANALYSIS, BY REGION
- 5.6 TRADE ANALYSIS
- 5.6.1 EXPORT SCENARIO (HS CODE 482370)
- 5.6.2 IMPORT SCENARIO (HS CODE 482370)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 KOHLER: IMPROVING SUPPLY CHAIN RELIABILITY THROUGH MOLDED FIBER PACKAGING
- 5.10.2 CRAFT ALLEY: DEVELOPING PLASTIC-FREE MOLDED FIBER PACKAGING FOR BEER SHIPPING
- 5.10.3 BOCA SYSTEMS: REPLACING FOAM WITH CUSTOM MOLDED FIBER PACKAGING
- 5.11 IMPACT OF US TARIFFS - MOLDED PULP PACKAGING MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRY/REGION
- 5.11.4.1 US
- 5.11.4.2 Asia Pacific
- 5.11.4.3 Europe
- 5.11.5 IMPACT ON END USE
- 5.11.5.1 Food Packaging
- 5.11.5.2 Foodservice Disposables
- 5.11.5.3 Healthcare
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 DRY MOLDED FIBER TECHNOLOGY
- 6.1.2 ADVANCED 3D MOLDED FIBER TECHNOLOGY
- 6.1.3 HOLLOW MOLDED FIBER TECHNOLOGY
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 AUTOMATION, ROBOTICS, AND MACHINE VISION
- 6.2.2 PRECISION MOLDING AND TOOLING TECHNOLOGY
- 6.2.3 ADVANCED DEWATERING AND DRYING TECHNOLOGY
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 PAPER-BASED THERMOFORMING
- 6.3.2 BIOPOLYMER AND COMPOSTABLE PACKAGING
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.4.2 MID-TERM (2027-2030) | EXPANSION & INTEGRATION
- 6.4.3 LONG-TERM (2030-2035+) | MATURITY, CIRCULARITY & ADVANCED MOLDED PULP PACKAGING
- 6.5 PATENT ANALYSIS
- 6.5.1 INTRODUCTION
- 6.5.2 METHODOLOGY
- 6.5.3 PATENT ANALYSIS, 2016-2025
- 6.6 FUTURE APPLICATIONS
- 6.6.1 INTEGRATION OF MOLDED PULP PACKAGING IN ADVANCED AND HIGH-PERFORMANCE APPLICATIONS
- 6.7 IMPACT OF AI/GEN AI ON MOLDED PULP PACKAGING MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN MOLDED PULP PACKAGING
- 6.7.3 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.4 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN THE MOLDED PULP PACKAGING MARKET
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 FIBERCEL MOLDED PULP PACKAGING PROVIDES PROTECTIVE SOLUTIONS FOR INDUSTRIAL AND ELECTRONIC PRODUCTS
- 6.8.2 ENVIROPAK MOLDED FIBER PACKAGING PROVIDES CUSTOMIZED PROTECTION FOR THERMAL PRINTERS
- 6.8.3 JAMES CROPPER DEVELOPS SUSTAINABLE MOULDED FIBRE PACKAGING FOR LUXURY CHAMPAGNE
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF MOLDED PULP PACKAGING
- 7.2.1.1 Carbon impact reduction
- 7.2.1.2 Food applications
- 7.2.1.3 Eco-applications
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF MOLDED PULP PACKAGING
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, & ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.6 MARGIN OPPORTUNITIES, BY END-USE INDUSTRY
9 MOLDED PULP PACKAGING MARKET, BY PRODUCT
- 9.1 INTRODUCTION
- 9.2 TRAYS
- 9.2.1 RISING DEMAND FOR EGG, FOOD, AND FRESH PRODUCE PACKAGING TO DRIVE MARKET
- 9.3 CLAMSHELLS
- 9.3.1 EXPANSION OF TAKEAWAY FOOD AND FOODSERVICE TO PROPEL MARKET
- 9.4 CUPS
- 9.4.1 GROWTH OF QUICK-SERVICE RESTAURANTS, CAFES, AND READY-TO-EAT PRODUCTS TO FUEL GROWTH
- 9.5 PLATES
- 9.5.1 GROWING INSTITUTIONAL FOODSERVICE AND READY-TO-EAT MEALS TO BOOST MARKET
- 9.6 BOWLS
- 9.6.1 GROWING CONSUMPTION OF LIQUID AND SEMI-LIQUID READY-TO-EAT FOODS TO BOOST MARKET
- 9.7 OTHER PRODUCTS
10 MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE
- 10.1 INTRODUCTION
- 10.2 TRANSFER MOLDED
- 10.2.1 INCREASING ADOPTION IN ELECTRONICS AND HEALTHCARE APPLICATIONS TO DRIVE MARKET
- 10.3 THERMOFORMED FIBER
- 10.3.1 EXPANSION INTO ELECTRONICS, COSMETICS, FOODSERVICE, AND PREMIUM APPLICATIONS TO DRIVE MARKET
- 10.4 THICK WALL
- 10.4.1 INCREASING DEMAND FOR SUSTAINABLE AND COST-EFFECTIVE INDUSTRIAL PROTECTION TO DRIVE MARKET
- 10.5 PROCESSED PULP
- 10.5.1 GROWING DEMAND FOR CUSTOMIZED AND VALUE-ADDED PACKAGING TO DRIVE MARKET
11 MOLDED PULP PACKAGING MARKET, BY SOURCE
- 11.1 INTRODUCTION
- 11.2 WOOD PULP
- 11.2.1 BROAD APPLICATIONS ACROSS END-USE INDUSTRIES TO DRIVE MARKET
- 11.3 NON-WOOD PULP
- 11.3.1 GROWING AVAILABILITY OF AGRICULTURAL AND RENEWABLE FIBER SOURCES TO DRIVE MARKET
12 MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY
- 12.1 INTRODUCTION
- 12.2 FOOD PACKAGING
- 12.2.1 EXPANSION OF FRESH PRODUCE AND POULTRY SUPPLY CHAINS TO DRIVE MARKET
- 12.3 FOODSERVICE PACKAGING
- 12.3.1 RISING CONSUMER SPENDING AND CHANGING CONSUMER LIFESTYLES TO PROPEL MARKET
- 12.4 HEALTHCARE
- 12.4.1 GROWING BURDEN OF CHRONIC DISEASES AND AGING POPULATION TO FUEL GROWTH
- 12.5 ELECTRONICS
- 12.5.1 GROWING ELECTRONICS PRODUCTION TO BOOST MARKET
- 12.6 OTHER END-USE INDUSTRIES
13 MOLDED PULP PACKAGING MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 ASIA PACIFIC
- 13.2.1 CHINA
- 13.2.1.1 Rapid growth of e-commerce and consumer goods to propel market
- 13.2.2 JAPAN
- 13.2.2.1 Growth of e-commerce and consumer goods distribution to drive market
- 13.2.3 INDIA
- 13.2.3.1 Strong egg production and poultry industry to boost market
- 13.2.4 AUSTRALIA
- 13.2.4.1 Expansion of healthcare and increasing medical device demand to drive market
- 13.2.5 REST OF ASIA PACIFIC
- 13.2.1 CHINA
- 13.3 EUROPE
- 13.3.1 GERMANY
- 13.3.1.1 Expansion of foodservice and food retail to propel market
- 13.3.2 FRANCE
- 13.3.2.1 Rapid growth of e-commerce to drive demand
- 13.3.3 UK
- 13.3.3.1 Expansion of automotive and electric vehicles to fuel market growth
- 13.3.4 ITALY
- 13.3.4.1 Expansion of food retail, foodservice, and tourism to augment market growth
- 13.3.5 SPAIN
- 13.3.5.1 Strong automotive manufacturing and electrification to augment demand
- 13.3.6 REST OF EUROPE
- 13.3.1 GERMANY
- 13.4 NORTH AMERICA
- 13.4.1 US
- 13.4.1.1 Growth of e-commerce and consumer goods distribution to propel market
- 13.4.2 CANADA
- 13.4.2.1 Growth of egg production and consumption to drive market
- 13.4.3 MEXICO
- 13.4.3.1 Expansion of food retail and foodservice to support market growth
- 13.4.1 US
- 13.5 SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 Growth of healthcare and medical products to propel market
- 13.5.2 ARGENTINA
- 13.5.2.1 Expansion of e-commerce and logistics to drive market
- 13.5.3 REST OF SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.6 MIDDLE EAST & AFRICA
- 13.6.1 GCC COUNTRIES
- 13.6.1.1 Saudi Arabia
- 13.6.1.1.1 Expansion of food retail and food service to fuel market growth
- 13.6.1.2 UAE
- 13.6.1.2.1 Rapid growth of food, e-commerce, and grocery delivery to drive market growth
- 13.6.1.3 Rest of GCC countries
- 13.6.1.1 Saudi Arabia
- 13.6.2 SOUTH AFRICA
- 13.6.2.1 Strong and consolidated retail distribution to boost market growth
- 13.6.3 REST OF MIDDLE EAST & AFRICA
- 13.6.1 GCC COUNTRIES
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN, JANUARY 2021-JULY 2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY VALUATION AND FINANCIAL METRICS
- 14.6 BRAND/PRODUCT COMPARISON
- 14.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.7.1 STARS
- 14.7.2 EMERGING LEADERS
- 14.7.3 PERVASIVE PLAYERS
- 14.7.4 PARTICIPANTS
- 14.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.7.5.1 Company footprint
- 14.7.5.2 Region footprint
- 14.7.5.3 Molded type footprint
- 14.7.5.4 Source footprint
- 14.7.5.5 Product footprint
- 14.7.5.6 End-use industry footprint
- 14.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.8.1 PROGRESSIVE COMPANIES
- 14.8.2 RESPONSIVE COMPANIES
- 14.8.3 DYNAMIC COMPANIES
- 14.8.4 STARTING BLOCKS
- 14.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.8.5.1 Detailed list of key startups/SMEs
- 14.8.6 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.9.3 EXPANSIONS
- 14.9.4 OTHER DEVELOPMENTS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 HUHTAMAKI OYJ
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Product launches
- 15.1.1.3.2 Deals
- 15.1.1.3.3 Expansions
- 15.1.1.4 MnM view
- 15.1.1.4.1 Key strengths
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 HARTMANN PACKAGING A/S
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.3.3 Expansions
- 15.1.2.3.4 Other developments
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 CKF INC.
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Deals
- 15.1.3.3.2 Expansions
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 NOVOLEX
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches
- 15.1.4.3.2 Deals
- 15.1.4.4 MnM view
- 15.1.4.4.1 Key strengths
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses and competitive threats
- 15.1.5 SABERT CORPORATION
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches
- 15.1.5.3.2 Expansions
- 15.1.5.3.3 Other developments
- 15.1.5.4 MnM view
- 15.1.5.4.1 Key strengths
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 OMNI-PAC GROUP
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 MnM view
- 15.1.6.3.1 Key strengths
- 15.1.7 CULLEN SUSTAINABLE PACKAGING
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Product launches
- 15.1.7.3.2 Expansions
- 15.1.7.4 MnM view
- 15.1.8 JAMES CROPPER PLC
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Product launches
- 15.1.8.3.2 Deals
- 15.1.8.4 MnM view
- 15.1.9 GENPAK
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 MnM view
- 15.1.10 PAPACKS SALES GMBH
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.10.3 Recent developments
- 15.1.10.4 MnM view
- 15.1.1 HUHTAMAKI OYJ
- 15.2 OTHER PLAYERS
- 15.2.1 KEIDING, INC.
- 15.2.2 HENRY MOLDED PRODUCTS INC.
- 15.2.3 ENVIROPAK
- 15.2.4 SPECIALIZED PACKAGING GROUP
- 15.2.5 UNIFIED2 GLOBAL PACKAGING GROUP
- 15.2.6 TEKNI-PLEX, INC.
- 15.2.7 ORCON INDUSTRIES CORP.
- 15.2.8 RYPAX
- 15.2.9 GREENINDIA BIODEGRADABLE PACKAGING
- 15.2.10 BONITOPAK
- 15.2.11 GREEN VALLEY PACKAGING
- 15.2.12 DART CONTAINER CORPORATION
- 15.2.13 PULP MOLDED PRODUCTS
- 15.2.14 MASPACK LIMITED
- 15.2.15 PRIMAPACK
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.3 BASE NUMBER CALCULATION
- 16.3.1 APPROACH
- 16.4 MARKET FORECAST APPROACH
- 16.4.1 SUPPLY SIDE
- 16.4.2 DEMAND SIDE
- 16.5 DATA TRIANGULATION
- 16.6 FACTOR ANALYSIS
- 16.7 RESEARCH ASSUMPTIONS
- 16.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 CUSTOMIZATION OPTIONS
- 17.3 RELATED REPORTS
- 17.4 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 EGG PRODUCTION, BY REGION, 2024 (MILLION TONS)
- TABLE 2 GLOBAL SINGLE-USE PLASTIC RESTRICTIONS
- TABLE 3 INTERCONNECTED MARKETS
- TABLE 4 PORTER'S FIVE FORCES ANALYSIS
- TABLE 5 GLOBAL GDP PROJECTION, BY REGION, 2021-2028 (USD TRILLION)
- TABLE 6 ROLES OF COMPANIES IN MOLDED PULP PACKAGING ECOSYSTEM
- TABLE 7 AVERAGE SELLING PRICE OF MOLDED PULP PACKAGING PRODUCTS, BY KEY PLAYER, 2025 (USD/KG)
- TABLE 8 AVERAGE SELLING PRICE OF MOLDED PULP PACKAGING PRODUCTS, BY REGION, 2022-2025 (USD/KG)
- TABLE 9 EXPORT DATA RELATED TO HS CODE 482370-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 IMPORT DATA RELATED TO HS CODE 482370-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 MOLDED PULP PACKAGING MARKET: DETAILED LIST OF CONFERENCES AND EVENTS, 2026-2027
- TABLE 12 MOLDED PULP PACKAGING MARKET: LIST OF KEY PATENTS, 2025
- TABLE 13 TOP USE CASES AND MARKET POTENTIAL
- TABLE 14 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 15 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 GLOBAL INDUSTRY STANDARDS IN MOLDED PULP PACKAGING MARKET
- TABLE 20 CERTIFICATIONS, LABELING, & ECO-STANDARDS IN MOLDED PULP PACKAGING MARKET
- TABLE 21 INFLUENCE OF STAKEHOLDERS IN BUYING PROCESS, BY END-USE INDUSTRY (%)
- TABLE 22 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- TABLE 23 UNMET NEEDS IN MOLDED PULP PACKAGING MARKET, BY END USE INDUSTRY
- TABLE 24 MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (USD MILLION)
- TABLE 25 MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (USD MILLION)
- TABLE 26 MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (KILOTON)
- TABLE 27 MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (KILOTON)
- TABLE 28 MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 29 MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 30 MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 31 MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 32 MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (USD MILLION)
- TABLE 33 MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (USD MILLION)
- TABLE 34 MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (KILOTON)
- TABLE 35 MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (KILOTON)
- TABLE 36 MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 37 MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 38 MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 39 MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 40 MOLDED PULP PACKAGING MARKET, BY REGION, 2022-2024 (USD MILLION)
- TABLE 41 MOLDED PULP PACKAGING MARKET, BY REGION, 2025-2031 (USD MILLION)
- TABLE 42 MOLDED PULP PACKAGING MARKET, BY REGION, 2022-2024 (KILOTON)
- TABLE 43 MOLDED PULP PACKAGING MARKET, BY REGION, 2025-2031 (KILOTON)
- TABLE 44 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 45 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 46 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (KILOTON)
- TABLE 47 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (KILOTON)
- TABLE 48 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (USD MILLION)
- TABLE 49 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (USD MILLION)
- TABLE 50 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (KILOTON)
- TABLE 51 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (KILOTON)
- TABLE 52 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 53 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 54 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 55 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 56 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (USD MILLION)
- TABLE 57 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (USD MILLION)
- TABLE 58 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (KILOTON)
- TABLE 59 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (KILOTON)
- TABLE 60 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 61 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 62 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 63 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 64 CHINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 65 CHINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 66 CHINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 67 CHINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 68 CHINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 69 CHINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 70 CHINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 71 CHINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 72 JAPAN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 73 JAPAN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 74 JAPAN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 75 JAPAN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 76 JAPAN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 77 JAPAN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 78 JAPAN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 79 JAPAN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 80 INDIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 81 INDIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 82 INDIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 83 INDIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 84 INDIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 85 INDIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 86 INDIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 87 INDIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 88 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 89 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 90 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 91 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 92 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 93 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 94 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 95 AUSTRALIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 96 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 97 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 98 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 99 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 100 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 101 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 102 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 103 REST OF ASIA PACIFIC: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 104 EUROPE: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 105 EUROPE: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 106 EUROPE: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (KILOTON)
- TABLE 107 EUROPE: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (KILOTON)
- TABLE 108 EUROPE: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (USD MILLION)
- TABLE 109 EUROPE: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (USD MILLION)
- TABLE 110 EUROPE: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (KILOTON)
- TABLE 111 EUROPE: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (KILOTON)
- TABLE 112 EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 113 EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 114 EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 115 EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 116 EUROPE: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (USD MILLION)
- TABLE 117 EUROPE: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (USD MILLION)
- TABLE 118 EUROPE: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (KILOTON)
- TABLE 119 EUROPE: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (KILOTON)
- TABLE 120 EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 121 EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 122 EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 123 EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 124 GERMANY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 125 GERMANY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 126 GERMANY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 127 GERMANY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 128 GERMANY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 129 GERMANY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 130 GERMANY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 131 GERMANY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 132 FRANCE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 133 FRANCE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 134 FRANCE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 135 FRANCE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 136 FRANCE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 137 FRANCE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 138 FRANCE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 139 FRANCE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 140 UK: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 141 UK: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 142 UK: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 143 UK: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 144 UK: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 145 UK: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 146 UK: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 147 UK: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 148 ITALY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 149 ITALY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 150 ITALY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 151 ITALY: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 152 ITALY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 153 ITALY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 154 ITALY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 155 ITALY: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 156 SPAIN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 157 SPAIN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 158 SPAIN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 159 SPAIN: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 160 SPAIN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 161 SPAIN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 162 SPAIN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 163 SPAIN: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 164 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 165 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 166 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 167 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 168 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 169 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 170 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 171 REST OF EUROPE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 172 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 173 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 174 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (KILOTON)
- TABLE 175 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (KILOTON)
- TABLE 176 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (USD MILLION)
- TABLE 177 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (USD MILLION)
- TABLE 178 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (KILOTON)
- TABLE 179 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (KILOTON)
- TABLE 180 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 181 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 182 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 183 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 184 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (USD MILLION)
- TABLE 185 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (USD MILLION)
- TABLE 186 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (KILOTON)
- TABLE 187 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (KILOTON)
- TABLE 188 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 189 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 190 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 191 NORTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 192 US: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 193 US: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 194 US: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 195 US: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 196 US: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 197 US: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 198 US: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 199 US: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 200 CANADA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 201 CANADA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 202 CANADA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 203 CANADA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 204 CANADA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 205 CANADA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 206 CANADA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 207 CANADA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 208 MEXICO: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 209 MEXICO: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 210 MEXICO: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 211 MEXICO: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 212 MEXICO: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 213 MEXICO: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 214 MEXICO: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 215 MEXICO: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 216 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 217 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 218 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (KILOTON)
- TABLE 219 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (KILOTON)
- TABLE 220 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (USD MILLION)
- TABLE 221 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (USD MILLION)
- TABLE 222 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (KILOTON)
- TABLE 223 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (KILOTON)
- TABLE 224 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 225 SOUTH AMERICA MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 226 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 227 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 228 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (USD MILLION)
- TABLE 229 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (USD MILLION)
- TABLE 230 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (KILOTON)
- TABLE 231 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (KILOTON)
- TABLE 232 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 233 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 234 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 235 SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 236 BRAZIL: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 237 BRAZIL: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 238 BRAZIL: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 239 BRAZIL: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 240 BRAZIL: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 241 BRAZIL: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 242 BRAZIL: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 243 BRAZIL: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 244 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 245 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 246 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 247 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 248 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 249 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 250 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 251 ARGENTINA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 252 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 253 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 254 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 255 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 256 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 257 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 258 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 259 REST OF SOUTH AMERICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 260 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 261 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 262 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2022-2024 (KILOTON)
- TABLE 263 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY COUNTRY, 2025-2031 (KILOTON)
- TABLE 264 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (USD MILLION)
- TABLE 265 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (USD MILLION)
- TABLE 266 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2022-2024 (KILOTON)
- TABLE 267 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY SOURCE, 2025-2031 (KILOTON)
- TABLE 268 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 269 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 270 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 271 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 272 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (USD MILLION)
- TABLE 273 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (USD MILLION)
- TABLE 274 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2022-2024 (KILOTON)
- TABLE 275 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY PRODUCT, 2025-2031 (KILOTON)
- TABLE 276 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 277 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 278 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 279 MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 280 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 281 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 282 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 283 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 284 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 285 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 286 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 287 GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 288 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 289 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 290 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 291 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 292 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 293 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 294 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 295 SAUDI ARABIA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 296 UAE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 297 UAE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 298 UAE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 299 UAE: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 300 UAE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 301 UAE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 302 UAE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 303 UAE: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 304 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 305 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 306 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 307 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 308 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 309 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 310 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 311 REST OF GCC COUNTRIES: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 312 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 313 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 314 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 315 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 316 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 317 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 318 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 319 SOUTH AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 320 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (USD MILLION)
- TABLE 321 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (USD MILLION)
- TABLE 322 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2022-2024 (KILOTON)
- TABLE 323 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY MOLDED TYPE, 2025-2031 (KILOTON)
- TABLE 324 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 325 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 326 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2022-2024 (KILOTON)
- TABLE 327 REST OF MIDDLE EAST & AFRICA: MOLDED PULP PACKAGING MARKET, BY END-USE INDUSTRY, 2025-2031 (KILOTON)
- TABLE 328 KEY PLAYERS' STRATEGIES/RIGHT TO WIN, JANUARY 2021-JULY 2026
- TABLE 329 MOLDED PULP PACKAGING MARKET: DEGREE OF COMPETITION
- TABLE 330 MOLDED PULP PACKAGING MARKET: REGION FOOTPRINT
- TABLE 331 MOLDED PULP PACKAGING MARKET: MOLDED TYPE FOOTPRINT
- TABLE 332 MOLDED PULP PACKAGING MARKET: SOURCE FOOTPRINT
- TABLE 333 MOLDED PULP PACKAGING MARKET: PRODUCT FOOTPRINT
- TABLE 334 MOLDED PULP PACKAGING MARKET: END-USE SECTOR FOOTPRINT
- TABLE 335 MOLDED PULP PACKAGING MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 336 MOLDED PULP PACKAGING MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 337 MOLDED PULP PACKAGING MARKET: PRODUCT LAUNCHES, JANUARY 2021-JULY 2026
- TABLE 338 MOLDED PULP PACKAGING MARKET: DEALS, JANUARY 2021-JULY 2026
- TABLE 339 MOLDED PULP PACKAGING MARKET: EXPANSIONS, JANUARY 2021-JULY 2026
- TABLE 340 MOLDED PULP PACKAGING MARKET: OTHER DEVELOPMENTS, JANUARY 2021-JULY 2026
- TABLE 341 HUHTAMAKI OYJ: COMPANY OVERVIEW
- TABLE 342 HUHTAMAKI OYJ: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 343 HUHTAMAKI OYJ: PRODUCT LAUNCHES
- TABLE 344 HUHTAMAKI OYJ: DEALS
- TABLE 345 HUHTAMAKI OYJ: EXPANSIONS
- TABLE 346 HARTMANN PACKAGING A/S: COMPANY OVERVIEW
- TABLE 347 HARTMANN PACKAGING A/S: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 348 HARTMANN PACKAGING A/S: PRODUCT LAUNCHES
- TABLE 349 HARTMANN PACKAGING A/S: DEALS
- TABLE 350 HARTMANN PACKAGING A/S: EXPANSIONS
- TABLE 351 HARTMANN PACKAGING A/S: OTHER DEVELOPMENTS
- TABLE 352 CKF INC.: COMPANY OVERVIEW
- TABLE 353 CKF INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 354 CKF INC.: DEALS
- TABLE 355 CKF INC.: EXPANSIONS
- TABLE 356 NOVOLEX: COMPANY OVERVIEW
- TABLE 357 NOVOLEX: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 358 NOVOLEX: PRODUCT LAUNCHES
- TABLE 359 NOVOLEX: DEALS
- TABLE 360 SABERT CORPORATION: COMPANY OVERVIEW
- TABLE 361 SABERT CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 362 SABERT CORPORATION: PRODUCT LAUNCHES
- TABLE 363 SABERT CORPORATION: EXPANSIONS
- TABLE 364 SABERT CORPORATION: OTHER DEVELOPMENTS
- TABLE 365 OMNI-PAC GROUP: COMPANY OVERVIEW
- TABLE 366 OMNI-PAC GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 367 CULLEN SUSTAINABLE PACKAGING: COMPANY OVERVIEW
- TABLE 368 CULLEN SUSTAINABLE PACKAGING: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 369 CULLEN SUSTAINABLE PACKAGING: PRODUCT LAUNCHES
- TABLE 370 CULLEN SUSTAINABLE PACKAGING: EXPANSIONS
- TABLE 371 JAMES CROPPER PLC: COMPANY OVERVIEW
- TABLE 372 JAMES CROPPER PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 373 JAMES CROPPER PLC: PRODUCT LAUNCHES
- TABLE 374 JAMES CROPPER PLC: DEALS
- TABLE 375 GENPAK: COMPANY OVERVIEW
- TABLE 376 GENPAK: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 377 PAPACKS SALES GMBH: COMPANY OVERVIEW
- TABLE 378 PAPACKS SALES GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 379 PAPACKS SALES GMBH: EXPANSIONS
- TABLE 380 KEIDING, INC.: COMPANY OVERVIEW
- TABLE 381 HENRY MOLDED PRODUCTS INC.: COMPANY OVERVIEW
- TABLE 382 ENVIROPAK: COMPANY OVERVIEW
- TABLE 383 SPECIALIZED PACKAGING GROUP: COMPANY OVERVIEW
- TABLE 384 UNIFIED2 GLOBAL PACKAGING GROUP: COMPANY OVERVIEW
- TABLE 385 TEKNI-PLEX, INC.: COMPANY OVERVIEW
- TABLE 386 ORCON INDUSTRIES CORP.: COMPANY OVERVIEW
- TABLE 387 RYPAX: COMPANY OVERVIEW
- TABLE 388 GREENINDIA BIODEGRADABLE PACKAGING: COMPANY OVERVIEW
- TABLE 389 BONITOPAK: COMPANY OVERVIEW
- TABLE 390 GREEN VALLEY PACKAGING: COMPANY OVERVIEW
- TABLE 391 DART CONTAINER CORPORATION: COMPANY OVERVIEW
- TABLE 392 PULP MOLDED PRODUCTS: COMPANY OVERVIEW
- TABLE 393 MASPACK LIMITED: COMPANY OVERVIEW
- TABLE 394 PRIMAPACK: COMPANY OVERVIEW
List of Figures
- FIGURE 1 MOLDED PULP PACKAGING MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL MOLDED PULP PACKAGING MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MOLDED PULP PACKAGING MARKET (JANUARY 2021-JULY 2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF MOLDED PULP PACKAGING MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN MOLDED PULP PACKAGING MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 8 RISING DEMAND FOR SUSTAINABLE, RECYCLABLE, AND PLASTIC-FREE PACKAGING TO DRIVE MARKET
- FIGURE 9 ASIA PACIFIC ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 TRANSFER MOLDED SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 11 TRAYS ACCOUNTED FOR LARGEST SHARE OF MOLDED PULP PACKAGING MARKET IN 2025
- FIGURE 12 FOOD PACKAGING SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 13 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 14 MOLDED PULP PACKAGING MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 EGG PRODUCTION, BY CONTINENT, 2024 (MILLION TONS)
- FIGURE 16 GLOBAL B2B E-COMMERCE GMV, 2019-2026 (USD BILLION)
- FIGURE 17 E-COMMERCE MARKET CAGR, BY COUNTRY, 2023-2027
- FIGURE 18 MOLDED PULP PACKAGING MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 19 MOLDED PULP PACKAGING MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 MOLDED PULP PACKAGING MARKET: ECOSYSTEM ANALYSIS
- FIGURE 21 AVERAGE SELLING PRICE TREND OF MOLDED PULP PACKAGING PRODUCTS, BY KEY PLAYER, 2025 (USD/KG)
- FIGURE 22 AVERAGE SELLING PRICE OF MOLDED PULP PACKAGING PRODUCTS, BY REGION, 2022-2025 (USD/KG)
- FIGURE 23 EXPORT DATA FOR HS CODE 482370-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 24 IMPORT DATA FOR HS CODE 482370-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 25 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 26 INVESTMENT AND FUNDING SCENARIO, 2021-2025
- FIGURE 27 LIST OF MAJOR PATENTS FOR MOLDED PULP PACKAGING, 2016-2025
- FIGURE 28 MAJOR PATENTS APPLIED AND GRANTED RELATED TO MOLDED PULP PACKAGING, BY COUNTRY/REGION, 2016-2025
- FIGURE 30 INFLUENCE OF STAKEHOLDERS IN BUYING PROCESS, BY END-USE INDUSTRY
- FIGURE 31 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- FIGURE 33 TRAYS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 34 TRANSFER MOLDED PROJECTED TO BE LEADING SEGMENT DURING FORECAST PERIOD
- FIGURE 35 WOOD PULP SEGMENT TO DOMINATE MARKET DURING STUDY PERIOD
- FIGURE 36 FOOD PACKAGING SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 37 ASIA PACIFIC TO ACCOUNT FOR LARGEST SHARE OF MOLDED PULP PACKAGING MARKET DURING FORECAST PERIOD
- FIGURE 38 ASIA PACIFIC: MOLDED PULP PACKAGING MARKET SNAPSHOT
- FIGURE 39 EUROPE: MOLDED PULP PACKAGING MARKET SNAPSHOT
- FIGURE 40 REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 41 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 42 COMPANY VALUATION
- FIGURE 43 FINANCIAL MATRIX (EV/EBITDA)
- FIGURE 44 YEAR-TO-DATE PRICE AND FIVE-YEAR STOCK BETA
- FIGURE 45 BRAND/PRODUCT COMPARISON
- FIGURE 46 MOLDED PULP PACKAGING MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 47 MOLDED PULP PACKAGING MARKET: COMPANY FOOTPRINT
- FIGURE 48 MOLDED PULP PACKAGING MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 49 HUHTAMAKI OYJ: COMPANY SNAPSHOT
- FIGURE 50 JAMES CROPPER PLC: COMPANY SNAPSHOT
- FIGURE 51 MOLDED PULP PACKAGING MARKET: RESEARCH DESIGN
- FIGURE 52 BREAKDOWN OF INTERVIEWS WITH EXPERTS
- FIGURE 53 MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 54 MARKET SIZE ESTIMATION: TOP-DOWN APPROACH
- FIGURE 56 MOLDED PULP PACKAGING MARKET: DATA TRIANGULATION

