PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2132653
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2132653
Generator Cooling Systems Market By Cooling Technology, By Product Type, By Generator Design, By Construction Type, By Power Rating, By Application, By End-use Industry (Commercial, Industrial, Utilities), and Region - Global Forecast to 2031
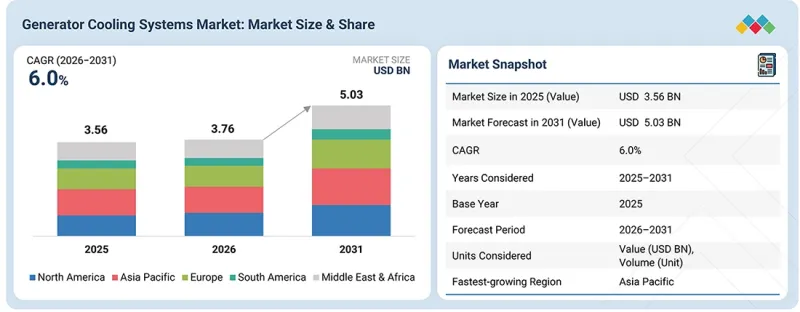
The generator cooling systems market is expected to reach USD 5.03 billion by 2031 from USD 3.76 billion in 2026, at a CAGR of 6.0% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2025-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) Volume (Unit) |
| Segments | Cooling Technology, Product Type, Generator Design, Construction Type, Application, Power Rating, End-Use Industry, and Region |
| Regions covered | North America, Asia Pacific, Europe, Middle East & Africa, and South America |
The generator cooling systems market is expanding because of the increasing demand for reliable, efficient, and sturdy power-generation methods in various industries. The number of plants using generators for backup and on-site power is growing. The growth of data centers, manufacturing plants, building works, utility lines, and mines is fueling the demand for generator cooling systems. Additionally, telecommunications, commercial facilities, and critical infrastructure are showing a powerful demand for generator systems that can keep running continuously. As more large generating units are installed, the requirement for a thermal management system becomes more important.
"The liquid-cooled systems segment is projected to be the largest cooling technology segment in the generator cooling systems market during the forecast period."
Based on cooling technology, the liquid-cooled systems segment is expected to hold the largest share, owing to their superior heat dissipation, accurate temperature control, and ability to cater to high-capacity generator sets with long runtime. These systems are very common in data centers, industrial buildings, utilities, coal & gas industries, commercial buildings, and critical infrastructure. High-capacity generator sets for standby, prime, and continuous power are becoming more prevalent, and the need for dependable thermal management under harsh operating conditions is driving the installation of liquid-cooled systems.
"Engine-mounted integrated cooling systems are projected to be the largest product type segment in the generator cooling systems market during the forecast period."
During the forecast period, the engine-mounted integrated cooling systems segment is expected to dominate the overall generator cooling systems market because of their compact size, integrated design, efficient heat dissipation, and suitability for a wide variety of generator sets. These systems are directly integrated with the generator engine and usually contain essential cooling components like radiators, fans, and associated cooling circuits, which provide a ready cooling solution for engine operating temperature. Their usage in various power generation applications such as standby, prime & continuous power generation, among others, supports their widespread adoption. The increasing number of generator sets being put into usage in various sectors like industrial, commercial, construction, telecommunications, and critical power are supporting factor for the demand for engine-mounted integrated cooling systems.
"Stationary is projected to be the largest generator design segment in the generator cooling systems market during the forecast period."
By generator design, the stationary generator sets segment is projected to hold the largest share in generator cooling systems as they are extensively used to generate standby, prime, and continuous power for various industries, commercial establishments, utilities, data centers, and critical infrastructure facilities. Installed in fixed locations, stationary generator sets are designed to provide dependable power for long periods. Their usage supports facilities that require dependable backup and on-site power help to explain why demand for their associated cooling systems is high. The ongoing expansion of industrial plants, data centers, commercial buildings, utilities, and other key sectors that rely heavily on power supply tends to continue generating a need for cooling systems for fixed generator sets.
"Asia Pacific is projected to be the largest region in the generator cooling systems market during the forecast period."
The generator cooling systems market in Asia Pacific is expected to experience a considerable rise in revenue by 2031. This is largely due to industrialization, infrastructure development, manufacturing expansion, and the growing demand for stable and reliable power supply. Countries like China, India, Japan, and South Korea are among the main contributors. Generator sets are installed at industrial premises, commercial buildings, data centers, construction sites, utilities, and other applications where electricity is a critical component. With data centers, manufacturing plants, and infrastructure activities increasing, there is a rise in standby, prime, and continuous types of generator sets being installed.
By Company Type: Tier 1: 40%, Tier 2: 30%, and Tier 3: 30%
By Designation: Directors: 30%, Managers: 20%, and Others: 50%
By Region: North America: 20%, Europe: 10%, Asia Pacific: 40%, South America: 10%, and Middle East & Africa 20%
Notes: Others include sales, marketing, and product managers.
Tier 1: >USD 1 Billion; Tier 2: USD 500 million-1 Billion; and Tier 3: <USD 500 million
Companies Covered: Modine (US), Kelvion Holding GmbH (Germany), Cummins Inc. (US), Alfa Laval (Sweden), AKG of America (US), API Heat Transfer (US), Vestas Aircoil A/S (Denmark), LUVE (Italy), SPX Technologies (US), and Guangxi Dingbo Generator Set Manufacturing Co., Ltd. (China) are covered in the report.
The study includes an in-depth competitive analysis of these key players in the generator cooling systems market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This research report categorizes the generator cooling systems market based on cooling type (Air-Cooled Systems, Liquid-Cooled Systems, Hybrid Cooling Systems, Evaporative Cooling Systems), product type (Skid-Mounted Cooling Systems, Remote Radiator Systems, Containerized Cooling Systems, Engine-Mounted Integrated Cooling Systems, Modular Cooling Systems), generator design (Portable, Stationary), construction type (Heat Exchanger Construction, System Construction, Cooling Circuit Architecture), application (Standby, Prime & Continuous, Peak Shaving), power rating (Up To 500 Kw, 500-1,000 Kw, 1-2 MW, Above 2 MW), and end-use industry (Commercial, Industrial, Utilities). The report's scope covers detailed information regarding drivers, restraints, challenges, and opportunities influencing the growth of the generator cooling systems market. A detailed analysis of the key industry players has been conducted to provide insights into their business overview, products offered, and key strategies, such as mergers, acquisitions, product launches, partnerships, and expansions, associated with the generator cooling systems market. This report covers a competitive analysis of upcoming startups in the generator cooling systems market ecosystem.
Reasons to Buy the Report
The report will offer the market leaders/new entrants with information on the closest approximations of the revenue numbers for the overall generator cooling systems market and the subsegments. This report will help stakeholders understand the competitive landscape, gain more insights into positioning their businesses better, and plan suitable go-to-market strategies. The report will help stakeholders understand the pulse of the market and provide them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following points:
- Analysis of key drivers (Rising demand for reliable backup and continuous power generation, Growing data center and AI infrastructure driving generator deployment, and Increasing demand for efficient generator cooling systems), restraints (High initial cost of advanced cooling systems, Volatility in aluminum and copper prices, and Complex cooling requirements across generator applications), opportunities (Growing demand for modular and integrated cooling systems and Growing adoption of customized cooling solutions), and challenges (Balancing cooling performance with system cost, Maintaining reliable cooling under extreme ambient conditions, and Meeting evolving emissions and environmental requirements).
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the generator cooling systems market.
- Market Development: Comprehensive information about profitable markets - the report analyzes the generator cooling systems market across varied regions.
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the generator cooling systems market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Modine (US), Kelvion Holding GmbH (Germany), Cummins Inc. (US), Alfa Laval (Sweden), AKG of America (US), API Heat Transfer (US), Vestas Aircoil A/S (Denmark), LUVE (Italy), SPX Technologies (US), and Guangxi Dingbo Generator Set Manufacturing Co., Ltd. (China), among others.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION & REGIONAL SCOPE
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 UNITS CONSIDERED
- 1.3.4.1 Currency/Value unit
- 1.3.4.2 Volume unit
- 1.4 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING GENERATOR COOLING SYSTEMS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR GENERATOR COOLING SYSTEMS MARKET PLAYERS
- 3.2 GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE
- 3.3 GENERATOR COOLING SYSTEMS MARKET, BY GENERATOR DESIGN
- 3.4 GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING
- 3.5 GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY
- 3.6 GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising demand for reliable backup and continuous power generation
- 4.2.1.2 Growing data center and AI infrastructure driving generator deployment
- 4.2.1.3 Increasing demand for energy-efficient generator cooling systems
- 4.2.2 RESTRAINTS
- 4.2.2.1 High initial cost of advanced cooling systems
- 4.2.2.2 Volatility in aluminum and copper prices
- 4.2.2.3 Complex cooling requirements across generator applications
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growing demand for modular and integrated cooling systems
- 4.2.3.2 Growing adoption of customized cooling solutions
- 4.2.4 CHALLENGES
- 4.2.4.1 Balancing cooling performance with system cost
- 4.2.4.2 Maintaining reliable cooling under extreme ambient conditions
- 4.2.4.3 Meeting evolving emissions and environmental requirements
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN GENERATOR COOLING SYSTEMS MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 GLOBAL GDP TRENDS
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND, BY REGION
- 5.5.2 AVERAGE SELLING PRICE TREND, BY TYPE
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 841990)
- 5.6.2 EXPORT SCENARIO (HS CODE 841990)
- 5.7 KEY CONFERENCES AND EVENTS
- 5.8 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 GENERATOR COOLING SYSTEMS IN INDUSTRIAL APPLICATIONS
- 5.10.2 GENERATOR COOLING SYSTEMS IN UTILITY APPLICATIONS
- 5.11 IMPACT OF 2025 US TARIFF - GENERATOR COOLING SYSTEMS MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON REGIONS
- 5.11.4.1 North America
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 VARIABLE-SPEED FAN AND ELECTRONICALLY CONTROLLED COOLING SYSTEMS
- 6.1.2 HIGH-AMBIENT AND HIGH-EFFICIENCY RADIATOR SYSTEMS
- 6.1.3 ADVANCED HEAT EXCHANGERS AND REMOTE COOLING SYSTEMS
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 DIGITAL COOLING MONITORING AND GENERATOR CONTROL SYSTEMS
- 6.2.2 ADVANCED COOLANT AND COOLING-WATER MANAGEMENT
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 CHARGE-AIR COOLING AND AFTERCOOLER SYSTEMS
- 6.3.2 AI-BASED PREDICTIVE COOLING-SYSTEM MONITORING
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2026-2027) |OPTIMIZATION & PERFORMANCE ENHANCEMENT
- 6.4.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.4.3 LONG-TERM (2030-2035+) | ADVANCED FUNCTIONALITY & SUSTAINABLE INNOVATION
- 6.5 PATENT ANALYSIS
- 6.5.1 LEGAL STATUS OF PATENTS
- 6.5.2 JURISDICTION ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 ADVANCED THERMAL MANAGEMENT & HIGH-EFFICIENCY COOLING SOLUTIONS
- 6.6.2 AUTOMATED COOLING CONTROL & ADVANCED SYSTEM TECHNOLOGIES
- 6.6.3 SMART COOLING PERFORMANCE MONITORING SYSTEMS
- 6.6.4 DIGITAL MANUFACTURING & SYSTEM INTEGRATION PLATFORMS
- 6.6.5 ADVANCED HEAT-TRANSFER & HIGH-PERFORMANCE COOLING TECHNOLOGIES
- 6.7 IMPACT OF AI/GEN AI ON GENERATOR COOLING SYSTEMS MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN GENERATOR COOLING SYSTEMS MARKET
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION IN GENERATOR COOLING SYSTEMS MARKET
- 6.7.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN GENERATOR COOLING SYSTEMS MARKET
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 REGULATORY POLICY INITIATIVES
- 7.2.1 SAFETY PROTOCOLS
- 7.2.2 SUSTAINABLE DEVELOPMENT
- 7.2.3 STANDARDIZATION
- 7.2.4 CIRCULAR ECONOMY
- 7.3 SUSTAINABILITY INITIATIVES
- 7.3.1 THERMAL PERFORMANCE, ENVIRONMENTAL, AND SAFETY INITIATIVES
- 7.3.1.1 Low-carbon materials and sustainable product strategies
- 7.3.1.2 Green buildings & eco applications
- 7.3.1 THERMAL PERFORMANCE, ENVIRONMENTAL, AND SAFETY INITIATIVES
- 7.4 SUSTAINABILITY IMPACT & REGULATORY POLICY INITIATIVES
- 7.5 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY END-USE INDUSTRIES
9 GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION
- 9.1 INTRODUCTION
- 9.2 STANDBY
- 9.3 PRIME & CONTINUOUS
- 9.4 PEAK SHAVING
10 GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY
- 10.1 INTRODUCTION
- 10.2 INDUSTRIAL
- 10.2.1 RISING INDUSTRIAL POWER REQUIREMENTS TO BOOST MARKET
- 10.3 COMMERCIAL
- 10.3.1 GROWING DEMAND FOR RELIABLE BACKUP POWER TO BOOST MARKET
- 10.4 UTILITIES
- 10.4.1 RISING POWER GENERATION REQUIREMENTS TO DRIVE MARKET
11 GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY
- 11.1 INTRODUCTION
- 11.2 AIR-COOLED SYSTEMS
- 11.2.1 COST-EFFECTIVE AND RELIABLE COOLING SOLUTION TO SUPPORT GENERATOR PERFORMANCE
- 11.3 LIQUID-COOLED SYSTEMS
- 11.3.1 EFFICIENT HEAT MANAGEMENT TO DRIVE ADOPTION IN HIGH-CAPACITY GENERATORS
- 11.4 HYBRID COOLING SYSTEMS
- 11.4.1 COMBINATION OF MULTIPLE COOLING TECHNOLOGIES TO ENHANCE GENERATOR EFFICIENCY
- 11.5 EVAPORATIVE COOLING SYSTEMS
- 11.5.1 EFFICIENT HEAT DISSIPATION TO SUPPORT GENERATOR PERFORMANCE
12 GENERATOR COOLING SYSTEMS MARKET, BY CONSTRUCTION TYPE
- 12.1 INTRODUCTION
- 12.2 HEAT EXCHANGER
- 12.2.1 PLATE HEAT EXCHANGERS
- 12.2.2 SHELL & TUBE EXCHANGERS
- 12.2.3 OTHER TYPES
- 12.3 SYSTEM CONSTRUCTION
- 12.3.1 WELDED SKID SYSTEMS
- 12.3.2 MODULAR SYSTEMS
- 12.3.3 CONTAINERIZED SYSTEMS
- 12.3.4 ENCLOSED VS OPEN SYSTEMS
- 12.4 COOLING CIRCUIT ARCHITECTURE
- 12.4.1 SINGLE-LOOP
- 12.4.2 DUAL-LOOP
- 12.4.3 MULTI-LOOP
13 GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING
- 13.1 INTRODUCTION
- 13.2 UP TO 500 KW
- 13.3 500-1,000 KW
- 13.4 1-2 MW
- 13.5 ABOVE 2 MW
14 GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE
- 14.1 INTRODUCTION
- 14.2 REMOTE RADIATOR COOLING SYSTEMS
- 14.2.1 FLEXIBLE COOLING CONFIGURATION TO SUPPORT HIGH-CAPACITY GENERATORS
- 14.3 ENGINE-MOUNTED COOLING SYSTEMS
- 14.3.1 COMPACT INTEGRATION TO SUPPORT SIMPLIFIED GENERATOR OPERATION
- 14.4 CONTAINERIZED COOLING SYSTEMS
- 14.4.1 INTEGRATED AND PORTABLE SOLUTIONS TO MEET FLEXIBLE POWER REQUIREMENTS
- 14.5 OTHERS
- 14.5.1 SPECIALIZED COOLING SOLUTIONS FOR DIVERSE GENERATOR APPLICATIONS
15 GENERATOR COOLING SYSTEMS MARKET, BY GENERATOR DESIGN
- 15.1 INTRODUCTION
- 15.2 PORTABLE 121 15.3 STATIONARY
16 GENERATOR COOLING SYSTEMS MARKET, BY REGION
- 16.1 INTRODUCTION
- 16.2 NORTH AMERICA
- 16.2.1 US
- 16.2.1.1 Strong power demand and infrastructure development to drive market
- 16.2.2 CANADA
- 16.2.2.1 Increasing infrastructure investment and power generation to drive market
- 16.2.3 MEXICO
- 16.2.3.1 Increased investment in infrastructure and energy projects to drive market
- 16.2.1 US
- 16.3 EUROPE
- 16.3.1 GERMANY
- 16.3.1.1 Expanding power infrastructure and data center capacity to drive market
- 16.3.2 FRANCE
- 16.3.2.1 Investment in power infrastructure and electrification to drive market
- 16.3.3 UK
- 16.3.3.1 Government initiatives and data center investments to drive market
- 16.3.4 REST OF EUROPE
- 16.3.1 GERMANY
- 16.4 ASIA PACIFIC
- 16.4.1 CHINA
- 16.4.1.1 Expansion of transportation infrastructure to drive market
- 16.4.2 INDIA
- 16.4.2.1 Government initiatives and infrastructure investment to drive market
- 16.4.3 JAPAN
- 16.4.3.1 Infrastructure resilience investment to support market
- 16.4.4 SOUTH KOREA
- 16.4.4.1 Strong semiconductor and industrial manufacturing industry to fuel market
- 16.4.5 AUSTRALIA
- 16.4.5.1 Growth in mining and remote power applications to drive market
- 16.4.6 REST OF ASIA PACIFIC
- 16.4.1 CHINA
- 16.5 MIDDLE EAST & AFRICA
- 16.5.1 GCC COUNTRIES
- 16.5.1.1 Saudi Arabia
- 16.5.1.1.1 Vision 2030 infrastructure and giga-project development to drive market
- 16.5.1.2 UAE
- 16.5.1.2.1 Infrastructure development and data center expansion to boost market
- 16.5.1.3 Rest of GCC
- 16.5.1.1 Saudi Arabia
- 16.5.2 SOUTH AFRICA
- 16.5.2.1 Infrastructure and energy investment to boost market
- 16.5.3 REST OF MIDDLE EAST & AFRICA
- 16.5.1 GCC COUNTRIES
- 16.6 SOUTH AMERICA
- 16.6.1 BRAZIL
- 16.6.1.1 Infrastructure and industrial development to drive market
- 16.6.2 ARGENTINA
- 16.6.2.1 Energy and mining expansion to support market
- 16.6.3 REST OF SOUTH AMERICA
- 16.6.1 BRAZIL
17 COMPETITIVE LANDSCAPE
- 17.1 INTRODUCTION
- 17.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 17.3 REVENUE ANALYSIS, 2021-2025
- 17.4 MARKET SHARE ANALYSIS, 2025
- 17.5 PRODUCT COMPARISON
- 17.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 17.6.1 STARS
- 17.6.2 EMERGING LEADERS
- 17.6.3 PERVASIVE PLAYERS
- 17.6.4 PARTICIPANTS
- 17.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 17.6.5.1 Company footprint
- 17.6.5.2 Region footprint
- 17.6.5.3 Cooling type footprint
- 17.6.5.4 Generator design footprint
- 17.6.5.5 Application footprint
- 17.6.5.6 Power rating footprint
- 17.6.5.7 End-use footprint
- 17.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 17.7.1 PROGRESSIVE COMPANIES
- 17.7.2 RESPONSIVE COMPANIES
- 17.7.3 DYNAMIC COMPANIES
- 17.7.4 STARTING BLOCKS
- 17.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 17.7.5.1 Detailed list of key startups/SMEs
- 17.7.5.2 Competitive benchmarking of key startups/SMEs
- 17.8 COMPANY VALUATION & FINANCIAL METRICS
- 17.8.1 FINANCIAL METRICS
- 17.8.2 COMPANY VALUATION
- 17.8.3 ENTERPRISE VALUATION
- 17.9 COMPETITIVE SCENARIO
- 17.9.1 PRODUCT LAUNCHES
- 17.9.2 DEALS
- 17.9.3 EXPANSIONS
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 AKG OF AMERICA
- 18.1.1.1 Business overview
- 18.1.1.2 Products/Solutions/Services offered
- 18.1.1.3 Recent developments
- 18.1.1.3.1 Expansions
- 18.1.1.4 MnM view
- 18.1.1.4.1 Key strengths
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses and competitive threats
- 18.1.2 MODINE
- 18.1.2.1 Business overview
- 18.1.2.2 Products/Solutions/Services offered
- 18.1.2.3 Recent developments
- 18.1.2.3.1 Others
- 18.1.2.4 MnM view
- 18.1.2.4.1 Key strengths
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses and competitive threats
- 18.1.3 KELVION HOLDING GMBH
- 18.1.3.1 Business overview
- 18.1.3.2 Products/Solutions/Services offered
- 18.1.3.3 Recent developments
- 18.1.3.3.1 Expansions
- 18.1.3.3.2 Deals
- 18.1.3.4 MnM view
- 18.1.3.4.1 Key strengths
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses and competitive threats
- 18.1.4 API HEAT TRANSFER
- 18.1.4.1 Business overview
- 18.1.4.2 Products/Solutions/Services offered
- 18.1.4.3 Recent developments
- 18.1.4.3.1 Expansions
- 18.1.4.4 MnM view
- 18.1.4.4.1 Key strengths
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses and competitive threats
- 18.1.5 VESTAS AIRCOIL A/S
- 18.1.5.1 Business overview
- 18.1.5.2 Products/Solutions/Services offered
- 18.1.5.3 MnM view
- 18.1.5.3.1 Key strengths
- 18.1.5.3.2 Strategic choices
- 18.1.5.3.3 Weaknesses and competitive threats
- 18.1.6 LU-VE
- 18.1.6.1 Business overview
- 18.1.6.2 Products/Solutions/Services offered
- 18.1.6.3 MnM view
- 18.1.6.3.1 Key strengths
- 18.1.6.3.2 Strategic choices
- 18.1.6.3.3 Weaknesses and competitive threats
- 18.1.7 SPX TECHNOLOGIES
- 18.1.7.1 Business overview
- 18.1.7.2 Products/Solutions/Services offered
- 18.1.7.3 MnM view
- 18.1.7.3.1 Key strengths
- 18.1.7.3.2 Strategic choices
- 18.1.7.3.3 Weaknesses and competitive threats
- 18.1.8 ALFA LAVAL
- 18.1.8.1 Business overview
- 18.1.8.2 Products/Solutions/Services offered
- 18.1.8.3 MnM view
- 18.1.8.3.1 Key strengths
- 18.1.8.3.2 Strategic choices
- 18.1.8.3.3 Weaknesses and competitive threats
- 18.1.9 INC.
- 18.1.9.1 Business overview
- 18.1.9.2 Products/Solutions/Services offered
- 18.1.9.3 Recent developments
- 18.1.9.3.1 Product launches
- 18.1.9.3.2 Expansions
- 18.1.9.4 MnM view
- 18.1.9.4.1 Key strengths
- 18.1.9.4.2 Strategic choices
- 18.1.9.4.3 Weaknesses and competitive threats
- 18.1.10 GUANGXI DINGBO GENERATOR SET MANUFACTURING CO., LTD.
- 18.1.10.1 Business overview
- 18.1.10.2 Products/Solutions/Services offered
- 18.1.10.3 MnM view
- 18.1.10.3.1 Key strengths
- 18.1.10.3.2 Strategic choices
- 18.1.10.3.3 Weaknesses and competitive threats
- 18.1.1 AKG OF AMERICA
- 18.2 OTHER PLAYERS
- 18.2.1 ALKRAFT
- 18.2.2 AMERICAS GENERATORS INC
- 18.2.3 BANCO PRODUCTS (INDIA) LTD
- 18.2.4 BELL INTERCOOLERS
- 18.2.5 CHANGZHOU VRCOOLERTECH REFRIGERATION CO., LTD.
- 18.2.6 COXONS GROUP AUSTRALIA
- 18.2.7 JIANGSU WEICHUANG RADIATOR MANUFACTURING CO., LTD
- 18.2.8 MACALLISTER MACHINERY COMPANY, INC
- 18.2.9 NBR COOLING SYSTEMS
- 18.2.10 STERLING THERMAL TECHNOLOGY
- 18.2.11 TITANX ENGINE COOLING
- 18.2.12 TRANSTHERM COOLING INDUSTRIES LTD
- 18.2.13 VARUN RADIATORS
- 18.2.14 WINGFAN LTD. & CO. KG
- 18.2.15 WUXI XINSHENG HEAT EXCHANGER TECHNOLOGY CO., LTD
- 18.2.16 ASO GENSET
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH DATA
- 19.1.1 SECONDARY DATA
- 19.1.1.1 Key data from secondary sources
- 19.1.2 PRIMARY DATA
- 19.1.2.1 Key data from primary sources
- 19.1.2.2 Key industry insights
- 19.1.2.3 Breakdown of primary interviews
- 19.1.1 SECONDARY DATA
- 19.2 MARKET SIZE ESTIMATION
- 19.2.1 BOTTOM-UP APPROACH
- 19.2.2 TOP-DOWN APPROACH
- 19.3 DATA TRIANGULATION
- 19.4 STUDY ASSUMPTIONS
- 19.5 RESEARCH LIMITATIONS
20 APPENDIX
- 20.1 DISCUSSION GUIDE
- 20.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.3 CUSTOMIZATION OPTIONS
- 20.4 RELATED REPORTS
- 20.5 AUTHOR DETAILS
List of Tables
- TABLE 1 GENERATOR COOLING SYSTEMS MARKET: INCLUSIONS & EXCLUSIONS
- TABLE 2 GENERATOR COOLING SYSTEMS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 3 PROJECTED REAL GDP GROWTH (ANNUAL PERCENT CHANGE) OF KEY COUNTRIES, 2021-2030
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE TREND, BY REGION, 2023-2025 (USD/UNIT)
- TABLE 6 AVERAGE SELLING PRICE TREND, BY REGION, 2026-2031 (USD/UNIT))
- TABLE 7 AVERAGE SELLING PRICE TREND, BY TYPE, 2023-2025 (USD/UNIT)
- TABLE 8 AVERAGE SELLING PRICE TREND, BY TYPE, 2026-2031 (USD/UNIT)
- TABLE 9 IMPORT DATA FOR HS CODE 841990-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 EXPORT DATA FOR HS CODE 841990-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 12 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 13 TOP USE CASES AND MARKET POTENTIAL
- TABLE 14 BEST PRACTICES: NOTABLE INDUSTRY PRACTICES BY LEADING COMPANIES
- TABLE 15 GENERATOR COOLING SYSTEMS MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 16 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 17 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 SOUTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 GLOBAL STANDARDS IN GENERATOR COOLING SYSTEMS MARKET
- TABLE 23 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN GENERATOR COOLING SYSTEMS MARKET
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY (%)
- TABLE 25 KEY BUYING CRITERIA BY END-USE INDUSTRY
- TABLE 26 GENERATOR COOLING SYSTEMS MARKET: UNMET NEEDS IN KEY END-USE INDUSTRIES
- TABLE 27 GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 28 GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 29 GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 30 GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 31 GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (UNITS)
- TABLE 32 GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (UNITS)
- TABLE 33 GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 34 GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 35 GENERATOR COOLING SYSTEMS MARKET, BY CONSTRUCTION TYPE, 2023-2025 (USD MILLION)
- TABLE 36 GENERATOR COOLING SYSTEMS MARKET, BY CONSTRUCTION TYPE, 2026-2031 (USD MILLION)
- TABLE 37 GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (USD MILLION)
- TABLE 38 GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 39 GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (UNIT)
- TABLE 40 GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (UNIT)
- TABLE 41 GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 42 GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 43 GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (UNIT)
- TABLE 44 GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (UNIT)
- TABLE 45 GENERATOR COOLING SYSTEMS MARKET, BY GENERATOR DESIGN, 2023-2025 (USD MILLION)
- TABLE 46 GENERATOR COOLING SYSTEMS MARKET, BY GENERATOR DESIGN, 2026-2031 (USD MILLION)
- TABLE 47 GENERATOR COOLING SYSTEMS MARKET, BY GENERATOR DESIGN, 2023-2025 (UNIT)
- TABLE 48 GENERATOR COOLING SYSTEMS MARKET, BY GENERATOR DESIGN, 2026-2031 (UNIT)
- TABLE 49 GENERATOR COOLING SYSTEMS MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 50 GENERATOR COOLING SYSTEMS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 51 GENERATOR COOLING SYSTEMS MARKET, BY REGION, 2023-2025 (THOUSAND UNITS)
- TABLE 52 GENERATOR COOLING SYSTEMS MARKET, BY REGION, 2026-2031 (THOUSAND UNITS)
- TABLE 53 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 54 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 55 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 56 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 57 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 58 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 59 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 60 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 61 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (THOUSAND UNITS)
- TABLE 62 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (THOUSAND UNITS)
- TABLE 63 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 64 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 65 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (USD MILLION)
- TABLE 66 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 67 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (THOUSAND UNITS)
- TABLE 68 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (THOUSAND UNITS)
- TABLE 69 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 70 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 71 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 72 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 73 US: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 74 US: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 75 US: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 76 US: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 77 CANADA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 78 CANADA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 79 CANADA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 80 CANADA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 81 MEXICO: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 82 MEXICO: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 83 MEXICO: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 84 MEXICO: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 85 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 86 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 87 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 88 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 89 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 90 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 91 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 92 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 93 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (THOUSAND UNITS)
- TABLE 94 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (THOUSAND UNITS)
- TABLE 95 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 96 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 97 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (USD MILLION)
- TABLE 98 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 99 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (THOUSAND UNITS)
- TABLE 100 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (THOUSAND UNITS)
- TABLE 101 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 102 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 103 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 104 EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 105 GERMANY: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 106 GERMANY: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 107 GERMANY: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 108 GERMANY: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 109 FRANCE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 110 FRANCE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 111 FRANCE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 112 FRANCE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 113 UK: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 114 UK: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 115 UK: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 116 UK: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 117 REST OF EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 118 REST OF EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 119 REST OF EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 120 REST OF EUROPE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 121 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 122 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 123 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 124 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 125 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 126 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 127 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 128 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 129 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (THOUSAND UNITS)
- TABLE 130 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (THOUSAND UNITS)
- TABLE 131 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 132 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 133 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (USD MILLION)
- TABLE 134 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 135 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (THOUSAND UNITS)
- TABLE 136 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (THOUSAND UNITS)
- TABLE 137 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 138 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 139 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 140 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 141 CHINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 142 CHINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 143 CHINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 144 CHINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 145 INDIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 146 INDIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 147 INDIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 148 INDIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 149 JAPAN: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 150 JAPAN: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 151 JAPAN: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 152 JAPAN: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 153 SOUTH KOREA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 154 SOUTH KOREA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 155 SOUTH KOREA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 156 SOUTH KOREA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 157 AUSTRALIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 158 AUSTRALIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 159 AUSTRALIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 160 AUSTRALIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 161 REST OF ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 162 REST OF ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 163 REST OF ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 164 REST OF ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 165 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 166 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 167 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 168 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 169 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 170 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 171 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 172 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 173 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (THOUSAND UNITS)
- TABLE 174 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (THOUSAND UNITS)
- TABLE 175 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 176 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 177 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (USD MILLION)
- TABLE 178 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 179 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (THOUSAND UNITS)
- TABLE 180 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (THOUSAND UNITS)
- TABLE 181 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 182 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 183 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 184 MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 185 SAUDI ARABIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 186 SAUDI ARABIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 187 SAUDI ARABIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 188 SAUDI ARABIA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 189 UAE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 190 UAE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 191 UAE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 192 UAE: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 193 REST OF GCC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 194 REST OF GCC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 195 REST OF GCC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 196 REST OF GCC: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 197 SOUTH AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 198 SOUTH AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 199 SOUTH AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 200 SOUTH AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 201 REST OF MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 202 REST OF MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 203 REST OF MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 204 REST OF MIDDLE EAST & AFRICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 205 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 206 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 207 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 208 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 209 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 210 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY COOLING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 211 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 212 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 213 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2023-2025 (THOUSAND UNITS)
- TABLE 214 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY PRODUCT TYPE, 2026-2031 (THOUSAND UNITS)
- TABLE 215 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 216 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 217 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (USD MILLION)
- TABLE 218 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 219 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2023-2025 (THOUSAND UNITS)
- TABLE 220 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY POWER RATING, 2026-2031 (THOUSAND UNITS)
- TABLE 221 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 222 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 223 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 224 SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 225 BRAZIL: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 226 BRAZIL: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 227 BRAZIL: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 228 BRAZIL: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 229 ARGENTINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 230 ARGENTINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 231 ARGENTINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 232 ARGENTINA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 233 REST OF SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 234 REST OF SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 235 REST OF SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2023-2025 (THOUSAND UNITS)
- TABLE 236 REST OF SOUTH AMERICA: GENERATOR COOLING SYSTEMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND UNITS)
- TABLE 237 KEY STRATEGIES ADOPTED BY MAJOR PLAYERS IN GENERATOR COOLING SYSTEMS MARKET
- TABLE 238 GENERATOR COOLING SYSTEMS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 239 GENERATOR COOLING SYSTEMS MARKET: REGION FOOTPRINT
- TABLE 240 GENERATOR COOLING SYSTEMS MARKET: COOLING TYPE FOOTPRINT
- TABLE 241 GENERATOR COOLING SYSTEMS MARKET: GENERATOR DESIGN FOOTPRINT
- TABLE 242 GENERATOR COOLING SYSTEMS MARKET: APPLICATION FOOTPRINT
- TABLE 243 GENERATOR COOLING SYSTEMS MARKET: POWER RATING FOOTPRINT
- TABLE 244 GENERATOR COOLING SYSTEMS MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 245 GENERATOR COOLING SYSTEMS MARKET: DETAILED LIST OF KEY STARTUPS/SME PLAYERS
- TABLE 246 GENERATOR COOLING SYSTEMS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SME PLAYERS, BY COOLING TYPE, PRODUCT TYPE, END-USE INDUSTRY, AND REGION
- TABLE 247 GENERATOR COOLING SYSTEMS MARKET: PRODUCT LAUNCHES, JANUARY 2020- MAY 2026
- TABLE 248 GENERATOR COOLING SYSTEMS MARKET: DEALS, JANUARY 2020- MAY 2026
- TABLE 249 GENERATOR COOLING SYSTEMS MARKET: EXPANSIONS, JANUARY 2020-MAY 2026
- TABLE 250 AKG OF AMERICA: COMPANY OVERVIEW
- TABLE 251 AKG OF AMERICA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 252 AKG OF AMERICA: EXPANSIONS
- TABLE 253 MODINE: COMPANY OVERVIEW
- TABLE 254 MODINE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 255 MODINE: OTHERS
- TABLE 256 KELVION HOLDING GMBH: COMPANY OVERVIEW
- TABLE 257 KELVION HOLDING GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 258 KELVION HOLDING GMBH: EXPANSIONS
- TABLE 259 KELVION HOLDING GMBH: DEALS
- TABLE 260 API HEAT TRANSFER: COMPANY OVERVIEW
- TABLE 261 API HEAT TRANSFER: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 262 API HEAT TRANSFER: EXPANSIONS
- TABLE 263 VESTAS AIRCOIL A/S: COMPANY OVERVIEW
- TABLE 264 VESTAS AIRCOIL A/S: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 265 LU-VE: COMPANY OVERVIEW
- TABLE 266 LU-VE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 267 SPX TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 268 SPX TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 269 ALFA LAVAL: COMPANY OVERVIEW
- TABLE 270 ALFA LAVAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 271 CUMMINS INC.: COMPANY OVERVIEW
- TABLE 272 CUMMINS INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 273 CUMMINS INC.: PRODUCT LAUNCHES
- TABLE 274 CUMMINS INC.: EXPANSIONS
- TABLE 275 GUANGXI DINGBO GENERATOR SET MANUFACTURING CO., LTD.: COMPANY OVERVIEW
- TABLE 276 GUANGXI DINGBO GENERATOR SET MANUFACTURING CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 277 ALKRAFT: COMPANY OVERVIEW
- TABLE 278 AMERICAS GENERATORS INC: COMPANY OVERVIEW
- TABLE 279 BANCO PRODUCTS (INDIA) LTD: COMPANY OVERVIEW
- TABLE 280 BELL INTERCOOLERS: COMPANY OVERVIEW
- TABLE 281 CHANGZHOU VRCOOLERTECH REFRIGERATION CO., LTD.: COMPANY OVERVIEW
- TABLE 282 COXONS GROUP AUSTRALIA: COMPANY OVERVIEW
- TABLE 283 JIANGSU WEICHUANG RADIATOR MANUFACTURING CO., LTD: COMPANY OVERVIEW
- TABLE 284 MACALLISTER MACHINERY COMPANY, INC: COMPANY OVERVIEW
- TABLE 285 NBR COOLING SYSTEMS: COMPANY OVERVIEW
- TABLE 286 STERLING THERMAL TECHNOLOGY: COMPANY OVERVIEW
- TABLE 287 TITANX ENGINE COOLING: COMPANY OVERVIEW
- TABLE 288 TRANSTHERM COOLING INDUSTRIES LTD: COMPANY OVERVIEW
- TABLE 289 VARUN RADIATORS: COMPANY OVERVIEW
- TABLE 290 WINGFAN LTD. & CO. KG: COMPANY OVERVIEW
- TABLE 291 WUXI XINSHENG HEAT EXCHANGER TECHNOLOGY CO., LTD: COMPANY OVERVIEW
- TABLE 292 ASO GENSET: COMPANY OVERVIEW
List of Figures
- FIGURE 1 GENERATOR COOLING SYSTEMS MARKET SEGMENTATION & REGIONAL SCOPE
- FIGURE 2 GENERATOR COOLING SYSTEMS MARKET: YEARS CONSIDERED
- FIGURE 3 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 4 GENERATOR COOLING SYSTEMS MARKET, 2023-2031 (USD BILLION)
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN GENERATOR COOLING SYSTEMS MARKET, 2020-2025
- FIGURE 6 DISRUPTIVE TRENDS IMPACTING GROWTH OF GENERATOR COOLING SYSTEMS MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN GENERATOR COOLING SYSTEMS MARKET, 2026-2031
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 9 ASIA PACIFIC TO OFFER LUCRATIVE OPPORTUNITIES IN GENERATOR COOLING SYSTEMS MARKET DURING FORECAST PERIOD
- FIGURE 10 REMOTE RADIATORS COOLING SYSTEMS TO RECORD HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 11 STATIONARY TO CAPTURE DOMINANT MARKET SHARE DURING FORECAST PERIOD
- FIGURE 12 UPTO 500KW POWER RATING TO RECORD HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 13 INDUSTRIAL SEGMENT TO CAPTURE DOMINANT MARKET SHARE DURING FORECAST PERIOD
- FIGURE 14 INDIA TO BE MOST LUCRATIVE MARKET DURING FORECAST PERIOD
- FIGURE 15 GENERATOR COOLING SYSTEMS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 16 PORTER'S FIVE FORCES ANALYSIS
- FIGURE 17 GENERATOR COOLING SYSTEMS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 18 GENERATOR COOLING SYSTEMS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 19 IMPORT DATA FOR HS CODE 841990-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 20 EXPORT DATA FOR HS CODE 841990-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 21 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 22 INVESTMENT AND FUNDING SCENARIO, 2022-2026 (USD MILLION)
- FIGURE 23 PATENTS APPLIED AND GRANTED, 2015-2025
- FIGURE 24 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 25 TOP JURISDICTION, BY DOCUMENT
- FIGURE 26 GENERATOR COOLING SYSTEMS MARKET: DECISION-MAKING FACTORS
- FIGURE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY
- FIGURE 28 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- FIGURE 29 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 30 STANDBY TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 31 INDUSTRIAL TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 32 LIQUID-COOLED SYSTEMS TO ACCOUNT FOR LARGEST SHARE DURING FORECAST PERIOD
- FIGURE 33 HEAT EXCHANGER CONSTRUCTION TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 34 UP TO 500 KW TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 35 ENGINE MOUNTED COOLING SYSTEMS TO ACCOUNT FOR LARGEST SHARE DURING FORECAST PERIOD
- FIGURE 36 STATIONARY TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 37 CHINA TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 38 NORTH AMERICA: GENERATOR COOLING SYSTEMS MARKET SNAPSHOT
- FIGURE 39 EUROPE: GENERATOR COOLING SYSTEMS MARKET SNAPSHOT
- FIGURE 40 ASIA PACIFIC: GENERATOR COOLING SYSTEMS MARKET SNAPSHOT
- FIGURE 41 REVENUE ANALYSIS OF KEY PLAYERS IN GENERATOR COOLING SYSTEMS MARKET, 2021-2025 (USD BILLION)
- FIGURE 42 GENERATOR COOLING SYSTEMS MARKET SHARE ANALYSIS, 2025
- FIGURE 43 GENERATOR COOLING SYSTEMS MARKET: PRODUCT COMPARATIVE ANALYSIS
- FIGURE 44 GENERATOR COOLING SYSTEMS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 45 GENERATOR COOLING SYSTEMS MARKET: COMPANY FOOTPRINT
- FIGURE 46 GENERATOR COOLING SYSTEMS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 47 EV/EBITDA OF KEY MANUFACTURERS IN GENERATOR COOLING SYSTEMS MARKET
- FIGURE 48 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY MANUFACTURERS IN GENERATOR COOLING SYSTEMS MARKET
- FIGURE 49 ENTERPRISE VALUATION OF KEY PLAYERS IN GENERATOR COOLING SYSTEMS MARKET (2025)
- FIGURE 50 MODINE: COMPANY SNAPSHOT
- FIGURE 51 LU-VE: COMPANY SNAPSHOT
- FIGURE 52 SPX TECHNOLOGIES: COMPANY SNAPSHOT
- FIGURE 53 ALFA LAVAL: COMPANY SNAPSHOT
- FIGURE 54 CUMMINS INC.: COMPANY SNAPSHOT
- FIGURE 55 GENERATOR COOLING SYSTEMS MARKET: RESEARCH DESIGN
- FIGURE 56 KEY DATA FROM SECONDARY SOURCES IN GENERATOR COOLING SYSTEMS MARKET
- FIGURE 57 KEY DATA FROM PRIMARY SOURCES IN GENERATOR COOLING SYSTEMS MARKET
- FIGURE 58 KEY INSIGHTS FROM PRIMARY EXPERTS IN GENERATOR COOLING SYSTEMS MARKET
- FIGURE 59 BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 60 GENERATOR COOLING SYSTEMS MARKET: BOTTOM-UP APPROACH
- FIGURE 61 GENERATOR COOLING SYSTEMS MARKET: TOP-DOWN APPROACH
- FIGURE 62 GENERATOR COOLING SYSTEMS MARKET: DATA TRIANGULATION
- FIGURE 63 GENERATOR COOLING SYSTEMS MARKET: STUDY ASSUMPTIONS
- FIGURE 64 GENERATOR COOLING SYSTEMS MARKET: RESEARCH LIMITATIONS

