PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2136423
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2136423
SCADA Market by Component (Programmable Logic Controllers, Remote Terminal Units, Human-Machine Interfaces, Communication Systems, Input/Output Devices, Sensors, Actuators, Terminal Blocks, Connectors) - Global Forecast to 2032
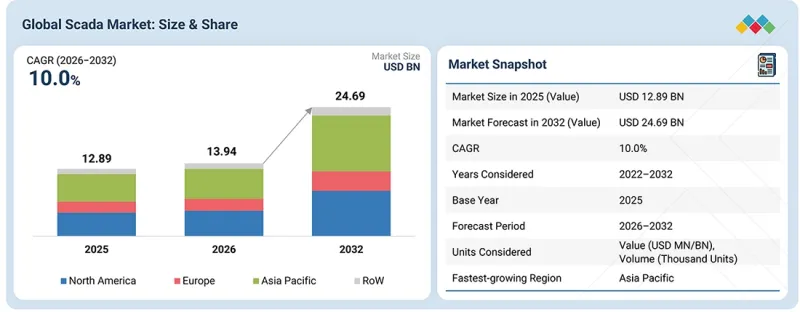
With a CAGR of 10.0%, the global SCADA market is projected to grow from USD 13.94 billion in 2026 to USD 24.69 billion by 2032. Growth is supported by increasing automation across utilities, discrete manufacturing, and process industries, along with rising investments in digital infrastructure. As industries seek better real-time visibility, operational efficiency, and system resilience, SCADA solutions are becoming increasingly important for centralized monitoring and control.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Billion) |
| Segments | By Component, Devices, Sensors and Region |
| Regions covered | North America, Europe, APAC, RoW |
Utilities such as power, water and wastewater treatment, transportation, and telecommunications are adopting SCADA to modernize infrastructure and improve service reliability. Discrete industries, including automotive, electronics, and semiconductors, use SCADA to support automated, data-driven operations, while process industries rely on these systems for process monitoring, safety, and compliance. Integrating SCADA with industrial IoT, AI-based analytics, cloud platforms, and edge computing is further expanding system capabilities and enabling remote monitoring and predictive maintenance. As industries continue to pursue digitalization and smarter operations, demand for advanced SCADA solutions is expected to increase across key application sectors.
"Rising demand for operational support to drive growth of services segment in the SCADA market"
The services segment is expected to grow strongly in the SCADA market, supported by rising demand for system integration, remote support, and lifecycle maintenance across industrial and utility operations. As SCADA systems become more complex, organizations are placing greater emphasis on services that improve system reliability, cybersecurity, and operational performance. The growing adoption of cloud-based SCADA, remote monitoring, and predictive maintenance is further increasing demand for professional and managed services. In addition, digital transformation initiatives are creating opportunities for technical consulting, system upgrades, and training services. These services help organizations reduce downtime, maintain system performance, and maximize the value of SCADA investments. The increasing focus on operational efficiency, safety, and compliance is expected to further support the role of services across SCADA deployments.
"Discrete manufacturing to capture a significant share of the SCADA market"
The discrete manufacturing segment is expected to capture a significant share of the SCADA market during the forecast period, supported by increasing adoption of smart manufacturing and industrial automation technologies. Industries such as automotive, semiconductor, and electronics are increasingly deploying SCADA solutions to improve operational visibility, enable real-time monitoring, and support data-driven decision-making. The integration of SCADA with connected equipment and automation systems helps manufacturers improve process transparency, reduce downtime, and enhance production efficiency. Among these industries, semiconductor and electronics manufacturers are increasingly adopting SCADA to support precise process control, production flexibility, and quality management. As discrete manufacturers continue to invest in digital transformation and automated production environments, SCADA is expected to remain an important technology for improving operational performance and managing complex manufacturing processes.
"Industrial automation and infrastructure modernization to strengthen SCADA market growth in Europe"
Europe is expected to remain a major market for SCADA during the forecast period, supported by its mature industrial base, advanced automation capabilities, and continued investments in infrastructure modernization. Countries such as Germany, the UK, France, Italy, and Spain are expanding industrial digitalization and upgrading utility infrastructure, creating sustained demand for SCADA systems. Government initiatives focused on smart grids, energy efficiency, renewable energy integration, and digital transformation are further supporting market growth. The region's strong presence in automotive, chemicals, pharmaceuticals, food & beverage, and process industries is also driving SCADA adoption to improve operational visibility, process control, and asset performance. Additionally, the modernization of aging industrial and utility infrastructure is encouraging organizations to upgrade legacy control systems. As European industries continue to prioritize automation, resilience, and digital operations, the region is expected to remain a key market for SCADA solutions.
- By Company Type: Tier 1 - 45%, Tier 2 - 35%, and Tier 3 - 20%
- By Designation: Directors - 45%, C-level Executives - 30%, and Others - 25%
- By Region: North America - 45%, Europe - 25%, Asia Pacific - 20%, and RoW - 10%
Prominent players profiled in this report include Rockwell Automation (US), ABB (Switzerland), Schneider Electric (France), Emerson Electric Co. (US), Siemens (Germany), GE Vernova (US), Honeywell International Inc. (US), Mitsubishi Electric Corporation (Japan), OMRON Corporation (Japan), and Yokogawa Electric Corporation (Japan).
Research Coverage:
The report defines, describes, and forecasts the SCADA market based on offering (Hardware, Software, Services), end user (Process Industries, Discrete Manufacturing, Utilities), and region (North America, Europe, Asia Pacific, Middle East & Africa, and Latin America). The hardware segment is further analyzed by component, including Programmable Logic Controllers (PLCs), Remote Terminal Units (RTUs), Human-Machine Interfaces (HMIs), and Other Components. Software is analyzed by deployment mode, including On-premises Deployment and Cloud Deployment, while services are segmented into Professional Services and Managed Services. Process industries include Chemicals, Pharmaceuticals, Food & Beverage, Oil & Gas, and Other Process Industries; discrete manufacturing includes Automotive, Semiconductor & Electronics, and Other Discrete Manufacturing; and utilities include Power, Water & Wastewater Treatment, Transportation, and Telecommunication. The report provides detailed information regarding drivers, restraints, opportunities, and challenges influencing the market's growth. It also analyzes the value chain, ecosystem, investment and funding landscape, pricing analysis, technology trends, Porter's Five Forces, key stakeholders and buying criteria, case studies, trade analysis, patent analysis, key conferences and events, regulatory landscape, standards and frameworks, and the impact of AI on the SCADA market. The report further analyzes competitive developments, including product launches, acquisitions, partnerships, collaborations, expansions, and strategies adopted by key players to strengthen their market positions.
Reasons to Buy This Report:
The report will help market leaders and new entrants assess the overall SCADA market and its key segments, including offering and end user. It will help stakeholders understand the competitive landscape and gain insights to strengthen their market positioning and develop suitable go-to-market strategies. The report also provides a comprehensive view of the market's key drivers, restraints, opportunities, and challenges, supporting informed business and investment decisions.
The report will provide insights into the following points:
- Analysis of Key Drivers (growing government support for the adoption of SCADA systems and unprecedented growth in renewable energy deployment), restraints (significant installation and maintenance costs associated with SCADA systems and high complexity and extensive customization requirements of SCADA systems), opportunities (rapid advancements in wireless sensor network technologies and growing adoption of SCADA-Big Data integration for enhanced operational intelligence), and challenges (increasing vulnerability of SCADA systems to evolving cybersecurity threats and limited compatibility among communication protocols used in SCADA systems) influencing the growth of the SCADA market.
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product launches in the SCADA market
- Market Development: Comprehensive information about lucrative markets (The report analyzes the SCADA market across various regions.)
- Market Diversification: Exhaustive information about new products launched, untapped geographies, recent developments, and investments in the SCADA market
- Competitive Assessment: In-depth assessment of market share, growth strategies, and offerings of leading players, including Rockwell Automation (US), ABB (Switzerland), Schneider Electric (France), Siemens (Germany), and GE Vernova (US), in the SCADA market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 YEARS CONSIDERED
- 1.3.3 INCLUSIONS AND EXCLUSIONS
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 LIMITATIONS
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN SCADA MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ASIA PACIFIC TO CREATE LUCRATIVE OPPORTUNITIES FOR PLAYERS IN SCADA MARKET
- 3.2 SCADA MARKET, BY OFFERING
- 3.3 SCADA MARKET, BY END USER
- 3.4 SCADA MARKET, BY GEOGRAPHY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing Industry 4.0 adoption across manufacturing and process industries
- 4.2.1.2 Integration of AI and IoT with SCADA platforms
- 4.2.1.3 Growing demand for mobile and remote SCADA access
- 4.2.1.4 Increasing rollout of smart city developments
- 4.2.1.5 Government initiatives and funding for critical infrastructure
- 4.2.1.6 Growing focus on renewable energy capacity additions
- 4.2.2 RESTRAINTS
- 4.2.2.1 High installation, licensing, and maintenance costs
- 4.2.2.2 System complexity and extensive customization requirements
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Advances in wireless sensor networks for dispersed assets
- 4.2.3.2 Shift to hybrid cloud-based SCADA infrastructure
- 4.2.3.3 Convergence of SCADA with big data analytics and 5G
- 4.2.3.4 Expansion into transportation, smart buildings, and agriculture
- 4.2.3.5 Scale-up of floating solar PV projects
- 4.2.4 CHALLENGES
- 4.2.4.1 Growing cybersecurity exposure of connected SCADA systems
- 4.2.4.2 Communication protocol incompatibility and legacy integration
- 4.2.1 DRIVERS
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 PORTER'S FIVE FORCES ANALYSIS
- 5.2.1 BARGAINING POWER OF SUPPLIERS
- 5.2.2 BARGAINING POWER OF BUYERS
- 5.2.3 THREAT OF NEW ENTRANTS
- 5.2.4 THREAT OF SUBSTITUTES
- 5.2.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.3 MACROECONOMIC OUTLOOK
- 5.3.1 INTRODUCTION
- 5.3.2 GDP TRENDS AND FORECAST
- 5.3.3 TRENDS IN GLOBAL PROCESS INDUSTRIES
- 5.3.4 TRENDS IN GLOBAL DISCRETE INDUSTRIES
- 5.3.5 TRENDS IN GLOBAL UTILITIES
- 5.4 VALUE CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 PRICING RANGE OF PLCS, BY KEY PLAYER, 2025
- 5.6.2 AVERAGE SELLING PRICE TREND OF RTUS, 2022-2025
- 5.6.3 AVERAGE SELLING PRICING OF SCADA SOFTWARE, BY KEY PLAYER, 2025
- 5.6.4 AVERAGE SELLING PRICE TREND OF RTUS, BY REGION, 2022-2025
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT SCENARIO (903289)
- 5.7.2 EXPORT SCENARIO (903289)
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO, 2021-2025
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 SHOPPING MALLS IN ITALY DEPLOY EMERSON ELECTRIC CO.'S SCADA SYSTEM TO ENSURE SECURE MONITORING
- 5.10.2 MADTREE BREWING COMPANY IMPLEMENTS INDUCTIVE AUTOMATION'S IGNITION SOLUTION TO STREAMLINE OPERATIONS
- 5.10.3 EMS ADOPTS OVARRO'S SCADA SOLUTION TO IMPROVE DATA PRESENTATION TO CLIENTS
- 5.10.4 GUJARAT REFINERY OF INDIAN OIL AUTOMATES PLANT WITH HONEYWELL'S SCADA SOLUTION TO MINIMIZE DOWNTIME
- 5.11 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.12 IMPACT OF 2025 US TARIFF - OVERVIEW
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON COUNTRIES/REGIONS
- 5.12.4.1 US
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END USERS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 IOT
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 CLOUD COMPUTING
- 6.2.2 EDGE COMPUTING
- 6.2.3 AI
- 6.3 TECHNOLOGY ROADMAP
- 6.4 PATENT ANALYSIS
- 6.5 IMPACT OF AI ON SCADA MARKET
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL
- 6.5.2 BEST PRACTICES FOLLOWED BY OEMS/MANUFACTURERS IN SCADA MARKET
- 6.5.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN SCADA MARKET
- 6.5.4 INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.5 CLIENTS' READINESS TO ADOPT AI IN SCADA MARKET
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.3 REGION-WISE SCADA STANDARDS/REGULATIONS/ REGULATORY AUTHORITIES
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END USERS
9 IMPORTANT FEATURES OF LATEST SCADA SYSTEMS
- 9.1 INTRODUCTION
- 9.2 HIGH PERFORMANCE AND RAPID DATA COLLECTION CAPACITY
- 9.3 LIVE AND SELF-SERVICE DASHBOARDS
- 9.4 PREDICTIVE ANALYTICS IN FAULT DETECTION
- 9.5 UNIVERSAL CONNECTIVITY AND IOT-READY OPERATIONS
- 9.6 2D AND 3D VISUALIZATION
- 9.7 UP-TO-DATE ALARMING
- 9.8 INDUSTRY-SPECIFIC CUSTOMIZATION AND BEST PRACTICES
- 9.9 MISSION-CRITICAL REDUNDANCY
- 9.10 INTEGRATED SMS/EMAIL ALERTS
- 9.11 CYBERSECURITY AND ZERO-TRUST ARCHITECTURE
10 TYPES AND CYBERSECURITY-RELATED THREATS AND COUNTERMEASURES
- 10.1 INTRODUCTION
- 10.2 TYPES OF SCADA SYSTEMS
- 10.2.1 FIRST GENERATION
- 10.2.2 SECOND GENERATION
- 10.2.3 THIRD GENERATION
- 10.2.4 FOURTH GENERATION
- 10.3 CYBERSECURITY RISKS ASSOCIATED WITH SCADA SYSTEMS AND COUNTERMEASURES
- 10.3.1 CYBER THREATS
- 10.3.1.1 Hacking
- 10.3.1.2 Malware
- 10.3.1.3 Inside errors
- 10.3.2 ROOT CAUSES OF CYBERATTACKS
- 10.3.2.1 Software development loopholes
- 10.3.2.2 Monitoring issues
- 10.3.2.3 Poor training and maintenance
- 10.3.3 PROTECTION SOLUTIONS
- 10.3.3.1 Software management
- 10.3.3.2 Network management
- 10.3.3.3 User access management
- 10.3.1 CYBER THREATS
11 TOP SCADA USE CASES/APPLICATIONS
- 11.1 INTRODUCTION
- 11.2 REAL-TIME MONITORING
- 11.3 REMOTE ACCESSIBILITY & CONTROL
- 11.4 GRID INTEGRATION
- 11.5 DATA ANALYSIS & OPTIMIZATION
- 11.6 FAULT DETECTION & PREDICTIVE MAINTENANCE
12 SCADA MARKET, BY OFFERING
- 12.1 INTRODUCTION
- 12.2 HARDWARE
- 12.2.1 PROGRAMMABLE LOGIC CONTROLLER
- 12.2.1.1 Growing industrial automation to accelerate demand for PLCs
- 12.2.2 REMOTE TERMINAL UNIT
- 12.2.2.1 Increasing need for reliable remote control to foster segmental growth
- 12.2.3 HUMAN-MACHINE INTERFACE
- 12.2.3.1 Rising demand for intuitive operator interfaces to increase HMI adoption
- 12.2.4 COMMUNICATION SYSTEMS
- 12.2.4.1 Escalating requirement for reliable and secure data transmission to facilitate communication system adoption
- 12.2.4.2 Wired communication systems
- 12.2.4.3 Wireless communication systems
- 12.2.5 OTHER HARDWARE COMPONENTS
- 12.2.1 PROGRAMMABLE LOGIC CONTROLLER
- 12.3 SOFTWARE
- 12.3.1 ON-PREMISES
- 12.3.1.1 Growing concerns over data privacy and cybersecurity to foster segmental growth
- 12.3.2 CLOUD-BASED
- 12.3.2.1 Easy data accessibility and low capital requirement to strengthen segmental growth
- 12.3.1 ON-PREMISES
- 12.4 SERVICES
- 12.4.1 PROFESSIONAL SERVICES
- 12.4.1.1 Growing complexity of industrial SCADA deployments to foster segmental growth
- 12.4.2 MANAGED SERVICES
- 12.4.2.1 Escalating cybersecurity threats and uptime requirements to facilitate managed services demand
- 12.4.1 PROFESSIONAL SERVICES
13 SCADA MARKET, BY END USER
- 13.1 INTRODUCTION
- 13.2 PROCESS INDUSTRIES
- 13.2.1 CHEMICALS
- 13.2.1.1 Inclination toward safe and reliable operations to drive SCADA adoption
- 13.2.2 PHARMACEUTICALS
- 13.2.2.1 Stringent hygiene and safety standards to unlock growth potential for SCADA solution providers
- 13.2.3 FOOD & BEVERAGES
- 13.2.3.1 Traceability demands and stringent food safety codes to accelerate SCADA uptake
- 13.2.4 OIL & GAS
- 13.2.4.1 Complex field operations and safety exposure to accelerate SCADA integration
- 13.2.5 OTHER PROCESS INDUSTRIES
- 13.2.1 CHEMICALS
- 13.3 DISCRETE INDUSTRIES
- 13.3.1 AUTOMOTIVE
- 13.3.1.1 Strong focus on achieving minimal wastage and higher throughput to strengthen SCADA demand
- 13.3.2 SEMICONDUCTOR & ELECTRONICS
- 13.3.2.1 Cleanroom precision and yield improvement need to promote SCADA adoption
- 13.3.3 OTHER DISCRETE INDUSTRIES
- 13.3.1 AUTOMOTIVE
- 13.4 UTILITIES
- 13.4.1 POWER
- 13.4.1.1 Renewable integration and grid-wide oversight requirements to reinforce SCADA demand
- 13.4.2 WATER & WASTEWATER TREATMENT
- 13.4.2.1 Cloud-based monitoring and tighter discharge norms to spur SCADA installations
- 13.4.3 TRANSPORTATION
- 13.4.3.1 Electrified metro and traction networks to create fresh SCADA opportunities
- 13.4.3.2 Traffic signal systems
- 13.4.3.3 Mass transit systems and railway traction systems
- 13.4.4 TELECOMMUNICATIONS
- 13.4.4.1 5G rollouts and remote oversight of network infrastructure to propel demand
- 13.4.1 POWER
14 SCADA MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Increasing cybersecurity investments to support market growth
- 14.2.2 CANADA
- 14.2.2.1 Increasing complexity of oil & gas operations and water utility networks to widen SCADA system deployment
- 14.2.3 MEXICO
- 14.2.3.1 Accelerating distribution grid automation and new factory build- outs to contribute to market growth
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 UK
- 14.3.1.1 Stringent infrastructure security mandates and wind asset monitoring to reinforce market growth
- 14.3.2 GERMANY
- 14.3.2.1 Widespread Industry 4.0 manufacturing upgrades to anchor SCADA demand growth
- 14.3.3 FRANCE
- 14.3.3.1 Ongoing transportation and power network modernization to broaden SCADA installations
- 14.3.4 ITALY
- 14.3.4.1 Large-scale grid investment and PNRR funding toward Industry
- 14.3.1 UK
- 4.0 initiatives to accelerate SCADA demand
- 14.3.5 SPAIN
- 14.3.5.1 Surging renewable capacity additions and grid stability needs to expand SCADA adoption
- 14.3.6 REST OF EUROPE
- 14.3.5 SPAIN
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Strong power system reliability needs and electronics manufacturing scale to fuel market growth
- 14.4.2 JAPAN
- 14.4.2.1 Steady water utility automation and wind power expansion projects to foster market expansion
- 14.4.3 SOUTH KOREA
- 14.4.3.1 Robust manufacturing capacity and renewable integration targets to bolster market growth
- 14.4.4 INDIA
- 14.4.4.1 Rollout of smart city mission and urban utility expansion programs to augment market growth
- 14.4.5 AUSTRALIA
- 14.4.5.1 Growing adoption of remote asset monitoring in utilities and industrial sectors to increase SCADA usage
- 14.4.6 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 ROW
- 14.5.1 MIDDLE EAST
- 14.5.1.1 GCC
- 14.5.1.1.1 Deepening automation of oil & gas and water utility assets to strengthen SCADA adoption
- 14.5.1.2 Rest of Middle East
- 14.5.1.1 GCC
- 14.5.2 AFRICA
- 14.5.2.1 South Africa
- 14.5.2.1.1 Mining modernization and infrastructure investments to sustain market growth
- 14.5.2.2 Rest of Africa
- 14.5.2.1 South Africa
- 14.5.3 SOUTH AMERICA
- 14.5.3.1 Brazil
- 14.5.3.1.1 Industrial digitalization and infrastructure investments to facilitate market expansion
- 14.5.3.2 Argentina
- 14.5.3.2.1 Energy sector modernization and industrial automation to fuel market growth
- 14.5.3.3 Rest of South America
- 14.5.3.1 Brazil
- 14.5.1 MIDDLE EAST
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2026
- 15.3 MARKET SHARE ANALYSIS, 2025
- 15.4 REVENUE ANALYSIS, 2021-2025
- 15.5 COMPANY VALUATION AND FINANCIAL METRICS
- 15.6 BRAND COMPARISON
- 15.6.1 SCHNEIDER ELECTRIC (FRANCE)
- 15.6.2 ABB (SWITZERLAND)
- 15.6.3 EMERSON ELECTRIC CO. (US)
- 15.6.4 ROCKWELL AUTOMATION (US)
- 15.6.5 SIEMENS (GERMANY)
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.7.5.1 Company footprint (key players)
- 15.7.5.2 Region footprint (key players)
- 15.7.5.3 Offering footprint (key players)
- 15.7.5.4 End user footprint (key players)
- 15.7.6 COMPANY FOOTPRINT: SME/STARTUP PLAYERS, 2025
- 15.7.6.1 Company footprint (startups/SMES)
- 15.7.6.2 Region footprint (startups/SMEs)
- 15.7.6.3 Offering footprint (startups/SMEs)
- 15.7.6.4 End user footprint (startups/SMEs)
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES IN SCADA MARKET, 2025
- 15.8.5.1 Detailed list of key startups/SMEs in SCADA Market
- 15.8.5.2 Competitive benchmarking of key startups/SMEs
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES
- 15.9.2 DEALS
- 15.9.3 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 SCHNEIDER ELECTRIC
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Other developments
- 16.1.1.4 MnM view
- 16.1.1.4.1 Key strengths
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 SIEMENS
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Product launches
- 16.1.2.3.2 Deals
- 16.1.2.4 MnM view
- 16.1.2.4.1 Key strengths
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 ABB
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Product launches
- 16.1.3.3.2 Deals
- 16.1.3.3.3 Expansions
- 16.1.3.3.4 Other developments
- 16.1.3.4 MnM view
- 16.1.3.4.1 Key strengths
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 ROCKWELL AUTOMATION
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches
- 16.1.4.3.2 Deals
- 16.1.4.4 MnM view
- 16.1.4.4.1 Key strengths
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses and competitive threats
- 16.1.5 EMERSON ELECTRIC CO.
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Deals
- 16.1.5.4 MnM view
- 16.1.5.4.1 Key strengths
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses and competitive threats
- 16.1.6 COPA-DATA
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Product launches
- 16.1.6.3.2 Deals
- 16.1.6.3.3 Expansions
- 16.1.7 HONEYWELL INTERNATIONAL INC.
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Product launches
- 16.1.7.3.2 Deals
- 16.1.8 MITSUBISHI ELECTRIC CORPORATION
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Deals
- 16.1.9 OMRON CORPORATION
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches
- 16.1.10 YOKOGAWA ELECTRIC CORPORATION
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Product launches
- 16.1.10.3.2 Deals
- 16.1.11 HITACHI ENERGY LTD
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Solutions/Services offered
- 16.1.1 SCHNEIDER ELECTRIC
- 16.2 OTHER PLAYERS
- 16.2.1 CAPULA LTD
- 16.2.2 DATA FLOW SYSTEMS
- 16.2.3 FLOWCHIEF GMBH
- 16.2.4 OPOURA
- 16.2.5 POWER FACTORS
- 16.2.6 ELYNX TECHNOLOGIES, LLC.
- 16.2.7 EMR INTEGRATED SOLUTIONS
- 16.2.8 INDUCTIVE AUTOMATION, LLC
- 16.2.9 ISOTROL
- 16.2.10 PILZ GMBH & CO. KG
- 16.2.11 SPRECHER AUTOMATION GMBH
- 16.2.12 SURVALENT TECHNOLOGY CORPORATION
- 16.2.13 WILLOWGLEN SYSTEMS
- 16.2.14 TRIHEDRAL ENGINEERING LIMITED
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY AND PRIMARY RESEARCH
- 17.1.2 SECONDARY DATA
- 17.1.2.1 List of major secondary sources
- 17.1.2.2 Key data from secondary sources
- 17.1.3 PRIMARY DATA
- 17.1.3.1 Breakdown of primaries
- 17.1.3.2 Key data from primary sources
- 17.1.3.3 Key primary participants
- 17.1.3.4 Key industry insights
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.2 TOP-DOWN APPROACH
- 17.2.3 MARKET SIZE CALCULATION FOR BASE YEAR
- 17.3 MARKET FORECAST APPROACH
- 17.3.1 SUPPLY SIDE
- 17.3.2 DEMAND SIDE
- 17.4 DATA TRIANGULATION
- 17.5 RESEARCH ASSUMPTIONS
- 17.6 RESEARCH LIMITATIONS
- 17.7 RISK ASSESSMENT
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS
List of Tables
- TABLE 1 REPORT INCLUSIONS AND EXCLUSIONS
- TABLE 2 SUMMARY OF CHANGES MADE IN UPDATED REPORT VERSION
- TABLE 3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- TABLE 4 MARKET DYNAMICS
- TABLE 5 SCADA MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 6 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021-2030
- TABLE 7 ROLE OF PLAYERS IN ECOSYSTEM
- TABLE 8 INDICATIVE PRICING OF PLCS OFFERED BY KEY PLAYERS, 2025 (USD)
- TABLE 9 AVERAGE SELLING PRICE TREND OF RTUS, 2022-2025 (USD)
- TABLE 10 PRICING ANALYSIS OF RTUS, BY TYPE
- TABLE 11 VTSCADA PRICING BREAKDOWN, BY I/O TAG AND BUNDLE TYPE, 2025 (USD)
- TABLE 12 IGNITION ENTERPRISE SCADA PACKAGE PRICING BREAKDOWN, BY SOFTWARE COMPONENT, 2025 (USD)
- TABLE 13 AVERAGE SELLING PRICE TREND OF RTUS, BY REGION, 2022-2025 (USD)
- TABLE 14 IMPORT DATA FOR HS CODE 903289-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 15 EXPORT DATA FOR HS CODE 903289-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 16 IMPLEMENTATION OF SCADA SYSTEM TO MONITOR AND CONTROL SHOPPING MALLS AND HYPERMARKETS
- TABLE 17 DEPLOYMENT OF SCADA BY BREWING COMPANY TO ENHANCE DATA VISIBILITY
- TABLE 18 ADOPTION OF SCADA SOLUTION IN WATER SUPPLY SYSTEM BY EMS TO IMPROVE DATA PRESENTATION
- TABLE 19 INSTALLATION OF SCADA BY INDIAN OIL CORPORATION TO REDUCE MAINTENANCE COST
- TABLE 20 SCADA MARKET: LIST OF CONFERENCES AND EVENTS, 2026-2027
- TABLE 21 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 22 SCADA MARKET: TECHNOLOGY ROADMAP
- TABLE 23 SCADA MARKET: LIST OF APPLIED/GRANTED PATENTS, 2025-2026
- TABLE 24 TOP USE CASES AND MARKET POTENTIAL
- TABLE 25 BEST PRACTICES IMPLEMENTED BY COMPANIES
- TABLE 26 SCADA MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 27 INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 28 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 29 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 30 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 31 ROW: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 32 SCADA INDUSTRY STANDARDS
- TABLE 33 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END USER (%)
- TABLE 34 KEY BUYING CRITERIA FOR END USERS
- TABLE 35 UNMET NEEDS IN SCADA MARKET, BY END USER
- TABLE 36 SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 37 SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 38 HARDWARE: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 39 HARDWARE: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 40 HARDWARE: SCADA MARKET, BY COMPONENT, 2022-2025 (USD MILLION)
- TABLE 41 HARDWARE: SCADA MARKET, BY COMPONENT, 2026-2032 (USD MILLION)
- TABLE 42 SCADA MARKET FOR RTU, 2022-2025 (THOUSAND UNITS)
- TABLE 43 SCADA MARKET FOR RTU, 2026-2032 (THOUSAND UNITS)
- TABLE 44 ADVANTAGES AND DISADVANTAGES OF WIRED COMMUNICATION SYSTEMS
- TABLE 45 ADVANTAGES AND DISADVANTAGES OF WIRELESS COMMUNICATION SYSTEMS
- TABLE 46 SOFTWARE: SCADA MARKET, BY DEPLOYMENT MODE, 2022-2025 (USD MILLION)
- TABLE 47 SOFTWARE: SCADA MARKET, BY DEPLOYMENT MODE, 2026-2032 (USD MILLION)
- TABLE 48 SOFTWARE: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 49 SOFTWARE: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 50 SCADA MARKET, BY SERVICE TYPE, 2022-2025 (USD MILLION)
- TABLE 51 SCADA MARKET, BY SERVICE TYPE, 2026-2032 (USD MILLION)
- TABLE 52 SERVICES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 53 SERVICES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 54 SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 55 SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 56 SCADA MARKET, BY PROCESS INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 57 SCADA MARKET, BY PROCESS INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 58 PROCESS INDUSTRIES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 PROCESS INDUSTRIES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 60 CHEMICALS: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 CHEMICALS: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 62 PHARMACEUTICALS: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 63 PHARMACEUTICALS: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 64 SCADA SOFTWARE USED IN FOOD & BEVERAGES INDUSTRY
- TABLE 65 FOOD & BEVERAGES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 66 FOOD & BEVERAGES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 67 OIL & GAS: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 68 OIL & GAS: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 69 OTHER PROCESS INDUSTRIES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 70 OTHER PROCESS INDUSTRIES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 71 SCADA MARKET, BY DISCRETE INDUSTRIES, 2022-2025 (USD MILLION)
- TABLE 72 SCADA MARKET, BY DISCRETE INDUSTRIES, 2026-2032 (USD MILLION)
- TABLE 73 DISCRETE INDUSTRIES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 74 DISCRETE INDUSTRIES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 75 AUTOMOTIVE: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 76 AUTOMOTIVE: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 77 SEMICONDUCTOR & ELECTRONICS: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 78 SEMICONDUCTOR & ELECTRONICS: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 79 OTHER DISCRETE INDUSTRIES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 80 OTHER DISCRETE INDUSTRIES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 81 SCADA MARKET, BY UTILITY, 2022-2025 (USD MILLION)
- TABLE 82 SCADA MARKET, BY UTILITY, 2026-2032 (USD MILLION)
- TABLE 83 UTILITIES: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 84 UTILITIES: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 85 POWER: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 86 POWER: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 87 WATER & WASTEWATER TREATMENT: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 88 WATER & WASTEWATER TREATMENT: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 89 TRANSPORTATION: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 90 TRANSPORTATION: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 91 TELECOMMUNICATIONS: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 92 TELECOMMUNICATIONS: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 93 SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 94 SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 95 NORTH AMERICA: SCADA MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 96 NORTH AMERICA: SCADA MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 97 NORTH AMERICA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 98 NORTH AMERICA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 99 NORTH AMERICA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 100 NORTH AMERICA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 101 NORTH AMERICA: SCADA MARKET, BY PROCESS INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 102 NORTH AMERICA: SCADA MARKET, BY PROCESS INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 103 NORTH AMERICA: SCADA MARKET, BY DISCRETE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 104 NORTH AMERICA: SCADA MARKET, BY DISCRETE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 105 NORTH AMERICA: SCADA MARKET, BY UTILITY, 2022-2025 (USD MILLION)
- TABLE 106 NORTH AMERICA: SCADA MARKET, BY UTILITY, 2026-2032 (USD MILLION)
- TABLE 107 US: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 108 US: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 109 US: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 110 US: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 111 CANADA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 112 CANADA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 113 CANADA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 114 CANADA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 115 MEXICO: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 116 MEXICO: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 117 MEXICO: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 118 MEXICO: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 119 EUROPE: SCADA MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 120 EUROPE: SCADA MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 121 EUROPE: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 122 EUROPE: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 123 EUROPE: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 124 EUROPE: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 125 EUROPE: SCADA MARKET, BY PROCESS INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 126 EUROPE: SCADA MARKET, BY PROCESS INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 127 EUROPE: SCADA MARKET, BY DISCRETE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 128 EUROPE: SCADA MARKET, BY DISCRETE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 129 EUROPE: SCADA MARKET, BY UTILITY, 2022-2025 (USD MILLION)
- TABLE 130 EUROPE: SCADA MARKET, BY UTILITY, 2026-2032 (USD MILLION)
- TABLE 131 UK: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 132 UK: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 133 UK: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 134 UK: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 135 GERMANY: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 136 GERMANY: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 137 GERMANY: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 138 GERMANY: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 139 FRANCE: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 140 FRANCE: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 141 FRANCE: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 142 FRANCE: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 143 ITALY: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 144 ITALY: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 145 ITALY: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 146 ITALY: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 147 SPAIN: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 148 SPAIN: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 149 SPAIN: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 150 SPAIN: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 151 REST OF EUROPE: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 152 REST OF EUROPE: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 153 REST OF EUROPE: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 154 REST OF EUROPE: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 155 ASIA PACIFIC: SCADA MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 156 ASIA PACIFIC: SCADA MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 157 ASIA PACIFIC: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 158 ASIA PACIFIC: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 159 ASIA PACIFIC: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 160 ASIA PACIFIC: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 161 ASIA PACIFIC: SCADA MARKET, BY PROCESS INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 162 ASIA PACIFIC: SCADA MARKET, BY PROCESS INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 163 ASIA PACIFIC: SCADA MARKET, BY DISCRETE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 164 ASIA PACIFIC: SCADA MARKET, BY DISCRETE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 165 ASIA PACIFIC: SCADA MARKET, BY UTILITY, 2022-2025 (USD MILLION)
- TABLE 166 ASIA PACIFIC: SCADA MARKET, BY UTILITY, 2026-2032 (USD MILLION)
- TABLE 167 CHINA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 168 CHINA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 169 CHINA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 170 CHINA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 171 JAPAN: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 172 JAPAN: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 173 JAPAN: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 174 JAPAN: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 175 SOUTH KOREA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 176 SOUTH KOREA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 177 SOUTH KOREA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 178 SOUTH KOREA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 179 INDIA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 180 INDIA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 181 INDIA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 182 INDIA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 183 AUSTRALIA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 184 AUSTRALIA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 185 AUSTRALIA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 186 AUSTRALIA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 187 REST OF ASIA PACIFIC: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 188 REST OF ASIA PACIFIC: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 189 REST OF ASIA PACIFIC: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 190 REST OF ASIA PACIFIC: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 191 ROW: SCADA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 192 ROW: SCADA MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 193 ROW: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 194 ROW: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 195 ROW: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 196 ROW: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 197 ROW: SCADA MARKET, BY PROCESS INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 198 ROW: SCADA MARKET, BY PROCESS INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 199 ROW: SCADA MARKET, BY DISCRETE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 200 ROW: SCADA MARKET, BY DISCRETE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 201 ROW: SCADA MARKET, BY UTILITY, 2022-2025 (USD MILLION)
- TABLE 202 ROW: SCADA MARKET, BY UTILITY, 2026-2032 (USD MILLION)
- TABLE 203 MIDDLE EAST: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 204 MIDDLE EAST: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 205 MIDDLE EAST: SCADA MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 206 MIDDLE EAST: SCADA MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 207 MIDDLE EAST: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 208 MIDDLE EAST: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 209 AFRICA: SCADA MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 210 AFRICA: SCADA MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 211 AFRICA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 212 AFRICA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 213 AFRICA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 214 AFRICA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 215 SOUTH AMERICA: SCADA MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 216 SOUTH AMERICA: SCADA MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 217 SOUTH AMERICA: SCADA MARKET, BY END USER, 2022-2025 (USD MILLION)
- TABLE 218 SOUTH AMERICA: SCADA MARKET, BY END USER, 2026-2032 (USD MILLION)
- TABLE 219 SOUTH AMERICA: SCADA MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 220 SOUTH AMERICA: SCADA MARKET, BY OFFERING, 2026-2032 (USD MILLION)
- TABLE 221 SCADA MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023-AUGUST 2026
- TABLE 222 SCADA MARKET: DEGREE OF COMPETITION, 2025
- TABLE 223 SCADA MARKET: REGION FOOTPRINT (KEY PLAYERS)
- TABLE 224 SCADA MARKET: OFFERING FOOTPRINT (KEY PLAYERS)
- TABLE 225 SCADA MARKET: END USER FOOTPRINT (KEY PLAYERS)
- TABLE 226 SCADA MARKET: REGION FOOTPRINT (STARTUPS/SMES)
- TABLE 227 SCADA MARKET: OFFERING FOOTPRINT (STARTUPS/SMES)
- TABLE 228 SCADA MARKET: END USER FOOTPRINT (STARTUPS/SMES)
- TABLE 229 SCADA MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 230 SCADA MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/ SMES IN SCADA MARKET, 2025
- TABLE 231 SCADA MARKET: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 232 SCADA MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 233 SCADA MARKET: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 234 SCHNEIDER ELECTRIC: COMPANY OVERVIEW
- TABLE 235 SCHNEIDER ELECTRIC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 SCHNEIDER ELECTRIC: PRODUCT LAUNCHES
- TABLE 237 SCHNEIDER ELECTRIC: DEALS
- TABLE 238 SCHNEIDER ELECTRIC: OTHER DEVELOPMENTS
- TABLE 239 SIEMENS: COMPANY OVERVIEW
- TABLE 240 SIEMENS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 241 SIEMENS: PRODUCT LAUNCHES
- TABLE 242 SIEMENS: DEALS
- TABLE 243 ABB: COMPANY OVERVIEW
- TABLE 244 ABB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 245 ABB: PRODUCT LAUNCHES
- TABLE 246 ABB: DEALS
- TABLE 247 ABB: EXPANSIONS
- TABLE 248 ABB: OTHER DEVELOPMENTS
- TABLE 249 ROCKWELL AUTOMATION: COMPANY OVERVIEW
- TABLE 250 ROCKWELL AUTOMATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 251 ROCKWELL AUTOMATION: PRODUCT LAUNCHES
- TABLE 252 ROCKWELL AUTOMATION: DEALS
- TABLE 253 EMERSON ELECTRIC CO.: COMPANY OVERVIEW
- TABLE 254 EMERSON ELECTRIC CO.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 255 EMERSON ELECTRIC CO.: PRODUCT LAUNCHES
- TABLE 256 EMERSON ELECTRIC CO.: DEALS
- TABLE 257 COPA-DATA: COMPANY OVERVIEW
- TABLE 258 COPA-DATA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 259 COPA-DATA: PRODUCT LAUNCHES
- TABLE 260 COPA-DATA: DEALS
- TABLE 261 COPA-DATA: EXPANSIONS
- TABLE 262 HONEYWELL INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 263 HONEYWELL INTERNATIONAL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 264 HONEYWELL INTERNATIONAL INC.: PRODUCT LAUNCHES
- TABLE 265 HONEYWELL INTERNATIONAL INC.: DEALS
- TABLE 266 MITSUBISHI ELECTRIC CORPORATION: COMPANY OVERVIEW
- TABLE 267 MITSUBISHI ELECTRIC CORPORATION: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 268 MITSUBISHI ELECTRIC CORPORATION: DEALS
- TABLE 269 OMRON CORPORATION: COMPANY OVERVIEW
- TABLE 270 OMRON CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 271 OMRON CORPORATION: PRODUCT LAUNCHES
- TABLE 272 YOKOGAWA ELECTRIC CORPORATION: COMPANY OVERVIEW
- TABLE 273 YOKOGAWA ELECTRIC CORPORATION: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 274 YOKOGAWA ELECTRIC CORPORATION: PRODUCT LAUNCHES
- TABLE 275 YOKOGAWA ELECTRIC CORPORATION: DEALS
- TABLE 276 HITACHI ENERGY LTD: COMPANY OVERVIEW
- TABLE 277 HITACHI ENERGY LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 278 CAPULA LTD: COMPANY OVERVIEW
- TABLE 279 DATA FLOW SYSTEMS: COMPANY OVERVIEW
- TABLE 280 FLOWCHIEF GMBH: COMPANY OVERVIEW
- TABLE 281 OPOURA: COMPANY OVERVIEW
- TABLE 282 POWER FACTORS: COMPANY OVERVIEW
- TABLE 283 ELYNX TECHNOLOGIES, LLC.: COMPANY OVERVIEW
- TABLE 284 EMR INTEGRATED SOLUTIONS: COMPANY OVERVIEW
- TABLE 285 INDUCTIVE AUTOMATION, LLC: COMPANY OVERVIEW
- TABLE 286 ISOTROL: COMPANY OVERVIEW
- TABLE 287 PILZ GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 288 SPRECHER AUTOMATION GMBH: COMPANY OVERVIEW
- TABLE 289 SURVALENT TECHNOLOGY CORPORATION: COMPANY OVERVIEW
- TABLE 290 WILLOWGLEN SYSTEMS: COMPANY OVERVIEW
- TABLE 291 TRIHEDRAL ENGINEERING LIMITED: COMPANY OVERVIEW
- TABLE 292 LIST OF KEY SECONDARY SOURCES
- TABLE 293 LIST OF INTERVIEW PARTICIPANTS
- TABLE 294 SCADA MARKET: RISK ASSESSMENT
List of Figures
- FIGURE 1 MARKETS COVERED AND REGIONAL SCOPE
- FIGURE 2 DURATION COVERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 GLOBAL SCADA MARKET, 2022-2032
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SCADA MARKET, 2022-2025
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF SCADA MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN SCADA MARKET, 2026-2032
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN SCADA MARKET DURING FORECAST PERIOD
- FIGURE 9 ATTRACTIVE GROWTH OPPORTUNITIES FOR PLAYERS IN SCADA MARKET
- FIGURE 10 SERVICES TO BE LARGEST OFFERING SEGMENT IN 2026
- FIGURE 11 UTILITIES TO HOLD DOMINANT POSITION IN 2032
- FIGURE 12 CHINA TO EXHIBIT HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 SCADA MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 IMPLEMENTATION OF SCADA IN SMART CITIES
- FIGURE 15 TOTAL RENEWABLE CAPACITY ADDITIONS, BY TECHNOLOGY (2022-2025)
- FIGURE 16 SCADA MARKET: IMPACT ANALYSIS OF DRIVERS
- FIGURE 17 SCADA MARKET: IMPACT ANALYSIS OF RESTRAINTS
- FIGURE 18 BIG DATA ANALYTICS IN SCADA SYSTEMS
- FIGURE 19 SCADA MARKET: IMPACT ANALYSIS OF OPPORTUNITIES
- FIGURE 20 SCADA MARKET: IMPACT ANALYSIS OF CHALLENGES
- FIGURE 21 SCADA MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 22 SCADA VALUE CHAIN ANALYSIS
- FIGURE 23 SCADA ECOSYSTEM ANALYSIS
- FIGURE 24 RTUS: AVERAGE SELLING PRICE TREND, 2022-2025
- FIGURE 25 REGION-WISE AVERAGE SELLING PRICE TREND OF RTUS, 2022-2025
- FIGURE 26 IMPORT SCENARIO FOR HS CODE 903289-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 27 EXPORT SCENARIO FOR HS CODE 903289-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 28 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 29 INVESTMENT AND FUNDING SCENARIO, 2021-2025
- FIGURE 30 SCADA MARKET: PATENT ANALYSIS, 2016-2025
- FIGURE 31 SCADA MARKET: DECISION-MAKING FACTORS
- FIGURE 32 INFLUENCE OF END USERS ON BUYING PROCESS
- FIGURE 33 KEY BUYING CRITERIA FOR END USERS
- FIGURE 34 SCADA MARKET: ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 35 TYPES OF SCADA SYSTEMS
- FIGURE 36 ARCHITECTURE OF FIRST-GENERATION SCADA SYSTEMS
- FIGURE 37 CYBERSECURITY LANDSCAPE OF SCADA SYSTEMS
- FIGURE 38 TOP USE CASES/APPLICATIONS OF SCADA
- FIGURE 39 DISTRIBUTION OF SCADA USE CASES
- FIGURE 40 SCADA MARKET, BY OFFERING
- FIGURE 41 SERVICES SEGMENT TO HOLD DOMINANT POSITION IN 2032
- FIGURE 42 HARDWARE COMPONENTS OF SCADA SYSTEM
- FIGURE 43 PLC HARDWARE SYSTEM
- FIGURE 44 OPERATING CYCLE OF PLC
- FIGURE 45 BENEFITS OF PLC
- FIGURE 46 RTU ARCHITECTURE
- FIGURE 47 ADVANTAGES OF SOFTWARE-INTEGRATED SCADA SYSTEMS
- FIGURE 48 SOFTWARE DEPLOYMENT MODES
- FIGURE 49 LIMITATIONS OF ON-PREMISES SCADA SYSTEMS
- FIGURE 50 ADVANTAGES OF CLOUD-BASED SCADA SYSTEMS
- FIGURE 51 ADVANTAGES OF SCADA SYSTEM SERVICES
- FIGURE 52 SCADA MARKET, BY END USER
- FIGURE 53 UTILITIES TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 54 IMPORTANCE OF SCADA SYSTEMS IN FOOD & BEVERAGES INDUSTRY
- FIGURE 55 KEY DESIGN PARAMETERS OF SCADA SYSTEMS FOR UPSTREAM SECTOR
- FIGURE 56 BENEFITS OF SCADA IN DISCRETE INDUSTRIES
- FIGURE 57 ADVANTAGES OF DEPLOYING SCADA SYSTEMS IN POWER UTILITIES
- FIGURE 58 INFRASTRUCTURE OF POWER GENERATION STATIONS USING SCADA SOLUTIONS
- FIGURE 59 KEY SCADA-MONITORED PARAMETERS IN WATER & WASTEWATER TREATMENT
- FIGURE 60 SCADA SYSTEM APPLICATIONS IN TRANSPORTATION SECTOR
- FIGURE 61 ADVANTAGES OF SCADA SYSTEMS INTEGRATION WITH TRAFFIC SIGNAL SYSTEMS
- FIGURE 62 CHINA TO BE FASTEST-GROWING SCADA MARKET GLOBALLY FROM 2026 TO 2032
- FIGURE 63 ASIA PACIFIC TO LEAD SCADA MARKET THROUGHOUT FORECAST PERIOD
- FIGURE 64 NORTH AMERICA: SCADA MARKET SNAPSHOT
- FIGURE 65 EUROPE: SCADA MARKET SNAPSHOT
- FIGURE 66 ASIA PACIFIC: SCADA MARKET SNAPSHOT
- FIGURE 67 ROW: SCADA MARKET SNAPSHOT
- FIGURE 68 SOUTH AMERICA TO REGISTER HIGHEST CAGR IN ROW SCADA MARKET DURING FORECAST PERIOD
- FIGURE 69 SCADA MARKET SHARE ANALYSIS, 2025
- FIGURE 70 SCADA MARKET: REVENUE ANALYSIS OF FIVE KEY PLAYERS, 2021-2025
- FIGURE 71 COMPANY VALUATION (USD MILLION)
- FIGURE 72 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 73 SCADA MARKET: BRAND COMPARISON
- FIGURE 74 SCADA MARKET: COMPANY EVALUATION MATRIX, 2025
- FIGURE 75 SCADA MARKET: KEY PLAYER FOOTPRINT
- FIGURE 76 SCADA MARKET: SMES/STARTUPS FOOTPRINT
- FIGURE 77 SCADA MARKET: STARTUPS/SMES EVALUATION MATRIX, 2025
- FIGURE 78 SCHNEIDER ELECTRIC: COMPANY SNAPSHOT
- FIGURE 79 SIEMENS: COMPANY SNAPSHOT
- FIGURE 80 ABB: COMPANY SNAPSHOT
- FIGURE 81 ROCKWELL AUTOMATION: COMPANY SNAPSHOT
- FIGURE 82 EMERSON ELECTRIC CO.: COMPANY SNAPSHOT
- FIGURE 83 HONEYWELL INTERNATIONAL INC.: COMPANY SNAPSHOT
- FIGURE 84 MITSUBISHI ELECTRIC CORPORATION: COMPANY SNAPSHOT
- FIGURE 85 OMRON CORPORATION: COMPANY SNAPSHOT
- FIGURE 86 YOKOGAWA ELECTRIC CORPORATION: COMPANY SNAPSHOT
- FIGURE 87 SCADA MARKET: RESEARCH DESIGN
- FIGURE 88 SCADA MARKET: RESEARCH APPROACH
- FIGURE 89 KEY DATA FROM SECONDARY SOURCES
- FIGURE 90 BREAKDOWN OF PRIMARIES: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 91 DATA OBTAINED FROM PRIMARY SOURCES
- FIGURE 92 KEY INSIGHTS OBTAINED FROM INDUSTRY EXPERTS
- FIGURE 93 SCADA MARKET: BOTTOM-UP APPROACH
- FIGURE 94 SCADA MARKET: TOP-DOWN APPROACH
- FIGURE 95 MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
- FIGURE 96 SCADA MARKET: DATA TRIANGULATION
- FIGURE 97 ASSUMPTIONS FOR RESEARCH STUDY

