PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2136427
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2136427
More Electric Aircraft Market By Platform (Fixed Wing, Rotary Wing), System (Propulsion, Aircraft), Application (Power Generation, Power Distribution, Power Conversion, Energy Storage), Component, End User, and Region - Global Forecast to 2031
The growing emphasis on reducing aircraft fuel consumption, improving operational efficiency, and lowering emissions is driving growth in the more electric aircraft market.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2020-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | By Platform, System, Application and Region |
| Regions covered | North America, Europe, APAC, RoW |
Demand is rising due to a number of factors, including increasing aircraft production, replacement of conventional hydraulic and pneumatic systems with electrically powered systems, growing adoption of high-voltage electrical architectures, and increasing use of electrically driven actuators, pumps, environmental control systems, and power management systems. Aircraft manufacturers are also increasing electrical power requirements onboard new-generation commercial and military platforms to support avionics, cabin systems, and mission equipment.
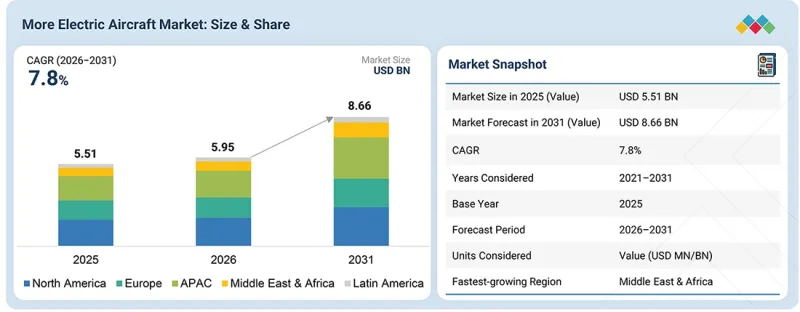
The more electric aircraft market is projected to reach USD 5.95 billion in 2026 and USD 8.66 billion by 2031, at a CAGR of 7.8% during the forecast period. Growth is being supported by higher deliveries of new-generation aircraft, increasing electrical content per aircraft, replacement of mechanically driven accessories, adoption of starter-generators and advanced generators, and greater utilization of power electronics for conversion and distribution. Development of high-voltage DC architectures, electric actuation systems, solid-state power distribution, and improved energy-storage technologies is expected to further drive the market across commercial aviation and military aviation.
"Fixed-Wing Platform Segment to Hold Largest Market Share During Forecast Period"
Fixed-wing aircraft are projected to account for the largest share of the more electric aircraft market during the forecast period due to substantially higher commercial aircraft production volumes and greater electrical system content compared with most rotary-wing platforms. Narrow-body and wide-body aircraft increasingly incorporate electrically powered environmental control equipment, electric braking, advanced generators, electrically driven pumps, electronic power distribution, and electric actuation technologies. The continued production ramp-up of major commercial aircraft programs is expected to increase demand for generators, power conversion equipment, distribution devices, actuators, and other electrical systems. New-generation aircraft platforms also require higher levels of electrical power to support avionics, passenger systems, and aircraft functions traditionally driven through pneumatic or hydraulic architectures. These factors are expected to maintain the dominance of fixed-wing aircraft throughout the forecast period.
"Civil End User Segment to Record Significant Growth During Forecast Period"
The civil aviation segment is expected to account for a major share of incremental more electric aircraft demand due to increasing commercial aircraft production, airline fleet renewal, and rising adoption of electrically intensive aircraft architectures. Narrow-body aircraft are expected to represent a particularly important demand base due to high annual delivery volumes and large order backlogs across major aircraft OEMs. Demand is also expected to increase across wide-body aircraft, regional aircraft, and business aviation as manufacturers focus on reducing aircraft weight, fuel burn, and maintenance requirements. Electrification of secondary aircraft systems allows OEMs to reduce dependence on centralized hydraulic and pneumatic systems while enabling improved system control, monitoring, and efficiency.
"North America to Hold Substantial Share During Forecast Period"
North America is projected to remain a major more electric aircraft market supported by a mature aerospace manufacturing base, strong commercial and military aircraft production, and the presence of major aircraft electrical system suppliers. The region has significant capabilities in aircraft generators, power electronics, electric actuation, electrical distribution, environmental control systems, and aircraft power management. The region also benefits from continued investment in next-generation aircraft architectures and increasing adoption of high-voltage electrical systems. Commercial fleet renewal, defense aircraft procurement, and technology development programs are expected to support demand for advanced electrical systems during the forecast period.[AB1.1]
The breakdown of profiles for primary participants in the more electric aircraft market is provided below:
- By Company Type: Tier 1 - 45%, Tier 2 - 30%, and Tier 3 - 25%
- By Designation: Directors - 25%, C-Level Executives - 15%, and Others (Managers and Other Non-C-Level Executives) - 60%
- By Region: North America - 35%, Europe - 25%, Asia Pacific - 20%, Middle East - 10%, Latin America - 5%, and Africa - 5%
Safran SA (France), Honeywell Aerospace (US), RTX Corporation (US), GE Aerospace (US), Parker Hannifin Corporation (US), and BAE Systems (UK), among others, are the key companies considered in the more electric aircraft market assessment.
Research Coverage:
This market study evaluates the more electric aircraft market across its principal segments and subsegments and examines the potential of each market across major countries. The study includes an in-depth assessment of key participants, product portfolios, company positioning, integration programs, contract activity, technology developments, procurement trends, and the strategies adopted to strengthen market presence.
Reasons to Buy This Report:
The report is intended to help market leaders, suppliers, integrators, and new entrants develop a grounded view of the more electric aircraft revenue opportunity and the competitive environment surrounding it. It supports portfolio planning, market-entry decisions, partner identification, and go-to-market prioritization by combining demand drivers, restraints, country-level procurement signals, technology shifts, and competitive activity in a single market view.
The report provides insights into the following pointers:
- Market drivers (rising aircraft electrification, higher electrical power demand, fuel-efficiency targets and replacement of hydraulic and pneumatic systems), restraints (high certification requirements, system integration complexity, thermal-management challenges and high development costs), opportunities (high-voltage electrical architectures, advanced power electronics, electric actuation, starter-generators, solid-state power distribution and lightweight energy-storage systems), and challenges (power-density limitations, heat dissipation, weight optimization, reliability requirements and interoperability across aircraft electrical systems)
- Market Penetration: Comprehensive information on more electric aircraft systems and components offered by leading suppliers across commercial, military, and other aerospace platforms (the analysis evaluates the level of electrical system penetration across existing aircraft programs and the increasing electrical content of new-generation platforms)
- Product Development/Innovation: Detailed assessment of emerging aircraft electrical architectures, high-voltage DC systems, advanced starter-generators, permanent magnet generators, electromechanical actuators, electro-hydrostatic actuators, electric pumps, solid-state power controllers, advanced converters and inverters, and next-generation power distribution technologies
- Market Development: Comprehensive information on high-potential markets across regions including aircraft production programs, fleet modernization, military procurement, aircraft electrification initiatives, aerospace manufacturing expansion and increasing local integration of electrical systems and components
- Market Diversification: Detailed coverage of new electrical products, emerging aircraft programs, underpenetrated geographies, recent contracts, partnerships, technology development programs, investments, and new routes to market across the more electric aircraft value chain
- Competitive Assessment: In-depth evaluation of market share, growth strategies, product positioning, aircraft program participation, electrical system portfolios, integration strengths, manufacturing capabilities, and program exposure of leading participants operating in the more electric aircraft market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN MORE ELECTRIC AIRCRAFT MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN MORE ELECTRIC AIRCRAFT MARKET
- 3.2 MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM
- 3.3 MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM
- 3.4 MORE ELECTRIC AIRCRAFT MARKET, BY END USER
- 3.5 MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing electrification of aircraft systems to enhance performance and efficiency
- 4.2.1.2 Growing emphasis on reducing aircraft operating and maintenance costs
- 4.2.1.3 Growing pressure to reduce aircraft fuel consumption and operational emissions
- 4.2.2 RESTRAINTS
- 4.2.2.1 High development, integration, and certification costs of more electric aircraft architectures
- 4.2.2.2 Power-density and weight limitations of high-power electrical systems
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Integration of high-voltage and high-power electrical architectures in next-generation commercial aircraft
- 4.2.3.2 Growing electrical power requirements in next-generation and modernized military aircraft
- 4.2.3.3 Growing aftermarket and MRO demand for more electric aircraft systems
- 4.2.4 CHALLENGES
- 4.2.4.1 Managing thermal loads generated by high-power electrical systems
- 4.2.4.2 Electromagnetic interference and compatibility risks in high-power electrical architectures
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES IN MORE ELECTRIC AIRCRAFT MARKET
- 4.4 INTER-CONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.5.1 STRATEGIC MOVES BY TIER 1, 2, AND 3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL MORE ELECTRIC AIRCRAFT MARKET
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 TRADE ANALYSIS
- 5.5.1 IMPORT SCENARIO (HS CODE 8807)
- 5.5.2 EXPORT SCENARIO (HS CODE 8807)
- 5.6 KEY CONFERENCES & EVENTS, 2026-2027
- 5.7 TRENDS & DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT & FUNDING SCENARIO
- 5.9 PRICING ANALYSIS
- 5.9.1 AVERAGE SELLING PRICE RANGE, BY COMPONENT
- 5.9.2 INDICATIVE PRICING ANALYSIS, BY COMPONENT
- 5.9.3 AVERAGE SELLING PRICE RANGE, BY PLATFORM, 2025
- 5.10 OPERATIONAL DATA
- 5.11 CASE STUDIES
- 5.11.1 CASE STUDY 1: BOEING 787 IMPLEMENTS MORE-ELECTRIC AIRCRAFT ARCHITECTURE
- 5.11.2 CASE STUDY 2: AIRBUS A350 REDUCES HYDRAULIC DEPENDENCE THROUGH ELECTRIC ACTUATION
- 5.11.3 CASE STUDY 3: BELL SELECTS SAFRAN HIGH-VOLTAGE STARTER-GENERATION FOR FLRAA
- 5.12 TOTAL COST OF OWNERSHIP
- 5.12.1 INTEGRATION AND DEPLOYMENT COSTS
- 5.12.2 TRAINING AND SPARES COSTS
- 5.12.3 ANNUAL OPERATIONS & MAINTENANCE COSTS
- 5.12.4 MID-LIFE UPGRADE & SYSTEM REFRESH COSTS
- 5.12.5 OTHER COSTS
- 5.13 BILL OF MATERIALS
- 5.13.1 BUSINESS MODELS
- 5.13.2 DIRECT SYSTEM SALES (CAPITAL PROCUREMENT MODEL)
- 5.13.3 LONG-TERM OEM LINE-FIT SUPPLY MODEL
- 5.13.4 RETROFIT & MODERNIZATION MODEL
- 5.13.5 AFTERMARKET, SPARES, AND MRO MODEL
- 5.13.6 JOINT DEVELOPMENT/RISK-SHARING MODEL
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, AND AI ADOPTION
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 HIGH-VOLTAGE ELECTRICAL ARCHITECTURES AND SOLID-STATE POWER DISTRIBUTION
- 6.1.2 SILICON CARBIDE (SIC)-BASED HIGH-POWER-DENSITY POWER ELECTRONICS
- 6.1.3 ADVANCED ELECTROMECHANICAL ACTUATION AND DISTRIBUTED ELECTRIC ACTUATION
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 INTEGRATED POWER & THERMAL MANAGEMENT SYSTEMS
- 6.2.2 DIGITAL TWINS & MODEL-BASED ELECTRICAL SYSTEM VALIDATION
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 HYBRID-ELECTRIC PROPULSION
- 6.3.2 HYDROGEN FUEL-CELL ELECTRIC PROPULSION
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.5 EMERGING TECHNOLOGY TRENDS
- 6.5.1 WIDE-BANDGAP SEMICONDUCTORS FOR AEROSPACE POWER ELECTRONICS
- 6.5.2 DISTRIBUTED AND ZONAL INTELLIGENT POWER-DISTRIBUTION ARCHITECTURES
- 6.5.3 SOLID-STATE CIRCUIT BREAKERS AND ULTRAFAST FAULT ISOLATION
- 6.5.4 HIGH-VOLTAGE ARC, PARTIAL-DISCHARGE, AND INSULATION FAULT MANAGEMENT
- 6.5.5 DIGITAL TWINS AND VIRTUAL VALIDATION OF AIRCRAFT ELECTRICAL ARCHITECTURES
- 6.5.6 PROGNOSTICS AND HEALTH MANAGEMENT OF ELECTRICAL POWER ASSETS
- 6.5.7 HIGH-DENSITY PACKAGING AND MODULAR POWER-ELECTRONICS BUILDING BLOCKS
- 6.6 PATENT ANALYSIS
- 6.7 FUTURE APPLICATIONS
- 6.8 IMPACT OF AI/GEN AI ON MORE ELECTRIC AIRCRAFT MARKET
- 6.8.1 TOP USE CASES AND MARKET POTENTIAL MORE ELECTRIC AIRCRAFT MARKET
- 6.8.2 BEST PRACTICES FOLLOWED BY MANUFACTURERS IN MORE ELECTRIC AIRCRAFT MARKET
- 6.8.3 CASE STUDIES OF AI IMPLEMENTATION IN MORE ELECTRIC AIRCRAFT MARKET
- 6.8.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.8.5 CLIENTS' READINESS TO ADOPT GEN AI
- 6.9 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
7 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 7.1 DECISION-MAKING PROCESS
- 7.2 KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 7.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.2.2 BUYING CRITERIA
- 7.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 7.4 UNMET NEEDS OF END USERS
- 7.4.1 NEED FOR HIGH-EFFICIENCY, RELIABLE, AND LIGHTWEIGHT ELECTRICAL SYSTEMS
- 7.4.2 NEED FOR INTEROPERABLE, SCALABLE, AND FUTURE-READY ELECTRICAL ARCHITECTURES
- 7.4.3 NEED FOR FLEET-WIDE COVERAGE AND LIFECYCLE PRODUCT CONTINUITY
8 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 8.1 REGIONAL REGULATIONS AND COMPLIANCE
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 8.1.2 INDUSTRY STANDARDS
- 8.2 SUSTAINABILITY INITIATIVES
- 8.2.1 ECO-APPLICATIONS
- 8.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 8.3.1 SUSTAINABILITY IMPACT ON MORE ELECTRIC AIRCRAFT MARKET
- 8.3.2 REGULATORY POLICIES GOVERNING MORE ELECTRIC AIRCRAFT CERTIFICATION, PROCUREMENT, AND DEPLOYMENT
- 8.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
9 MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM (MARKET SIZE & FORECAST TO 2031-USD MILLION)
- 9.1 INTRODUCTION
- 9.2 FIXED-WING
- 9.2.1 INCREASING ELECTRICAL POWER REQUIREMENTS DRIVE ADOPTION IN FIXED-WING AIRCRAFT
- 9.2.2 NARROW-BODY AIRCRAFT
- 9.2.2.1 Weight optimization and operational efficiency to drive market
- 9.2.3 WIDE-BODY AIRCRAFT
- 9.2.3.1 Higher electrical power requirements and fuel efficiency targets to drive market
- 9.2.4 REGIONAL AIRCRAFT
- 9.2.4.1 High-flight cycle intensity and maintenance cost optimization to drive market
- 9.2.5 FIGHTER JETS
- 9.2.5.1 Rising mission-system electrical loads and power density requirements to drive market
- 9.3 ROTARY-WING
- 9.3.1 REDUCTION OF HYDRAULIC SYSTEM COMPLEXITY AND IMPROVEMENT IN MISSION RELIABILITY TO DRIVE MARKET
- 9.3.2 MEDIUM HELICOPTERS
- 9.3.2.1 Increasing need for efficient electrical power management to drive market
- 9.3.3 HEAVY HELICOPTERS
- 9.3.3.1 High auxiliary power demand and payload efficiency requirements to drive market
10 MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM (MARKET SIZE & FORECAST TO 2031-USD MILLION)
- 10.1 INTRODUCTION
- 10.2 PROPULSION SYSTEM
- 10.2.1 INCREASING ELECTRIFICATION OF PROPULSION-ASSOCIATED FUNCTIONS TO DRIVE MARKET
- 10.2.2 FUEL MANAGEMENT SYSTEM
- 10.2.2.1 Electrification of fuel pumping and metering to reduce parasitic power losses and optimize fuel delivery to drive market
- 10.2.3 THRUST REVERSER SYSTEM
- 10.2.3.1 Reduced hydraulic complexity and improved deployment reliability to drive market
- 10.3 AIRCRAFT SYSTEM
- 10.3.1 INCREASING ELECTRIFICATION OF ONBOARD AIRCRAFT FUNCTIONS TO DRIVE MARKET
- 10.3.2 ENVIRONMENTAL CONTROL SYSTEM
- 10.3.2.1 Elimination of engine bleed-air dependence to improve aircraft energy efficiency to drive market
- 10.3.3 ACCESSORY DRIVE SYSTEM
- 10.3.3.1 Shift from mechanically driven accessories toward independently controlled electric drives to drive market
- 10.3.4 POWER MANAGEMENT SYSTEM
- 10.3.4.1 Rising electrical loads and increasing power-network complexity to drive intelligent power management adoption
- 10.3.5 CABIN INTERIOR SYSTEM
- 10.3.5.1 Increasing electrical demand from connected and digitally equipped cabins to drive market
11 MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT (MARKET SIZE & FORECAST TO 2031-USD MILLION)
- 11.1 INTRODUCTION
- 11.2 ENGINE
- 11.2.1 INCREASING ELECTRIFICATION OF ENGINE ACCESSORIES AND POWER OFFTAKE FOR PROPULSION EFFICIENCY TO DRIVE MARKET
- 11.3 BATTERY
- 11.3.1 GROWING NEED FOR HIGH-POWER ENERGY STORAGE AND PEAK-LOAD SUPPORT TO DRIVE MARKET
- 11.4 FUEL CELLS
- 11.4.1 DEMAND FOR LOW-EMISSION ONBOARD POWER GENERATION TO DRIVE MARKET
- 11.5 SOLAR CELLS
- 11.5.1 INCREASING DEMAND FOR SUPPLEMENTAL ELECTRICAL POWER AND EXTENDED ENERGY AVAILABILITY TO DRIVE MARKET
- 11.6 GENERATORS
- 11.6.1 RISING ONBOARD ELECTRICAL LOADS AND TRANSITION TOWARD HIGHER-CAPACITY POWER GENERATION TO DRIVE MARKET
- 11.6.2 STARTER GENERATORS
- 11.6.2.1 Integration of engine starting and power generation functions for reduced weight and system complexity to drive market
- 11.6.3 AUXILIARY POWER UNITS (APU)
- 11.6.3.1 Growing demand for independent electrical power during ground and non-propulsive operations to drive market
- 11.6.4 VSCF GENERATORS
- 11.6.4.1 Need for stable electrical frequency across variable engine speeds to drive market
- 11.7 ACTUATORS
- 11.7.1 SHIFT TOWARD DISTRIBUTED ELECTRIC ACTUATION FOR REDUCED HYDRAULIC DEPENDENCE AND IMPROVED SYSTEM EFFICIENCY TO DRIVE MARKET
- 11.7.2 ELECTRIC
- 11.7.2.1 Replacement of centralized hydraulic actuation with point-of-use electrical motion control to drive market
- 11.7.3 HYBRID ELECTRIC
- 11.7.3.1 Need to combine hydraulic force density with distributed electrical control and redundancy to drive market
- 11.7.4 ELECTRO-HYDRO-STATIC ACTUATORS (EHA)
- 11.7.4.1 Increasing adoption of localized hydraulic power generation to reduce centralized hydraulic infrastructure to drive market
- 11.7.5 ELECTRO-MECHANICAL ACTUATORS (EMA)
- 11.7.5.1 Increasing replacement of fluid-based actuation with direct electrical-to-mechanical motion to drive market
- 11.7.6 ELECTRICAL BACKUP HYDRAULIC ACTUATORS (EBHA)
- 11.7.6.1 Growing requirement for independent backup actuation and enhanced fault tolerance to drive market
- 11.8 ELECTRIC PUMPS
- 11.8.1 SHIFT TOWARD DEMAND-BASED FLUID POWER GENERATION TO REDUCE MECHANICAL POWER EXTRACTION TO DRIVE MARKET
- 11.9 POWER ELECTRONICS
- 11.9.1 RISING NEED FOR HIGH-EFFICIENCY POWER CONVERSION ACROSS MULTI-VOLTAGE AIRCRAFT ELECTRICAL ARCHITECTURES TO DRIVE MARKET
- 11.9.2 RECTIFIERS
- 11.9.2.1 Growing adoption of high-voltage DC architectures to increase demand for efficient AC-to-DC conversion
- 11.9.3 INVERTERS
- 11.9.3.1 Increasing deployment of variable-speed electric motors and actuation systems to drive market
- 11.9.4 POWER CONVERTERS
- 11.9.4.1 Increasing integration of multiple voltage levels and electrical power sources to drive market
- 11.10 DISTRIBUTION DEVICES
- 11.10.1 EXPANSION OF HIGH-VOLTAGE ELECTRICAL ARCHITECTURES AND NEED FOR LIGHTWEIGHT POWER DISTRIBUTION TO DRIVE MARKET
- 11.10.2 WIRES & CABLES
- 11.10.2.1 Rising high-voltage power transmission requirements and need to reduce wiring weight to drive market
- 11.10.3 CONNECTORS & CONNECTOR ACCESSORIES
- 11.10.3.1 Increasing need for reliable high-voltage interconnections in harsh aircraft operating environments to drive market
- 11.10.4 BUSBARS
- 11.10.4.1 Growing demand for compact high-current distribution and improved power density to drive market
- 11.11 VALVES
- 11.11.1 GROWING ADOPTION OF ELECTRICALLY CONTROLLED FLUID MANAGEMENT FOR PRECISION AND REDUCED HYDRAULIC SYSTEM COMPLEXITY TO DRIVE MARKET
- 11.12 LANDING GEARS
- 11.12.1 ELECTRIFICATION OF BRAKING, STEERING, AND GEAR ACTUATION TO DRIVE MARKET
12 MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION (MARKET SIZE & FORECAST TO 2031-USD MILLION)
- 12.1 INTRODUCTION
- 12.2 POWER GENERATION
- 12.2.1 RISING ONBOARD ELECTRICAL LOADS AND NEED FOR HIGHER POWER DENSITY GENERATION TO DRIVE MARKET
- 12.3 POWER DISTRIBUTION
- 12.3.1 EXPANSION OF HIGH-VOLTAGE ELECTRICAL NETWORKS AND NEED FOR LIGHTWEIGHT, RELIABLE POWER DELIVERY TO DRIVE MARKET
- 12.4 POWER CONVERSION
- 12.4.1 INCREASING INTEGRATION OF MULTI-VOLTAGE ELECTRICAL SOURCES AND LOADS TO DRIVE MARKET
- 12.5 ENERGY STORAGE
- 12.5.1 GROWING REQUIREMENT FOR PEAK-POWER SUPPORT, BACKUP CAPABILITY, AND ELECTRICAL SYSTEM RESILIENCE TO DRIVE MARKET
13 MORE ELECTRIC AIRCRAFT MARKET, BY END USER (MARKET SIZE & FORECAST TO 2031-USD MILLION)
- 13.1 INTRODUCTION
- 13.2 CIVIL
- 13.2.1 GROWING FOCUS ON FUEL EFFICIENCY, OPERATING COST REDUCTION, AND DISPATCH RELIABILITY TO DRIVE MARKET
- 13.3 MILITARY
- 13.3.1 RISING POWER DEMAND AND NEED FOR ENHANCED MISSION AVAILABILITY TO DRIVE MARKET
14 MORE ELECTRIC AIRCRAFT MARKET, BY REGION (MARKET SIZE & FORECAST TO 2031-USD MILLION)
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Large aircraft fleet and increasing adoption of more-electric architectures across platforms to drive market
- 14.2.2 CANADA
- 14.2.2.1 Strong aerospace manufacturing base and increasing integration of electrical architectures to boost market
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 FRANCE
- 14.3.1.1 Strong aircraft manufacturing ecosystem and advanced electrical-system integration to drive market
- 14.3.2 GERMANY
- 14.3.2.1 Advancement of high-efficiency power electronics and electrical distribution technologies to drive market
- 14.3.3 UK
- 14.3.3.1 Rising military electrical loads and high-power generation requirements to drive market
- 14.3.4 ITALY
- 14.3.4.1 Increasing electrification of actuation and landing-gear functions to drive market
- 14.3.5 RUSSIA
- 14.3.5.1 Localization of electrical power generation and distribution technologies to drive market
- 14.3.6 REST OF EUROPE
- 14.3.6.1 Expansion of specialized electrical components and energy-storage technologies to drive market
- 14.3.1 FRANCE
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Expansion of domestic aircraft programs and localization of electrical-system capabilities to drive market
- 14.4.2 INDIA
- 14.4.2.1 Expansion of local power-and-control engineering capabilities to drive market
- 14.4.3 JAPAN
- 14.4.3.1 Integrated power and thermal management technologies to drive market growth
- 14.4.4 SOUTH KOREA
- 14.4.4.1 Indigenous fighter production and rising mission-system power demand to drive market growth
- 14.4.5 AUSTRALIA
- 14.4.5.1 Advanced combat aircraft modernization and increasing power-and-thermal management requirements to drive growth
- 14.4.6 REST OF ASIA PACIFIC
- 14.4.6.1 Expansion of aircraft electrical-system manufacturing and MRO capabilities to drive market
- 14.4.1 CHINA
- 14.5 LATIN AMERICA
- 14.5.1 BRAZIL
- 14.5.1.1 Embraer-led integration of advanced electrical architectures to drive market
- 14.5.2 MEXICO
- 14.5.2.1 Expansion of aircraft electrical interconnection manufacturing capacity to drive market
- 14.5.3 REST OF LATIN AMERICA
- 14.5.3.1 Defense fleet modernization and growing aerospace industrial cooperation to drive market
- 14.5.1 BRAZIL
- 14.6 MIDDLE EAST & AFRICA
- 14.6.1 GCC COUNTRIES
- 14.6.1.1 Saudi Arabia
- 14.6.1.1.1 Large-scale adoption of more-electric widebody architectures to drive market growth
- 14.6.1.2 UAE
- 14.6.1.2.1 Large-scale adoption of more electric widebody aircraft to drive market growth
- 14.6.1.1 Saudi Arabia
- 14.6.2 ISRAEL
- 14.6.2.1 Expansion of APU aftermarket and aircraft electrical-system engineering capabilities to drive market
- 14.6.3 SOUTH AFRICA
- 14.6.3.1 Expansion of aircraft electrical-system MRO and power generation support capabilities to drive market
- 14.6.4 REST OF MIDDLE EAST & AFRICA
- 14.6.4.1 Increasing adoption of more electric wide-body aircraft to drive market growth
- 14.6.1 GCC COUNTRIES
15 COMPETITIVE LANDSCAPE
- 15.1 INTRODUCTION
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021-2026
- 15.3 REVENUE ANALYSIS, 2021-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.5 BRAND/PRODUCT COMPARISON
- 15.6 COMPANY VALUATION AND FINANCIAL METRICS
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT, KEY PLAYERS,2025
- 15.7.5.1 Company footprint
- 15.7.5.2 Region footprint
- 15.7.5.3 Platform footprint
- 15.7.5.4 System footprint
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.8.5.1 List of startups/SMEs
- 15.8.5.2 Competitive benchmarking of startups/SMEs
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 15.9.2 DEALS
- 15.9.3 OTHER DEVELOPMENTS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 SAFRAN
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services Offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches/developments
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Other developments
- 16.1.1.4 MnM View
- 16.1.1.4.1 Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 HONEYWELL AEROSPACE
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services Offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Product launches/developments
- 16.1.2.3.2 Deals
- 16.1.2.3.3 Other developments
- 16.1.2.4 MnM View
- 16.1.2.4.1 Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 RTX CORPORATION
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services Offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Product launches/developments
- 16.1.3.3.2 Deals
- 16.1.3.3.3 Other developments
- 16.1.3.4 MnM View
- 16.1.3.4.1 Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 GE AEROSPACE
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services Offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches/developments
- 16.1.4.3.2 Deals
- 16.1.4.3.3 Other developments
- 16.1.4.4 MnM View
- 16.1.4.4.1 Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses and competitive threats
- 16.1.5 PARKER HANNIFIN CORP
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services Offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches/developments
- 16.1.5.3.2 Deals
- 16.1.5.4 MnM View
- 16.1.5.4.1 Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses and competitive threats
- 16.1.6 BAE SYSTEMS
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services Offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Product launches/developments
- 16.1.6.3.2 Deals
- 16.1.6.3.3 Other developments
- 16.1.7 LIEBHERR-AEROSPACE & TRANSPORTATION SAS
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services Offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Product launches/developments
- 16.1.7.3.2 Deals
- 16.1.7.3.3 Other Developments
- 16.1.8 AMETEK INC.
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services Offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Product launches/developments
- 16.1.8.3.2 Deals
- 16.1.8.3.3 Other developments
- 16.1.9 NABTESCO CORPORATION
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services Offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches/developments
- 16.1.10 MOOG INC.
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services Offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Product launches/developments
- 16.1.10.3.2 Deals
- 16.1.11 ASTRONICS CORPORATION
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Solutions/Services Offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Product launches/developments
- 16.1.12 EATON
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Solutions/Services Offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Product launches/developments
- 16.1.12.3.2 Deals
- 16.1.13 THALES
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Solutions/Services Offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Deals
- 16.1.14 CURTISS-WRIGHT CORPORATION
- 16.1.14.1 Business overview
- 16.1.14.2 Products/Solutions/Services Offered
- 16.1.14.3 Recent developments
- 16.1.14.3.1 Deals
- 16.1.15 CRANE COMPANY
- 16.1.15.1 Business overview
- 16.1.15.2 Products/Solutions/Services Offered
- 16.1.15.3 Recent developments
- 16.1.15.3.1 Deals
- 16.1.1 SAFRAN
- 16.2 OTHER PLAYERS
- 16.2.1 TAMAGAWA SEIKI CO., LTD.
- 16.2.2 GLENAIR
- 16.2.3 UMBRAGROUP
- 16.2.4 MAROTTA CONTROLS, INC.
- 16.2.5 H3X TECHNOLOGIES INC.
- 16.2.6 KGS ELECTRONICS
- 16.2.7 INGENIUM TECHNOLOGIES CORP.
- 16.2.8 LYNXEO
- 16.2.9 RADIALL
- 16.2.10 CROUZET
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 Key data from secondary sources
- 17.1.1.2 List of key secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Key data from primary sources
- 17.1.2.2 Key primary participants
- 17.1.2.3 Breakdown of primary interviews
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.2 TOP-DOWN APPROACH
- 17.2.3 MARKET SIZE CALCULATION FOR BASE YEAR
- 17.3 MARKET FORECAST APPROACH
- 17.3.1 SUPPLY SIDE
- 17.3.2 DEMAND SIDE
- 17.4 DATA TRIANGULATION
- 17.5 FACTOR ANALYSIS
- 17.6 RESEARCH ASSUMPTIONS
- 17.7 RESEARCH LIMITATIONS
- 17.8 RISK ASSESSMENT
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 ANNEXURE
- 18.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.4 CUSTOMIZATION OPTIONS
- 18.5 RELATED REPORTS
- 18.6 AUTHOR DETAILS
List of Tables
- TABLE 1 MORE ELECTRIC AIRCRAFT MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES, 2021-2025
- TABLE 3 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 IMPORT DATA FOR HS CODE 8807-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 6 EXPORT DATA FOR HS CODE 8807-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 7 MORE ELECTRIC AIRCRAFT MARKET: KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 8 AVERAGE SELLING PRICING RANGE FOR HYBRID ACTUATORS, 2025 (USD)
- TABLE 9 AVERAGE SELLING PRICE RANGE, BY PLATFORM (USD MILLION), 2025
- TABLE 10 MORE ELECTRIC AIRCRAFT: VOLUME DATA, BY AIRCRAFT TYPE (2021-2025) (UNITS)
- TABLE 11 MORE ELECTRIC AIRCRAFT: VOLUME DATA, BY AIRCRAFT TYPE (2026-2031) (UNITS)
- TABLE 12 TOTAL COST OF OWNERSHIP FOR MORE ELECTRIC AIRCRAFT MARKET
- TABLE 13 BILL OF MATERIALS FOR MORE ELECTRIC AIRCRAFT MARKET
- TABLE 14 MORE ELECTRIC AIRCRAFT MARKET: KEY PATENTS
- TABLE 15 CASE STUDY - INTEGRATED AIRCRAFT-WIDE ELECTRICAL SECONDARY-POWER ARCHITECTURES
- TABLE 16 DISTRIBUTED ELECTRIFICATION OF NEXT-GENERATION CIVIL AND MILITARY AIRCRAFT SUBSYSTEMS
- TABLE 17 MORE ELECTRIC AIRCRAFT MARKET: SUCCESS STORY/REAL-WORLD APPLICATION AND MARKET IMPACT
- TABLE 18 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY SYSTEM
- TABLE 19 KEY BUYING CRITERIA, BY END USER
- TABLE 20 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 MIDDLE-EAST: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 26 GLOBAL DESIGN, CERTIFICATION, AND OPERATIONAL STANDARDS
- TABLE 27 GLOBAL ELECTRICAL, AVIONICS, COMMUNICATION, AND CYBERSECURITY STANDARDS
- TABLE 28 CARBON IMPACT REDUCTION
- TABLE 29 ECO APPLICATIONS FOR MORE ELECTRIC AIRCRAFT MARKET
- TABLE 30 GLOBAL REGULATORY FRAMEWORKS IMPACTING MORE ELECTRIC AIRCRAFT MARKET
- TABLE 31 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
- TABLE 32 MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 33 MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 34 FIXED-WING: MORE ELECTRIC AIRCRAFT MARKET, BY AIRCRAFT TYPE, 2021-2025 (USD MILLION)
- TABLE 35 FIXED-WING: MORE ELECTRIC AIRCRAFT MARKET, BY AIRCRAFT TYPE, 2026-2031 (USD MILLION)
- TABLE 36 ROTARY-WING: MORE ELECTRIC AIRCRAFT MARKET, BY AIRCRAFT TYPE, 2021-2025 (USD MILLION)
- TABLE 37 ROTARY-WING: MORE ELECTRIC AIRCRAFT MARKET, BY AIRCRAFT TYPE, 2026-2031 (USD MILLION)
- TABLE 38 MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 39 MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 40 MORE ELECTRIC AIRCRAFT MARKET, BY PROPULSION SYSTEM, 2021-2025 (USD MILLION)
- TABLE 41 MORE ELECTRIC AIRCRAFT MARKET, PROPULSION SYSTEM, 2026-2031 (USD MILLION)
- TABLE 42 MORE ELECTRIC AIRCRAFT MARKET, BY AIRCRAFT SYSTEM, 2021-2025 (USD MILLION)
- TABLE 43 MORE ELECTRIC AIRCRAFT MARKET, AIRCRAFT SYSTEM, 2026-2031 (USD MILLION)
- TABLE 44 MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2021-2025 (USD MILLION)
- TABLE 45 MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026-2031 (USD MILLION)
- TABLE 46 GENERATORS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2021-2025 (USD MILLION)
- TABLE 47 GENERATORS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026-2031 (USD MILLION)
- TABLE 48 ACTUATORS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2021-2025 (USD MILLION)
- TABLE 49 ACTUATORS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026-2031 (USD MILLION)
- TABLE 50 HYBRID ELECTRIC ACTUATORS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2021-2025 (USD MILLION)
- TABLE 51 HYBRID ELECTRIC ACTUATORS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026-2031 (USD MILLION)
- TABLE 52 POWER ELECTRONICS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2021-2025 (USD MILLION)
- TABLE 53 POWER ELECTRONICS: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026-2031 (USD MILLION)
- TABLE 54 DISTRIBUTION DEVICES: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2021-2025 (USD MILLION)
- TABLE 55 DISTRIBUTION DEVICES: MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026-2031 (USD MILLION)
- TABLE 56 MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 57 MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 58 MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 59 MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 60 MORE ELECTRIC AIRCRAFT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 61 MORE ELECTRIC AIRCRAFT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 63 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 64 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 65 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 66 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 67 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 68 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 69 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 71 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 72 US: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 73 US: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 74 US: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 75 US: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 76 US: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 77 US: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 78 US: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 79 US: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 80 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 81 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 82 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 83 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 84 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 85 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 86 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 87 CANADA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 88 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 89 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 90 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 91 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 92 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 93 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 94 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 95 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 96 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 97 EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 98 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 99 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 100 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 101 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 102 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 103 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 104 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 105 FRANCE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 106 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 107 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 108 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 109 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 110 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 111 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 112 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 113 GERMANY: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 114 UK: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 115 UK: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 116 UK: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 117 UK: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 118 UK: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 119 UK: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 120 UK: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 121 UK: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 122 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 123 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 124 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 125 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 126 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 127 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 128 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 129 ITALY: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 130 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 131 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 132 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 133 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 134 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 135 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 136 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 137 RUSSIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 138 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 139 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 140 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 141 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 142 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 143 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 144 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 145 REST OF EUROPE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 146 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 147 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 148 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 149 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 150 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 151 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 152 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 153 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 154 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 155 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 156 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 157 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 158 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 159 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 160 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 161 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 162 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 163 CHINA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 164 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 165 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 166 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 167 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 168 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 169 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 170 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 171 INDIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 172 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 173 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 174 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 175 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 176 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 177 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 178 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 179 JAPAN: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 180 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 181 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 182 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 183 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 184 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 185 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 186 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 187 SOUTH KOREA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 188 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 189 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 190 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 191 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 192 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 193 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 194 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 195 AUSTRALIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 196 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 197 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 198 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 199 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 200 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 201 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 202 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 203 REST OF ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 204 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 205 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 206 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 207 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 208 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 209 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 210 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 211 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 212 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 213 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 214 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 215 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 216 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 217 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 218 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 219 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 220 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 221 BRAZIL: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 222 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 223 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 224 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 225 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 226 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 227 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 228 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 229 MEXICO: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 230 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 231 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 232 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 233 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 234 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 235 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 236 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 237 REST OF LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 238 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 239 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 240 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 241 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 242 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 243 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 244 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 245 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 246 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 247 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 248 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 249 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 250 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 251 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 252 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 253 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 254 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 255 SAUDI ARABIA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 256 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 257 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 258 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 259 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 260 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 261 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 262 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 263 UAE: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 264 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 265 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 266 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 267 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 268 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 269 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 270 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 271 ISRAEL: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 272 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 273 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 274 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 275 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 276 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 277 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 278 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 279 SOUTH AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 280 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 281 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM TYPE, 2026-2031 (USD MILLION)
- TABLE 282 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 283 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 284 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 285 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 286 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 287 REST OF MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 288 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021-2026
- TABLE 289 MORE ELECTRIC AIRCRAFT MARKET: DEGREE OF COMPETITION
- TABLE 290 MORE ELECTRIC AIRCRAFT MARKET: REGION FOOTPRINT
- TABLE 291 MORE ELECTRIC AIRCRAFT MARKET: PLATFORM FOOTPRINT
- TABLE 292 MORE ELECTRIC AIRCRAFT MARKET: SYSTEM FOOTPRINT
- TABLE 293 LIST OF KEY START-UPS/SMES
- TABLE 294 COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 295 MORE ELECTRIC AIRCRAFT MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2021-JULY 2026
- TABLE 296 MORE ELECTRIC AIRCRAFT MARKET: DEALS, JANUARY 2021-JULY 2026
- TABLE 297 MORE ELECTRIC AIRCRAFT MARKET: OTHER DEVELOPMENTS, JANUARY 2021- JULY 2026
- TABLE 298 SAFRAN: COMPANY OVERVIEW
- TABLE 299 SAFRAN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 300 SAFRAN: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 301 SAFRAN: DEALS (2021-2026)
- TABLE 302 SAFRAN: OTHER DEVELOPMENTS (2021-2026)
- TABLE 303 HONEYWELL AEROSPACE: COMPANY OVERVIEW
- TABLE 304 HONEYWELL AEROSPACE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 305 HONEYWELL AEROSPACE: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 306 HONEYWELL AEROSPACE: DEALS (2021-2026)
- TABLE 307 HONEYWELL AEROSPACE: OTHER DEVELOPMENTS (2021-2026)
- TABLE 308 RTX CORPORATION: COMPANY OVERVIEW
- TABLE 309 RTX CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 310 RTX CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 311 RTX CORPORATION: DEALS (2021-2026)
- TABLE 312 RTX CORPORATION: OTHER DEVELOPMENTS (2021-2026)
- TABLE 313 GE AEROSPACE: COMPANY OVERVIEW
- TABLE 314 GE AEROSPACE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 315 GE AEROSPACE: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 316 GE AEROSPACE: DEALS (2021-2026)
- TABLE 317 GE AEROSPACE: OTHER DEVELOPMENTS (2021-2026)
- TABLE 318 PARKER HANNIFIN CORP: COMPANY OVERVIEW
- TABLE 319 PARKER HANNIFIN CORP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 320 PARKER HANNIFIN CORP: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 321 PARKER HANNIFIN CORP: DEALS (2021-2026)
- TABLE 322 BAE SYSTEMS: COMPANY OVERVIEW
- TABLE 323 BAE SYSTEMS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 324 BAE SYSTEMS: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 325 BAE SYSTEMS: DEALS (2021-2026)
- TABLE 326 BAE SYSTEMS: OTHER DEVELOPMENTS (2021-2026)
- TABLE 327 LIEBHERR-AEROSPACE & TRANSPORTATION SAS: COMPANY OVERVIEW
- TABLE 328 LIEBHERR AEROSPACE & TRANSPORTATION SAS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 329 LIEBHERR AEROSPACE & TRANSPORTATION SAS: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 330 LIEBHERR AEROSPACE & TRANSPORTATION SAS: DEALS (2021-2026)
- TABLE 331 LIEBHERR AEROSPACE & TRANSPORTATION SAS: OTHER DEVELOPMENTS (2021-2026)
- TABLE 332 AMETEK INC.: COMPANY OVERVIEW
- TABLE 333 AMETEK INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 334 AMETEK INC.: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 335 AMETEK INC.: DEALS (2021-2026)
- TABLE 336 AMETEK INC.: OTHER DEVELOPMENTS (2021-2026)
- TABLE 337 NABTESCO CORPORATION: COMPANY OVERVIEW
- TABLE 338 NABTESCO CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 339 NABTESCO CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 340 MOOG INC.: COMPANY OVERVIEW
- TABLE 341 MOOG INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 342 MOOG INC.: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 343 MOOG INC.: DEALS (2021-2026)
- TABLE 344 ASTRONICS CORPORATION: COMPANY OVERVIEW
- TABLE 345 ASTRONICS CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 346 ASTRONICS CORPORATION.: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 347 ASTRONICS CORPORATION: OTHER DEVELOPMENTS (2021-2026)
- TABLE 348 EATON: COMPANY OVERVIEW
- TABLE 349 EATON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 350 EATON: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 351 EATON: DEALS (2021-2026)
- TABLE 352 EATON: OTHER DEVELOPMENTS (2021-2026)
- TABLE 353 THALES: COMPANY OVERVIEW
- TABLE 354 THALES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 355 THALES: DEALS (2021-2026)
- TABLE 356 CURTISS-WRIGHT CORPORATION: COMPANY OVERVIEW
- TABLE 357 CURTISS-WRIGHT CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 358 CURTISS-WRIGHT CORPORATION: DEALS (2021-2026)
- TABLE 359 CRANE COMPANY: COMPANY OVERVIEW
- TABLE 360 CRANE COMPANY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 361 CRANE COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS (2021-2026)
- TABLE 362 CRANE COMPANY: DEALS (2021-2026)
- TABLE 363 TAMAGAWA SEIKI CO., LTD.: COMPANY OVERVIEW
- TABLE 364 GLENAIR: COMPANY OVERVIEW
- TABLE 365 UMBRAGROUP: COMPANY OVERVIEW
- TABLE 366 MAROTTA CONTROLS, INC.: COMPANY OVERVIEW
- TABLE 367 H3X TECHNOLOGIES INC.: COMPANY OVERVIEW
- TABLE 368 KGS ELECTRONICS: COMPANY OVERVIEW
- TABLE 369 INGENIUM TECHNOLOGIES CORP.: COMPANY OVERVIEW
- TABLE 370 LYNXEO: COMPANY OVERVIEW
- TABLE 371 RADIALL: COMPANY OVERVIEW
- TABLE 372 CROUZET: COMPANY OVERVIEW
- TABLE 373 MARKET SIZE CALCULATION FOR BASE YEAR
- TABLE 374 FACTOR ANALYSIS FRAMEWORK
- TABLE 375 RESEARCH LIMITATIONS
- TABLE 376 RISK ASSESSMENT
- TABLE 377 MORE ELECTRIC AIRCRAFT MARKET: LAUNDRY LIST OF OTHER MAPPED COMPANIES
List of Figures
- FIGURE 1 MORE ELECTRIC AIRCRAFT MARKET: SEGMENTATION & REGIONAL SNAPSHOT
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 MORE ELECTRIC AIRCRAFT MARKET, 2021-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MORE ELECTRIC AIRCRAFT MARKET
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF MORE ELECTRIC AIRCRAFT MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN MORE ELECTRIC AIRCRAFT MARKET (2026-2031)
- FIGURE 7 MIDDLE EAST & AFRICA TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 8 FLEET MODERNIZATION AND GROWING EMPHASIS ON AIRCRAFT ELECTRIFICATION TO CREATE ATTRACTIVE OPPORTUNITIES IN MARKET
- FIGURE 9 FIXED-WING PLATFORM SEGMENT TO HOLD LARGEST MARKET SHARE IN 2026
- FIGURE 10 AIRCRAFT SYSTEM SEGMENT TO EXHIBIT FASTEST GROWTH DURING FORECAST PERIOD
- FIGURE 11 CIVIL END USER SEGMENT TO GROW AT HIGHER CAGR DURING FORECAST PERIOD
- FIGURE 12 POWER CONVERSION TO BE FASTEST-GROWING APPLICATION SEGMENT
- FIGURE 13 MORE ELECTRIC AIRCRAFT MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 VALUE CHAIN ANALYSIS
- FIGURE 15 ECOSYSTEM ANALYSIS
- FIGURE 16 IMPORT DATA FOR HS CODE 8807-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 17 EXPORT DATA FOR HS CODE 8807-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 18 TRENDS & DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 19 INVESTMENT & FUNDING SCENARIO (MILITARY CONTRACTS), 2021-2025 (USD MILLION)
- FIGURE 20 AVERAGE SELLING PRICE RANGE, BY COMPONENT
- FIGURE 21 AVERAGE SELLING PRICE RANGE FOR HYBRID ACTUATORS, 2025
- FIGURE 22 TECHNOLOGY ROADMAP, 2020-2035
- FIGURE 23 PATENT ANALYSIS
- FIGURE 24 FUTURE APPLICATIONS
- FIGURE 25 IMPACT OF AI/GEN AI
- FIGURE 26 DECISION-MAKING FACTORS
- FIGURE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY SYSTEM
- FIGURE 28 KEY BUYING CRITERIA, BY END USER
- FIGURE 29 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 30 MORE ELECTRIC AIRCRAFT MARKET, BY PLATFORM, 2026 VS. 2031 (USD MILLION)
- FIGURE 31 MORE ELECTRIC AIRCRAFT MARKET, BY SYSTEM, 2026 VS. 2031 (USD MILLION)
- FIGURE 32 MORE ELECTRIC AIRCRAFT MARKET, BY COMPONENT, 2026 VS. 2031 (USD MILLION)
- FIGURE 33 MORE ELECTRIC AIRCRAFT MARKET, BY APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 34 MORE ELECTRIC AIRCRAFT MARKET, BY END USER, 2026-2031 (USD MILLION)
- FIGURE 35 MORE ELECTRIC AIRCRAFT MARKET, BY REGION, 2026-2031 (USD MILLION)
- FIGURE 36 NORTH AMERICA: MORE ELECTRIC AIRCRAFT MARKET SNAPSHOT
- FIGURE 37 EUROPE: MORE ELECTRIC AIRCRAFT MARKET SNAPSHOT
- FIGURE 38 ASIA PACIFIC: MORE ELECTRIC AIRCRAFT MARKET SNAPSHOT
- FIGURE 39 LATIN AMERICA: MORE ELECTRIC AIRCRAFT MARKET SNAPSHOT
- FIGURE 40 MIDDLE EAST & AFRICA: MORE ELECTRIC AIRCRAFT MARKET SNAPSHOT
- FIGURE 41 REVENUE ANALYSIS OF TOP FIVE PLAYERS, 2021-2025
- FIGURE 42 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 43 BRAND/PRODUCT COMPARISON
- FIGURE 44 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 45 COMPANY VALUATION (USD BILLION)
- FIGURE 46 COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 47 MORE ELECTRIC AIRCRAFT MARKET: COMPANY FOOTPRINT
- FIGURE 48 COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 49 SAFRAN: COMPANY SNAPSHOT
- FIGURE 50 HONEYWELL AEROSPACE: COMPANY SNAPSHOT
- FIGURE 51 RTX CORPORATION: COMPANY SNAPSHOT
- FIGURE 52 GE AEROSPACE: COMPANY SNAPSHOT
- FIGURE 53 PARKER HANNIFIN CORP: COMPANY SNAPSHOT
- FIGURE 54 BAE SYSTEMS: COMPANY SNAPSHOT
- FIGURE 55 AMETEK INC.: COMPANY SNAPSHOT
- FIGURE 56 NABTESCO CORPORATION: COMPANY SNAPSHOT
- FIGURE 57 MOOG INC.: COMPANY SNAPSHOT
- FIGURE 58 ASTRONICS CORPORATION COMPANY SNAPSHOT
- FIGURE 59 EATON: COMPANY SNAPSHOT
- FIGURE 60 THALES: COMPANY SNAPSHOT
- FIGURE 61 CURTISS-WRIGHT CORPORATION: COMPANY SNAPSHOT
- FIGURE 62 CRANE COMPANY: COMPANY SNAPSHOT
- FIGURE 63 RESEARCH DESIGN MODEL
- FIGURE 64 RESEARCH DESIGN
- FIGURE 65 LIST OF KEY SECONDARY SOURCES
- FIGURE 66 KEY DATA FROM PRIMARY SOURCES
- FIGURE 67 KEY INDUSTRY INSIGHTS
- FIGURE 68 BOTTOM-UP APPROACH
- FIGURE 69 TOP-DOWN APPROACH
- FIGURE 70 DATA TRIANGULATION

