PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2144544

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2144544
Smart Glass Market by Type (Tinted, Coated), Technology (Electrochromic, Suspended Particle Display [SPD], Liquid Crystal, Photochromic, Nanocrystalline), Control System (Voice-based, Building Automation System, Mobile-based) - Global Forecast to 2032
According to MarketsandMarkets, the smart glass market is anticipated to grow from USD 7.10 billion in 2026 to USD 12.91 billion by 2032, at a CAGR of 10.5%. The market is projected to witness strong growth, driven by the increasing adoption of dynamic glazing, energy-efficient building solutions, and advanced glass technologies across architecture & construction, automotive & transportation, aerospace, hospitality, healthcare, and commercial applications. As organizations and consumers increasingly focus on energy conservation, occupant comfort, privacy, and intelligent space management, the demand for smart glass is rising across applications such as windows, facades, partitions, skylights, panoramic roofs, sunroofs, and aircraft glazing. These solutions enable users to control light transmission, glare, solar heat, and privacy while supporting more efficient building and vehicle designs. Manufacturers are increasingly developing electrochromic, suspended particle device (SPD), polymer-dispersed liquid crystal (PDLC), thermochromic, and photochromic smart glass solutions with improved switching performance, optical clarity, durability, and design flexibility.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Billion) |
| Segments | By Type, Technology, Control System and Region |
| Regions covered | North America, Europe, APAC, RoW |
The integration of smart glass with sensors, mobile-based controls, automated systems, and building-management platforms is further expanding its functionality and enabling responsive control based on environmental and user requirements. Additionally, investments in green buildings, smart infrastructure, electric and premium vehicles, sustainable construction, and next-generation transportation are accelerating market adoption. The long-term benefits of improved energy efficiency, enhanced privacy, better daylight and glare management, and greater occupant comfort are expected to make smart glass an increasingly important technology across modern architectural and transportation applications.
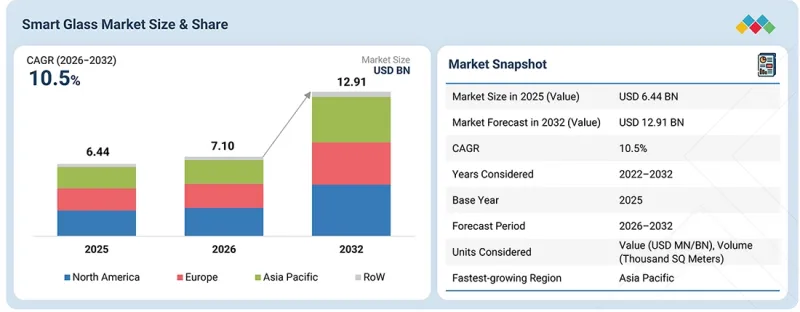
"Coated segment to capture the largest share of the smart glass market in 2032"
By type, the coated segment is expected to account for the largest market share in 2032, supported by the widespread use of functional coatings to provide dynamic light control, solar-heat management, glare reduction, and improved energy efficiency. Coated smart glass incorporates specialized materials or functional layers on the glass surface to modify its optical and thermal properties, making it suitable for commercial buildings, residential properties, automotive glazing, facades, windows, and skylights. Coated smart glass is increasingly adopted in applications where daylight management, thermal performance, occupant comfort, and energy conservation are important. Its ability to combine smart functionality with conventional glass designs allows manufacturers and building developers to incorporate dynamic performance without significantly altering glazing configurations. Furthermore, advancements in electrochromic coatings, low-emissivity coatings, solar-control coatings, and other functional surface treatments are improving optical performance, durability, and energy-management capabilities. Growing investments in green buildings, energy-efficient construction, smart infrastructure, and advanced automotive glazing are expected to further accelerate the adoption of coated smart glass and support its continued market dominance.
"Switch segment to exhibit the highest CAGR in the smart glass market between 2026 and 2032"
By control system, the switch segment is projected to be the fastest-growing segment during the forecast period, driven by increasing demand for simple, convenient, and cost-effective control of transparency and tint across architectural, automotive, and transportation applications. Rising adoption of switch-controlled smart windows, partitions, privacy glass, sunroofs, and interior glazing is accelerating segmental growth. Additionally, advancements in switchable films, electrochromic and PDLC technologies, along with growing investments in smart buildings, premium vehicles, and energy-efficient glazing, are creating new opportunities for switch-based control systems globally.
"North America to be the largest-growing region in the smart glass market during the forecast period"
By region, North America is expected to maintain the largest share of the smart glass market in 2032, owing to the growing adoption of energy-efficient buildings, smart infrastructure, advanced automotive glazing, and sustainable construction practices across the US and Canada. The established construction and automotive ecosystem, coupled with increasing demand for smart buildings, green facades, electric vehicles, and premium vehicle technologies, is supporting the deployment of smart glass solutions. Rising adoption of smart glass in commercial buildings, offices, healthcare facilities, airports, panoramic roofs, sunroofs, and transportation glazing is further strengthening regional demand. Additionally, investments in building modernization, energy-efficiency initiatives, connected building systems, and advanced glazing technologies such as electrochromic, SPD, and PDLC are expected to create further opportunities for smart glass manufacturers and technology providers across North America.
Breakdown of Primaries
A variety of executives from key organizations operating in the smart glass market were interviewed in-depth, including CEOs, marketing directors, and innovation and technology directors.
- By Company Type: Tier 1 - 38%, Tier 2 - 28%, and Tier 3 - 34%
- By Designation: C-level Executives - 40%, Directors - 30%, and Others - 30%
- By Region: North America - 35%, Europe - 35, Asia Pacific - 20%, and RoW - 10%
Note: RoW includes the Middle East, Africa, and South America. Other designations include product, sales, and marketing managers. Three tiers of companies have been defined based on their total revenues as of 2025: Tier 3: revenue less than USD 100 million; Tier 2: revenue between USD 100 million and USD 1 billion; and Tier 1: revenue more than USD 1 billion.
Major players profiled in this report are as follows: Saint-Gobain (France), AGC Inc. (Japan), Gentex Corporation (US), Corning Incorporated (US), Nippon Sheet Glass Co., Ltd. (Japan), View, Inc. (US), Gauzy Ltd. (Israel), Xinyi Glass Holdings Limited (China), Research Frontiers (US), and Diamond Switchable Glass ltd (Ireland), among others.
These companies compete by continuously enhancing smart glass performance, switching speed, optical clarity, energy efficiency, durability, and integration capabilities across diverse applications. Strategic emphasis is placed on developing advanced smart glazing solutions incorporating electrochromic, suspended particle device (SPD), polymer-dispersed liquid crystal (PDLC), thermochromic, and photochromic technologies. Market participants prioritize high-performance solutions tailored for industries such as architecture & construction, automotive & transportation, aerospace, hospitality, healthcare, and commercial buildings. Strong focus is also placed on improving daylight and glare control, solar-heat management, privacy, occupant comfort, and energy efficiency, along with seamless integration with smart-building and vehicle control systems. Continued investments in advanced materials, functional coatings, smart films, automated controls, mobile connectivity, and next-generation glazing technologies, along with collaborations with OEMs, architects, construction companies, glass fabricators, and system integrators, are expected to strengthen competition and accelerate the adoption of smart glass solutions globally.
The study provides a detailed competitive analysis of these key players in the market, presenting their company profiles, recent developments, product portfolios, technological capabilities, and key market strategies.
Research Coverage
This report on the smart glass market presents a detailed analysis based on technology, type, control system, application, end use, and region. By technology, the market is segmented into electrochromic, suspended particle device (SPD), liquid crystal, thermochromic, micro-blinds, photochromic, and other technologies. By type, it is segmented into tinted, coated, and hybrid. By control system, the market includes switch, remote, mobile-based, voice-based, building automation systems, and other control systems. By mechanism, the market includes active and passive. By end use, the market is segmented into architecture, transportation, power generation plants, and other end uses. The regional analysis includes North America, Europe, Asia Pacific, and RoW, enabling evaluation of demand patterns, growth drivers, technology adoption, and industry trends across key markets.
Reasons to Buy the Report
The report will help the leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall market and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the smart glass market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
Key Benefits of Buying the Report
- Analysis of key drivers (Increasing use of smart glass in modern luxury cars, Rising integration of electrochromic materials into smart glasses), restraints (High initial investments and upfront costs, Operational and functional issues), opportunities (Growing trend of minimalist designs, Increasing demand for alternative power sources due to rising energy costs), and challenges (Lack of awareness about long-term benefits of smart glass technology, Complexities in maintaining compliance with building codes and regulations) influencing the growth of the smart glass market
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and product launches in the market
- Market Development: Comprehensive information about lucrative markets by analyzing the market across varied regions
- Market Diversification: Exhaustive information about new products/services, untapped geographies, recent developments, and investments in the market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Saint-Gobain (France), AGC Inc. (Japan), Gentex Corporation (US), Corning Incorporated (US), Nippon Sheet Glass Co., Ltd (Japan), View, Inc. (US), Gauzy Ltd (Israel), Xinyi Glass Holdings Limited (China), Research Frontiers (US), and Diamond Switchable Glass Ltd (Ireland), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 YEARS CONSIDERED
- 1.3.3 INCLUSIONS AND EXCLUSIONS
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 LIMITATIONS
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING SMART GLASS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN SMART GLASS MARKET
- 3.2 SMART GLASS MARKET, BY TYPE
- 3.3 SMART GLASS MARKET, BY TECHNOLOGY
- 3.4 SMART GLASS MARKET, BY MECHANISM
- 3.5 SMART GLASS MARKET, BY END USE
- 3.6 SMART GLASS MARKET, BY GEOGRAPHY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 High adoption of smart glass technology in modern luxury cars
- 4.2.1.2 Significant use of advanced electrochromic materials for occupant comfort
- 4.2.1.3 Increasing demand for energy-efficient building solutions
- 4.2.1.4 Growing emphasis on low-carbon economy policies
- 4.2.2 RESTRAINTS
- 4.2.2.1 High upfront cost of smart glass implementation
- 4.2.2.2 Operational and functional challenges
- 4.2.2.3 Supply chain disruptions and complex manufacturing processes
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growing trend of minimalist architecture designs
- 4.2.3.2 Increasing demand for alternative power sources due to rising energy costs
- 4.2.3.3 Expanding cross-industry applications and strategic partnerships
- 4.2.3.4 Expanding adoption of smart glass in sustainable and green building projects
- 4.2.4 CHALLENGES
- 4.2.4.1 Lack of awareness regarding long-term benefits of smart glass technology
- 4.2.4.2 Complying with building codes and regulations
- 4.2.1 DRIVERS
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL ARCHITECTURE INDUSTRY
- 5.2.4 TRENDS IN GLOBAL TRANSPORTATION INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 PRICING RANGE OF ELECTROCHROMIC SMART GLASS, BY KEY PLAYER, 2025
- 5.5.2 AVERAGE SELLING PRICE TREND OF SMART GLASS, BY TECHNOLOGY, 2021-2025
- 5.5.3 AVERAGE SELLING PRICE TREND OF SMART GLASS, BY REGION, 2021-2025
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT DATA (HS CODE 70)
- 5.6.2 EXPORT DATA (HS CODE 70)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 SAGEGLASS IMPROVES THERMAL COMFORT AT BROWNSVILLE SOUTH PADRE ISLAND INTERNATIONAL AIRPORT
- 5.10.2 VIEW DYNAMIC GLASS REDUCES ENERGY COSTS AT LAKE UNION BUILDING
- 5.10.3 GAUZY INTEGRATES DUAL SMART GLASS INTO MERCEDES-BENZ TO ENABLE DYNAMIC SHADING AND PRIVACY FUNCTIONS
- 5.11 IMPACT OF 2025 US TARIFF ON SMART GLASS MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END USES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACTS, PATENTS, AND INNOVATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Electrochromic
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 IoT and smart home systems
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Photovoltaics
- 6.1.1 KEY TECHNOLOGIES
- 6.2 TECHNOLOGY ROADMAP
- 6.3 PATENT ANALYSIS
- 6.4 IMPACT OF AI ON SMART GLASS MARKET
- 6.4.1 TOP USE CASES AND MARKET POTENTIAL
- 6.4.2 BEST PRACTICES FOLLOWED BY OEMS IN SMART GLASS MARKET
- 6.4.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN SMART GLASS MARKET
- 6.4.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.4.5 CLIENTS' READINESS TO ADOPT AI-INTEGRATED SMART GLASS
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END USERS
9 SMART GLASS MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 TINTED
- 9.2.1 GROWING ADOPTION OF TINTED SMART GLASS FOR GLARE CONTROL AND THERMAL COMFORT TO DRIVE MARKET
- 9.3 COATED
- 9.3.1 ADVANCEMENTS IN COATINGS TO IMPROVE SOLAR CONTROL AND ENERGY PERFORMANCE TO ACCELERATE DEMAND
- 9.4 HYBRID
- 9.4.1 ELEVATING DEMAND FOR HYBRID SMART GLASS TO COMBINE SHADING, PRIVACY, AND DISPLAY FUNCTIONALITY
10 SMART GLASS MARKET, BY TECHNOLOGY
- 10.1 INTRODUCTION
- 10.2 ELECTROCHROMIC
- 10.2.1 RISING USE IN AUTOMOTIVE, AVIATION, AND MARINE APPLICATIONS TO REINFORCE SEGMENTAL GROWTH
- 10.3 SUSPENDED PARTICLE DISPLAY
- 10.3.1 ELEVATING USE IN SUNROOFS AND WINDOWS FOR ENHANCED COMFORT, GLARE REDUCTION, AND ENERGY EFFICIENCY TO PROPEL MARKET
- 10.4 LIQUID CRYSTAL
- 10.4.1 POLYMER-DISPERSED LIQUID CRYSTAL
- 10.4.1.1 Laminated
- 10.4.1.1.1 Growing application in new construction and renovation projects to support market growth
- 10.4.1.2 Retrofit
- 10.4.1.2.1 Rising installation in budget-conscious projects to fuel market growth
- 10.4.1.1 Laminated
- 10.4.2 TWISTED NEMATIC LIQUID CRYSTAL
- 10.4.2.1 Increasing application for boosting aesthetics in interior designs to accelerate demand
- 10.4.1 POLYMER-DISPERSED LIQUID CRYSTAL
- 10.5 PHOTOCHROMIC
- 10.5.1 GROWING FOCUS ON ENERGY SAVINGS TO FOSTER MARKET GROWTH
- 10.6 THERMOCHROMIC
- 10.6.1 REGULATIONS PROMOTING ENERGY-EFFICIENT TECHNOLOGIES TO FACILITATE MARKET EXPANSION
- 10.7 MICRO-BLINDS
- 10.7.1 ADVANCEMENTS IN ULTRAFAST SWITCHING AND LARGE-AREA FABRICATION TO SUPPORT SEGMENTAL GROWTH
- 10.8 OTHER TECHNOLOGIES
11 SMART GLASS MARKET, BY MECHANISM
- 11.1 INTRODUCTION
- 11.2 ACTIVE
- 11.2.1 POTENTIAL TO OFFER DYNAMIC LIGHT CONTROL AND ENHANCED PRIVACY TO BOOST ADOPTION
- 11.3 PASSIVE
- 11.3.1 CAPACITY TO ENHANCE BUILDING AESTHETICS AND INDOOR COMFORT TO FACILITATE ADOPTION
12 SMART GLASS MARKET, BY CONTROL SYSTEM
- 12.1 INTRODUCTION
- 12.2 SWITCH-BASED
- 12.2.1 SIMPLICITY, RELIABILITY, AND LOW INSTALLATION COST TO FUEL MARKET GROWTH
- 12.3 REMOTE MONITORING
- 12.3.1 RISING FOCUS ON ENHANCING BUILDING MANAGEMENT AND OPERATIONAL EFFICIENCY TO BOOST SEGMENTAL GROWTH
- 12.4 MOBILE-BASED
- 12.4.1 INTEGRATION OF MOBILE-BASED CONTROL SYSTEMS FOR CONVENIENT GLASS MANAGEMENT TO DRIVE MARKET
- 12.5 VOICE-BASED
- 12.5.1 INCREASING POPULARITY OF SMART HOME ECOSYSTEMS TO ELEVATE DEMAND
- 12.6 BUILDING AUTOMATION SYSTEM
- 12.6.1 RISING FOCUS ON ENHANCING ENERGY EFFICIENCY AND OCCUPANT COMFORT TO SUPPORT SEGMENTAL GROWTH
- 12.7 OTHER CONTROL SYSTEMS
13 SMART GLASS MARKET, BY END USE
- 13.1 INTRODUCTION
- 13.2 ARCHITECTURE
- 13.2.1 LUXURY APARTMENTS
- 13.2.1.1 Elevating premium lifestyle demand through enhanced functionality and aesthetics to create growth opportunities
- 13.2.2 COMMERCIAL BUILDINGS
- 13.2.2.1 Escalating demand to improve energy efficiency, privacy, and operational flexibility to contribute to market growth
- 13.2.2.2 Offices
- 13.2.2.3 Retail shops
- 13.2.2.4 Hospitals
- 13.2.1 LUXURY APARTMENTS
- 13.3 TRANSPORTATION
- 13.3.1 AUTOMOTIVE
- 13.3.1.1 Strong focus of premium and electric vehicle manufacturers on enhancing comfort and driving experience to boost adoption
- 13.3.2 AEROSPACE
- 13.3.2.1 Rising installation of electronically dimmable aircraft windows to offer passenger comfort to fuel market growth
- 13.3.3 MARINE
- 13.3.3.1 Increasing demand for customizable shading, privacy features, and advanced functionalities in marine vessels to drive market
- 13.3.1 AUTOMOTIVE
- 13.4 POWER GENERATION PLANTS
- 13.4.1 RISING ADOPTION OF SMART PHOTOVOLTAIC GLAZING TO SUPPORT CLEAN ENERGY GENERATION AND BUILDING DECARBONIZATION
- 13.5 OTHER END USES
14 SMART GLASS MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Increasing adoption of smart glass across architecture and automotive applications to accelerate market growth
- 14.2.2 CANADA
- 14.2.2.1 Supportive government policies promoting energy-efficient technologies to and facilitate market growth
- 14.2.3 MEXICO
- 14.2.3.1 Expanding tourism and hospitality sectors to accelerate demand
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 UK
- 14.3.1.1 Growing emphasis on sustainable construction practices to offer lucrative growth opportunities
- 14.3.2 GERMANY
- 14.3.2.1 Increasing investments in automotive R&D and advanced smart-glass technologies to drive market
- 14.3.3 FRANCE
- 14.3.3.1 Rising demand for luxury living spaces with modern amenities to support market growth
- 14.3.4 ITALY
- 14.3.4.1 Increasing integration of advanced technologies in automobiles to offer market expansion opportunities
- 14.3.5 REST OF EUROPE
- 14.3.1 UK
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Expanding green building investments and smart glass manufacturing capabilities to augment market growth
- 14.4.2 JAPAN
- 14.4.2.1 Rising demand for advanced automotive glazing and electric vehicles to contribute to market growth
- 14.4.3 SOUTH KOREA
- 14.4.3.1 Rising integration into high-end electronic devices to support market growth
- 14.4.4 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 ROW
- 14.5.1 SOUTH AMERICA
- 14.5.1.1 Sustainable development and urbanization to boost demand
- 14.5.2 MIDDLE EAST & AFRICA
- 14.5.2.1 Increasing collaboration between regional companies and prominent smart glass providers to fuel market growth
- 14.5.2.2 GCC
- 14.5.2.3 Africa & Rest of Middle East
- 14.5.1 SOUTH AMERICA
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2026
- 15.3 REVENUE ANALYSIS, 2021-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.5 COMPANY VALUATION AND FINANCIAL METRICS, 2025
- 15.6 COVERAGE AREA/RESPONSE TIME COMPARISON
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.7.5.1 Company footprint
- 15.7.5.2 Region footprint
- 15.7.5.3 Technology footprint
- 15.7.5.4 Mechanism footprint
- 15.7.5.5 End use footprint
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.8.5.1 Detailed list of key startups/SMEs
- 15.8.5.2 Competitive benchmarking of key startups/SMEs
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES
- 15.9.2 DEALS
- 15.9.3 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 SAINT-GOBAIN
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Other developments
- 16.1.1.4 MnM view
- 16.1.1.4.1 Key strengths/Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses/Competitive threats
- 16.1.2 AGC INC.
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Deals
- 16.1.2.3.2 Expansions
- 16.1.2.4 MnM view
- 16.1.2.4.1 Key strengths/Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses/Competitive threats
- 16.1.3 GENTEX CORPORATION
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Deals
- 16.1.3.4 MnM view
- 16.1.3.4.1 Key strengths/Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses/Competitive threats
- 16.1.4 CORNING INCORPORATED
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Deals
- 16.1.4.4 MnM view
- 16.1.4.4.1 Key strengths/Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses/Competitive threats
- 16.1.5 NIPPON SHEET GLASS CO., LTD
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Expansions
- 16.1.5.4 MnM view
- 16.1.5.4.1 Key strengths/Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses/Competitive threats
- 16.1.6 VIEW INC.
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services offered
- 16.1.7 GAUZY LTD AND ENTITIES
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Deals
- 16.1.8 XINYI GLASS HOLDINGS LIMITED
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services offered
- 16.1.9 RESEARCH FRONTIERS
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches
- 16.1.10 DIAMOND SWITCHABLE GLASS LTD
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.1 SAINT-GOBAIN
- 16.2 OTHER PLAYERS
- 16.2.1 PLEOTINT LLC
- 16.2.2 TAIWAN GLASS IND. CORP.
- 16.2.3 FUYAO GROUP
- 16.2.4 CENTRAL GLASS CO., LTD.
- 16.2.5 CHROMOGENICS
- 16.2.6 RAVENWINDOW
- 16.2.7 POLYTRONIX, INC.
- 16.2.8 PGW AUTO GLASS, LLC
- 16.2.9 AGP GROUP
- 16.2.10 SPD CONTROL SYSTEMS CORPORATION
- 16.2.11 SCIENSTRY, INC.
- 16.2.12 INNOVATIVE GLASS CORP.
- 16.2.13 HALIO, INC.
- 16.2.14 MIRU SMART TECHNOLOGIES
- 16.2.15 MERCK KGAA
- 16.2.16 HUICHI INDUSTRIAL DEVELOPMENT CO., LTD.
- 16.2.17 PRO DISPLAY
- 16.2.18 SKYLINE DESIGN
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY AND PRIMARY RESEARCH
- 17.1.2 SECONDARY DATA
- 17.1.2.1 List of key secondary sources
- 17.1.2.2 Key data from secondary sources
- 17.1.3 PRIMARY DATA
- 17.1.3.1 Intended participants and key opinion leaders
- 17.1.3.2 Key data from primary sources
- 17.1.3.3 Key industry insights
- 17.1.3.4 Breakdown of primaries
- 17.2 MARKET FORECAST APPROACH
- 17.3 MARKET SIZE ESTIMATION METHODOLOGY
- 17.3.1 BOTTOM-UP APPROACH
- 17.3.1.1 Approach to estimate market size using bottom-up analysis (demand side)
- 17.3.2 TOP-DOWN APPROACH
- 17.3.2.1 Approach to estimate market size using top-down analysis (supply side)
- 17.3.1 BOTTOM-UP APPROACH
- 17.4 MARKET BREAKDOWN AND DATA TRIANGULATION
- 17.5 RESEARCH ASSUMPTIONS
- 17.6 RESEARCH LIMITATIONS
- 17.7 RISK ANALYSIS
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS
List of Tables
- TABLE 1 INTERCONNECTED MARKETS AND OPPORTUNITIES, BY END USE
- TABLE 2 STRATEGIC FOCUS OF TIER 1/2/3 PLAYERS
- TABLE 3 PORTER'S FIVE FORCES ANALYSIS
- TABLE 4 GDP GROWTH RATES, BY COUNTRY, 2022-2030 (%)
- TABLE 5 ROLE OF COMPANIES IN SMART GLASS ECOSYSTEM
- TABLE 6 PRICING RANGE OF ELECTROCHROMIC SMART GLASS PROVIDED BY KEY PLAYERS, 2025 (USD/SQUARE METER)
- TABLE 7 AVERAGE SELLING PRICE TREND OF SMART GLASS, BY TECHNOLOGY, 2021-2025 (USD/SQUARE METER)
- TABLE 8 AVERAGE SELLING PRICE TREND OF SMART GLASS, BY REGION, 2021-2025 (USD/SQUARE METER)
- TABLE 9 IMPORT DATA FOR HS CODE 70-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 EXPORT DATA FOR HS CODE 70-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 12 SAGEGLASS IMPROVES THERMAL COMFORT AT BROWNSVILLE SOUTH PADRE ISLAND BY INSTALLING ELECTROCHROMIC SMART GLASS
- TABLE 13 VIEW IMPROVES BUILDING PERFORMANCE BY OFFERING DYNAMIC GLASS
- TABLE 14 GAUZY DEPLOYS SMART GLASS TECHNOLOGY IN MERCEDES-BENZ TO ENHANCE PASSENGER COMFORT
- TABLE 15 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 16 TECHNOLOGY ROADMAP IN SMART GLASS MARKET
- TABLE 17 LIST OF MAJOR PATENTS, 2024-2025
- TABLE 18 MAJOR USE CASES AND MARKET POTENTIAL
- TABLE 19 BEST PRACTICES FOLLOWED BY COMPANIES IN SMART GLASS MARKET
- TABLE 20 CASE STUDIES RELATED TO IMPLEMENTATION OF AI IN SMART GLASS MARKET
- TABLE 21 INTERCONNECTED ECOSYSTEM AND IMPACT ON SMART GLASS MARKET PLAYERS
- TABLE 22 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 ROW: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 26 STANDARDS FOLLOWED BY SMART GLASS MANUFACTURERS
- TABLE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 END USES
- TABLE 28 KEY BUYING CRITERIA FOR TOP 3 END USES
- TABLE 29 UNMET NEEDS, BY END USE
- TABLE 30 SMART GLASS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 31 SMART GLASS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 32 SMART GLASS MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 33 SMART GLASS MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 34 SMART GLASS MARKET, BY TECHNOLOGY, 2022-2025 (THOUSAND SQUARE METER)
- TABLE 35 SMART GLASS MARKET, BY TECHNOLOGY, 2026-2032 (THOUSAND SQUARE METER)
- TABLE 36 ELECTROCHROMIC: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 37 ELECTROCHROMIC: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 38 SUSPENDED PARTICLE DISPLAY: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 39 SUSPENDED PARTICLE DISPLAY: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 40 LIQUID CRYSTAL: SMART GLASS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 41 LIQUID CRYSTAL: SMART GLASS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 42 LIQUID CRYSTAL: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 43 LIQUID CRYSTAL: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 44 POLYMER-DISPERSED LIQUID CRYSTAL: SMART GLASS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 45 POLYMER-DISPERSED LIQUID CRYSTAL: SMART GLASS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 46 POLYMER-DISPERSED LIQUID CRYSTAL: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 47 POLYMER DISPERSED LIQUID CRYSTAL: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 48 LAMINATED: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 49 LAMINATED: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 50 RETROFIT: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 51 RETROFIT: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 52 TWISTED NEMATIC LIQUID CRYSTAL: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 53 TWISTED NEMATIC (TN) LIQUID CRYSTAL: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 54 PHOTOCHROMIC: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 55 PHOTOCHROMIC: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 56 THERMOCHROMIC: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 57 THERMOCHROMIC: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 58 MICRO-BLINDS: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 MICRO-BLINDS: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 60 OTHER TECHNOLOGIES: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 OTHER TECHNOLOGIES: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 62 SMART GLASS MARKET, BY MECHANISM, 2022-2025 (USD MILLION)
- TABLE 63 SMART GLASS MARKET, BY MECHANISM, 2026-2032 (USD MILLION)
- TABLE 64 SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 65 SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 66 SWITCH-BASED: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 67 SWITCH-BASED: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 68 SWITCH-BASED: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 69 SWITCH-BASED: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 70 SWITCH-BASED: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 71 SWITCH-BASED: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 72 REMOTE MONITORING: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 73 REMOTE MONITORING: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 74 REMOTE MONITORING: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 75 REMOTE MONITORING: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 76 REMOTE MONITORING: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 77 REMOTE MONITORING: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 78 MOBILE-BASED: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 79 MOBILE-BASED: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 80 MOBILE-BASED: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 81 MOBILE-BASED: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 82 MOBILE-BASED: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 83 MOBILE-BASED: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 84 VOICE-BASED: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 85 VOICE-BASED: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 86 VOICE-BASED: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 87 VOICE-BASED: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 88 VOICE-BASED: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 89 VOICE-BASED: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 90 BUILDING AUTOMATION SYSTEM: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 91 BUILDING AUTOMATION SYSTEM: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 92 BUILDING AUTOMATION SYSTEM: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 93 BUILDING AUTOMATION SYSTEM: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 94 BUILDING AUTOMATION SYSTEM: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 95 BUILDING AUTOMATION SYSTEM: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 96 OTHER CONTROL SYSTEMS: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 97 OTHER CONTROL SYSTEMS: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 98 OTHER CONTROL SYSTEMS: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 99 OTHER CONTROL SYSTEMS: SMART GLASS MARKET FOR ARCHITECTURE, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 100 OTHER CONTROL SYSTEMS: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 101 OTHER CONTROL SYSTEMS: SMART GLASS MARKET FOR TRANSPORTATION, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 102 SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 103 SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 104 ARCHITECTURE: SMART GLASS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 105 ARCHITECTURE: SMART GLASS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 106 ARCHITECTURE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 107 ARCHITECTURE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 108 LUXURY APARTMENTS: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 109 LUXURY APARTMENTS: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 110 COMMERCIAL: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 111 COMMERCIAL: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 112 TRANSPORTATION: SMART GLASS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 113 TRANSPORTATION: SMART GLASS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 114 TRANSPORTATION: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 115 TRANSPORTATION: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 116 AUTOMOTIVE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 117 AUTOMOTIVE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 118 AEROSPACE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 119 AEROSPACE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 120 MARINE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 121 MARINE: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 122 POWER GENERATION PLANTS: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 123 POWER GENERATION PLANTS: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 124 OTHER END USES: SMART GLASS MARKET, BY CONTROL SYSTEM, 2022-2025 (USD MILLION)
- TABLE 125 OTHER END USES: SMART GLASS MARKET, BY CONTROL SYSTEM, 2026-2032 (USD MILLION)
- TABLE 126 SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 127 SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 128 SMART GLASS MARKET, BY REGION, 2022-2025 (THOUSAND SQUARE METERS)
- TABLE 129 SMART GLASS MARKET, BY REGION, 2026-2032 (THOUSAND SQUARE METERS)
- TABLE 130 NORTH AMERICA: SMART GLASS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 131 NORTH AMERICA: SMART GLASS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 132 NORTH AMERICA: SMART GLASS MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 133 NORTH AMERICA: SMART GLASS MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 134 NORTH AMERICA: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 135 NORTH AMERICA: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 136 US: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 137 US: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 138 CANADA: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 139 CANADA: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 140 MEXICO: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 141 MEXICO: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 142 EUROPE: SMART GLASS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 143 EUROPE: SMART GLASS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 144 EUROPE: SMART GLASS MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 145 EUROPE: SMART GLASS MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 146 EUROPE: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 147 EUROPE: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 148 UK: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 149 UK: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 150 GERMANY: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 151 GERMANY: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 152 FRANCE: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 153 FRANCE: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 154 ITALY: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 155 ITALY: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 156 REST OF EUROPE: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 157 REST OF EUROPE: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 158 ASIA PACIFIC: SMART GLASS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 159 ASIA PACIFIC: SMART GLASS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 160 ASIA PACIFIC: SMART GLASS MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 161 ASIA PACIFIC: SMART GLASS MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 162 ASIA PACIFIC: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 163 ASIA PACIFIC: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 164 CHINA: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 165 CHINA: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 166 JAPAN: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 167 JAPAN: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 168 SOUTH KOREA: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 169 SOUTH KOREA: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 170 REST OF ASIA PACIFIC: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 171 REST OF ASIA PACIFIC: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 172 ROW: SMART GLASS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 173 ROW: SMART GLASS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 174 ROW: SMART GLASS MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 175 ROW: SMART GLASS MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 176 ROW: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 177 ROW: SMART GLASS MARKET FOR LIQUID CRYSTAL, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 178 SOUTH AMERICA: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 179 SOUTH AMERICA: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 180 MIDDLE EAST & AFRICA: SMART GLASS MARKET, BY END USE, 2022-2025 (USD MILLION)
- TABLE 181 MIDDLE EAST & AFRICA: SMART GLASS MARKET, BY END USE, 2026-2032 (USD MILLION)
- TABLE 182 MIDDLE EAST & AFRICA: SMART GLASS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 183 MIDDLE EAST & AFRICA: SMART GLASS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 184 SMART GLASS MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023-AUGUST 2026
- TABLE 185 SMART GLASS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 186 SMART GLASS MARKET: REGION FOOTPRINT
- TABLE 187 SMART GLASS MARKET: TECHNOLOGY FOOTPRINT
- TABLE 188 SMART GLASS MARKET: MECHANISM FOOTPRINT
- TABLE 189 SMART GLASS MARKET: END USE FOOTPRINT
- TABLE 190 SMART GLASS MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 191 SMART GLASS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 192 SMART GLASS MARKET: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 193 SMART GLASS MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 194 SMART GLASS MARKET: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 195 SAINT-GOBAIN: COMPANY OVERVIEW
- TABLE 196 SAINT-GOBAIN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 197 SAINT-GOBAIN: PRODUCT LAUNCHES
- TABLE 198 SAINT-GOBAIN: DEALS
- TABLE 199 SAINT-GOBAIN: OTHER DEVELOPMENTS
- TABLE 200 AGC INC.: COMPANY OVERVIEW
- TABLE 201 AGC INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 202 AGC INC.: DEALS
- TABLE 203 AGC INC.: EXPANSIONS
- TABLE 204 GENTEX CORPORATION: COMPANY OVERVIEW
- TABLE 205 GENTEX CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 GENTEX CORPORATION: DEALS
- TABLE 207 CORNING INCORPORATED: COMPANY OVERVIEW
- TABLE 208 CORNING INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 209 CORNING INCORPORATED: DEALS
- TABLE 210 NIPPON SHEET GLASS CO., LTD: COMPANY OVERVIEW
- TABLE 211 NIPPON SHEET GLASS CO., LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 212 NIPPON SHEET GLASS CO., LTD: EXPANSIONS
- TABLE 213 VIEW INC.: COMPANY OVERVIEW
- TABLE 214 VIEW INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 215 GAUZY LTD AND ENTITIES: COMPANY OVERVIEW
- TABLE 216 GAUZY LTD AND ENTITIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 217 GAUZY LTD AND ENTITIES: DEALS
- TABLE 218 XINYI GLASS HOLDINGS LIMITED: COMPANY OVERVIEW
- TABLE 219 XINYI GLASS HOLDINGS LIMITED: RODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 220 RESEARCH FRONTIERS: COMPANY OVERVIEW
- TABLE 221 RESEARCH FRONTIERS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 222 RESEARCH FRONTIERS: PRODUCT LAUNCHES
- TABLE 223 DIAMOND SWITCHABLE GLASS LTD: COMPANY OVERVIEW
- TABLE 224 DIAMOND SWITCHABLE GLASS LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 MAJOR SECONDARY SOURCES
- TABLE 226 LIST OF PRIMARY INTERVIEW PARTICIPANTS
- TABLE 227 SMART GLASS MARKET: RESEARCH LIMITATIONS
- TABLE 228 SMART GLASS MARKET: RISK ASSESSMENT
List of Figures
- FIGURE 1 SMART GLASS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 SMART GLASS MARKET SCENARIO
- FIGURE 3 GLOBAL SMART GLASS MARKET SIZE, 2022-2032
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SMART GLASS MARKET, 2022-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF SMART GLASS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN SMART GLASS MARKET, 2026-2032
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN SMART GLASS MARKET, IN TERMS OF VALUE, DURING FORECAST PERIOD
- FIGURE 8 ADVANCEMENTS IN ELECTROCHROMIC, SPD, AND PDLC TECHNOLOGIES TO ACCELERATE SMART GLASS MARKET GROWTH
- FIGURE 9 COATED SEGMENT TO CAPTURE LARGEST SHARE OF SMART GLASS MARKET IN 2026
- FIGURE 10 ELECTROCHROMIC SEGMENT TO HOLD FOR LARGEST SHARE OF SMART GLASS MARKET IN 2032
- FIGURE 11 ACTIVE SEGMENT TO ACCOUNT FOR MAJORITY OF MARKET SHARE IN 2032
- FIGURE 12 TRANSPORTATION SEGMENT TO HOLD LARGEST MARKET SHARE IN 2026
- FIGURE 13 CHINA TO RECORD HIGHEST CAGR IN GLOBAL SMART GLASS MARKET DURING FORECAST PERIOD
- FIGURE 14 SMART GLASS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 IMPACT ANALYSIS OF DRIVERS ON SMART GLASS MARKET
- FIGURE 16 IMPACT ANALYSIS OF RESTRAINTS ON SMART GLASS MARKET
- FIGURE 17 IMPACT ANALYSIS OF OPPORTUNITIES ON SMART GLASS MARKET
- FIGURE 18 IMPACT ANALYSIS OF CHALLENGES ON SMART GLASS MARKET
- FIGURE 19 SMART GLASS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 20 SMART GLASS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 21 SMART GLASS ECOSYSTEM ANALYSIS
- FIGURE 22 AVERAGE SELLING PRICE TREND OF SMART GLASS BASED ON DIFFERENT TECHNOLOGIES, 2021-2025
- FIGURE 23 REGION-WISE AVERAGE SELLING PRICE TREND OF SMART GLASS, 2021-2025
- FIGURE 24 IMPORT SCENARIO FOR HS CODE 70-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 25 EXPORT SCENARIO FOR HS CODE 70-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 26 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 27 INVESTMENT AND FUNDING SCENARIO, 2022-2025
- FIGURE 28 SMART GLASS MARKET: PATENT ANALYSIS, 2016-2025
- FIGURE 29 DECISION-MAKING FACTORS CONSIDERED WHILE SELECTING SMART GLASS MARKET SOLUTIONS
- FIGURE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 END USES
- FIGURE 31 KEY BUYING CRITERIA FOR TOP 3 END USES
- FIGURE 32 SMART GLASS ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 33 COATED SMART GLASS TO SECURE LARGEST MARKET SHARE IN 2026
- FIGURE 34 ELECTROCHROMIC TECHNOLOGY TO LEAD MARKET IN 2032
- FIGURE 35 ACTIVE SMART GLASS TO DOMINATE MARKET IN 2032
- FIGURE 36 SWITCH-BASED CONTROL SYSTEMS TO LEAD MARKET IN 2026
- FIGURE 37 TRANSPORTATION SEGMENT TO LEAD SMART GLASS MARKET IN 2032
- FIGURE 38 SMART GLASS MARKET, BY REGION
- FIGURE 39 NORTH AMERICA TO GAIN LARGEST MARKET SHARE IN 2032
- FIGURE 40 NORTH AMERICA: SMART GLASS MARKET SNAPSHOT
- FIGURE 41 EUROPE: SMART GLASS MARKET SNAPSHOT
- FIGURE 42 ASIA PACIFIC: SMART GLASS MARKET SNAPSHOT
- FIGURE 43 REVENUE ANALYSIS OF MAJOR PLAYERS IN SMART GLASS MARKET, 2021-2025
- FIGURE 44 MARKET SHARE ANALYSIS OF KEY PLAYERS OFFERING SMART GLASS, 2025
- FIGURE 45 COMPANY VALUATION, 2025
- FIGURE 46 FINANCIAL METRICS (EV/EBITDA), 2025
- FIGURE 47 COVERAGE AREA/RESPONSE TIME COMPARISON
- FIGURE 48 SMART GLASS MARKET: COMPANY EVALUATION MATRIX (KEY COMPANIES), 2025
- FIGURE 49 SMART GLASS MARKET: COMPANY FOOTPRINT
- FIGURE 50 SMART GLASS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 51 SAINT-GOBAIN: COMPANY SNAPSHOT
- FIGURE 52 AGC INC.: COMPANY SNAPSHOT
- FIGURE 53 GENTEX CORPORATION: COMPANY SNAPSHOT
- FIGURE 54 CORNING INCORPORATED: COMPANY SNAPSHOT
- FIGURE 55 NIPPON SHEET GLASS CO., LTD: COMPANY SNAPSHOT
- FIGURE 56 XINYI GLASS HOLDINGS LIMITED: COMPANY SNAPSHOT
- FIGURE 57 RESEARCH FRONTIERS: COMPANY SNAPSHOT
- FIGURE 58 SMART GLASS MARKET: RESEARCH DESIGN
- FIGURE 59 DATA OBTAINED FROM MAJOR SECONDARY SOURCES
- FIGURE 60 DATA OBTAINED FROM INDUSTRY EXPERT INSIGHTS
- FIGURE 61 EXPERT INSIGHTS
- FIGURE 62 PRIMARY INTERVIEW BREAKDOWN: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 63 REVENUE GENERATED BY COMPANIES FROM SALES OF SMART GLASS (SUPPLY SIDE)
- FIGURE 64 SMART GLASS MARKET: BOTTOM-UP APPROACH
- FIGURE 65 SMART GLASS MARKET: TOP-DOWN APPROACH
- FIGURE 66 DATA TRIANGULATION
- FIGURE 67 SMART GLASS MARKET: RESEARCH ASSUMPTIONS

