PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2144545
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2144545
Medical Polymer Market by Type (Medical Plastics, Medical Elastomers), Application (Medical Disposables, Medical Instruments and Devices, Prosthetics, Diagnostics Instruments and Tools), Manufacturing Technology, and Region - Global Forecast to 2031
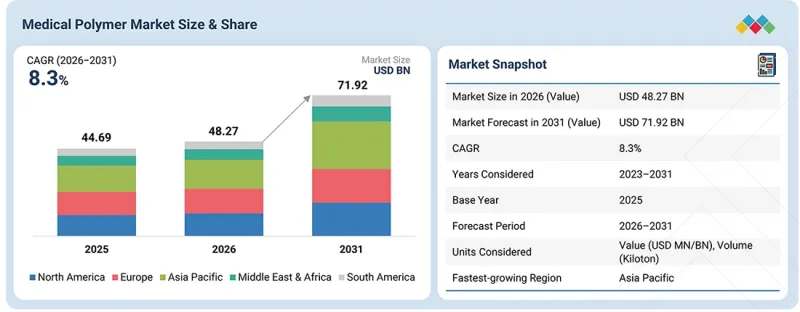
The medical polymer market is projected to reach USD 71.92 billion by 2031 from USD 48.27 billion in 2026, at a CAGR of 8.3% during the forecast period. The medical polymer market is experiencing rapid growth due to progress in healthcare, materials engineering, and patient-focused innovation. The increased prevalence of chronic diseases, aging population, and the need for minimally invasive procedures is creating a preference for advanced polymers that provide flexibility, security, and accuracy.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2023-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million) Volume (Kiloton) |
| Segments | Type, Application, Manufacturing Technology, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, and Middle East & Africa |
The considerable shift in the use of disposable medical products for sanitation and fewer contaminants has contributed to the proliferation of components made from polymers. The science of polymers is advancing to create polymers and materials with superior mechanical strength, durability, antimicrobial properties, and compatibility with active sterilization techniques. Advances in knowledge and developments have resulted in breakthroughs in polymers that can hold shapes or be bioresorbable, offering opportunities in the areas of drug delivery devices and tissue engineering. The proliferation of medical-grade 3D printing has revolutionized this area because custom-designed implants and devices can now be developed rapidly. There is increased attention on sustainable practices, leading to interest in recyclable and biodegradable polymers.
"The medical elastomers segment is estimated to account for the second-largest share of the medical polymer market during the forecast period."
Medical elastomers account for the second-largest share of the medical polymer market due to their flexibility, durability, and biocompatibility, allowing them to be used for hundreds of precise applications in critical healthcare. Many of the devoted elastomer applications are products used to contain a fluid or products that need to be manipulated with constant movement, stretching or compression, like seals, gaskets, tubing, syringes, plungers, and catheter components. Medical elastomer products are best known because of their chemical resistance, resistance to temperature swings, and resistance to sterilization techniques, which enables reliable products in high-stress medical applications. Because silicone elastomers, thermoplastic elastomers (TPE), and rubber materials are often specifically mentioned in the literature due to increased comfort above conventional or hard polymers, they are favored for wearable medical devices and skin-contact applications. In addition, the influence of minimization continues to drive performance in elastomeric materials, as do the advanced design aspects influencing drug delivery systems, automated enclosed testing systems, and lifestyle diagnostic devices. Furthermore, elastomeric materials are especially amenable to automated manufacturing and/or molding with E-modulus and tensile strength decreases, enabling cost-effective product production at considerably large amounts.
"Medical disposables accounted for the second-largest application in the medical polymer market during the forecast period."
Medical disposables are the second-largest application in the medical polymer market. Items such as syringes, gloves, IV bags, tubing and connections, surgical drapes, and masks are designed for single-use to prevent cross-contamination and to maintain a sterile environment. The emphasis on infection prevention and the regulations supporting infection control have increased demand for disposable medical items. Due to their excellent processability, low cost, and compatibility with sterilizing processes, the polymers used in medical disposables are primarily polypropylene, polyethylene, and PVC. The increase in hospital stays, enhanced surgical procedures, and outpatient care, especially in developing areas, is driving demand for good quality disposables. The convenience of ready-to-use pre-sterilized items can add efficiency in busy medical settings. As health care continues to focus on safety, cost-effective practices and efficiencies, polymer medical disposables will be an important future growth area.
"Injection molding is the second-largest manufacturing technology in the medical polymer market during the forecast period."
Injection molding is the second-largest manufacturing technology in the medical polymer space because it can produce highly precise and complex components at scale with good reliability and efficiency. Injection molding is used to produce a wide variety of medical products, such as housing for diagnostic equipment, surgical instrument handles, syringes, connectors, and components of implantable devices. Injection molding is compatible with many medical-grade polymers, such as polycarbonate, polypropylene, and ABS. Injection molding can be made to tight tolerances with complex geometries, all of which are relevant in meeting the safety and performance requirements of the medical device industry. Injection molding is also compatible with automation and is conducive to produce item at large volumes while being cost-effective with high-quality output. Recent advancements in multi-shot and micro fabrications further enhance application range as well.
"North America market is projected to be the second-fastest growing region in the medical polymer market during the forecast period."
North America is the second-fastest growing region in the medical polymer market. Per capita healthcare expenses are rising, driven by expanding insurance coverage in the US and strong public and private healthcare investments in Canada. The medical devices, packaging, and wound care categories are projected to account for greater growth in North America than any other world region as healthcare advances. The US has one of the most innovative healthcare environments in the world. The country has a developed healthcare infrastructure, a strong research and development (R&D) ecosystem, and a strong partnership with the polymer industry.
Extensive primary interviews were conducted to determine and verify the market size for several segments and sub-segments, and information was gathered through secondary research.
The breakdown of primary interviews is given below:
- By Company Type: Tier 1: 40%, Tier 2: 30%, and Tier 3: 30%
- By Designation: Directors: 30%, Managers: 20%, and Others: 50%
- By Region: Asia Pacific: 40%, Europe: 10%, North America: 20%, Middle East & Africa: 20%, and South America: 10%
BASF SE (Germany), SABIC (Saudi Arabia), Covestro AG (Germany), Celanese Corporation (US), Evonik Industries (Germany), Arkema (France), Solvay (Belgium), Kuraray Co., Ltd. (Japan), Momentive Performance Materials Inc. (US), and DuPont (US) are some of the key players in the medical polymer market.
The study includes an in-depth competitive analysis of these key players in the medical polymer market, with their company profiles, recent developments, and key market strategies.
Research Coverage
The market study covers the medical polymer market across various segments. It aims to estimate the market size and the growth potential of this market across different segments based on type, application, manufacturing technology, and region. The study also includes an in-depth competitive analysis of key players in the market, their company profiles, key observations related to their products and business offerings, recent developments undertaken by them, and key growth strategies adopted by them to improve their position in the medical polymer market.
Key Benefits of Buying the Report
The report is expected to help the market leaders/new entrants in this market share the closest approximations of the revenue numbers of the overall medical polymer market and its segments and sub-segments. This report is projected to help stakeholders understand the competitive landscape of the market, gain insights to improve the position of their businesses, and plan suitable go-to-market strategies. The report also aims to help stakeholders understand the pulse of the market and provides them with information on the key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (Increasing demand for biocompatible materials, Growing aging population globally, Advancements in medical technology, Regulatory support for medical-grade materials), restraints (Regulatory complexities and approvals, High competition from alternative materials, Environmental sustainability concerns), opportunities (Growth in regenerative medicine, Demand for minimally invasive devices, Advancements in biodegradable polymers), challenges (Cost constraints for novel materials, Long-term durability and degradation control).
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and new product & service launches in the medical polymer market
- Market Development: Comprehensive information about lucrative markets - the report analyses the medical polymer market across varied regions
Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the medical polymer market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players like BASF SE (Germany), SABIC (Saudi Arabia), Covestro AG (Germany), Celanese Corporation (US), Evonik Industries (Germany), Arkema (France), Solvay (Belgium), Kuraray Co., Ltd. (Japan), Momentive Performance Materials Inc. (US), and DuPont (US), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 INCLUSIONS AND EXCLUSIONS
- 1.4 STUDY SCOPE
- 1.4.1 YEARS CONSIDERED
- 1.5 CURRENCY CONSIDERED
- 1.6 UNITS CONSIDERED
- 1.7 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING THE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN MEDICAL POLYMER MARKET
- 3.2 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE AND COUNTRY
- 3.3 MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY
- 3.4 MEDICAL POLYMER MARKET, BY APPLICATION
- 3.5 MEDICAL POLYMER MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing demand for biocompatible and high-performance materials
- 4.2.1.2 Growing aging population and healthcare expenditure
- 4.2.1.3 Advancements in medical devices and minimally invasive procedures
- 4.2.1.4 Rise in chronic diseases
- 4.2.1.5 Increasing adoption of stringent medical-grade material and biocompatibility requirements
- 4.2.2 RESTRAINTS
- 4.2.2.1 Stringent regulatory and material qualification requirements
- 4.2.2.2 High competition from alternative polymers and materials
- 4.2.2.3 Environmental sustainability and chemical regulatory concerns
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growth in regenerative medicine and tissue engineering
- 4.2.3.2 Advancements in biodegradable and bioresorbable polymers
- 4.2.3.3 Growing adoption of 3D-printed and patient-specific medical devices
- 4.2.3.4 Increasing demand for minimally invasive and patient-specific devices
- 4.2.4 CHALLENGES
- 4.2.4.1 High cost and lengthy qualification of novel medical-grade materials
- 4.2.4.2 Balancing sustainability with durability, sterilization, and biocompatibility
- 4.2.4.3 Evolving restrictions on PFAS and other chemicals used in medical polymer applications
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS IN MEDICAL POLYMER MARKET
- 4.3.1 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT FROM NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 GLOBAL GDP TRENDS
- 5.2.2 HEALTHCARE INDUSTRY TRENDS
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RAW MATERIAL SUPPLIERS
- 5.3.2 MANUFACTURERS
- 5.3.3 DISTRIBUTION
- 5.3.4 END USERS
- 5.4 ECOSYSTEM
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND, BY REGION
- 5.5.2 AVERAGE SELLING PRICE TREND, BY APPLICATION
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO
- 5.6.2 EXPORT SCENARIO
- 5.7 KEY CONFERENCES & EVENTS
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8.1 REVENUE SHIFT AND NEW REVENUE POCKETS FOR MEDICAL POLYMER MANUFACTURERS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 EVONIK INDUSTRIES PROVIDES MEDICAL POLYMERS TO JENACELL GMBH FOR WOUND DRESSINGS, IMPLANTABLE MATERIALS, AND DRUG DELIVERY SYSTEMS
- 5.10.2 ENSINGER OFFERS HIGH-PERFORMANCE, MEDICAL-GRADE POLYMERS FOR HIGH-FREQUENCY SURGERY
- 5.11 IMPACT OF 2025 US TARIFF ON MEDICAL POLYMER MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON KEY COUNTRIES/REGIONS
- 5.11.4.1 North America
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Biocompatible and medical-grade polymers
- 6.1.1.2 Medical-grade thermoplastic elastomers
- 6.1.1.3 High-performance medical polymer engineering
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Polymer-based additive manufacturing
- 6.1.2.2 Medical polymer surface modification techniques
- 6.1.2.3 Advanced polymer compounding and processing
- 6.1.1 KEY TECHNOLOGIES
- 6.2 TECHNOLOGY/PRODUCT ROADMAP
- 6.2.1 SHORT TERM (2025-2027) | MEDICAL-GRADE MATERIAL INNOVATION & PERFORMANCE OPTIMIZATION
- 6.2.2 MID-TERM (2027-2030) | ADVANCED MATERIALS, SMART MANUFACTURING & APPLICATION INTEGRATION
- 6.2.3 LONG TERM (2030-2035+) | SUSTAINABLE HIGH-PERFORMANCE POLYMERS & INTELLIGENT MANUFACTURING
- 6.3 PATENT ANALYSIS
- 6.3.1 LEGAL STATUS OF PATENTS
- 6.3.2 JURISDICTION ANALYSIS
- 6.4 FUTURE APPLICATIONS
- 6.4.1 HIGH-PERFORMANCE POLYMERS FOR MEDICAL INSTRUMENTS & DEVICES
- 6.4.2 SUSTAINABLE, BIORESORBABLE & BIO-BASED MEDICAL POLYMERS
- 6.4.3 ADDITIVE MANUFACTURING & PATIENT-SPECIFIC MEDICAL POLYMERS
- 6.4.4 ADVANCED POLYMER PROCESSING, SURFACE ENGINEERING & SMART MATERIALS
- 6.5 IMPACT OF AI/GEN AI ON MEDICAL POLYMER MARKET
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL OF MEDICAL POLYMERS
- 6.5.2 BEST PRACTICES IN MEDICAL POLYMER PROCESSING
- 6.5.3 CASE STUDIES OF AI IMPLEMENTATION IN MEDICAL POLYMER MARKET
- 6.5.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN MEDICAL POLYMER MARKET
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 IMPACT OF REGULATORY POLICIES AND SUSTAINABILITY INITIATIVES
- 7.3 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYING BEHAVIOUR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 KEY STAKEHOLDERS & BUYING CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 BUYING CRITERIA
- 8.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.5 UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
- 8.6 MARKET PROFITABILITY
- 8.6.1 REVENUE POTENTIAL
- 8.6.2 COST DYNAMICS
- 8.6.3 MARGIN OPPORTUNITIES IN KEY END-USE INDUSTRIES
9 MEDICAL POLYMER MARKET, BY APPLICATION
- 9.1 INTRODUCTION
- 9.2 MEDICAL DISPOSABLES
- 9.2.1 INCREASING DEMAND FOR CATHETERS AND SYRINGES TO DRIVE MARKET
- 9.2.2 GLOVES
- 9.2.3 SYRINGES
- 9.2.4 MEDICAL BAGS
- 9.2.5 OTHER MEDICAL DISPOSABLES
- 9.3 MEDICAL INSTRUMENTS & DEVICES
- 9.3.1 INCREASING USE OF ADVANCED AND MINIMALLY INVASIVE MEDICAL DEVICES TO DRIVE MARKET
- 9.3.2 MEDICAL TUBES
- 9.3.3 CATHETERS
- 9.3.4 DRUG DELIVERY INSTRUMENTS
- 9.3.5 OTHER MEDICAL INSTRUMENTS & DEVICES
- 9.4 PROSTHETICS
- 9.4.1 RISING DEMAND FOR ADVANCED LIMB PROSTHESES AND IMPLANTS TO DRIVE MARKET
- 9.4.2 IMPLANTS
- 9.4.3 LIMB PROSTHESIS
- 9.4.4 OTHER PROSTHETICS APPLICATIONS
- 9.5 DIAGNOSTIC INSTRUMENTS & TOOLS
- 9.5.1 INCREASING DEMAND IN SURGICAL AND PROCEDURAL APPLICATIONS TO DRIVE MARKET
- 9.5.2 DENTAL TOOLS
- 9.5.3 SURGICAL INSTRUMENTS
- 9.5.4 OTHER DIAGNOSTIC INSTRUMENTS & TOOLS
- 9.6 OTHER APPLICATIONS
10 MEDICAL POLYMER MARKET, BY TYPE
- 10.1 INTRODUCTION
- 10.2 MEDICAL PLASTICS
- 10.2.1 ADVANCEMENTS IN MATERIAL SCIENCE AND MANUFACTURING TECHNOLOGIES TO DRIVE MARKET
- 10.2.2 POLYPROPYLENE
- 10.2.3 POLYVINYL CHLORIDE
- 10.2.4 POLYETHYLENE
- 10.2.5 POLYSTYRENE
- 10.2.6 ENGINEERING & HIGH-PERFORMANCE PLASTICS
- 10.2.6.1 Polyether ether ketone
- 10.2.6.2 Nylon/polyamide
- 10.2.6.3 Polyphenylsulfone
- 10.2.6.4 Polysulfones
- 10.2.6.5 Polymethyl methacrylate
- 10.2.6.6 Polycarbonate
- 10.2.6.7 Acrylonitrile butadiene styrene
- 10.2.6.8 Other engineering & high-performance plastics
- 10.2.7 OTHER MEDICAL PLASTICS
- 10.3 MEDICAL ELASTOMERS
- 10.3.1 FLEXIBILITY, DURABILITY, AND BIOCOMPATIBILITY TO DRIVE MARKET
- 10.3.2 SILICONE
- 10.3.3 THERMOPLASTIC ELASTOMERS
- 10.3.3.1 Thermoplastic polyurethane
- 10.3.3.2 Thermoplastic vulcanizates
- 10.3.3.3 Thermoplastic styrenic elastomers
- 10.3.3.3.1 Poly (styrene-butadiene-styrene)
- 10.3.3.3.2 Styrene-ethylene-butylene-styrene
- 10.3.3.4 Thermoplastic copolyester elastomers
- 10.3.4 OTHER MEDICAL ELASTOMERS
11 MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY
- 11.1 INTRODUCTION
- 11.2 EXTRUSION TUBING
- 11.2.1 INCREASING USE IN INTRAVENOUS DELIVERY SYSTEMS, CATHETERS, AND SURGICAL INSTRUMENTS TO DRIVE MARKET
- 11.3 COMPRESSION MOLDING
- 11.3.1 RISING USE IN PROSTHETIC AND ORTHOPEDIC COMPONENTS TO FUEL DEMAND
- 11.4 INJECTION MOLDING
- 11.4.1 INCREASING USE IN SYRINGES, SURGICAL INSTRUMENTS, AND MEDICAL DEVICE COMPONENTS TO SUPPORT MARKET GROWTH
- 11.5 OTHER MANUFACTURING TECHNOLOGIES
12 MEDICAL POLYMER MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 NORTH AMERICA
- 12.2.1 US
- 12.2.1.1 Strong medical R&D and device innovation to support demand
- 12.2.2 CANADA
- 12.2.2.1 Expanding medical device manufacturing and healthcare demand to support market
- 12.2.3 MEXICO
- 12.2.3.1 Expansion of medical-device manufacturing to support market growth
- 12.2.1 US
- 12.3 ASIA PACIFIC
- 12.3.1 CHINA
- 12.3.1.1 Establishment of medical device manufacturing units and investment in healthcare-related sectors to drive market
- 12.3.2 INDIA
- 12.3.2.1 Expansion of domestic medical device manufacturing to drive demand
- 12.3.3 SOUTH KOREA
- 12.3.3.1 Advanced medical device manufacturing and technology development to drive market
- 12.3.4 JAPAN
- 12.3.4.1 Aging population and advanced medical-device technologies to support market growth
- 12.3.5 AUSTRALIA
- 12.3.5.1 Strong medical device manufacturing and regulatory standards to support market growth
- 12.3.6 REST OF ASIA PACIFIC
- 12.3.1 CHINA
- 12.4 EUROPE
- 12.4.1 GERMANY
- 12.4.1.1 Advanced medical device manufacturing and aging population to support market growth
- 12.4.2 FRANCE
- 12.4.2.1 Aging population and advanced medical-device manufacturing to support market growth
- 12.4.3 UK
- 12.4.3.1 Growing medical device industry and government support for innovation to drive market
- 12.4.4 ITALY
- 12.4.4.1 Strong production facilities with presence of global players to propel market growth
- 12.4.5 SPAIN
- 12.4.5.1 Growing medical technology industry and government support to drive market
- 12.4.6 REST OF EUROPE
- 12.4.1 GERMANY
- 12.5 SOUTH AMERICA
- 12.5.1 BRAZIL
- 12.5.1.1 Aging population and expanding medical device industry to drive market
- 12.5.2 ARGENTINA
- 12.5.2.1 High import dependence and evolving medical device regulations to support market
- 12.5.3 REST OF SOUTH AMERICA
- 12.5.1 BRAZIL
- 12.6 MIDDLE EAST & AFRICA
- 12.6.1 GCC COUNTRIES
- 12.6.1.1 Saudi Arabia
- 12.6.1.1.1 Healthcare transformation and medical device localization to support market growth
- 12.6.1.2 UAE
- 12.6.1.2.1 Modernization of healthcare industry to drive market
- 12.6.1.3 Rest of GCC
- 12.6.1.1 Saudi Arabia
- 12.6.2 SOUTH AFRICA
- 12.6.2.1 Localization of medical device production to support market
- 12.6.3 REST OF MIDDLE EAST & AFRICA
- 12.6.1 GCC COUNTRIES
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYERS' STRATEGIES
- 13.3 REVENUE ANALYSIS, 2022-2025
- 13.4 MARKET SHARE ANALYSIS, 2025
- 13.5 COMPANY VALUATION AND FINANCIAL METRICS
- 13.6 BRAND/PRODUCT COMPARISON ANALYSIS
- 13.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.7.1 STARS
- 13.7.2 EMERGING LEADERS
- 13.7.3 PERVASIVE PLAYERS
- 13.7.4 PARTICIPANTS
- 13.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.7.5.1 Company footprint
- 13.7.5.2 Region footprint
- 13.7.5.3 Type footprint
- 13.7.5.4 Manufacturing technology footprint
- 13.7.5.5 Application footprint
- 13.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.8.1 PROGRESSIVE COMPANIES
- 13.8.2 RESPONSIVE COMPANIES
- 13.8.3 DYNAMIC COMPANIES
- 13.8.4 STARTING BLOCKS
- 13.8.5 COMPETITIVE BENCHMARKING: KEY STARTUPS/SMES, 2025
- 13.8.5.1 Detailed list of key startups/SMEs
- 13.8.5.2 Competitive benchmarking of key startups/SMEs
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 PRODUCT LAUNCHES
- 13.9.2 DEALS
- 13.9.3 EXPANSIONS
14 COMPANY PROFILES
- 14.1 MAJOR PLAYERS
- 14.1.1 BASF SE
- 14.1.1.1 Business overview
- 14.1.1.2 Products/Services/Solutions offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Product launches
- 14.1.1.3.2 Expansions
- 14.1.1.4 MnM view
- 14.1.1.4.1 Key strengths
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 SABIC
- 14.1.2.1 Business overview
- 14.1.2.2 Products/Services/Solutions offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Product launches
- 14.1.2.3.2 Deals
- 14.1.2.4 MnM view
- 14.1.2.4.1 Key strengths
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 COVESTRO AG
- 14.1.3.1 Business overview
- 14.1.3.2 Products/Services/Solutions offered
- 14.1.3.3 Recent developments
- 14.1.3.3.1 Product launches
- 14.1.3.3.2 Expansions
- 14.1.3.4 MnM view
- 14.1.3.4.1 Key strengths
- 14.1.3.4.2 Strategic choices
- 14.1.3.4.3 Weaknesses and competitive threats
- 14.1.4 CELANESE CORPORATION
- 14.1.4.1 Business overview
- 14.1.4.2 Products/Services/Solutions offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Deals
- 14.1.4.3.2 Expansions
- 14.1.4.4 MnM view
- 14.1.4.4.1 Key strengths
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses and competitive threats
- 14.1.5 EVONIK INDUSTRIES
- 14.1.5.1 Business overview
- 14.1.5.2 Products/Services/Solutions offered
- 14.1.5.3 Recent developments
- 14.1.5.3.1 Product launches
- 14.1.5.3.2 Deals
- 14.1.5.3.3 Expansions
- 14.1.5.4 MnM view
- 14.1.5.4.1 Key strengths
- 14.1.5.4.2 Strategic choices
- 14.1.5.4.3 Weaknesses and competitive threats
- 14.1.6 ARKEMA
- 14.1.6.1 Business overview
- 14.1.6.2 Products/Services/Solutions offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Deals
- 14.1.6.3.2 Expansions
- 14.1.6.4 MnM view
- 14.1.7 SOLVAY
- 14.1.7.1 Business overview
- 14.1.7.2 Products/Services/Solutions offered
- 14.1.7.3 Recent developments
- 14.1.7.3.1 Product launches
- 14.1.7.4 MnM view
- 14.1.8 KURARAY CO., LTD.
- 14.1.8.1 Business overview
- 14.1.8.2 Products/Services/Solutions offered
- 14.1.8.3 Recent developments
- 14.1.8.3.1 Expansions
- 14.1.8.4 MnM view
- 14.1.9 MOMENTIVE PERFORMANCE MATERIALS INC.
- 14.1.9.1 Business overview
- 14.1.9.2 Products/Services/Solutions offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Product launches
- 14.1.9.3.2 Expansions
- 14.1.9.4 MnM view
- 14.1.10 DUPONT
- 14.1.10.1 Business overview
- 14.1.10.2 Products/Services/Solutions offered
- 14.1.10.3 Recent developments
- 14.1.10.3.1 Product launches
- 14.1.10.3.2 Deals
- 14.1.10.3.3 Expansions
- 14.1.10.4 MnM view
- 14.1.1 BASF SE
- 14.2 OTHER PLAYERS
- 14.2.1 TRINSEO
- 14.2.2 KRATON CORPORATION
- 14.2.3 TOTAL PLASTICS
- 14.2.4 SIMONA AMERICA
- 14.2.5 DSM
- 14.2.6 INVIBIO
- 14.2.7 AVIENT CORPORATION
- 14.2.8 RTP COMPANY
- 14.2.9 TEKNI-PLEX, INC.
- 14.2.10 TEKNOR APEX
- 14.2.11 MITSUBISHI CHEMICAL ADVANCED MATERIALS
- 14.2.12 WACKER CHEMIE
- 14.2.13 HARDIE POLYMERS
- 14.2.14 ELIX POLYMERS
- 14.2.15 INNOVATIVE POLYMER COMPOUNDS LTD.
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.1.1 List of major secondary sources
- 15.1.1.2 Key data from secondary sources
- 15.1.2 PRIMARY DATA
- 15.1.2.1 Key data from primary sources
- 15.1.2.2 List of primary interview participants-demand and supply side
- 15.1.2.3 Key industry insights
- 15.1.2.4 Breakdown of primary interviews
- 15.1.1 SECONDARY DATA
- 15.2 MARKET SIZE ESTIMATION
- 15.2.1 BOTTOM-UP APPROACH
- 15.2.2 TOP-DOWN APPROACH
- 15.3 BASE NUMBER CALCULATION
- 15.3.1 DEMAND-SIDE APPROACH
- 15.3.2 SUPPLY-SIDE APPROACH
- 15.4 MARKET FORECAST APPROACH
- 15.4.1 SUPPLY SIDE
- 15.4.2 DEMAND SIDE
- 15.5 DATA TRIANGULATION
- 15.6 FACTOR ANALYSIS
- 15.7 ASSUMPTIONS
- 15.8 LIMITATIONS AND RISKS
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 MEDICAL POLYMER MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 MEDICAL POLYMER MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 3 PROJECTED REAL GDP GROWTH (ANNUAL PERCENTAGE CHANGE) OF KEY COUNTRIES, 2018-2025
- TABLE 4 GDP TRENDS AND FORECAST OF MAJOR ECONOMIES, 2023-2030 (USD BILLION, CURRENT PRICES)
- TABLE 5 U.S. NATIONAL HEALTH EXPENDITURE (NHE) TRENDS, 2022-2033
- TABLE 6 MEDICAL POLYMER MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 7 MEDICAL POLYMER MARKET: CONFERENCES & EVENTS, 2026-2027
- TABLE 8 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 9 TOP USE CASES AND MARKET POTENTIAL
- TABLE 10 BEST PRACTICES: NOTABLE INDUSTRY PRACTICES BY LEADING COMPANIES
- TABLE 11 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 12 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 SOUTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 GLOBAL STANDARDS IN MEDICAL POLYMER MARKET
- TABLE 18 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN MEDICAL POLYMER MARKET
- TABLE 19 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP FOUR APPLICATIONS
- TABLE 20 KEY BUYING CRITERIA IN MAJOR APPLICATIONS
- TABLE 21 MEDICAL POLYMER MARKET: UNMET NEEDS IN KEY END-USE INDUSTRIES
- TABLE 22 MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 23 MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 24 MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 25 MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 26 MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 27 MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 28 MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 29 MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 30 MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 31 MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 32 MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (KILOTON)
- TABLE 33 MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (KILOTON)
- TABLE 34 MEDICAL POLYMER MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 35 MEDICAL POLYMER MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 36 MEDICAL POLYMER MARKET, BY REGION, 2023-2025 (KILOTON)
- TABLE 37 MEDICAL POLYMER MARKET, BY REGION, 2026-2031 (KILOTON)
- TABLE 38 NORTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 39 NORTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 40 NORTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 41 NORTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 42 NORTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 43 NORTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 44 NORTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 45 NORTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 46 NORTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 47 NORTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 48 NORTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 49 NORTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 50 NORTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 51 NORTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 52 NORTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (KILOTON)
- TABLE 53 NORTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (KILOTON)
- TABLE 54 US: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 55 US: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 56 US: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 57 US: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 58 US: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 59 US: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 60 US: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 61 US: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 62 CANADA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 63 CANADA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 64 CANADA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 65 CANADA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 66 CANADA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 67 CANADA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 68 CANADA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 69 CANADA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 70 MEXICO: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 71 MEXICO: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 72 MEXICO: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 73 MEXICO: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 74 MEXICO: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 75 MEXICO: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 76 MEXICO: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 77 MEXICO: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 78 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 79 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 80 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 81 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 82 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 83 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 84 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 85 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 86 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 87 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 88 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 89 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 90 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 91 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 92 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (KILOTON)
- TABLE 93 ASIA PACIFIC: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (KILOTON)
- TABLE 94 CHINA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 95 CHINA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 96 CHINA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 97 CHINA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 98 CHINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 99 CHINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 100 CHINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 101 CHINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 102 INDIA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 103 INDIA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 104 INDIA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 105 INDIA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 106 INDIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 107 INDIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 108 INDIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 109 INDIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 110 SOUTH KOREA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 111 SOUTH KOREA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 112 SOUTH KOREA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 113 SOUTH KOREA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 114 SOUTH KOREA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 115 SOUTH KOREA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 116 SOUTH KOREA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 117 SOUTH KOREA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 118 JAPAN: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 119 JAPAN: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 120 JAPAN: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 121 JAPAN: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 122 JAPAN: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 123 JAPAN: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 124 JAPAN: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 125 JAPAN: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 126 AUSTRALIA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 127 AUSTRALIA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 128 AUSTRALIA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 129 AUSTRALIA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 130 AUSTRALIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 131 AUSTRALIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 132 AUSTRALIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 133 AUSTRALIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 134 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 135 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 136 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 137 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 138 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 139 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 140 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 141 REST OF ASIA PACIFIC: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 142 EUROPE: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 143 EUROPE: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 144 EUROPE: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 145 EUROPE: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 146 EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 147 EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 148 EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 149 EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 150 EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 151 EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 152 EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 153 EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 154 EUROPE: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 155 EUROPE: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 156 EUROPE: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (KILOTON)
- TABLE 157 EUROPE: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (KILOTON)
- TABLE 158 GERMANY: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 159 GERMANY: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 160 GERMANY: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 161 GERMANY: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 162 GERMANY: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 163 GERMANY: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 164 GERMANY: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 165 GERMANY: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 166 FRANCE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 167 FRANCE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 168 FRANCE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 169 FRANCE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 170 FRANCE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 171 FRANCE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 172 FRANCE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 173 FRANCE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 174 UK: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 175 UK: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 176 UK: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 177 UK: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 178 UK: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 179 UK: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 180 UK: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 181 UK: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 182 ITALY: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 183 ITALY: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 184 ITALY: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 185 ITALY: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 186 ITALY: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 187 ITALY: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 188 ITALY: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 189 ITALY: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 190 SPAIN: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 191 SPAIN: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 192 SPAIN: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 193 SPAIN: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 194 SPAIN: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 195 SPAIN: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 196 SPAIN: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 197 SPAIN: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 198 REST OF EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 199 REST OF EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 200 REST OF EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 201 REST OF EUROPE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 202 REST OF EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 203 REST OF EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 204 REST OF EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 205 REST OF EUROPE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 206 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 207 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 208 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 209 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 210 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 211 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 212 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 213 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 214 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 215 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 216 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 217 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 218 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 219 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 220 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (KILOTON)
- TABLE 221 SOUTH AMERICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (KILOTON)
- TABLE 222 BRAZIL: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 223 BRAZIL: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 224 BRAZIL: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 225 BRAZIL: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 226 BRAZIL: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 227 BRAZIL: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 228 BRAZIL: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 229 BRAZIL: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 230 ARGENTINA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 231 ARGENTINA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 232 ARGENTINA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 233 ARGENTINA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 234 ARGENTINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 235 ARGENTINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 236 ARGENTINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 237 ARGENTINA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 238 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 239 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 240 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 241 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 242 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 243 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 244 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 245 REST OF SOUTH AMERICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 246 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 247 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 248 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 249 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 250 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 251 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 252 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 253 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 254 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 255 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 256 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 257 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 258 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 259 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 260 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2023-2025 (KILOTON)
- TABLE 261 MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY MANUFACTURING TECHNOLOGY, 2026-2031 (KILOTON)
- TABLE 262 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 263 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 264 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 265 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 266 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 267 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 268 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 269 SAUDI ARABIA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 270 UAE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 271 UAE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 272 UAE: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 273 UAE: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 274 UAE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 275 UAE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 276 UAE: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 277 UAE: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 278 REST OF GCC: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 279 REST OF GCC: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 280 REST OF GCC: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 281 REST OF GCC: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 282 REST OF GCC: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 283 REST OF GCC: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 284 REST OF GCC: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 285 REST OF GCC: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 286 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 287 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 288 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 289 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 290 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 291 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 292 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 293 SOUTH AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 294 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 295 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 296 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 297 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 298 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 299 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 300 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 301 REST OF MIDDLE EAST & AFRICA: MEDICAL POLYMER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 302 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL POLYMER MARKET BETWEEN 2023 AND 2026
- TABLE 303 MEDICAL POLYMER MARKET: DEGREE OF COMPETITION
- TABLE 304 MEDICAL POLYMER MARKET: REGION FOOTPRINT
- TABLE 305 MEDICAL POLYMER MARKET: TYPE FOOTPRINT
- TABLE 306 MEDICAL POLYMER MARKET: MANUFACTURING TECHNOLOGY FOOTPRINT
- TABLE 307 MEDICAL POLYMER MARKET: APPLICATION FOOTPRINT
- TABLE 308 MEDICAL POLYMER MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 309 MEDICAL POLYMER MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 310 MEDICAL POLYMER MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 311 MEDICAL POLYMER MARKET: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 312 MEDICAL POLYMER MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 313 MEDICAL POLYMER MARKET: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 314 BASF SE: COMPANY OVERVIEW
- TABLE 315 BASF SE: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 316 BASF SE: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 317 BASF SE: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 318 SABIC: COMPANY OVERVIEW
- TABLE 319 SABIC: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 320 SABIC: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 321 SABIC: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 322 COVESTRO AG: COMPANY OVERVIEW
- TABLE 323 COVESTRO AG: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 324 COVESTRO AG: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 325 COVESTRO AG: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 326 CELANESE CORPORATION: COMPANY OVERVIEW
- TABLE 327 CELANESE CORPORATION: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 328 CELANESE CORPORATION: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 329 CELANESE CORPORATION: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 330 EVONIK INDUSTRIES: COMPANY OVERVIEW
- TABLE 331 EVONIK INDUSTRIES: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 332 EVONIK INDUSTRIES: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 333 EVONIK INDUSTRIES: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 334 EVONIK INDUSTRIES: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 335 ARKEMA: COMPANY OVERVIEW
- TABLE 336 ARKEMA: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 337 ARKEMA: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 338 ARKEMA: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 339 SOLVAY: COMPANY OVERVIEW
- TABLE 340 SOLVAY: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 341 SOLVAY: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 342 KURARAY CO., LTD.: COMPANY OVERVIEW
- TABLE 343 KURARAY CO., LTD.: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 344 KURARAY CO., LTD.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 345 MOMENTIVE PERFORMANCE MATERIALS INC.: COMPANY OVERVIEW
- TABLE 346 MOMENTIVE PERFORMANCE MATERIALS INC.: PRODUCTS/SERVICES/ SOLUTIONS OFFERED
- TABLE 347 MOMENTIVE PERFORMANCE MATERIALS INC.: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 348 MOMENTIVE PERFORMANCE MATERIALS INC.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 349 DUPONT: COMPANY OVERVIEW
- TABLE 350 DUPONT: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 351 DUPONT: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 352 DUPONT: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 353 DUPONT: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 354 TRINSEO: COMPANY OVERVIEW
- TABLE 355 KRATON CORPORATION: COMPANY OVERVIEW
- TABLE 356 TOTAL PLASTICS: COMPANY OVERVIEW
- TABLE 357 SIMONA AMERICA: COMPANY OVERVIEW
- TABLE 358 DSM: COMPANY OVERVIEW
- TABLE 359 INVIBIO: COMPANY OVERVIEW
- TABLE 360 AVIENT CORPORATION: COMPANY OVERVIEW
- TABLE 361 RTP COMPANY: COMPANY OVERVIEW
- TABLE 362 TEKNI-PLEX, INC.: COMPANY OVERVIEW
- TABLE 363 TEKNOR APEX: COMPANY OVERVIEW
- TABLE 364 MITSUBISHI CHEMICAL ADVANCED MATERIALS: COMPANY OVERVIEW
- TABLE 365 WACKER CHEMIE: COMPANY OVERVIEW
- TABLE 366 HARDIE POLYMERS: COMPANY OVERVIEW
- TABLE 367 ELIX POLYMERS: COMPANY OVERVIEW
- TABLE 368 INNOVATIVE POLYMER COMPOUNDS LTD.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 MEDICAL POLYMER MARKET SEGMENTATION
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 MEDICAL POLYMER MARKET, 2025-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL POLYMER MARKET (2020-2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF MEDICAL POLYMER MARKET DURING FORECAST PERIOD
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN MEDICAL POLYMER MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 HIGH DEMAND FOR MEDICAL POLYMER SECTOR TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 CHINA ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 EXTRUSION TUBING DOMINATED MEDICAL POLYMER MARKET IN 2025
- FIGURE 11 MEDICAL INSTRUMENTS & DEVICES SEGMENT ACCOUNTED FOR LARGEST SHARE OF MEDICAL POLYMER MARKET IN 2025
- FIGURE 12 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 MEDICAL POLYMER MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 PORTER'S FIVE FORCES ANALYSIS: MEDICAL POLYMER MARKET
- FIGURE 15 MEDICAL POLYMER MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 MEDICAL POLYMER MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 AVERAGE SELLING PRICE TREND OF MEDICAL POLYMER, BY REGION, 2023-2025
- FIGURE 18 AVERAGE SELLING PRICE TREND OF APPLICATION, BY APPLICATION (2023-2025)
- FIGURE 19 IMPORT OF MEDICAL POLYMERS, BY COUNTRY, 2021-2025
- FIGURE 20 EXPORT OF MEDICAL POLYMERS, BY COUNTRY, 2021-2025
- FIGURE 21 REVENUE SHIFT AND NEW REVENUE POCKETS FOR MEDICAL POLYMER MANUFACTURERS
- FIGURE 22 INVESTMENT AND FUNDING SCENARIO, 2021-2025
- FIGURE 23 LIST OF MAJOR PATENTS FOR MEDICAL POLYMER, 2016-2025
- FIGURE 24 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 25 TOP JURISDICTION, BY DOCUMENT
- FIGURE 26 MEDICAL POLYMER MARKET: DECISION-MAKING FACTORS
- FIGURE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP FOUR APPLICATIONS
- FIGURE 28 KEY BUYING CRITERIA IN MAJOR APPLICATIONS
- FIGURE 29 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 30 MEDICAL INSTRUMENTS & DEVICES TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 31 MEDICAL PLASTICS SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 32 EXTRUSION TUBING SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 33 MEDICAL POLYMER MARKET SNAPSHOT
- FIGURE 34 NORTH AMERICA: MEDICAL POLYMER MARKET SNAPSHOT
- FIGURE 35 ASIA PACIFIC: MEDICAL POLYMER MARKET SNAPSHOT
- FIGURE 36 EUROPE: MEDICAL POLYMER MARKET SNAPSHOT
- FIGURE 37 REVENUE ANALYSIS OF KEY COMPANIES IN MEDICAL POLYMER MARKET, 2022-2025
- FIGURE 38 SHARES OF TOP FIVE COMPANIES IN MEDICAL POLYMER MARKET, 2025
- FIGURE 39 VALUATION OF KEY COMPANIES IN MEDICAL POLYMER MARKET, 2025
- FIGURE 40 FINANCIAL METRICS OF KEY COMPANIES IN MEDICAL POLYMER MARKET, 2025
- FIGURE 41 MEDICAL POLYMER MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 42 MEDICAL POLYMER MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 43 MEDICAL POLYMER MARKET: COMPANY FOOTPRINT
- FIGURE 44 MEDICAL POLYMER MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 45 BASF SE: COMPANY SNAPSHOT
- FIGURE 46 SABIC: COMPANY SNAPSHOT
- FIGURE 47 COVESTRO AG: COMPANY SNAPSHOT
- FIGURE 48 CELANESE CORPORATION: COMPANY SNAPSHOT
- FIGURE 49 EVONIK INDUSTRIES: COMPANY SNAPSHOT
- FIGURE 50 ARKEMA: COMPANY SNAPSHOT
- FIGURE 51 SOLVAY: COMPANY SNAPSHOT
- FIGURE 52 KURARAY CO., LTD.: COMPANY SNAPSHOT
- FIGURE 53 DUPONT: COMPANY SNAPSHOT
- FIGURE 54 MEDICAL POLYMER MARKET: RESEARCH DESIGN
- FIGURE 55 MEDICAL POLYMER MARKET: BOTTOM-UP APPROACH
- FIGURE 56 MEDICAL POLYMER MARKET: TOP-DOWN APPROACH
- FIGURE 57 MEDICAL POLYMER MARKET: APPROACH 1
- FIGURE 58 MEDICAL POLYMER MARKET: APPROACH 2
- FIGURE 59 MEDICAL POLYMER MARKET: DATA TRIANGULATION

