PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2149762

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2149762
In-Flight Entertainment & Connectivity Market by Offering (If Entertainment, If Connectivity), Class (First, Business, Premium Economy, Economy), Platform (Narrow-Body Aircraft, Wide-Body Aircraft, Business Jet), End Use - Global Forecast To 2031
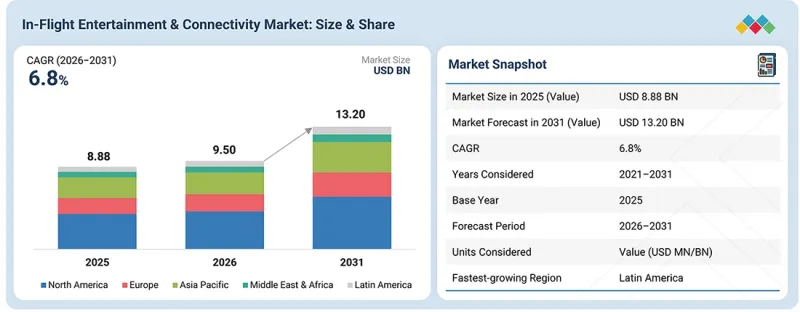
The in-flight entertainment and connectivity market is projected to grow from USD 9.50 billion in 2026 to USD 13.20 billion by 2031 at a CAGR of 6.8%. The market is driven by increasing passenger demand for onboard connectivity and digital entertainment services.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | By Offering, Platform, End Use and Region |
| Regions covered | North America, Europe, APAC, RoW |
Airlines are upgrading existing aircraft with high-speed Wi-Fi, wireless IFE, streaming capabilities, and personal-device connectivity to improve the passenger experience. This is increasing demand for advanced satellite-based and hybrid connectivity, cloud-based IFE platforms, personalized content, and software-based solutions that support connected passenger services across commercial and business aircraft.
"By class, the first class segment is expected to have the highest CAGR during the forecast period."
The business class segment is expected to register the highest CAGR in the In-flight entertainment and connectivity market, supported by increasing airline focus on premium cabin upgrades and the growing importance of connectivity for business travelers. Business class passengers typically require reliable high-speed internet for work, communication, and entertainment during flights. Airlines are therefore investing in advanced Wi-Fi, seatback IFE, larger displays, personal device connectivity, and personalized digital services in business class cabins. The continued improvement of premium travel and cabin modernization is further supporting demand for IFEC solutions in this segment.
"By offering, the in-flight entertainment segment is expected to have the dominant market share during the forecast period."
The in-flight entertainment segment is expected to account for the dominant market share in the in-flight entertainment and connectivity market, supported by the widespread use of entertainment systems across commercial aircraft. Airlines continue to provide seatback and wireless IFE, streamed and stored content, and personal device entertainment to meet passenger expectations. The expansion of premium content, larger displays, wireless streaming, and personalized entertainment services is further supporting investment in the in-flight entertainment segment.
"North America is expected to account for the largest market share during the forecast period."
North America is expected to account for the largest market share in the in-flight entertainment and connectivity market, supported by its large commercial aircraft fleet and strong presence of major airlines. Airlines in the region have been actively expanding high-speed Wi-Fi, wireless IFE, and satellite-based connectivity across their fleets. Continued aircraft deliveries, fleet upgrades, and retrofits are also creating demand for advanced entertainment and connectivity systems, while high passenger adoption of onboard digital services further supports the regional market.
Panasonic Corporation of North America (US), Thales (France), Anuvu (US), RTX (US), and Astronics Corporation (US) are some of the key players in the in-flight entertainment and connectivity market.
The breakdown of profiles for primary participants in the in-flight entertainment and connectivity market is provided below:
- By Company Type: Tier 1 - 35%, Tier 2 - 45%, and Tier 3 - 20%
- By Designation: Directors - 25%, C-level Executives - 35%, and Others (Managers and Other Non-C-level Executives) - 40%
- By Region: North America -21%, Europe - 18%, Asia Pacific - 42%, Middle East & Africa -10%, Latin America - 9%
Research Coverage:
This study covers the in-flight entertainment and connectivity market across various segments and subsegments. It aims to estimate the size and growth potential of this market across different parts and regions. Additionally, this study includes an in-depth competitive analysis of key players in the market, their company profiles, key observations on their products and business offerings, recent developments, and the key market strategies they have adopted.
Reasons to Buy This Report:
The report will help market leaders/new entrants with information on the closest approximations of revenue for the overall in-flight entertainment and connectivity market. It will also help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. Moreover, the report will help stakeholders understand the market pulse and will provide information on key market drivers, restraints, challenges, and opportunities.
Lastly, the report provides insights into the following pointers:
- Market drivers (rising trend of bring your own device among the passengers, rising shift toward cloud services, fleet modernization and retrofit of legacy IFEC systems, growing demand for seamless, high-quality in-flight connectivity, growing adoption of streaming-based in-flight entertainment), restraints (stringent data privacy regulations, bandwidth limitations, aircraft weight and power constraints), opportunities (growing collaborations between airlines and content platforms, rising interest in exclusive in-flight offers, expansion of open and interoperable IFEC platforms), challenges (complexity of securing content licensing rights for in-flight streaming, high cost of installation and integration)
- Market Penetration: Comprehensive information on in-flight entertainment and connectivity solutions offered by the top players in the market
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product launches in the in-flight entertainment and connectivity market
- Market Development: Comprehensive information about lucrative markets across varied regions
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the in-flight entertainment and connectivity market
- Competitive Assessment: In-depth assessment of market share, growth strategies, products, and manufacturing capabilities of leading players in the in-flight entertainment and connectivity market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET SEGMENTATION & REGIONAL SNAPSHOT
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- 3.2 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING
- 3.3 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY PLATFORM
- 3.4 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE
- 3.5 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY CLASS
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising trend of bring your own device among passengers
- 4.2.1.2 Rising shift toward cloud services
- 4.2.1.3 Fleet modernization and retrofit of legacy IFEC systems
- 4.2.1.4 Growing demand for seamless, high-quality in-flight connectivity
- 4.2.1.5 Growing adoption of streaming-based in-flight entertainment
- 4.2.2 RESTRAINTS
- 4.2.2.1 Stringent data privacy regulations
- 4.2.2.2 Bandwidth limitations
- 4.2.2.3 Aircraft weight and power constraints
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion of open and interoperable IFEC platforms
- 4.2.3.2 Growing collaborations between airlines and content platforms
- 4.2.3.3 Rising interest in exclusive in-flight offers
- 4.2.4 CHALLENGES
- 4.2.4.1 Complexity of securing content licensing rights for in-flight streaming
- 4.2.4.2 High cost of installation and integration
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- 4.4 INTER-CONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 ECOSYSTEM ANALYSIS
- 5.2.1 MANUFACTURERS AND SYSTEM PROVIDER
- 5.2.2 SERVICE PROVIDER
- 5.2.3 END USER
- 5.3 TRENDS IN GLOBAL IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- 5.4 VALUE CHAIN ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE, BY OFFERING, 2025
- 5.5.2 INDICATIVE PRICING OF IFE HARDWARE DEVICES
- 5.6 TRADE ANALYSIS
- 5.6.1 HS CODE 852872
- 5.6.1.1 Import scenario (HS code 852872)
- 5.6.1.2 Export scenario (HS code 852872)
- 5.6.2 HS CODE 851762
- 5.6.2.1 Import scenario (HS code 851762)
- 5.6.2.2 Export scenario (HS code 851762)
- 5.6.1 HS CODE 852872
- 5.7 CASE STUDIES
- 5.7.1 CASE STUDY 1: DELTA AIR LINES INTRODUCED CLOUD-BASED AND PERSONALIZED IN-FLIGHT ENTERTAINMENT
- 5.7.2 CASE STUDY 2: ETIHAD AIRWAYS EXPANDED VIASAT CONNECTIVITY ACROSS ITS FLEET
- 5.7.3 CASE STUDY 3: LUFTHANSA TESTED VIRTUAL REALITY AS PART OF IN-FLIGHT ENTERTAINMENT
- 5.8 KEY CONFERENCES & EVENTS, 2026-2027
- 5.9 TRENDS & DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.10 OPERATIONAL DATA
- 5.10.1 NEW NEW AIRCRAFT ORDERS BY OEMS, 2023-2025 (UNITS)
- 5.10.2 NEW AIRCRAFT ORDERS, BY AIRCRAFT TYPE, 2022-2024 (UNITS)
- 5.11 TOTAL COST OF OWNERSHIP
- 5.12 MACROECONOMIC OUTLOOK
- 5.12.1 INTRODUCTION
- 5.12.2 GDP TRENDS AND FORECAST
- 5.13 BUSINESS MODELS
- 5.13.1 ADVERTISING & SPONSORED CONNECTIVITY
- 5.13.2 CONNECTIVITY-AS-A-SERVICE
- 5.13.3 IFEC HARDWARE SALES & SYSTEM INTEGRATION
- 5.14 BILL OF MATERIALS ANALYSIS
- 5.14.1 BILL OF MATERIALS ANALYSIS FOR IN-FLIGHT ENTERTAINMENT SOLUTIONS
- 5.14.2 BILL OF MATERIALS ANALYSIS FOR IN-FLIGHT CONNECTIVITY SOLUTIONS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 MULTI-ORBIT SATELLITE AND LEO-BASED IN-FLIGHT CONNECTIVITY TECHNOLOGY
- 6.1.2 5G AND NEXT-GENERATION AIR-TO-GROUND CONNECTIVITY TECHNOLOGY
- 6.1.3 EDGE COMPUTING AND CLOUD-ENABLED IN-FLIGHT ENTERTAINMENT TECHNOLOGY
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 ADVANCED AIRCRAFT ANTENNA, MODEM, AND SATCOM TERMINAL TECHNOLOGIES
- 6.2.2 WIRELESS CABIN NETWORKING AND DIGITAL CONTENT MANAGEMENT TECHNOLOGIES
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 AIRLINE DIGITAL COMMERCE AND PERSONALIZED PASSENGER EXPERIENCE TECHNOLOGY
- 6.3.2 SMART CABIN DISPLAYS, PASSENGER DEVICES, AND HUMAN-MACHINE INTERFACE TECHNOLOGY
- 6.4 TECHNOLOGY ROADMAP
- 6.5 IMPACT OF AI/GENERATIVE AI
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL
- 6.5.2 BEST PRACTICES
- 6.5.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.5.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.5 CLIENTS' READINESS TO ADOPT GEN AI
- 6.6 PATENT ANALYSIS
- 6.7 FUTURE APPLICATIONS
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 PANASONIC AVIONICS CORPORATION: AGENTIC AI FOR IFEC DIAGNOSTICS
- 6.8.2 DELTA AIR LINES: AI-BASED PERSONALIZATION OF IN-FLIGHT ENTERTAINMENT
- 6.8.3 LUFTHANSA GROUP: AI-BASED CABIN DEFECT MANAGEMENT
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 LIGHTWEIGHT IFE HARDWARE AND LOW-POWER CONNECTIVITY SYSTEMS
- 7.2.2 USE OF RECYCLABLE MATERIALS IN IFE SCREENS, SEAT ELECTRONICS, CABLING, ANTENNAS, RADOMES, AND CONNECTIVITY EQUIPMENT
- 7.3 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYERS, STAKEHOLDERS, AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
9 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING
- 9.1 INTRODUCTION
- 9.2 IN-FLIGHT ENTERTAINMENT
- 9.2.1 PRODUCT
- 9.2.1.1 Portable devices
- 9.2.1.1.1 Increasing personal-device usage and wireless IFE adoption to drive growth
- 9.2.1.2 Non-portable devices
- 9.2.1.2.1 Rising airline investment in seatback systems to drive growth
- 9.2.1.1 Portable devices
- 9.2.2 IN-FLIGHT CONTENT
- 9.2.2.1 Streamed
- 9.2.2.1.1 Rising demand for onboard streaming and personalized digital content to drive growth
- 9.2.2.2 Stored
- 9.2.2.2.1 Expanding content libraries and reliable offline entertainment to drive growth
- 9.2.2.1 Streamed
- 9.2.3 IN-FLIGHT RETAIL AND ADVERTISING
- 9.2.3.1 Retail
- 9.2.3.1.1 Digital onboard commerce and passenger engagement to drive growth
- 9.2.3.2 Advertising
- 9.2.3.2.1 Personalized digital engagement and new airline revenue channels to drive growth
- 9.2.3.1 Retail
- 9.2.1 PRODUCT
- 9.3 IN-FLIGHT CONNECTIVITY
- 9.3.1 SOLUTION
- 9.3.1.1 Wired
- 9.3.1.1.1 Fleet modernization and seatback IFE upgrades to drive growth
- 9.3.1.2 Wireless
- 9.3.1.2.1 Personal-device usage and lower-complexity deployment to drive growth
- 9.3.1.1 Wired
- 9.3.2 IN-FLIGHT INTERNET
- 9.3.2.1 Air-to-Ground (Cellular-based)
- 9.3.2.1.1 Expanding terrestrial coverage and lower latency to drive growth
- 9.3.2.2 Satellite-based
- 9.3.2.2.1 Global route coverage and high-capacity satellite networks to drive growth
- 9.3.2.3 Hybrid-based
- 9.3.2.3.1 Multi-orbit flexibility and network resilience to drive growth
- 9.3.2.1 Air-to-Ground (Cellular-based)
- 9.3.1 SOLUTION
10 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE
- 10.1 INTRODUCTION
- 10.2 OEM
- 10.2.1 NEW-AIRCRAFT DELIVERIES AND FACTORY-INSTALLED IFEC SYSTEMS TO DRIVE GROWTH
- 10.3 AFTERMARKET
- 10.3.1 EXTENDING AIRCRAFT SERVICE LIFE AND UPGRADING LEGACY SYSTEMS TO DRIVE GROWTH
11 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY PLATFORM
- 11.1 INTRODUCTION
- 11.2 NARROW-BODY AIRCRAFT
- 11.2.1 EXPANDING SINGLE-AISLE FLEETS AND WIDER DEPLOYMENT OF WIRELESS IFEC TO DRIVE GROWTH
- 11.3 WIDE-BODY AIRCRAFT
- 11.3.1 EXPANDING LONG-HAUL FLEETS AND HIGHER IFEC REQUIREMENTS TO DRIVE MARKET
- 11.4 BUSINESS JET
- 11.4.1 RISING BUSINESS JET DELIVERIES AND GREATER DEMAND FOR CONNECTED CABINS TO DRIVE MARKET
12 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY CLASS
- 12.1 INTRODUCTION
- 12.2 FIRST CLASS
- 12.2.1 INCREASING DEMAND FOR PREMIUM-CABIN SERVICES AND ADVANCED ENTERTAINMENT TO DRIVE GROWTH
- 12.3 BUSINESS CLASS
- 12.3.1 GROWING BUSINESS TRAVEL AND PREMIUM CABIN UPGRADES TO DRIVE GROWTH
- 12.4 PREMIUM ECONOMY CLASS
- 12.4.1 INCREASING PREMIUM-CABIN CAPACITY AND ENHANCED ONBOARD SERVICES TO DRIVE GROWTH
- 12.5 ECONOMY CLASS
- 12.5.1 RISING ECONOMY-CLASS PASSENGER VOLUMES AND BROADER CONNECTIVITY DEPLOYMENT TO DRIVE GROWTH
13 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Rising air travel and fleet connectivity upgrades to drive market
- 13.2.2 CANADA
- 13.2.2.1 Conversion of airline fleets from limited onboard connectivity to aircraft-wide, streaming-quality internet to drive market
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 UK
- 13.3.1.1 Record air traffic and fleet-wide connectivity upgrades to drive market
- 13.3.2 FRANCE
- 13.3.2.1 Expansion of high-speed onboard connectivity to drive market
- 13.3.3 GERMANY
- 13.3.3.1 Lufthansa's fleet-wide connectivity upgrades to drive market
- 13.3.4 ITALY
- 13.3.4.1 International passenger traffic and fleet digitalization to drive market
- 13.3.5 SPAIN
- 13.3.5.1 Rising international air traffic and high-speed connectivity deployment to drive market
- 13.3.6 REST OF EUROPE
- 13.3.1 UK
- 13.4 ASIA PACIFIC
- 13.4.1 CHINA
- 13.4.1.1 Rapid passenger growth and aircraft connectivity upgrades to drive market
- 13.4.2 INDIA
- 13.4.2.1 Rapid air travel expansion and rising onboard data usage to drive market
- 13.4.3 JAPAN
- 13.4.3.1 Rising international air traffic and wider onboard streaming to drive market
- 13.4.4 AUSTRALIA
- 13.4.4.1 International traffic and fleet connectivity upgrades to drive market
- 13.4.5 SOUTH KOREA
- 13.4.5.1 Expanding international air traffic and fleet-wide Wi-Fi deployment to drive market
- 13.4.6 REST OF ASIA PACIFIC
- 13.4.1 CHINA
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 GCC
- 13.5.1.1 UAE
- 13.5.1.1.1 Rapid airline expansion and high-capacity connectivity to drive market
- 13.5.1.2 Saudi Arabia
- 13.5.1.2.1 Growing long-haul operations and airline fleet modernization to drive market
- 13.5.1.3 Qatar
- 13.5.1.3.1 Expanding global connectivity and fleet-wide satellite upgrades to drive market
- 13.5.1.1 UAE
- 13.5.2 TURKEY
- 13.5.2.1 Record passenger traffic and expanding onboard connectivity to drive market
- 13.5.3 SOUTH AFRICA
- 13.5.3.1 International route recovery and digital cabin upgrades to drive market
- 13.5.1 GCC
- 13.6 LATIN AMERICA
- 13.6.1 BRAZIL
- 13.6.1.1 Record passenger traffic and growing passenger-device connectivity to drive market
- 13.6.2 MEXICO
- 13.6.2.1 Transition toward wireless entertainment and onboard internet on newer aircraft to drive market
- 13.6.3 REST OF LATIN AMERICA
- 13.6.1 BRAZIL
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES
- 14.3 REVENUE ANALYSIS
- 14.4 MARKET SHARE ANALYSIS
- 14.5 COMPANY EVALUATION MATRIX
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT
- 14.6 STARTUP/SME EVALUATION MATRIX, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 RESPONSIVE COMPANIES
- 14.6.3 DYNAMIC COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING
- 14.7 COMPANY VALUATION AND FINANCIAL METRICS
- 14.8 BRAND COMPARISON
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.9.3 OTHER DEVELOPMENTS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 PANASONIC AVIONICS CORPORATION
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.4 MnM view
- 15.1.1.4.1 Key strengths
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 THALES
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent developments
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 ANUVU
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 COLLINS AEROSPACE (PARENT:RTX CORPORATION)
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 Recent developments
- 15.1.4.4 MnM view
- 15.1.4.4.1 Key strengths
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses and competitive threats
- 15.1.5 ASTRONICS CORPORATION
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 Recent developments
- 15.1.5.4 MnM view
- 15.1.5.4.1 Key strengths
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 VIASAT, INC.
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 Recent developments
- 15.1.7 GOGO BUSINESS AVIATION, LLC
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 Recent developments
- 15.1.8 SAFRAN
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 Recent developments
- 15.1.9 HONEYWELL INTERNATIONAL INC.
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 Recent developments
- 15.1.10 SITA
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.10.3 Recent developments
- 15.1.11 ECA GROUP
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Solutions/Services offered
- 15.1.11.3 Recent developments
- 15.1.12 IRIDIUM COMMUNICATIONS INC.
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Solutions/Services offered
- 15.1.13 LUFTHANSA SYSTEMS
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Solutions/Services offered
- 15.1.13.3 Recent developments
- 15.1.14 AERQ
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Solutions/Services offered
- 15.1.14.3 Recent developments
- 15.1.15 BLUEBOX AVIATION SYSTEMS LTD.
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Solutions/Services offered
- 15.1.15.3 Recent developments
- 15.1.1 PANASONIC AVIONICS CORPORATION
- 15.2 OTHER PLAYERS
- 15.2.1 EUTELSAT COMMUNICATIONS SA
- 15.2.2 IMMFLY
- 15.2.3 IDEANOVA TECHNOLOGIES, INC.
- 15.2.4 INFLIGHT VR SOFTWARE GMBH
- 15.2.5 SMARTSKY NETWORKS, LLC.
- 15.2.6 ARGONFDS
- 15.2.7 AEROPLAY ENTERTAINMENT
- 15.2.8 IMAGIK INTERNATIONAL CORP.
- 15.2.9 SPAFAX
- 15.2.10 BURRANA
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Breakdown of primary interviews
- 16.1.3 KEY PRIMARY SOURCES
- 16.1.1 SECONDARY DATA
- 16.2 FACTOR ANALYSIS
- 16.2.1 INTRODUCTION
- 16.2.2 DEMAND-SIDE ANALYSIS
- 16.2.3 DEMAND-SIDE INDICATORS
- 16.2.3.1 Passenger traffic
- 16.2.3.2 Emerging countries
- 16.2.4 SUPPLY-SIDE ANALYSIS
- 16.2.4.1 Supply-side indicators
- 16.3 RESEARCH APPROACH AND METHODOLOGY
- 16.3.1 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- 16.3.1.1 OEM
- 16.3.1.2 Aftermarket
- 16.3.2 IN-FLIGHT CONNECTIVITY MARKET
- 16.3.3 IN-FLIGHT ENTERTAINMENT MARKET
- 16.3.4 TOP-DOWN APPROACH
- 16.3.1 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- 16.4 DATA TRIANGULATION
- 16.5 RESEARCH ASSUMPTIONS
- 16.5.1 ASSUMPTIONS USED IN MARKET SIZING AND FORECAST
- 16.6 RESEARCH LIMITATIONS
- 16.7 RISK ANALYSIS
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES, 2021-2025
- TABLE 3 STRATEGIC MOVES BY TIER 1, 2, AND 3 PLAYERS
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE, BY OFFERING, 2025
- TABLE 6 IMPORT DATA FOR HS CODE 852872-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 7 EXPORT DATA FOR HS CODE 8903 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 8 IMPORT DATA FOR HS CODE 851762 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 9 EXPORT DATA FOR HS CODE 851762-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 10 KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 11 NEW AIRCRAFT ORDERS BY OEMS, 2023-2025 (UNITS)
- TABLE 12 NEW AIRCRAFT ORDERS, BY AIRCRAFT TYPE, 2022-2024 (UNITS)
- TABLE 13 Y-O-Y PENETRATION OF IN-FLIGHT CONNECTIVITY INTO ACTIVE FLEET, 2021-2031
- TABLE 14 Y-O-Y PENETRATION OF IN-FLIGHT ENTERTAINMENT INTO ACTIVE FLEET, 2021-2031
- TABLE 15 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 16 EVOLUTION OF IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- TABLE 17 PATENT ANALYSIS, 2021-2025
- TABLE 18 IMMERSIVE VR/AR-BASED IN-FLIGHT ENTERTAINMENT
- TABLE 19 CLOUD-BASED LIVE STREAMING AND GAMING THROUGH IFEC
- TABLE 20 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 MIDDLE EAST: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 LATIN AMERICA : REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 INDUSTRY STANDARDS IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- TABLE 26 SUSTAINABILITY INITIATIVES IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- TABLE 27 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
- TABLE 28 INFLUENCE OF STAKEHOLDERS, END USE (%)
- TABLE 29 KEY BUYING CRITERIA FOR IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE
- TABLE 30 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 31 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 32 IN-FLIGHT ENTERTAINMENT MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 33 IN-FLIGHT ENTERTAINMENT MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 34 IN-FLIGHT ENTERTAINMENT MARKET, BY PRODUCT, 2021-2025 (USD MILLION)
- TABLE 35 IN-FLIGHT ENTERTAINMENT MARKET, BY PRODUCT, 2026-2031 (USD MILLION)
- TABLE 36 IN-FLIGHT ENTERTAINMENT MARKET, BY IN-FLIGHT CONTENT, 2021-2025 (USD MILLION)
- TABLE 37 IN-FLIGHT ENTERTAINMENT MARKET, BY IN-FLIGHT CONTENT, 2026-2031 (USD MILLION)
- TABLE 38 IN-FLIGHT ENTERTAINMENT MARKET, BY IN-FLIGHT RETAIL AND ADVERTISING, 2021-2025 (USD MILLION)
- TABLE 39 IN-FLIGHT ENTERTAINMENT MARKET, BY IN-FLIGHT RETAIL AND ADVERTISING, 2026-2031 (USD MILLION)
- TABLE 40 IN-FLIGHT CONNECTIVITY MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 41 IN-FLIGHT CONNECTIVITY MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 42 IN-FLIGHT CONNECTIVITY MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 43 IN-FLIGHT CONNECTIVITY MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 44 IN-FLIGHT CONNECTIVITY MARKET, BY IN-FLIGHT INTERNET, 2021-2025 (USD MILLION)
- TABLE 45 IN-FLIGHT CONNECTIVITY MARKET, BY IN-FLIGHT INTERNET, 2026-2031 (USD MILLION)
- TABLE 46 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 47 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 48 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 49 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 50 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY CLASS, 2021-2025 (USD MILLION)
- TABLE 51 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY CLASS, 2026-2031 (USD MILLION)
- TABLE 52 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY SYSTEM MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 53 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 55 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 56 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 57 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 58 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 59 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 60 US: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 61 US: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 62 US: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 63 US: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 64 CANADA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 65 CANADA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 66 CANADA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 67 CANADA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 68 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 69 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 70 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 71 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 72 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 73 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 74 UK: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 75 UK: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 76 UK: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 77 UK: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 78 FRANCE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 79 FRANCE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 80 FRANCE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 81 FRANCE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 82 GERMANY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 83 GERMANY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 84 GERMANY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 85 GERMANY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 86 ITALY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 87 ITALY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 88 ITALY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 89 ITALY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 90 SPAIN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 91 SPAIN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 92 SPAIN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 93 SPAIN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 94 REST OF EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 95 REST OF EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 96 REST OF EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 97 REST OF EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 98 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 99 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 100 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 101 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 102 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 103 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 104 CHINA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 105 CHINA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 106 CHINA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 107 CHINA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 108 INDIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 109 INDIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 110 INDIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 111 INDIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 112 JAPAN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 113 JAPAN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 114 JAPAN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 115 JAPAN: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 116 AUSTRALIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 117 AUSTRALIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 118 AUSTRALIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 119 AUSTRALIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 120 SOUTH KOREA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 121 SOUTH KOREA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 122 SOUTH KOREA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 123 SOUTH KOREA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 124 REST OF ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 125 REST OF ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 126 REST OF ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 127 REST OF ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 128 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 129 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 130 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 131 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 132 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 133 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 134 UAE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 135 UAE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 136 UAE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 137 UAE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 138 SAUDI ARABIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 139 SAUDI ARABIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 140 SAUDI ARABIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 141 SAUDI ARABIA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 142 QATAR: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 143 QATAR: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 144 QATAR: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 145 QATAR: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 146 TURKEY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 147 TURKEY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 148 TURKEY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 149 TURKEY: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 150 SOUTH AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 151 SOUTH AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 152 SOUTH AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 153 SOUTH AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 154 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 155 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 156 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 157 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 158 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 159 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 160 BRAZIL: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 161 BRAZIL: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 162 BRAZIL: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 163 BRAZIL: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 164 MEXICO: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 165 MEXICO: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 166 MEXICO: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 167 MEXICO: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 168 REST OF LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 169 REST OF LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 170 REST OF LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2021-2025 (USD MILLION)
- TABLE 171 REST OF LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 172 KEY PLAYER STRATEGIES, 2025
- TABLE 173 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: DEGREE OF COMPETITION
- TABLE 174 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: REGION FOOTPRINT
- TABLE 175 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: OFFERING FOOTPRINT
- TABLE 176 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: PLATFORM FOOTPRINT
- TABLE 177 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: END USE FOOTPRINT
- TABLE 178 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: LIST OF STARTUPS/SMES
- TABLE 179 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: COMPETITIVE BENCHMARKING
- TABLE 180 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: PRODUCT LAUNCHES, JANUARY 2021-SEPTEMBER 2026
- TABLE 181 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: DEALS, JANUARY 2021-SEPTEMBER 2026
- TABLE 182 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: OTHER DEVELOPMENTS, JANUARY 2021-SEPTEMBER 2026
- TABLE 183 PANASONIC AVIONICS CORPORATION: COMPANY OVERVIEW
- TABLE 184 PANASONIC AVIONICS CORPORATION: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 185 PANASONIC AVIONICS CORPORATION: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 186 PANASONIC AVIONICS CORPORATION: DEALS
- TABLE 187 PANASONIC AVIONICS CORPORATION: OTHER DEVELOPMENTS
- TABLE 188 PANASONIC AVIONICS CORPORATION: EXPANSIONS
- TABLE 189 THALES: COMPANY OVERVIEW
- TABLE 190 THALES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 191 THALES : PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 192 THALES: DEALS
- TABLE 193 THALES: OTHER DEVELOPMENTS
- TABLE 194 ANUVU: COMPANY OVERVIEW
- TABLE 195 ANUVU: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 196 ANUVU: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 197 ANUVU: DEALS
- TABLE 198 ANUVU: OTHER DEVELOPMENTS
- TABLE 199 COLLINS AEROSPACE: COMPANY OVERVIEW
- TABLE 200 COLLINS AEROSPACE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 201 COLLINS AEROSPACE: PRODUCT LAUNCHES AND DEVELOPMENTS AND DEVELOPMENTS
- TABLE 202 COLLINS AEROSPACE: DEALS
- TABLE 203 COLLINS AEROSPACE : OTHER DEVELOPMENTS
- TABLE 204 ASTRONICS CORPORATION: COMPANY OVERVIEW
- TABLE 205 ASTRONICS CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 ASTRONICS : PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 207 ASTRONICS CORPORATION: DEALS
- TABLE 208 ASTRONICS CORPORATION: OTHER DEVELOPMENTS
- TABLE 209 VIASAT, INC.: COMPANY OVERVIEW
- TABLE 210 VIASAT, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 211 VIASAT : PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 212 VIASAT, INC.: DEALS
- TABLE 213 VIASAT, INC.: EXPANSIONS
- TABLE 214 VIASAT, INC.: OTHER DEVELOPMENTS
- TABLE 215 GOGO BUSINESS AVIATION, LLC: COMPANY OVERVIEW
- TABLE 216 GOGO BUSINESS AVIATION, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 217 GOGO BUSINESS AVIATION, LLC: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 218 GOGO BUSINESS AVIATION LLC: DEALS
- TABLE 219 GOGO BUSINESS AVIATION LLC: EXPANSIONS
- TABLE 220 GOGO BUSINESS AVIATION LLC: OTHER DEVELOPMENTS
- TABLE 221 SAFRAN: COMPANY OVERVIEW
- TABLE 222 SAFRAN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 223 SAFRAN : PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 224 SAFRAN: DEALS
- TABLE 225 SAFRAN: OTHER DEVELOPMENTS
- TABLE 226 HONEYWELL INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 227 HONEYWELL INTERNATIONAL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 228 HONEYWELL INTERNATIONAL INC.: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 229 HONEYWELL INTERNATIONAL INC.: DEALS
- TABLE 230 SITA: COMPANY OVERVIEW
- TABLE 231 SITA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 232 SITA: DEALS
- TABLE 233 SITA: OTHER DEVELOPMENTS
- TABLE 234 ECA GROUP: COMPANY OVERVIEW
- TABLE 235 ECA GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 ECA GROUP: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 237 ECA GROUP: DEALS
- TABLE 238 IRIDIUM COMMUNICATIONS INC.: COMPANY OVERVIEW
- TABLE 239 IRIDIUM COMMUNICATIONS INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 240 LUFTHANSA SYSTEMS: COMPANY OVERVIEW
- TABLE 241 LUFTHANSA SYSTEMS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 242 LUFTHANSA SYSTEMS: DEALS
- TABLE 243 LUFTHANSA SYSTEMS: OTHER DEVELOPMENTS
- TABLE 244 AERQ: COMPANY OVERVIEW
- TABLE 245 AERQ: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 246 AERQ: DEALS
- TABLE 247 AERQ: OTHER DEVELOPMENTS
- TABLE 248 BLUEBOX AVIATION SYSTEMS LTD.: COMPANY OVERVIEW
- TABLE 249 BLUEBOX AVIATION SYSTEMS LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 250 BLUEBOX AVIATION SYSTEMS LTD: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 251 BLUEBOX AVIATION SYSTEMS LTD.: DEALS
- TABLE 252 BLUEBOX AVIATION SYSTEMS LTD.: OTHER DEVELOPMENTS
- TABLE 253 EUTELSAT COMMUNICATIONS SA: COMPANY OVERVIEW
- TABLE 254 IMFFLY: COMPANY OVERVIEW
- TABLE 255 IDEANOVA TECHNOLOGIES, INC.: COMPANY OVERVIEW
- TABLE 256 INFLIGHT VR SOFTWARE GMBH: COMPANY OVERVIEW
- TABLE 257 SMARTSKY NETWORKS, LLC.: COMPANY OVERVIEW
- TABLE 258 ARGONFDS: COMPANY OVERVIEW
- TABLE 259 AEROPLAY ENTERTAINMENT: COMPANY OVERVIEW
- TABLE 260 IMAGIK INTERNATIONAL CORP.: COMPANY OVERVIEW
- TABLE 261 SPAFAX: COMPANY OVERVIEW
- TABLE 262 BURRANA: COMPANY OVERVIEW
- TABLE 263 PRIMARY SOURCES
List of Figures
- FIGURE 1 MARKET SCENARIO
- FIGURE 2 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, 2021-2031
- FIGURE 3 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- FIGURE 4 DISRUPTIONS INFLUENCING GROWTH OF IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- FIGURE 5 HIGH-GROWTH SEGMENTS IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- FIGURE 6 LATIN AMERICA TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 7 FLEET MODERNIZATION AND HIGH-SPEED CONNECTIVITY TO DRIVE GROWTH IN IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET
- FIGURE 8 IN-FLIGHT ENTERTAINMENT TO HOLD LARGER SHARE THAN IN-FLIGHT CONNECTIVITY IN 2026
- FIGURE 9 NARROW-BODY AIRCRAFT TO SURPASS OTHER SEGMENTS DURING FORECAST PERIOD
- FIGURE 10 OEM SEGMENT TO EXHIBIT FASTER GROWTH DURING FORECAST PERIOD
- FIGURE 11 BUSINESS CLASS TO SECURE LEADING POSITION IN 2026
- FIGURE 12 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 13 ECOSYSTEM ANALYSIS
- FIGURE 14 VALUE CHAIN ANALYSIS
- FIGURE 15 AVERAGE SELLING PRICE, BY OFFERING, 2025
- FIGURE 16 IMPORT DATA FOR HS CODE 852872 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 17 EXPORT DATA FOR HS CODE 852872 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 18 IMPORT DATA FOR HS CODE 851762 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 19 EXPORT DATA FOR HS CODE 851762 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 20 INVESTMENT & FUNDING SCENARIO, 2021-2025 (USD MILLION)
- FIGURE 21 TRENDS & DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 22 NEW AIRCRAFT ORDERS BY OEMS, 2023-2025 (UNITS)
- FIGURE 23 NEW AIRCRAFT ORDERS, BY AIRCRAFT TYPE, 2022-2024 (UNITS)
- FIGURE 24 TOTAL COST OF OWNERSHIP
- FIGURE 25 TOTAL COST OF OWNERSHIP, BY PLATFORM
- FIGURE 26 BILL OF MATERIALS ANALYSIS FOR DISPLAY UNITS
- FIGURE 27 BILL OF MATERIALS ANALYSIS FOR CONTROL UNITS
- FIGURE 28 BILL OF MATERIALS ANALYSIS FOR CONTENT SERVERS
- FIGURE 29 BILL OF MATERIALS ANALYSIS FOR SATELLITE COMMUNICATION SYSTEMS
- FIGURE 30 BILL OF MATERIALS ANALYSIS FOR ONBOARD NETWORK EQUIPMENT
- FIGURE 31 TECHNOLOGY ROADMAP
- FIGURE 32 IMPACT OF AI/GENERATIVE AI
- FIGURE 33 PATENT ANALYSIS, 2016-2026
- FIGURE 34 FUTURE APPLICATIONS
- FIGURE 35 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: DECISION-MAKING FACTORS
- FIGURE 36 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END USE
- FIGURE 37 KEY BUYING CRITERIA , BY END USE
- FIGURE 38 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 39 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- FIGURE 40 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY END USE, 2026-2031 (USD MILLION)
- FIGURE 41 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- FIGURE 42 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY CLASS, 2026-2031 (USD MILLION)
- FIGURE 43 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET, BY REGION, 2026-2031
- FIGURE 44 NORTH AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET SNAPSHOT
- FIGURE 45 EUROPE: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET SNAPSHOT
- FIGURE 46 ASIA PACIFIC: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET SNAPSHOT
- FIGURE 47 MIDDLE EAST & AFRICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET SNAPSHOT
- FIGURE 48 LATIN AMERICA: IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET SNAPSHOT
- FIGURE 49 REVENUE ANALYSIS OF TOP 5 PLAYERS, 2021-2025
- FIGURE 50 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 51 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: COMPANY EVALUATION MATRIX, 2025
- FIGURE 52 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: COMPANY FOOTPRINT
- FIGURE 53 IN-FLIGHT ENTERTAINMENT AND CONNECTIVITY MARKET: STARTUP/ SME EVALUATION MATRIX, 2025
- FIGURE 54 COMPANY VALUATION, 2026
- FIGURE 55 FINANCIAL METRICS, 2026
- FIGURE 56 BRAND COMPARISON
- FIGURE 57 PANASONIC AVIONICS CORPORATION: COMPANY SNAPSHOT
- FIGURE 58 THALES: COMPANY SNAPSHOT
- FIGURE 59 COLLINS AEROSPACE: COMPANY SNAPSHOT
- FIGURE 60 ASTRONICS CORPORATION : COMPANY SNAPSHOT
- FIGURE 61 VIASAT, INC.: COMPANY SNAPSHOT
- FIGURE 62 GOGO BUSINESS AVIATION, LLC: COMPANY SNAPSHOT
- FIGURE 63 SAFRAN: COMPANY SNAPSHOT
- FIGURE 64 HONEYWELL INTERNATIONAL INC.: COMPANY SNAPSHOT
- FIGURE 65 IRIDIUM COMMUNICATIONS INC.: COMPANY SNAPSHOT
- FIGURE 66 LUFTHANSA SYSTEMS: COMPANY SNAPSHOT
- FIGURE 67 RESEARCH PROCESS FLOW
- FIGURE 68 RESEARCH DESIGN
- FIGURE 69 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 70 KEY DATA FROM PRIMARY SOURCES
- FIGURE 71 G7 AND BRICS SHARE IN GLOBAL GDP AT PURCHASING POWER PARITY, 1995-2025
- FIGURE 72 BOTTOM-UP APPROACH
- FIGURE 73 TOP-DOWN APPROACH
- FIGURE 74 DATA TRIANGULATION
- FIGURE 75 RESEARCH ASSUMPTIONS

