PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2152960

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2152960
Data Center Infrastructure Management Market by DCIM Software (Monitoring, Operations & Management) and Functionality (Asset Management, Operational Monitoring, Performance Optimization, Configuration, Reporting & Dashboards) - Global Forecast to 2031
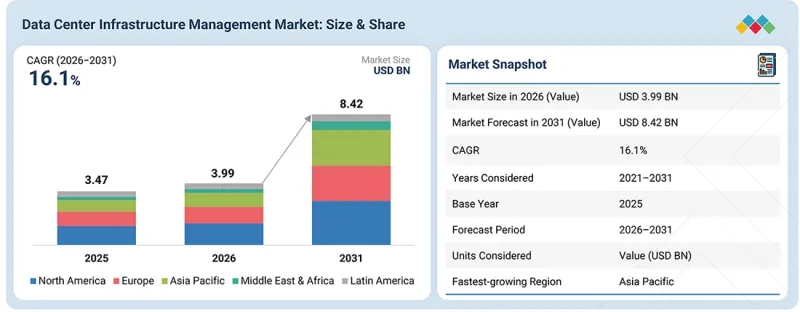
The global data center infrastructure management (DCIM) market is projected to grow from USD 3.99 billion in 2026 to USD 8.42 billion by 2031, reflecting a 16.1% CAGR over the forecast period. The growing integration of artificial intelligence (AI), advanced analytics, and automation into DCIM platforms is transforming how operators monitor and manage data center infrastructure. AI-enabled capabilities support predictive maintenance, performance optimization, capacity planning, energy management, and real-time infrastructure monitoring, helping operators identify potential issues and improve resource utilization.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/USD Billion) |
| Segments | Offering, Functionality, Deployment Mode, Tier Type, Data Center Size, End User, and Region |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, and Latin America |
The growing deployment of AI and high-density workloads is further increasing the need to optimize power, cooling, space, and equipment performance. DCIM platforms are consequently evolving from conventional monitoring tools toward intelligent infrastructure management systems that can automate operational tasks, provide predictive insights, and support data-driven decision-making. This transition is expected to strengthen demand for DCIM solutions as data center operators seek to improve efficiency, reliability, scalability, and sustainability across increasingly complex infrastructure environments.
"By offering, services will grow at the highest CAGR during the forecast period."
Services are increasingly important in the DCIM market as organizations seek specialized support for deploying, integrating, and optimizing DCIM platforms across complex data center environments. DCIM services include design and consulting, integration and deployment, and support and maintenance, helping organizations align DCIM solutions with their infrastructure requirements. As data centers become more distributed and complex, organizations require expertise to integrate DCIM platforms with IT infrastructure, power management, cooling systems, building management systems, and other monitoring platforms. Integration and deployment services are particularly relevant as enterprises adopt multi-site and hybrid infrastructure environments, while support and maintenance services help maintain system availability and performance. The growing adoption of AI-enabled DCIM, cloud-based platforms, and advanced analytics is also creating demand for implementation and integration expertise. These factors are expected to drive service adoption as organizations focus on faster deployment, effective system integration, operational continuity, and maximizing the value of DCIM investments.
"By functionality, asset management will hold the largest share during the forecast period."
Asset management is expected to account for the largest share of the DCIM market during the forecast period. Data center operators increasingly require centralized visibility into IT and facility assets to manage increasingly complex and distributed infrastructure. Asset management functionality enables organizations to maintain detailed equipment records, track asset locations and status, monitor utilization, and support lifecycle management. It also provides greater visibility into available capacity and helps operators make informed decisions about equipment deployment, replacement, and resource allocation. The growing deployment of hyperscale, colocation, enterprise, and edge data centers is increasing the number and diversity of assets that must be monitored and managed. Integrating asset management with capacity planning, environmental monitoring, and performance analytics further improves infrastructure visibility. As operators seek to optimize existing resources, reduce underutilization, and improve infrastructure planning, demand for comprehensive asset management capabilities is expected to remain strong throughout the forecast period.
"North America is expected to hold the largest market share during the forecast period."
North America is expected to hold the largest share of the DCIM market during the forecast period, supported by its established data center ecosystem, continued investment in hyperscale and colocation facilities, and the growing deployment of AI and high-density computing infrastructure. The US, in particular, has a large installed base of enterprise, hyperscale, cloud, and colocation data centers that require centralized infrastructure monitoring and management. Rising power requirements, higher rack densities, and pressure to improve energy efficiency are driving operators to adopt DCIM platforms to monitor power, cooling, capacity, environmental conditions, and asset performance. The region also has a strong presence of leading DCIM providers and data center infrastructure companies, which supports technology adoption and platform integration. In addition, the modernization of existing facilities is creating demand for DCIM solutions that integrate with BMS, EPMS, IT infrastructure, and other operational systems. These factors are expected to sustain North America's leading position as data center operators prioritize operational visibility, infrastructure efficiency, and reliable facility management.
The breakup of the profiles of the primary participants is below:
- By Company: Tier I: 33%, Tier II: 25%, and Tier III: 42%
- By Designation: C-Level Executives: 31%, Director Level: 34%, and Others: 35%
- By Region: North America: 42%, Europe: 28%, Asia Pacific: 22%, Rest of World: 8%
Note: Others include sales managers, marketing managers, and product managers
Note: The Rest of the World consists of the Middle East & Africa and Latin America
Note: Tier 1 companies have revenues of more than USD 100 million; tier 2 companies' revenue ranges from USD 10 million to USD 100 million; and tier 3 companies' revenue is less than 10 million
Source: Secondary Literature, Expert Interviews, and MarketsandMarkets Analysis
Major companies offering data center infrastructure management software and services are Schneider Electric (France), Vertiv (US), Siemens (Germany), Nlyte Software (US), Huawei (China), Johnson Controls (Ireland), Eaton (Ireland), ABB (Switzerland), Sunbird Software (US), and FNT Software (Germany).
Research coverage
This study presents an in-depth analysis of the data center infrastructure management (DCIM) market, based on market trends, potential growth in 2021, and a forecast through 2026-2031. It also provides detailed market trends, a competitive landscape, market size, forecasts, and an analysis of key players in the data center infrastructure management market. The study analyzes the growth rate and penetration of data center infrastructure management across all major regions.
Reasons to buy this report
The report will aid market leaders and new entrants by providing the following: the closest approximations of revenue for the serverless computing market and its subsegments. This study will aid stakeholders in understanding the competitive landscape; it offers more insights to position their businesses better and plan suitable go-to-market strategies. It also helps stakeholders understand the market pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of critical drivers (Growing adoption of AI and high-density data centers, Growing demand for energy-efficient solutions, Increasing demand for remote and distributed data center management), restraints (High implementation costs of DCIM solutions, Complexity and cost of deploying DCIM across heterogeneous infrastructure), opportunities (Growing investments in data center technologies, Rising adoption of edge data centers), and challenges (Concerns over data privacy and security) influencing the growth of the data center infrastructure management market.
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and new product & service launches in the data center infrastructure management market
- Market Development: In-depth understanding of upcoming technologies, research & development efforts, and new product & service releases in the data center infrastructure management market
- Market Diversification: Comprehensive details on the latest products & services, unexplored regions, recent advancements, and investments in the data center infrastructure management market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and Schneider Electric (France), Vertiv (US), Siemens (Germany), Nlyte Software (US), Huawei (China), Johnson Controls (Ireland), Eaton (Ireland), ABB (Switzerland), Sunbird Software (US), and FNT Software (Germany), among others, in the data center infrastructure management market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 INCLUSIONS AND EXCLUSIONS
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONS COVERED
- 1.3.2 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.2 DISRUPTIVE TRENDS IN SOFTWARE-DEFINED DATA CENTER MARKET
- 2.3 HIGH GROWTH SEGMENTS
- 2.4 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE GROWTH OPPORTUNITIES FOR PLAYERS IN DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- 3.2 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING
- 3.3 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY
- 3.4 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE
- 3.5 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE
- 3.6 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE
- 3.7 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER
- 3.8 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION
4 MARKET OVERVIEW AND INDUSTRY TRENDS
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing adoption of AI and high-density data centers
- 4.2.1.2 Growing demand for energy-efficient solutions
- 4.2.1.3 Increasing demand for remote and distributed data center management
- 4.2.2 RESTRAINTS
- 4.2.2.1 High implementation costs of DCIM solutions
- 4.2.2.2 Complexity and cost of deploying DCIM across heterogeneous infrastructure
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growing investments in data center technologies
- 4.2.3.2 Rising adoption of edge data centers
- 4.2.4 CHALLENGES
- 4.2.4.1 Concerns over data privacy and security
- 4.2.4.2 Lack of skilled professionals
- 4.2.4.3 Integration with legacy systems
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN THE SOFTWARE-DEFINED DATA CENTER MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.3.3 INTERCONNECTED MARKETS
- 4.3.4 CROSS-SECTOR OPPORTUNITIES
- 4.4 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.4.1 KEY MOVES AND STRATEGIC FOCUS
- 4.5 PORTER'S FIVE FORCES ANALYSIS
- 4.5.1 THREAT OF NEW ENTRANTS
- 4.5.2 THREAT OF SUBSTITUTES
- 4.5.3 BARGAINING POWER OF BUYERS
- 4.5.4 BARGAINING POWER OF SUPPLIERS
- 4.5.5 INTENSITY OF COMPETITIVE RIVALRY
- 4.6 MACROECONOMIC INDICATORS
- 4.6.1 INTRODUCTION
- 4.6.2 GDP TRENDS & FORECASTS
- 4.6.3 TRENDS IN GLOBAL DATA CENTER SOLUTIONS INDUSTRY
- 4.6.4 TRENDS IN GLOBAL CLOUD COMPUTING INDUSTRY
- 4.7 SUPPLY CHAIN ANALYSIS
- 4.8 ECOSYSTEM
- 4.9 PRICING ANALYSIS
- 4.9.1 AVERAGE SELLING PRICE TREND OF KEY PLAYERS, BY SOFTWARE
- 4.9.2 AVERAGE SELLING PRICE TREND, BY REGION
- 4.10 KEY CONFERENCES AND EVENTS, 2026-2027
- 4.11 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 4.12 INVESTMENT AND FUNDING SCENARIO
- 4.13 CASE STUDY ANALYSIS
- 4.13.1 CORMANT TRANSFORMED COLOCATION DATA CENTER OPERATIONS FOR EFFICIENCY AND TRANSPARENCY
- 4.13.2 RARITAN ENHANCED POWER AND COOLING MANAGEMENT AT F5 NETWORKS PRODUCT DEVELOPMENT LAB
- 4.13.3 RIT TECH'S XPEDITE TRANSFORMED BEIJING SUBWAY'S FIBER NETWORK MANAGEMENT
- 4.13.4 MORO HUB ADOPTED NETECO600 FOR UNIFIED MANAGEMENT OF DISTRIBUTED DATA CENTERS
- 4.13.5 ALL IT ROOMS ENSURED 100% SYSTEM STABILITY WITH PAESSLER PRTG NETWORK MONITOR
- 4.13.6 LEADING EDGE DATA CENTRES REVOLUTIONIZED CONNECTIVITY IN AUSTRALIAN REGION WITH SCHNEIDER ELECTRIC
- 4.13.7 COMPUTACENTER EFFECTIVELY MANAGED DATA CENTER WITH NLYTE
- 4.13.8 SUNBIRD DCIM DRIVES EFFICIENCY AND SUSTAINABILITY FOR VODAFONE
- 4.13.9 VERTIV TRANSFORMING BANKING INFRASTRUCTURE FOR CONTINUOUS AVAILABILITY
- 4.13.10 ENHANCING DATAVITA'S COLOCATION SERVICES WITH FNT'S DCIM SOLUTIONS
- 4.14 IMPACT OF 2025 US TARIFF - DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- 4.14.1 INTRODUCTION
- 4.14.2 KEY TARIFF RATES
- 4.14.3 PRICE IMPACT ANALYSIS
- 4.14.4 IMPACT ON COUNTRIES/REGIONS
- 4.14.4.1 US
- 4.14.4.2 Europe
- 4.14.4.3 Asia Pacific
- 4.14.5 IMPACT ON VERTICALS
- 4.14.5.1 BFSI
- 4.14.5.2 Cloud services providers & hyperscalers
- 4.14.5.3 Manufacturing
- 4.14.5.4 Government & public sector
- 4.15 TECHNOLOGY ANALYSIS
- 4.15.1 KEY TECHNOLOGIES
- 4.15.1.1 AI and ML
- 4.15.1.2 Internet of Things (IoT)
- 4.15.1.3 Big data and analytics
- 4.15.1.4 Cloud computing
- 4.15.2 COMPLEMENTARY TECHNOLOGIES
- 4.15.2.1 Building management systems
- 4.15.2.2 Security information and event management (SIEM) systems
- 4.15.2.3 Network management systems
- 4.15.2.4 Uninterruptible power supply (UPS) monitoring systems
- 4.15.3 ADJACENT TECHNOLOGIES
- 4.15.3.1 Edge computing
- 4.15.3.2 Robotic process automation
- 4.15.3.3 Hyper-converged infrastructure
- 4.15.3.4 Container orchestration platform
- 4.15.1 KEY TECHNOLOGIES
- 4.16 TECHNOLOGY/PRODUCT ROADMAP
- 4.16.1 SHORT-TERM (2026-2028) | MONITORING, INTEGRATION & AUTOMATION
- 4.16.2 MID-TERM (2028-2031) | AI-ENABLED ANALYTICS & INFRASTRUCTURE OPTIMIZATION
- 4.16.3 LONG-TERM (2031-2036+) | AUTONOMOUS, AI-DRIVEN & SELF-OPTIMIZING INFRASTRUCTURE
- 4.17 PATENT ANALYSIS
- 4.18 FUTURE APPLICATIONS
- 4.18.1 AI-DRIVEN PREDICTIVE INFRASTRUCTURE MANAGEMENT
- 4.18.2 AUTONOMOUS CAPACITY PLANNING & RESOURCE OPTIMIZATION
- 4.18.3 INTELLIGENT ENERGY & COOLING OPTIMIZATION
- 4.18.4 AI-ENABLED ASSET MONITORING & ANOMALY DETECTION
- 4.18.5 AUTOMATED INCIDENT MANAGEMENT & INFRASTRUCTURE OPERATIONS
- 4.19 IMPACT OF AI/GENERATIVE AI ON THE DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- 4.19.1 TOP USE CASES AND MARKET POTENTIAL
- 4.19.2 BEST PRACTICES IN DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- 4.19.3 CASE STUDY OF AI IMPLEMENTATION IN DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- 4.19.3.1 Telstra transforms data center management with Nlyte's AI-powered DCIM solution
- 4.19.4 INTERCONNECTED ADJACENCT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 4.19.5 CLIENT READINESS TO ADOPT GENERATIVE AI IN THE DATA CENTER INFRASTRUCTURE MANAGEMENT
- 4.20 REGULATORY LANDSCAPE
- 4.20.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 4.20.2 REGULATIONS, BY COUNTRY/REGION
- 4.21 DECISION-MAKING PROCESS
- 4.22 KEY STAKEHOLDERS AND BUYING CRITERIA
- 4.22.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 4.22.2 BUYING CRITERIA
- 4.23 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 4.24 UNMET NEEDS IN VARIOUS END-USER INDUSTRIES
- 4.25 MARKET PROFITABILITY
- 4.25.1 REVENUE POTENTIAL
- 4.25.2 COST DYNAMICS
- 4.25.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
- 4.26 BUSINESS MODEL ANALYSIS
- 4.26.1 PRODUCT OFFERINGS
- 4.26.2 REVENUE STREAMS
- 4.26.3 REVENUE MODEL TRENDS
- 4.26.4 CHANNELS
- 4.26.5 CUSTOMER SEGMENTS
- 4.27 DCIM SOURCES OF DATA GENERATION
- 4.27.1 IT EQUIPMENT
- 4.27.2 ELECTRICAL SYSTEMS
- 4.27.3 COOLING EQUIPMENT
- 4.27.4 ENVIRONMENTAL RESOURCES
5 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING
- 5.1 INTRODUCTION
- 5.1.1 OFFERING: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 5.2 DCIM SOFTWARE
- 5.2.1 MONITORING
- 5.2.1.1 Optimizing data center efficiency and uptime with advanced DCIM monitoring solutions for power, cooling, and infrastructure
- 5.2.2 OPERATIONS & MANAGEMENT
- 5.2.2.1 Enhancing data center efficiency with AI-driven DCIM software for real-time monitoring and predictive maintenance
- 5.2.1 MONITORING
- 5.3 SERVICES
- 5.3.1 DESIGN & CONSULTING
- 5.3.1.1 Optimizing data center operations through strategic design and consulting services for efficiency and scalability
- 5.3.2 INTEGRATION & DEPLOYMENT
- 5.3.2.1 Enhancing data center efficiency through advanced integration and deployment services
- 5.3.3 SUPPORT & MAINTENANCE
- 5.3.3.1 Essential support and maintenance services for optimizing data center infrastructure reliability and performance
- 5.3.1 DESIGN & CONSULTING
6 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY
- 6.1 INTRODUCTION
- 6.1.1 FUNCTIONALITY: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 6.2 PERFORMANCE OPTIMIZATION
- 6.2.1 AI-DRIVEN PERFORMANCE OPTIMIZATION IN DCIM FOR ENERGY EFFICIENCY, COST REDUCTION, AND PREDICTIVE DIAGNOSTICS
- 6.2.2 ENERGY OPTIMIZATION
- 6.2.3 COST ANALYSIS
- 6.2.4 PREDICTIVE DIAGNOSTICS
- 6.3 ASSET MANAGEMENT
- 6.3.1 ENHANCING DATA CENTER EFFICIENCY WITH ADVANCED ASSET MANAGEMENT TO REDUCE RISKS AND OPTIMIZE OPERATIONS
- 6.3.2 INVENTORY MANAGEMENT
- 6.3.3 WORKFLOW & CHANGE MANAGEMENT
- 6.3.4 LOCATION TRACKING
- 6.3.5 POWER INFRASTRUCTURE MANAGEMENT
- 6.4 CONFIGURATION
- 6.4.1 OPTIMIZING DATA CENTER EFFICIENCY THROUGH ADVANCED CONFIGURATION TO ENABLE CAPACITY, FLOOR SPACE, AND RACK & CABINET PLANNING
- 6.4.2 CAPACITY PLANNING & RESOURCE UTILIZATION
- 6.4.3 FLOOR SPACE PLANNING
- 6.4.4 RACK & CABINET PLANNING
- 6.5 OPERATIONAL MONITORING
- 6.5.1 MAXIMIZING DATA CENTER EFFICIENCY THROUGH COMPREHENSIVE OPERATIONAL MONITORING
- 6.5.2 POWER MONITORING
- 6.5.3 ENVIRONMENTAL MONITORING
- 6.5.4 IT EQUIPMENT MONITORING
- 6.6 REPORTING & DASHBOARDS
- 6.6.1 OPTIMIZING DATA CENTER OPERATIONS WITH ADVANCED REPORTING, DASHBOARDS, AND REAL-TIME ALERTS
- 6.6.2 DATA VISUALIZATION & REPORTING
- 6.6.3 PERFORMANCE DASHBOARDS
- 6.6.4 ALERT & INCIDENT REPORTING
- 6.7 OTHER FUNCTIONALITIES
7 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE
- 7.1 INTRODUCTION
- 7.1.1 DEPLOYMENT MODE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 7.2 ON-PREMISES
- 7.2.1 ON-PREMISE DCIM PROVIDES CONTROL, SECURITY, AND CUSTOMIZATION FOR REGULATED INDUSTRIES
- 7.3 CLOUD
- 7.3.1 INCREASING NEED FOR SCALABLE, FLEXIBLE, AND COST-EFFICIENT SOLUTIONS TO MANAGE DATA CENTER INFRASTRUCTURE
8 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE
- 8.1 INTRODUCTION
- 8.1.1 TIER TYPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 8.2 TIER 1
- 8.2.1 ASSESSING TIER 1 DATA CENTERS FOR COST, RELIABILITY, AND SCALABILITY LIMITATIONS
- 8.3 TIER 2
- 8.3.1 NEED FOR ENHANCED INFRASTRUCTURE RELIABILITY AND REDUNDANCY TO DRIVE DEMAND
- 8.4 TIER 3
- 8.4.1 NEED FOR HIGH RELIABILITY AND DUAL POWER AND COOLING PATHS TO DRIVE DEMAND
- 8.5 TIER 4
- 8.5.1 REQUIREMENT FOR UNMATCHED RELIABILITY AND COMPLETE REDUNDANCY TO DRIVE DEMAND
9 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE
- 9.1 INTRODUCTION
- 9.1.1 DATA CENTER SIZE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 9.2 SMALL DATA CENTERS
- 9.2.1 SMALL DATA CENTERS ADOPT ENERGY-EFFICIENT, MODULAR DESIGNS TO ENHANCE PERFORMANCE AND SCALABILITY
- 9.3 MID-SIZED DATA CENTERS
- 9.3.1 MID-SIZED DATA CENTERS ENHANCE EFFICIENCY WITH ENERGY-SAVING TECHNOLOGIES AND ADVANCED DCIM SOLUTIONS
- 9.4 LARGE DATA CENTERS
- 9.4.1 LARGE DATA CENTERS OPTIMIZE EFFICIENCY AND SUSTAINABILITY WITH ADVANCED POWER SYSTEMS AND DCIM SOFTWARE
10 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER
- 10.1 INTRODUCTION
- 10.1.1 END USER: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 10.2 ENTERPRISES
- 10.2.1 DCIM SOLUTIONS DRIVE ENTERPRISE EFFICIENCY WITH IMPROVED RESOURCE MANAGEMENT AND REDUCED OPERATIONAL COSTS
- 10.3 TELECOM SERVICE PROVIDERS
- 10.3.1 DCIM SOLUTIONS ENHANCE TELECOM EFFICIENCY WITH IMPROVED ENERGY USE AND REDUCED DOWNTIME
- 10.4 CLOUD SERVICE PROVIDERS
- 10.4.1 DCIM SOLUTIONS BOOST CLOUD SERVICE EFFICIENCY: FASTER LAUNCHES, COST REDUCTIONS, AND ENHANCED RELIABILITY
11 DATA CENTER INFRASTRUCTURE MARKET, BY REGION
- 11.1 INTRODUCTION
- 11.2 NORTH AMERICA
- 11.2.1 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 11.2.2 US
- 11.2.2.1 Implementation of advanced technologies in established hubs and emerging rural regions to drive market
- 11.2.3 CANADA
- 11.2.3.1 Data center expansion drives growth amid regional energy and regulatory challenges
- 11.3 EUROPE
- 11.3.1 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 11.3.2 UK
- 11.3.2.1 USD 1.31 billion data center investment drives hyperscale expansion amid energy and security challenges
- 11.3.3 GERMANY
- 11.3.3.1 Data center expansion accelerates with USD 10 billion investment and regulatory changes amid infrastructure challenges
- 11.3.4 FRANCE
- 11.3.4.1 Major investments in sustainability and technology to drive market
- 11.3.5 ITALY
- 11.3.5.1 Market growth fueled by major investments, regulatory challenges, and technological innovations
- 11.3.6 REST OF EUROPE
- 11.4 ASIA PACIFIC
- 11.4.1 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 11.4.2 CHINA
- 11.4.2.1 Major government investments and sustainable innovations to drive market
- 11.4.3 JAPAN
- 11.4.3.1 Major cloud and AI investments to drive market
- 11.4.4 INDIA
- 11.4.4.1 Major investments and increasing digital need to boost market
- 11.4.5 REST OF ASIA PACIFIC
- 11.5 MIDDLE EAST & AFRICA
- 11.5.1 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 11.5.2 GULF COOPERATION COUNCIL (GCC)
- 11.5.2.1 Saudi Arabia
- 11.5.2.1.1 Market growth driven by major investments and focus on energy efficiency
- 11.5.2.2 UAE
- 11.5.2.2.1 Strategic investments and government support to drive market
- 11.5.2.3 Rest of GCC
- 11.5.2.1 Saudi Arabia
- 11.5.3 SOUTH AFRICA
- 11.5.3.1 Major data center investments in Johannesburg and Cape Town to propel market growth
- 11.5.4 REST OF MIDDLE EAST & AFRICA
- 11.6 LATIN AMERICA
- 11.6.1 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DRIVERS
- 11.6.2 BRAZIL
- 11.6.2.1 Major investments and infrastructure enhancements to drive market
- 11.6.3 MEXICO
- 11.6.3.1 Major tech investments and sustainability focus to drive market
- 11.6.4 REST OF LATIN AMERICA
12 COMPETITIVE LANDSCAPE
- 12.1 INTRODUCTION
- 12.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 12.3 MARKET SHARE ANALYSIS
- 12.4 BRAND/PRODUCT COMPARISON
- 12.4.1 SCHNEIDER ELECTRIC - ECOSTRUXURE IT
- 12.4.2 VERTIV - ENVIRONET
- 12.4.3 JOHNSON CONTROLS - METASYS DCIM MODULE
- 12.4.4 EATON - BRIGHTLAYER DCIM
- 12.4.5 SIEMENS- DESIGO CC / BUILDING X
- 12.5 REVENUE ANALYSIS
- 12.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2023
- 12.6.1 STARS
- 12.6.2 EMERGING LEADERS
- 12.6.3 PERVASIVE PLAYERS
- 12.6.4 PARTICIPANTS
- 12.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 12.6.5.1 Company footprint
- 12.6.5.2 Offering footprint
- 12.6.5.3 End user footprint
- 12.6.5.4 Regional footprint
- 12.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 12.7.1 PROGRESSIVE COMPANIES
- 12.7.2 RESPONSIVE COMPANIES
- 12.7.3 DYNAMIC COMPANIES
- 12.7.4 STARTING BLOCKS
- 12.7.5 COMPETITIVE BENCHMARKING: STARTUP/SMES, 2025
- 12.7.5.1 Detailed list of key startups/SMEs
- 12.7.5.2 Competitive benchmarking of startups/SMEs
- 12.8 COMPANY VALUATION AND FINANCIAL METRICS
- 12.9 COMPETITIVE SCENARIO AND TRENDS
- 12.9.1 PRODUCT LAUNCHES/ENHANCEMENTS
- 12.9.2 DEALS
13 COMPANY PROFILES
- 13.1 INTRODUCTION
- 13.2 MAJOR PLAYERS
- 13.2.1 SCHNEIDER ELECTRIC
- 13.2.1.1 Business overview
- 13.2.1.2 Products/Solutions/Services offered
- 13.2.1.3 Recent developments
- 13.2.1.3.1 Product launches/Enhancements
- 13.2.1.3.2 Deals
- 13.2.1.4 MnM view
- 13.2.1.4.1 Right to win
- 13.2.1.4.2 Strategic choices
- 13.2.1.4.3 Weaknesses and competitive threats
- 13.2.2 VERTIV
- 13.2.2.1 Business overview
- 13.2.2.2 Products/Solutions/Services offered
- 13.2.2.3 Recent developments
- 13.2.2.3.1 Product launches/Enhancements
- 13.2.2.3.2 Deals
- 13.2.2.4 MnM view
- 13.2.2.4.1 Right to win
- 13.2.2.4.2 Strategic choices
- 13.2.2.4.3 Weaknesses and competitive threats
- 13.2.3 JOHNSON CONTROLS
- 13.2.3.1 Business overview
- 13.2.3.2 Products/Solutions/Services offered
- 13.2.3.3 Recent developments
- 13.2.3.3.1 Product launches/Enhancements
- 13.2.3.3.2 Deals
- 13.2.3.4 MnM view
- 13.2.3.4.1 Right to win
- 13.2.3.4.2 Strategic choices
- 13.2.3.4.3 Weaknesses and competitive threats
- 13.2.4 SIEMENS
- 13.2.4.1 Business overview
- 13.2.4.2 Products/Solutions/Services offered
- 13.2.4.3 Recent developments
- 13.2.4.3.1 Product launches/Enhancements
- 13.2.4.3.2 Deals
- 13.2.4.4 MnM view
- 13.2.4.4.1 Right to win
- 13.2.4.4.2 Strategic choices
- 13.2.4.4.3 Weaknesses and competitive threats
- 13.2.5 EATON
- 13.2.5.1 Business overview
- 13.2.5.2 Products/Solutions/Services offered
- 13.2.5.3 Recent developments
- 13.2.5.3.1 Product launches/Enhancements
- 13.2.5.3.2 Deals
- 13.2.5.4 MNM View
- 13.2.5.4.1 Right to win
- 13.2.5.4.2 Strategic choices
- 13.2.5.4.3 Weaknesses and competitive threats
- 13.2.6 HUAWEI
- 13.2.6.1 Business overview
- 13.2.6.2 Products/Solutions/Services offered
- 13.2.6.3 Recent developments
- 13.2.6.3.1 Product launches/Enhancements
- 13.2.7 ABB
- 13.2.7.1 Business overview
- 13.2.7.2 Products/Solutions/Services offered
- 13.2.7.3 Recent developments
- 13.2.7.3.1 Deals
- 13.2.8 FNT SOFTWARE
- 13.2.8.1 Business overview
- 13.2.8.2 Products/Solutions/Services offered
- 13.2.8.3 Recent developments
- 13.2.8.3.1 Product launches/Enhancements
- 13.2.8.3.2 Deals
- 13.2.9 NLYTE SOFTWARE
- 13.2.9.1 Business overview
- 13.2.9.2 Products/Solutions/Services offered
- 13.2.9.3 Recent developments
- 13.2.9.3.1 Product launches/Enhancements
- 13.2.9.3.2 Deals
- 13.2.10 SUNBIRD SOFTWARE
- 13.2.10.1 Business overview
- 13.2.10.2 Products/Solutions/Services offered
- 13.2.10.3 Recent developments
- 13.2.10.3.1 Product launches/Enhancements
- 13.2.10.3.2 Deals
- 13.2.1 SCHNEIDER ELECTRIC
- 13.3 OTHER PLAYERS
- 13.3.1 CORMANT
- 13.3.2 RF CODE
- 13.3.3 RACKWISE
- 13.3.4 PAESSLER
- 13.3.5 ITRACS
- 13.3.6 STULZ
- 13.3.7 DEVICE42
- 13.3.8 HYPERVIEW
- 13.3.9 RITTAL
- 13.3.10 PATCH MANAGER
- 13.3.11 MANAGEENGINE
- 13.3.12 GREENFIELD SOFTWARE
- 13.3.13 ISPSYSTEM
- 13.3.14 DELTA ELECTRONICS
- 13.3.15 ZPE SYSTEMS
- 13.3.16 MODIUS
- 13.3.17 NETZOOM
- 13.3.18 EKKOSENSE
- 13.3.19 CENTEROS
- 13.3.20 TEECUBE SOLUTIONS
- 13.3.21 UNITEDLAYER
- 13.3.22 RIT TECH
14 RESEARCH METHODOLOGY
- 14.1 RESEARCH APPROACH
- 14.1.1 SECONDARY DATA
- 14.1.2 PRIMARY DATA
- 14.1.2.1 Breakup of primary profiles
- 14.1.2.2 Key industry insights
- 14.2 MARKET BREAKUP AND DATA TRIANGULATION
- 14.3 MARKET SIZE ESTIMATION
- 14.4 MARKET FORECAST
- 14.5 RESEARCH ASSUMPTIONS
- 14.6 RESEARCH LIMITATIONS
15 ADJACENT AND RELATED MARKETS
- 15.1 INTRODUCTION
- 15.1.1 RELATED MARKETS
- 15.2 DATA CENTER SOLUTIONS MARKET
- 15.3 DATA CENTER TRANSFORMATION MARKET
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2020-2025
- TABLE 2 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 3 GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021-2029
- TABLE 4 INDICATIVE PRICING ANALYSIS, BY SOFTWARE
- TABLE 5 AVERAGE SELLING PRICE TREND, BY REGION
- TABLE 6 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 7 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 8 LIST OF GRANTED PATENTS IN DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET 2024-2026
- TABLE 9 TOP USE CASES AND MARKET POTENTIAL
- TABLE 10 BEST PRACTICES: COMPANIES IMPLEMENTING AI IN DATA CENTER INFRASTRUCTURE MANAGEMENT
- TABLE 11 INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPLICATIONS FOR MARKET PLAYERS
- TABLE 12 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- TABLE 17 KEY BUYING CRITERIA FOR END USERS
- TABLE 18 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: UNMET NEEDS IN KEY END-USER INDUSTRIES
- TABLE 19 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 20 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 21 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2021-2025 (USD MILLION)
- TABLE 22 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2026-2031 (USD MILLION)
- TABLE 23 DCIM MONITORING SOFTWARE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 24 DCIM MONITORING SOFTWARE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 25 DCIM OPERATIONS & MANAGEMENT SOFTWARE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 26 DCM OPERATIONS & MANAGEMENT SOFTWARE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 27 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 28 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 29 DCIM DESIGN & CONSULTING SERVICES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 30 DCIM DESIGN & CONSULTING SERVICES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 31 DCIM INTEGRATION & DEPLOYMENT SERVICES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 32 DCIM INTEGRATION & DEPLOYMENT SERVICES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 33 DCIM SUPPORT & MAINTENANCE SERVICES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 34 DCIM SUPPORT & MAINTENANCE SERVICES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 35 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2021-2025 (USD MILLION)
- TABLE 36 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2026-2031 (USD MILLION)
- TABLE 37 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR PERFORMANCE OPTIMIZATION, BY REGION, 2021-2025 (USD MILLION)
- TABLE 38 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR PERFORMANCE OPTIMIZATION, BY REGION, 2026-2031 (USD MILLION)
- TABLE 39 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR ASSET MANAGEMENT, BY REGION, 2021-2025 (USD MILLION)
- TABLE 40 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR ASSET MANAGEMENT, BY REGION, 2026-2031 (USD MILLION)
- TABLE 41 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR CONFIGURATION, BY REGION, 2021-2025 (USD MILLION)
- TABLE 42 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR CONFIGURATION, BY REGION, 2026-2031 (USD MILLION)
- TABLE 43 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR OPERATIONAL MONITORING, BY REGION, 2021-2025 (USD MILLION)
- TABLE 44 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR OPERATIONAL MONITORING, BY REGION, 2026-2031 (USD MILLION)
- TABLE 45 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR REPORTING & DASHBOARDS, BY REGION, 2021-2025 (USD MILLION)
- TABLE 46 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR REPORTING & DASHBOARDS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 47 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR OTHER FUNCTIONALITIES, BY REGION, 2021-2025 (USD MILLION)
- TABLE 48 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR OTHER FUNCTIONALITIES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 49 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 50 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 51 ON-PREMISE DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 52 ON-PREMISE DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 53 CLOUD-BASED DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 54 CLOUD-BASED DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 55 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2021-2025 (USD MILLION)
- TABLE 56 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2026-2031 (USD MILLION)
- TABLE 57 TIER 1: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 58 TIER 1: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 59 TIER 2: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 60 TIER 2: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 61 TIER 3: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 62 TIER 3: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 63 TIER 4: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 64 TIER 4: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 65 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2021-2025 (USD MILLION)
- TABLE 66 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2026-2031 (USD MILLION)
- TABLE 67 SMALL DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 68 SMALL DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 69 MID-SIZED DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 70 MID-SIZED DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 71 LARGE DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 72 LARGE DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 73 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 74 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 75 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR ENTERPRISES, BY REGION, 2021-2025 (USD MILLION)
- TABLE 76 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR ENTERPRISES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 77 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR TELECOM SERVICE PROVIDERS, BY REGION, 2021-2025 (USD MILLION)
- TABLE 78 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR TELECOM SERVICE PROVIDERS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 79 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR CLOUD SERVICE PROVIDERS, BY REGION, 2021-2025 (USD MILLION)
- TABLE 80 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET FOR CLOUD SERVICE PROVIDERS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 81 DATA CENTER INFRASTRUCTURE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 82 DATA CENTER INFRASTRUCTURE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 83 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 84 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 85 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2021-2025 (USD MILLION)
- TABLE 86 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2026-2031 (USD MILLION)
- TABLE 87 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 88 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 89 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2021-2025 (USD MILLION)
- TABLE 90 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2026-2031 (USD MILLION)
- TABLE 91 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 92 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 93 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2021-2025 (USD MILLION)
- TABLE 94 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2026-2031 (USD MILLION)
- TABLE 95 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2021-2025 (USD MILLION)
- TABLE 96 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2026-2031 (USD MILLION)
- TABLE 97 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 98 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 99 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 100 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 101 US: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 102 US: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 103 CANADA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 104 CANADA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 105 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 106 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 107 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2021-2025 (USD MILLION)
- TABLE 108 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2026-2031 (USD MILLION)
- TABLE 109 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 110 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 111 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2021-2025 (USD MILLION)
- TABLE 112 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2026-2031 (USD MILLION)
- TABLE 113 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 114 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 115 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2021-2025 (USD MILLION)
- TABLE 116 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2026-2031 (USD MILLION)
- TABLE 117 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2021-2025 (USD MILLION)
- TABLE 118 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2026-2031 (USD MILLION)
- TABLE 119 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 120 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 121 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 122 EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 123 UK: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 124 UK: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 125 GERMANY: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 126 GERMANY: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 127 FRANCE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 128 FRANCE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 129 ITALY: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 130 ITALY: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 131 REST OF EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 132 REST OF EUROPE: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 133 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 134 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 135 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2021-2025 (USD MILLION)
- TABLE 136 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2026-2031 (USD MILLION)
- TABLE 137 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 138 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 139 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2021-2025 (USD MILLION)
- TABLE 140 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2026-2031 (USD MILLION)
- TABLE 141 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 142 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 143 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2021-2025 (USD MILLION)
- TABLE 144 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2026-2031 (USD MILLION)
- TABLE 145 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2021-2025 (USD MILLION)
- TABLE 146 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2026-2031 (USD MILLION)
- TABLE 147 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 148 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 149 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 150 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 151 CHINA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 152 CHINA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 153 JAPAN: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 154 JAPAN: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 155 INDIA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 156 INDIA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 157 REST OF ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 158 REST OF ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 159 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 160 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 161 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2021-2025 (USD MILLION)
- TABLE 162 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2026-2031 (USD MILLION)
- TABLE 163 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 164 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 165 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2021-2025 (USD MILLION)
- TABLE 166 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2026-2031 (USD MILLION)
- TABLE 167 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 168 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 169 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2021-2025 (USD MILLION)
- TABLE 170 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2026-2031 (USD MILLION)
- TABLE 171 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2021-2025 (USD MILLION)
- TABLE 172 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2026-2031 (USD MILLION)
- TABLE 173 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 174 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 175 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 176 MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 177 GCC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 178 GCC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 179 GCC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 180 GCC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 181 SOUTH AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 182 SOUTH AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 183 REST OF MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 184 REST OF MIDDLE EAST & AFRICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 185 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 186 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 187 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2021-2025 (USD MILLION)
- TABLE 188 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DCIM SOFTWARE, 2026-2031 (USD MILLION)
- TABLE 189 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 190 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 191 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2021-2025 (USD MILLION)
- TABLE 192 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY FUNCTIONALITY, 2026-2031 (USD MILLION)
- TABLE 193 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 194 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 195 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2021-2025 (USD MILLION)
- TABLE 196 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY TIER TYPE, 2026-2031 (USD MILLION)
- TABLE 197 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2021-2025 (USD MILLION)
- TABLE 198 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY DATA CENTER SIZE, 2026-2031 (USD MILLION)
- TABLE 199 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 200 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 201 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 202 LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 203 BRAZIL: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 204 BRAZIL: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 205 MEXICO: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 206 MEXICO: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 207 REST OF LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 208 REST OF LATIN AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 209 OVERVIEW OF STRATEGIES ADOPTED BY KEY VENDORS
- TABLE 210 MARKET SHARE ANALYSIS OF KEY VENDORS, 2025
- TABLE 211 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: OFFERING FOOTPRINT
- TABLE 212 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: END USER FOOTPRINT
- TABLE 213 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: REGIONAL FOOTPRINT
- TABLE 214 DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 215 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 216 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, NOVEMBER 2022- SEPTEMBER 2026
- TABLE 217 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: DEALS, JANUARY 2022-JUNE 2026
- TABLE 218 SCHNEIDER ELECTRIC: COMPANY OVERVIEW
- TABLE 219 SCHNEIDER ELECTRIC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 220 SCHNEIDER ELECTRIC: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 221 SCHNEIDER ELECTRIC: DEALS
- TABLE 222 VERTIV: COMPANY OVERVIEW
- TABLE 223 VERTIV: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 224 VERTIV: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 225 VERTIV: DEALS
- TABLE 226 JOHNSON CONTROLS: COMPANY OVERVIEW
- TABLE 227 JOHNSON CONTROLS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 228 JOHNSON CONTROLS: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 229 JOHNSON CONTROLS: DEALS
- TABLE 230 SIEMENS: COMPANY OVERVIEW
- TABLE 231 SIEMENS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 232 SIEMENS: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 233 SIEMENS: DEALS
- TABLE 234 EATON: COMPANY OVERVIEW
- TABLE 235 EATON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 EATON: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 237 EATON: DEALS
- TABLE 238 HUAWEI: COMPANY OVERVIEW
- TABLE 239 HUAWEI: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 240 HUAWEI: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 241 ABB: COMPANY OVERVIEW
- TABLE 242 ABB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 243 ABB: DEALS
- TABLE 244 FNT SOFTWARE: COMPANY OVERVIEW
- TABLE 245 FNT SOFTWARE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 246 FNT SOFTWARE: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 247 FNT SOFTWARE: DEALS
- TABLE 248 NLYTE SOFTWARE: COMPANY OVERVIEW
- TABLE 249 NLYTE SOFTWARE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 250 NLYTE SOFTWARE: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 251 NLYTE SOFTWARE: DEALS
- TABLE 252 SUNBIRD SOFTWARE: COMPANY OVERVIEW
- TABLE 253 SUNBIRD SOFTWARE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 254 SUNBIRD SOFTWARE: PRODUCT LAUNCHES/ENHANCEMENTS
- TABLE 255 SUNBIRD SOFTWARE: DEALS
- TABLE 256 FACTOR ANALYSIS
- TABLE 257 DATA CENTER SOLUTIONS MARKET, BY OFFERING, 2018-2022 (USD MILLION)
- TABLE 258 DATA CENTER SOLUTIONS MARKET, BY OFFERING, 2023-2028 (USD MILLION)
- TABLE 259 DATA CENTER SOLUTIONS MARKET, BY VERTICAL, 2018-2022 (USD MILLION)
- TABLE 260 DATA CENTER SOLUTIONS MARKET, BY VERTICAL, 2023-2028 (USD MILLION)
- TABLE 261 DATA CENTER SOLUTIONS MARKET, BY REGION, 2018-2022 (USD MILLION)
- TABLE 262 DATA CENTER SOLUTIONS MARKET, BY REGION, 2023-2028 (USD MILLION)
- TABLE 263 DATA CENTER TRANSFORMATION MARKET, BY SERVICE TYPE, 2017-2022 (USD MILLION)
- TABLE 264 DATA CENTER TRANSFORMATION MARKET, BY SERVICE TYPE, 2023-2028 (USD MILLION)
- TABLE 265 DATA CENTER TRANSFORMATION MARKET, BY VERTICAL, 2017-2022 (USD MILLION)
- TABLE 266 DATA CENTER TRANSFORMATION MARKET, BY VERTICAL, 2023-2028 (USD MILLION)
- TABLE 267 DATA CENTER TRANSFORMATION MARKET, BY REGION, 2017-2022 (USD MILLION)
- TABLE 268 DATA CENTER TRANSFORMATION MARKET, BY REGION, 2023-2028 (USD MILLION)
List of Figures
- FIGURE 1 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET SNAPSHOT, 2021-2031
- FIGURE 2 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DATA CENTER INFRASTRUCTURE MARKET, 2023-2026
- FIGURE 3 DISRUPTIONS INFLUENCING GROWTH OF DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- FIGURE 4 HIGH-GROWTH SEGMENTS IN DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET, 2026-2031
- FIGURE 5 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET DURING FORECAST PERIOD
- FIGURE 6 SURGE IN DEMAND FOR EFFICIENT DATA CENTER MANAGEMENT AND OPERATIONAL EFFICIENCY TO PROPEL MARKET
- FIGURE 7 DCIM SOFTWARE SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE THAN SERVICES SEGMENT IN 2026 AND 2031
- FIGURE 8 ASSET MANAGEMENT SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026 AND 2031
- FIGURE 9 ON-PREMISES SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE THAN CLOUD SEGMENT IN 2026 AND 2031
- FIGURE 10 TIER 4 SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 11 LARGE DATA CENTERS SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 12 ENTERPRISES SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026 AND 2031
- FIGURE 13 ASIA PACIFIC TO EMERGE AS BEST MARKET FOR INVESTMENTS IN NEXT FIVE YEARS
- FIGURE 14 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 17 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: ECOSYSTEM
- FIGURE 18 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 19 INVESTMENT AND FUNDING SCENARIO OF MAJOR DATA CENTER INFRASTRUCTURE MANAGEMENT COMPANIES
- FIGURE 20 DCIM MARKET: PATENT ANALYSIS, 2015-2025
- FIGURE 21 FUTURE APPLICATIONS OF DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET
- FIGURE 22 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: DECISION-MAKING FACTORS
- FIGURE 23 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- FIGURE 24 KEY BUYING CRITERIA FOR END USERS
- FIGURE 25 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 26 SERVICES SEGMENT TO REGISTER HIGHER CAGR THAN DCIM SOFTWARE SEGMENT DURING FORECAST PERIOD
- FIGURE 27 PERFORMANCE OPTIMIZATION SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 28 ON-PREMISES SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 29 TIER 3 SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 30 SMALL DATA CENTERS SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 31 ENTERPRISES SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 32 NORTH AMERICA TO LEAD MARKET FROM 2026 TO 2031
- FIGURE 33 NORTH AMERICA: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET SNAPSHOT
- FIGURE 34 ASIA PACIFIC: DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET SNAPSHOT
- FIGURE 35 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: MARKET SHARE ANALYSIS
- FIGURE 36 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 37 HISTORICAL REVENUE ANALYSIS, 2021-2025 (USD MILLION)
- FIGURE 38 COMPANY EVALUATION MATRIX FOR KEY PLAYERS: CRITERIA WEIGHTAGE
- FIGURE 39 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2023
- FIGURE 40 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: COMPANY FOOTPRINT
- FIGURE 41 EVALUATION MATRIX FOR STARTUPS/SMES: CRITERIA WEIGHTAGE
- FIGURE 42 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 43 EV/EBITDA OF KEY VENDORS
- FIGURE 44 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 45 VALUATION OF KEY VENDORS
- FIGURE 46 SCHNEIDER ELECTRIC: COMPANY SNAPSHOT
- FIGURE 47 VERTIV: COMPANY SNAPSHOT
- FIGURE 48 JOHNSON CONTROLS: COMPANY SNAPSHOT
- FIGURE 49 SIEMENS: COMPANY SNAPSHOT
- FIGURE 50 EATON: COMPANY SNAPSHOT
- FIGURE 51 HUAWEI: COMPANY SNAPSHOT
- FIGURE 52 ABB: COMPANY SNAPSHOT
- FIGURE 53 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: RESEARCH DESIGN
- FIGURE 54 BREAKUP OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 55 DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
- FIGURE 56 MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
- FIGURE 57 MARKET SIZE ESTIMATION METHODOLOGY - BOTTOM-UP APPROACH (SUPPLY SIDE): COLLECTIVE REVENUE OF DCIM VENDORS
- FIGURE 58 MARKET SIZE ESTIMATION METHODOLOGY - (SUPPLY SIDE): ILLUSTRATION OF VENDOR REVENUE ESTIMATION
- FIGURE 59 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM OFFERINGS
- FIGURE 60 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): DATA CENTER INFRASTRUCTURE MANAGEMENT MARKET

