PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2164994

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2164994
Pet Food Ingredients Market by Ingredient (Meat & Meat Products, Cereals, Vegetables & Fruits, Fats, Additives), Source (Animal-based, Plant Derivatives, Synthetic), Pet (Dogs, Cats, Fish), Form, Nature, and Region - Global Forecast to 2031
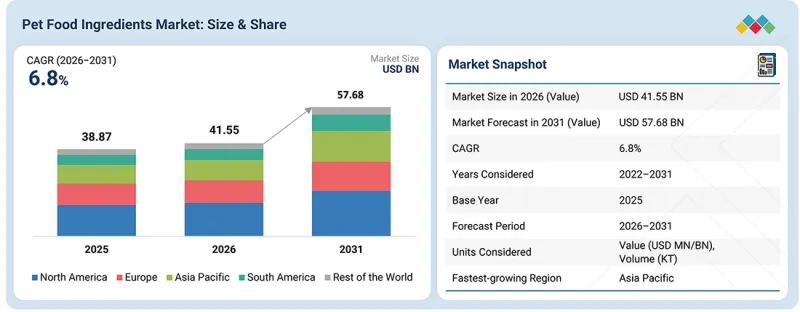
The pet food ingredient market is projected to reach USD 57.68 billion by 2031 from USD 41.55 billion in 2026, at a CAGR of 6.8% from 2026 to 2031.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (KT) |
| Segments | By Source, Form, Ingredient, Pet, Nature, and region |
| Regions covered | North America, Europe, Asia Pacific, South America, and Rest of the World (RoW) |
"Animal-based source leads the pet food ingredients market, driven by high nutritional value, palatability, and broad formulation suitability"
The animal-based source segment is estimated to lead the pet food ingredients market due to its ability to provide concentrated, highly digestible proteins with essential amino acids and other nutrients required in pet diets. Animal-based ingredients are widely used to support nutritional adequacy while providing strong palatability and species-appropriate nutrition, making them suitable across dry food, wet food, treats, and specialized diets. The broad availability of meat, poultry, fish, eggs, animal fats, meals, and rendered ingredients also enables manufacturers to incorporate animal-based sources across diverse formulations. Advances in processing, rendering, and ingredient technologies have further improved the consistency, digestibility, functionality, and application suitability of animal-based ingredients.
"Meat & meat products lead the pet food ingredients market due to high formulation preference, palatability, and versatility"
The meat & meat products segment is estimated to lead the pet food ingredients market, supported by its widespread use as a primary ingredient in pet food formulations and its strong contribution to taste, aroma, and overall product acceptance. Meat ingredients can be incorporated in multiple forms, including fresh, frozen, dried, meal, and rendered formats, providing flexibility across dry food, wet food, treats, and specialized diets. Their ability to support different protein levels, textures, and formulation requirements also makes them suitable for a broad range of commercial and premium pet food products. In addition, growing demand for meat-forward, species-appropriate, and high-protein pet diets continues to reinforce the use of meat and meat products across the market.
"North America leads the pet food ingredients market due to strong pet ownership, premiumization, and a developed ingredient supply ecosystem"
The North American region is estimated to lead the pet food ingredients market, supported by high pet ownership, strong consumer spending on pet care, and widespread adoption of premium and specialized pet foods. The region has a mature pet food industry with established ingredient sourcing, processing, formulation, and distribution networks, enabling manufacturers to secure a broad range of proteins, fats, fibers, vitamins, minerals, and functional ingredients. Growing consumer emphasis on pet health, preventive nutrition, clean-label products, and specialized diets further supports the use of higher-value ingredients across the region. In addition, the presence of major pet food and ingredient companies, advanced product development capabilities, and well-established supply chains strengthens North America's overall market position.
In-depth interviews were conducted with chief executive officers (CEOs), directors, and other executives from various key organizations operating in the pet food ingredients market.
- By Company Type: Tier 1 - 40%, Tier 2 - 20%, and Tier 3 - 40%
- By Designation: CXOs - 26%, Managers - 30%, Executives - 44%
- By Region: North America - 20%, Europe - 20%, Asia Pacific - 40%, South America - 10%, and Rest of the World -10%
Prominent companies in the market include BASF SE (Germany), Darling Ingredients Inc. (US), Cargill, Incorporated (US), Ingredion (US), dsm-firmenich (Netherlands), International Flavors & Fragrances Inc. (US), ADM (US), Kemin Industries, Inc. (US), Novonesis Group (Denmark), Roquette Freres (France), The Scoular Company (US), Symrise (Germany), Mowi Nutrition (Norway), Lallemand Inc. (Canada), and Phileo by Lesaffre (France), among others.
Research Coverage
This research report categorizes the pet food ingredient market by pet (dogs, cats, fish, other pets), source (animal-based, plant derivatives, synthetic), form (dry, wet), nature (organic, inorganic), ingredient (meat & meat products, cereals, vegetables & fruits, fats, additives), and region (North America, Europe, Asia Pacific, South America, Rest of the World).
The report's scope encompasses detailed information on the major factors, including drivers, restraints, challenges, and opportunities, that influence the growth of the pet food ingredient industry. A thorough analysis of the key industry players has been done to provide insights into their business, services, key strategies, contracts, partnerships, agreements, product launches, mergers & acquisitions, and recent developments associated with the pet food ingredients market. This report provides a competitive analysis of emerging startups in the pet food ingredients market ecosystem. Furthermore, the study covers industry-specific trends, including technology analysis, ecosystem & market mapping, and patent & regulatory landscape, among others.
Reasons to Buy This Report
The report provides market leaders/new entrants with information on the closest approximations of revenue numbers for the overall pet food ingredients protein and its subsegments. It will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers, including growing pet humanization and increasing focus on pet health and wellness.
- Product Development/Innovation: Detailed insights into research & development activities, technological advancements, product innovation, and new product launches in the pet food ingredients market, including developments in proteins, functional ingredients, omega-3 fatty acids, probiotics, prebiotics, enzymes, antioxidants, palatants, fibers, vitamins, minerals, and alternative protein sources.
- Market Development: Comprehensive information about attractive market opportunities and developments across major regions, including North America, Europe, Asia Pacific, South America, and the Rest of the World, with analysis of regional demand patterns, emerging ingredient applications, consumer trends, and evolving pet food formulations.
- Market Diversification: Exhaustive information about new ingredient sources, emerging applications, untapped geographies, alternative and sustainable raw materials, recent product launches, strategic partnerships, expansions, acquisitions, and investments in the pet food ingredients market.
- Competitive Assessment: In depth assessment of market shares, growth strategies, product offerings, brand/product comparison, and product footprints of leading players such as includes BASF SE (Germany), Darling Ingredients Inc. (US), Cargill, Incorporated (US), Ingredion (US), dsm-firmenich (Netherlands), International Flavors & Fragrances Inc. (US), ADM (US), Kemin Industries, Inc. (US), Novonesis Group (Denmark), Roquette Freres (France), The Scoular Company (US), Symrise (Germany), Mowi Nutrition (Norway), Lallemand Inc. (Canada), Phileo by Lesaffre (France), and other players in the pet food ingredients market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 UNIT CONSIDERED
- 1.4.1 CURRENCY CONSIDERED
- 1.4.2 UNITS CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN PET FOOD INGREDIENTS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN PET FOOD INGREDIENTS MARKET
- 3.2 PET FOOD INGREDIENTS MARKET, BY SOURCE AND REGION
- 3.3 PET FOOD INGREDIENTS MARKET, BY SOURCE
- 3.4 PET FOOD INGREDIENTS MARKET, BY FORM
- 3.5 PET FOOD INGREDIENTS MARKET, BY INGREDIENT
- 3.6 PET FOOD INGREDIENTS MARKET, BY PET
- 3.7 PET FOOD INGREDIENTS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MACROECONOMIC FACTORS
- 4.2.1 INCREASE IN PET ADOPTION AMONG URBAN POPULATION
- 4.2.2 INCREASING TREND OF HUMANIZATION OF PETS TO DRIVE DEMAND FOR PREMIUM PET PRODUCTS
- 4.3 MARKET DYNAMICS
- 4.3.1 DRIVERS
- 4.3.1.1 Increase in pet ownership and related expenditure
- 4.3.1.2 Growing consumer preference for natural, functional, and organic pet food ingredients
- 4.3.1.3 Rising demand for specialized and health-oriented pet food formulations
- 4.3.2 RESTRAINTS
- 4.3.2.1 Non-uniformity of regulations hindering international trade
- 4.3.2.2 Rising raw material price volatility and supply constraints
- 4.3.3 OPPORTUNITIES
- 4.3.3.1 Technological advancements in ingredient development and processing
- 4.3.3.2 Growing adoption of insect-based ingredients in pet food formulations
- 4.3.4 CHALLENGES
- 4.3.4.1 High capital requirements for advanced ingredient processing technologies and production capacity
- 4.3.4.2 Ensuring ingredient authenticity and traceability across supply chains
- 4.3.1 DRIVERS
- 4.4 UNMET NEEDS AND WHITE SPACES
- 4.4.1 UNMET NEEDS IN PET FOOD INGREDIENTS MARKET
- 4.4.2 WHITE SPACE OPPORTUNITIES
- 4.5 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5.1 INTERCONNECTED MARKETS
- 4.5.2 CROSS-SECTOR OPPORTUNITIES
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMICS OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 MACROECONOMIC INDICATORS
- 5.2.2.1 Premiumization and growing demand for pet health and wellness
- 5.2.2.2 Expansion of e-commerce and omnichannel pet retail
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RESEARCH AND PRODUCT DEVELOPMENT
- 5.3.2 RAW MATERIAL SOURCING
- 5.3.3 PRODUCTION AND PROCESSING
- 5.3.4 PACKAGING AND STORAGE
- 5.3.5 DISTRIBUTION
- 5.3.6 MARKETING & SALES
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 DEMAND SIDE
- 5.4.2 SUPPLY SIDE
- 5.5 PRICING ANALYSIS
- 5.5.1 INTRODUCTION
- 5.5.2 INDICATIVE AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TONS)
- 5.5.3 INDICATIVE AVERAGE SELLING PRICE (ASP) TREND, BY INGREDIENT, 2022-2025 (USD/TONS)
- 5.6 TRADE ANALYSIS
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 CASE STUDIES
- 5.10.1.1 BSM partners: Improving Palatability and Reducing Formula Cost for Ultra-Premium Cat Food
- 5.10.1.2 GILLCO INGREDIENTS: Enhancing Emulsification and Water-Holding in Dog Food Kibble Topper with Citri-Fi Citrus Fiber
- 5.10.1 CASE STUDIES
- 5.11 IMPACT OF 2025 US TARIFF - PET FOOD INGREDIENTS MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 PRICE IMPACT ANALYSIS
- 5.11.3 IMPACT ON COUNTRIES/REGIONS
- 5.11.3.1 US
- 5.11.3.2 Europe
- 5.11.3.3 Asia Pacific
- 5.11.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGY ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Extrusion and advanced thermal processing technology
- 6.1.1.2 Enzymatic hydrolysis and fermentation technology
- 6.1.1.3 Ingredient encapsulation and controlled-release technology
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Advanced analytical and quality-control technologies
- 6.1.2.2 Ingredient stability and shelf-life enhancement technologies
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Digital manufacturing, traceability, & supply chain technologies
- 6.1.3.2 Biotechnology and precision fermentation technologies
- 6.1.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.1.4.1 Short-term | Advanced processing, stabilization, & sustainable ingredient development
- 6.1.4.2 Mid-term | AI-driven formulation & smart pet food manufacturing
- 6.1.4.3 Long-term | Precision fermentation, synthetic biology, & next-generation ingredient production
- 6.1.1 KEY TECHNOLOGIES
- 6.2 PATENT ANALYSIS
- 6.3 FUTURE APPLICATIONS
- 6.3.1 FUTURE APPLICATIONS OF FUNCTIONAL INGREDIENTS IN NEXT-GENERATION PET FOOD
- 6.3.2 AI-BASED INGREDIENT FORMULATION AND OPTIMIZATION: SHAPING THE FUTURE OF THE PET FOOD INGREDIENTS MARKET
- 6.3.3 PRECISION FERMENTATION AND BIOTECHNOLOGY-BASED INGREDIENT PRODUCTION: SHAPING THE FUTURE OF THE PET FOOD INGREDIENTS MARKET
- 6.4 IMPACT OF GENERATIVE AI ON PET FOOD INGREDIENTS MARKET
- 6.4.1 INTRODUCTION
- 6.4.2 TOP USE CASES AND MARKET POTENTIAL
- 6.4.3 BEST PRACTICES IN PET FOOD INGREDIENT PRODUCTION
- 6.4.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.4.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN PET FOOD INGREDIENTS PRODUCTION
- 6.5 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.5.1 CARGILL - AI-ENABLED ANIMAL NUTRITION AND PET FOOD INGREDIENT INNOVATION
- 6.5.1.1 Cargill - Artificial Intelligence
- 6.5.2 PETSIAGE - AI-BASED PERSONALIZED PET NUTRITION AND INGREDIENT INNOVATION
- 6.5.2.1 Petsiage - Research & Development
- 6.5.1 CARGILL - AI-ENABLED ANIMAL NUTRITION AND PET FOOD INGREDIENT INNOVATION
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.3 LABELING REQUIREMENTS AND CLAIMS
- 7.1.4 ANTICIPATED REGULATORY CHANGES IN NEXT 5-10 YEARS
- 7.1.4.1 Enhanced ingredient traceability and source transparency
- 7.1.4.2 Greater global harmonization of pet food regulations
- 7.1.4.3 Stricter safety, purity, and contaminant controls
- 7.1.4.4 Increased regulation of novel and functional ingredients
- 7.1.4.5 Digital traceability, AI-enabled quality monitoring, and compliance automation
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 SUSTAINABLE SOURCING
- 7.2.2 CARBON FOOTPRINT REDUCTION INITIATIVES
- 7.2.3 CIRCULAR ECONOMY APPROACHES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.3 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS INGREDIENTS ACROSS SUPPLY CHAIN
- 8.5 MARKET PROFITABILITY
- 8.6 REVENUE POTENTIAL
- 8.6.1 COST DYNAMICS
- 8.6.2 MARGIN OPPORTUNITIES, BY INGREDIENT
9 PET FOOD INGREDIENTS MARKET, BY NATURE
- 9.1 INTRODUCTION
- 9.2 ORGANIC
- 9.2.1 BENEFITS ASSOCIATED WITH ORGANIC PET FOOD INGREDIENTS AND GOVERNMENT POLICIES TO FUEL DEMAND
- 9.3 INORGANIC
- 9.3.1 RISING DEMAND FOR INORGANIC PET FOOD PRODUCTS TO DRIVE MARKET
10 PET FOOD INGREDIENTS MARKET, BY PET
- 10.1 INTRODUCTION
- 10.2 DOGS
- 10.2.1 HIGH ADOPTION RATE TO PRESENT ATTRACTIVE MARKET FOR PLAYERS
- 10.3 CATS
- 10.3.1 HIGHER NUTRITIONAL REQUIREMENTS OF CATS TO DRIVE MARKET
- 10.4 FISH
- 10.4.1 LOWER MAINTENANCE COST AND HIGH ADOPTION RATE TO DRIVE MARKET
- 10.5 OTHER PETS
11 PET FOOD INGREDIENTS MARKET, BY SOURCE
- 11.1 INTRODUCTION
- 11.2 ANIMAL-BASED
- 11.2.1 HEALTH ADVANTAGES, HIGHER FEED INTAKE, AND GREATER ACCEPTANCE AMONG PETS TO BOOST DEMAND
- 11.3 PLANT DERIVATIVES
- 11.3.1 RISING TREND OF VEGANISM AND SURGING POPULARITY OF VEGAN PET FOOD PRODUCTS TO DRIVE MARKET
- 11.4 SYNTHETIC
- 11.4.1 MULTIFUNCTIONALITY OF SYNTHETIC PET FOOD INGREDIENTS AND RISING FOCUS ON HEALTH & WELLNESS TO DRIVE MARKET
12 PET FOOD INGREDIENTS MARKET, BY FORM
- 12.1 INTRODUCTION
- 12.2 DRY
- 12.2.1 COST-EFFECTIVENESS AND HIGH NUTRIENT CONTENT TO BOOST MARKET
- 12.3 WET
- 12.3.1 HIGHER ACCEPTABILITY AMONG PET OWNERS TO DRIVE MARKET
13 PET FOOD INGREDIENTS MARKET, BY INGREDIENT
- 13.1 INTRODUCTION
- 13.2 MEAT & MEAT PRODUCTS
- 13.2.1 HEALTH BENEFITS AND MULTIFUNCTIONALITY TO DRIVE MARKET
- 13.2.2 DEBONED MEAT
- 13.2.3 MEAT MEAL
- 13.2.4 BY-PRODUCT MEAL
- 13.2.5 ANIMAL DIGEST
- 13.3 CEREALS
- 13.3.1 RICH CARBOHYDRATE CONTENT AND ENERGY-BOOSTING PROPERTIES TO DRIVE MARKET
- 13.3.2 CORN & CORNMEAL
- 13.3.3 WHEAT & WHEATMEAL
- 13.3.4 BARLEY
- 13.3.5 RICE
- 13.3.6 OTHER CEREALS
- 13.4 VEGETABLES & FRUITS
- 13.4.1 BENEFITS TO DIGESTIVE HEALTH AND ASSURANCE OF OPTIMAL NUTRITION TO DRIVE MARKET
- 13.4.2 FRUITS
- 13.4.3 POTATOES
- 13.4.4 CARROTS
- 13.4.5 SOY & SOY MEAL
- 13.4.6 PEAS
- 13.5 FATS
- 13.5.1 RICH OMEGA-3 FATTY ACID CONTENT AND PROPERTIES OF BOOSTING IMMUNITY AND SKIN HEALTH IN PETS TO DRIVE MARKET
- 13.5.2 FISH OIL
- 13.5.3 TALLOW
- 13.5.4 LARD
- 13.5.5 POULTRY FAT
- 13.5.6 VEGETABLE OIL
- 13.6 ADDITIVES
- 13.6.1 RISING FOCUS ON PET WELLNESS AND HEALTH BENEFITS TO DRIVE MARKET
- 13.6.2 VITAMINS & MINERALS
- 13.6.3 ENZYMES
- 13.6.4 OTHER ADDITIVES
14 PET FOOD INGREDIENTS MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Rising pet adoption rate to present significant business opportunities for pet food ingredient manufacturers
- 14.2.2 CANADA
- 14.2.2.1 Increased spending on health-focused pet products to drive market
- 14.2.3 MEXICO
- 14.2.3.1 Rising awareness about healthier nutritional alternatives for pets, coupled with key player investments in pet food, to drive market
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 GERMANY
- 14.3.1.1 Strong pet industry spending and online sales to drive demand for pet food ingredients
- 14.3.2 RUSSIA
- 14.3.2.1 Rising demand for industrially prepared pet food to boost market
- 14.3.3 UK
- 14.3.3.1 Rising pet ownership to drive demand for pet food ingredients
- 14.3.4 FRANCE
- 14.3.4.1 Rising demand for premium and sustainable ingredients to drive market
- 14.3.5 ITALY
- 14.3.5.1 Growing pet ownership and expansion of pet food production to drive market
- 14.3.6 REST OF EUROPE
- 14.3.1 GERMANY
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Rising demand for premium pet nutrition and expansion of domestic ingredient manufacturing to drive market
- 14.4.2 JAPAN
- 14.4.2.1 Growing focus on pet food safety and demand for specialized nutrition to drive market
- 14.4.3 INDIA
- 14.4.3.1 Rising pet ownership and increasing spending on pet care and nutrition to drive market
- 14.4.4 AUSTRALIA & NEW ZEALAND
- 14.4.4.1 Rising spending on pets to drive pet food ingredients market
- 14.4.5 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.5.1.1 Strong pet food industry dominance and expanding distribution networks to drive market
- 14.5.2 ARGENTINA
- 14.5.2.1 Increasing pet nutrition awareness and expansion of domestic pet food production to drive market
- 14.5.3 REST OF SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.6 REST OF THE WORLD
- 14.6.1 AFRICA
- 14.6.1.1 Large pet population and rising demand for premium pet food products to drive market
- 14.6.2 MIDDLE EAST
- 14.6.2.1 Rising pet humanization trend among growing middle-class population to drive market
- 14.6.1 AFRICA
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2025
- 15.3 REVENUE ANALYSIS, 2023-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.5 BRAND/PRODUCT COMPARISON
- 15.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.6.1 STARS
- 15.6.2 EMERGING LEADERS
- 15.6.3 PERVASIVE PLAYERS
- 15.6.4 PARTICIPANTS
- 15.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.6.5.1 Company footprint
- 15.6.5.2 Regional footprint
- 15.6.5.3 Form footprint
- 15.6.5.4 Pet footprint
- 15.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.7.1 PROGRESSIVE COMPANIES
- 15.7.2 RESPONSIVE COMPANIES
- 15.7.3 DYNAMIC COMPANIES
- 15.7.4 STARTING BLOCKS
- 15.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.7.5.1 Detailed list of key startups/SMEs
- 15.7.5.2 Competitive benchmarking of key startups/SMEs
- 15.8 COMPANY VALUATION AND FINANCIAL METRICS
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES
- 15.9.2 DEALS
- 15.9.3 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 BASF SE
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Services/Solutions offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Expansions
- 16.1.1.4 MnM view
- 16.1.1.4.1 Key strengths
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 DARLING INGREDIENTS INC.
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Services/Solutions offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Deals
- 16.1.2.4 MnM view
- 16.1.2.4.1 Key strengths
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 CARGILL, INCORPORATED
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Services/Solutions offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Product launches
- 16.1.3.3.2 Expansions
- 16.1.3.4 MnM view
- 16.1.3.4.1 Key strengths
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 INGREDION
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Services/Solutions offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Expansions
- 16.1.4.4 MnM view
- 16.1.4.4.1 Key strengths
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses and competitive threats
- 16.1.5 DSM-FIRMENICH
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Services/Solutions offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Expansions
- 16.1.5.4 MnM view
- 16.1.5.4.1 Key strengths
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses and competitive threats
- 16.1.6 INTERNATIONAL FLAVORS & FRAGRANCES INC.
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Services/Solutions offered
- 16.1.6.3 Recent developments
- 16.1.6.4 MnM view
- 16.1.7 ADM
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Services/Solutions offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Deals
- 16.1.7.3.2 Expansions
- 16.1.7.4 MnM view
- 16.1.8 KEMIN INDUSTRIES, INC.
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Services/Solutions offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Expansions
- 16.1.8.4 MnM view
- 16.1.9 ROQUETTE FRERES
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Services/Solutions offered
- 16.1.9.3 Recent developments
- 16.1.9.4 MnM view
- 16.1.10 THE SCOULAR COMPANY
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Services/Solutions offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Deals
- 16.1.10.3.2 Expansions
- 16.1.10.4 MnM view
- 16.1.11 SYMRISE
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Services/Solutions offered
- 16.1.11.3 Recent developments
- 16.1.11.4 Deals
- 16.1.11.5 Expansions
- 16.1.11.6 Other developments
- 16.1.11.7 MnM view
- 16.1.12 MOWI NUTRITION
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Services/Solutions offered
- 16.1.12.3 Recent developments
- 16.1.12.4 MnM view
- 16.1.13 LALLEMAND INC.
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Services/Solutions offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Product launches
- 16.1.13.4 Deals
- 16.1.13.5 Expansions
- 16.1.13.6 MnM view
- 16.1.14 PHILEO BY LESAFFRE
- 16.1.14.1 Business overview
- 16.1.14.2 Products/Services/Solutions offered
- 16.1.14.3 Recent developments
- 16.1.14.3.1 Deals
- 16.1.14.4 MnM view
- 16.1.15 NOVONESIS GROUP
- 16.1.15.1 Business overview
- 16.1.15.2 Products/Services/Solutions offered
- 16.1.15.3 Recent developments
- 16.1.15.4 MnM view
- 16.1.1 BASF SE
- 16.2 OTHER PLAYERS
- 16.2.1 3D CORPORATE SOLUTIONS
- 16.2.1.1 Business overview
- 16.2.1.2 Products/Services/Solutions offered
- 16.2.1.3 Recent developments
- 16.2.1.3.1 Deals
- 16.2.1.4 MnM view
- 16.2.2 HYDRITE CHEMICAL
- 16.2.2.1 Business overview
- 16.2.2.2 Products/Services/Solutions offered
- 16.2.2.3 Recent developments
- 16.2.2.4 MnM view
- 16.2.3 OMEGA PROTEIN CORPORATION
- 16.2.3.1 Business overview
- 16.2.3.2 Products/Services/Solutions offered
- 16.2.3.3 Recent developments
- 16.2.3.4 MnM view
- 16.2.4 SARIA LIMITED
- 16.2.4.1 Business overview
- 16.2.4.2 Products/Services/Solutions offered
- 16.2.4.3 Recent developments
- 16.2.4.4 MnM view
- 16.2.5 SHANGHAI HENSIN INDUSTRY CO., LTD.
- 16.2.5.1 Business overview
- 16.2.5.2 Products/Services/Solutions offered
- 16.2.5.3 Recent developments
- 16.2.5.4 MnM view
- 16.2.6 INGRETECH INDUSTRIES LLP
- 16.2.7 LABUDDE GROUP, INC.
- 16.2.8 APS PHOENIX LLC
- 16.2.9 PROFYPET
- 16.2.10 DEZHOU TAIDUOTAI BIOLOGICAL TECHNOLOGY CO., LTD.
- 16.2.1 3D CORPORATE SOLUTIONS
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Key data from primary sources
- 17.1.2.2 Breakdown of primary profiles
- 17.1.2.3 Key insights from industry experts
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 TOP-DOWN APPROACH
- 17.2.2 SUPPLY-SIDE ANALYSIS
- 17.2.3 BOTTOM-UP APPROACH (DEMAND SIDE)
- 17.3 DATA TRIANGULATION AND MARKET BREAKUP
- 17.4 RESEARCH ASSUMPTIONS
- 17.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
18 ADJACENT AND RELATED MARKETS
- 18.1 INTRODUCTION
- 18.2 RESEARCH LIMITATIONS
- 18.3 PET TREATS MARKET
- 18.3.1 MARKET DEFINITION
- 18.3.2 MARKET OVERVIEW
- 18.4 PET TREATS MARKET, BY PET TYPE
- 18.5 PET DIETARY SUPPLEMENTS MARKET
- 18.5.1 MARKET DEFINITION
- 18.5.2 MARKET OVERVIEW
- 18.6 PET DIETARY SUPPLEMENTS MARKET, BY SUPPLEMENT FORM
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
List of Tables
- TABLE 1 INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES, 2021-2025
- TABLE 3 IMPACT OF PORTER'S FIVE FORCES ON PET FOOD INGREDIENTS MARKET
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM (SUPPLY CHAIN)
- TABLE 5 INDICATIVE AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TONS)
- TABLE 6 INDICATIVE AVERAGE SELLING PRICE (ASP) TREND, BY INGREDIENT, 2022-2025 (USD/TONS)
- TABLE 7 TOP 10 EXPORTERS OF HS CODE 2309, 2021-2025 (USD BILLION)
- TABLE 8 TOP 10 IMPORTERS OF HS CODE 2309, 2021-2025 (USD BILLION)
- TABLE 9 PET FOOD INGREDIENTS MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 10 PATENTS PERTAINING TO PET FOOD INGREDIENTS, 2022-2026
- TABLE 11 TOP USE CASES AND MARKET POTENTIAL
- TABLE 12 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 13 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 14 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 INTERNATIONAL: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 INDUSTRY STANDARDS IN PET FOOD INGREDIENTS MARKET
- TABLE 21 LABELING REQUIREMENTS AND CLAIMS IN PET FOOD INGREDIENTS MARKET
- TABLE 22 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN PET FOOD INGREDIENTS MARKET
- TABLE 23 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY INGREDIENTS
- TABLE 24 KEY BUYING CRITERIA FOR TOP INGREDIENTS
- TABLE 25 UNMET NEEDS IN PET FOOD INGREDIENT MARKET, BY INGREDIENTS ACROSS SUPPLY CHAIN
- TABLE 26 COST DYNAMICS IN PET FOOD INGREDIENTS MARKET
- TABLE 27 MARGIN OPPORTUNITIES IN PET FOOD INGREDIENTS MARKET, BY INGREDIENT
- TABLE 28 PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 29 PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 30 DOGS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 31 DOGS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 LIST OF VITAMINS AND THEIR RELEVANCE
- TABLE 33 CATS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 34 CATS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 35 FISH: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 36 FISH: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 37 OTHER PETS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 38 OTHER PETS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 39 PET FOOD INGREDIENTS MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 40 PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 41 ANIMAL-BASED: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 42 ANIMAL-BASED: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 43 PLANT DERIVATIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 44 PLANT DERIVATIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 45 SYNTHETIC: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 46 SYNTHETIC: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 47 PET FOOD INGREDIENTS MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 48 PET FOOD INGREDIENTS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 49 DRY PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 50 DRY PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 51 WET PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 52 WET PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 53 PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (USD MILLION)
- TABLE 54 PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 55 PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (KT)
- TABLE 56 PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (KT)
- TABLE 57 MEAT & MEAT PRODUCTS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 58 MEAT & MEAT PRODUCTS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 59 MEAT & MEAT PRODUCTS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 60 MEAT & MEAT PRODUCTS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 61 MEAT & MEAT PRODUCTS: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 62 MEAT & MEAT PRODUCTS: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 63 DEBONED MEAT: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 64 DEBONED MEAT: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 65 MEAT MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 66 MEAT MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 67 BY-PRODUCT MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 68 BY-PRODUCT MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 69 ANIMAL DIGEST: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 70 ANIMAL DIGEST: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 71 CEREALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 72 CEREALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 73 CEREALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 74 CEREALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 75 CEREALS: PET FOOD INGREDIENTS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 76 CEREALS: PET FOOD INGREDIENTS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 77 CORN & CORN MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 78 CORN & CORN MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 79 WHEAT & WHEAT MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 80 WHEAT & WHEAT MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 81 BARLEY: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 82 BARLEY: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 83 RICE: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 84 RICE: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 85 OTHER CEREALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 86 OTHER CEREALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 87 VEGETABLES & FRUITS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 88 VEGETABLES & FRUITS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 89 VEGETABLES & FRUITS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 90 VEGETABLES & FRUITS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 91 VEGETABLES & FRUITS: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 92 VEGETABLES & FRUITS: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 93 FRUITS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 94 FRUITS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 95 POTATOES: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 96 POTATOES: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 97 CARROTS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 98 CARROTS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 99 SOY & SOY MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 100 SOY & SOY MEAL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 101 PEAS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 102 PEAS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 103 FATS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 104 FATS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 105 FATS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 106 FATS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 107 FATS: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 108 FATS: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 109 FISH OIL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 110 FISH OIL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 111 TALLOW: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 112 TALLOW: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 113 LARD: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 114 LARD: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 115 POULTRY FAT: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 116 POULTRY FAT: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 117 VEGETABLE OIL: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 118 VEGETABLE OIL: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 119 ADDITIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 120 ADDITIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 121 ADDITIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 122 ADDITIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 123 ADDITIVES: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 124 ADDITIVES: PET FOOD INGREDIENTS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 125 VITAMINS & MINERALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 126 VITAMINS & MINERALS: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 127 ENZYMES: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 128 ENZYMES: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 129 OTHER ADDITIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 130 OTHER ADDITIVES: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 131 PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 132 PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 133 PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 134 PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 135 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 136 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 137 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 138 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 139 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 140 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 141 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (USD MILLION)
- TABLE 142 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 143 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (KT)
- TABLE 144 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (KT)
- TABLE 145 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 146 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 147 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 148 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 149 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 150 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 151 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 152 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 153 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 154 NORTH AMERICA: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 155 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 156 NORTH AMERICA: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 157 US: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 158 US: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 159 CANADA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 160 CANADA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 161 MEXICO: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 162 MEXICO: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 163 EUROPE: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 164 EUROPE: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 165 EUROPE: PET FOOD INGREDIENTS MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 166 EUROPE: PET FOOD INGREDIENTS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 167 EUROPE: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 168 EUROPE: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 169 EUROPE: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (USD MILLION)
- TABLE 170 EUROPE: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 171 EUROPE: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (KT)
- TABLE 172 EUROPE: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (KT)
- TABLE 173 EUROPE: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 174 EUROPE: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 175 EUROPE: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 176 EUROPE: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 177 EUROPE: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 178 EUROPE: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 179 EUROPE: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 180 EUROPE: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 181 EUROPE: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 182 EUROPE: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 183 EUROPE: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 184 EUROPE: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 185 GERMANY: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 186 GERMANY: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 187 RUSSIA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 188 RUSSIA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 189 UK: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 190 UK: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 191 FRANCE: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 192 FRANCE: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 193 ITALY: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 194 ITALY: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 195 REST OF EUROPE: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 196 REST OF EUROPE: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 197 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 198 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 199 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 200 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 201 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 202 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 203 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (USD MILLION)
- TABLE 204 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 205 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (KT)
- TABLE 206 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (KT)
- TABLE 207 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 208 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 209 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 210 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 211 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 212 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 213 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 214 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 215 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 216 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 217 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 218 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 219 CHINA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 220 CHINA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 221 JAPAN: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 222 JAPAN: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 223 INDIA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 224 INDIA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 225 AUSTRALIA & NEW ZEALAND: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 226 AUSTRALIA & NEW ZEALAND: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 227 REST OF ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 228 REST OF ASIA PACIFIC: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 229 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 230 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 231 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 232 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 233 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 234 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 235 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (USD MILLION)
- TABLE 236 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 237 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (KT)
- TABLE 238 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (KT)
- TABLE 239 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 240 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 241 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 242 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 243 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 244 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 245 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 246 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 247 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 248 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 249 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 250 SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 251 BRAZIL: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 252 BRAZIL: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 253 ARGENTINA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 254 ARGENTINA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 255 REST OF SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 256 REST OF SOUTH AMERICA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 257 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 258 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 259 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 260 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 261 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 262 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 263 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (USD MILLION)
- TABLE 264 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 265 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2022-2025 (KT)
- TABLE 266 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026-2031 (KT)
- TABLE 267 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 268 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR MEAT & MEAT PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 269 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 270 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR CEREALS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 271 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 272 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR VEGETABLES & FRUITS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 273 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 274 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR FATS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 275 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 276 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET FOR ADDITIVES, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 277 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 278 REST OF THE WORLD: PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 279 AFRICA: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 280 AFRICA: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 281 MIDDLE EAST: PET FOOD INGREDIENTS MARKET, BY PET, 2022-2025 (USD MILLION)
- TABLE 282 MIDDLE EAST: PET FOOD INGREDIENTS MARKET, BY PET, 2026-2031 (USD MILLION)
- TABLE 283 OVERVIEW OF STRATEGIES ADOPTED BY KEY PET FOOD INGREDIENTS MARKET PLAYERS, 2023-2025
- TABLE 284 PET FOOD INGREDIENTS MARKET: DEGREE OF COMPETITION
- TABLE 285 PET FOOD INGREDIENTS MARKET: REGIONAL FOOTPRINT
- TABLE 286 PET FOOD INGREDIENTS MARKET: FROM FOOTPRINT
- TABLE 287 PET FOOD INGREDIENTS MARKET: PET FOOTPRINT
- TABLE 288 PET FOOD INGREDIENTS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 289 PET FOOD INGREDIENTS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 290 PET FOOD INGREDIENTS MARKET: PRODUCT LAUNCHES, 2022-AUGUST 2026
- TABLE 291 PET FOOD INGREDIENTS MARKET: DEALS, 2022-AUGUST 2026
- TABLE 292 PET FOOD INGREDIENTS MARKET: EXPANSIONS, 2022-AUGUST 2026
- TABLE 293 BASF SE: COMPANY OVERVIEW
- TABLE 294 BASF SE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 295 BASF SE: PRODUCT LAUNCHES
- TABLE 296 BASF SE: DEALS
- TABLE 297 BASF SE: EXPANSIONS
- TABLE 298 DARLING INGREDIENTS INC.: COMPANY OVERVIEW
- TABLE 299 DARLING INGREDIENTS INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 300 DARLING INGREDIENTS INC: DEALS
- TABLE 301 CARGILL, INCORPORATED: COMPANY OVERVIEW
- TABLE 302 CARGILL, INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 303 CARGILL, INCORPORATED: PRODUCT LAUNCHES
- TABLE 304 CARGILL, INCORPORATED: EXPANSIONS
- TABLE 305 INGREDION: COMPANY OVERVIEW
- TABLE 306 INGREDION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 307 INGREDION: EXPANSIONS
- TABLE 308 DSM-FIRMENICH: COMPANY OVERVIEW
- TABLE 309 DSM-FIRMENICH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 310 DSM-FIRMENICH: PRODUCT LAUNCHES
- TABLE 311 DSM-FIRMENICH: EXPANSIONS
- TABLE 312 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY OVERVIEW
- TABLE 313 INTERNATIONAL FLAVORS & FRAGRANCES INC: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 314 ADM: COMPANY OVERVIEW
- TABLE 315 ADM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 316 ADM: DEALS
- TABLE 317 ADM: EXPANSIONS
- TABLE 318 KEMIN INDUSTRIES, INC.: COMPANY OVERVIEW
- TABLE 319 KEMIN INDUSTRIES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 320 KEMIN INDUSTRIES, INC: EXPANSIONS
- TABLE 321 ROQUETTE FRERES: COMPANY OVERVIEW
- TABLE 322 ROQUETTE FRERES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 323 THE SCOULAR COMPANY: COMPANY OVERVIEW
- TABLE 324 THE SCOULAR COMPANY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 325 THE SCOULAR COMPANY: DEALS
- TABLE 326 THE SCOULAR COMPANY: EXPANSIONS
- TABLE 327 SYMRISE: COMPANY OVERVIEW
- TABLE 328 SYMRISE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 329 SYMRISE: DEALS
- TABLE 330 SYMRISE: EXPANSIONS
- TABLE 331 SYMRISE: OTHER DEVELOPMENTS
- TABLE 332 MOWI NUTRITION: COMPANY OVERVIEW
- TABLE 333 MOWI: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 334 LALLEMAND INC.: COMPANY OVERVIEW
- TABLE 335 LALLEMAND INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 336 LALLEMAND INC.: PRODUCT LAUNCHES
- TABLE 337 LALLEMAND INC.: DEALS
- TABLE 338 LALLEMAND INC.: EXPANSIONS
- TABLE 339 PHILEO BY LESAFFRE: COMPANY OVERVIEW
- TABLE 340 PHILEO BY LESAFFRE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 341 PHILEO BY LESAFFRE: DEALS
- TABLE 342 NOVONESIS GROUP: COMPANY OVERVIEW
- TABLE 343 NOVONESIS GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 344 3D CORPORATE SOLUTIONS: COMPANY OVERVIEW
- TABLE 345 3D CORPORATE SOLUTIONS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 346 3D CORPORATE SOLUTIONS: DEALS
- TABLE 347 HYDRITE CHEMICAL: COMPANY OVERVIEW
- TABLE 348 HYDRITE CHEMICAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 349 OMEGA PROTEIN CORPORATION: COMPANY OVERVIEW
- TABLE 350 OMEGA PROTEIN CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 351 SARIA LIMITED: COMPANY OVERVIEW
- TABLE 352 SARIA LIMITED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 353 SHANGHAI HENSIN INDUSTRY CO., LTD.: COMPANY OVERVIEW
- TABLE 354 SHANGHAI HENSIN INDUSTRY CO., LTD.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 355 ADJACENT MARKETS TO PET FOOD INGREDIENTS
- TABLE 356 PET TREATS MARKET, BY PET TYPE, 2022-2025 (USD MILLION)
- TABLE 357 PET TREATS MARKET, BY PET TYPE, 2026-2031 (USD MILLION)
- TABLE 358 PET DIETARY SUPPLEMENTS MARKET, BY SUPPLEMENT FORM, 2021-2024 (USD MILLION)
- TABLE 359 PET DIETARY SUPPLEMENTS MARKET, BY SUPPLEMENT FORM, 2025-2030 (USD MILLION)
List of Figures
- FIGURE 1 PET FOOD INGREDIENTS MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 PET FOOD INGREDIENTS MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PET FOOD INGREDIENTS MARKET, 2021-AUGUST 2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF PET FOOD INGREDIENTS MARKET
- FIGURE 6 PET FOOD INGREDIENTS MARKET: HIGH-GROWTH SEGMENTS, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 8 INCREASING DEMAND FOR PREMIUM AND FUNCTIONAL PET FOOD TO ACCELERATE MARKET GROWTH OPPORTUNITIES
- FIGURE 9 ANIMAL-BASED SEGMENT AND NORTH AMERICA TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 ANIMAL-BASED SEGMENT TO ACCOUNT FOR LARGEST MARKET IN 2026
- FIGURE 11 DRY SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 12 MEAT & MEAT PRODUCTS SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 13 DOGS SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 14 US TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 15 PERCENTAGE OF DOG AND CAT OWNERS PURCHASING PREMIUM PET FOOD IN US, 2023-2024
- FIGURE 16 ATTITUDES AND BEHAVIORS REFLECTING PET HUMANIZATION AMONG UK PET OWNERS, 2024
- FIGURE 17 PET FOOD INGREDIENTS MARKET; DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 18 US PET INDUSTRY EXPENDITURE, 2018-2025 (USD BILLION)
- FIGURE 19 PET FOOD INGREDIENTS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 20 PET FOOD INGREDIENTS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 21 PET FOOD INGREDIENTS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 22 INDICATIVE AVERAGE SELLING PRICE TREND OF PET FOOD INGREDIENTS, BY REGION, 2022-2025 (USD/TONS)
- FIGURE 23 AVERAGE SELLING PRICE TREND OF PET FOOD INGREDIENTS, BY INGREDIENT, 2022-2025 (USD/TONS)
- FIGURE 24 EXPORT VALUE OF HS CODE 2309, BY KEY COUNTRIES, 2021-2025 (USD BILLION)
- FIGURE 25 IMPORT VALUE OF HS CODE 2309, BY KEY COUNTRIES, 2021-2025 (USD BILLION)
- FIGURE 26 REVENUE SHIFT FOR PET FOOD INGREDIENTS MARKET
- FIGURE 27 INVESTMENT AND FUNDING SCENARIO
- FIGURE 28 PATENTS APPLIED AND GRANTED: PET FOOD INGREDIENTS MARKET, 2016-2026
- FIGURE 29 PET FOOD INGREDIENTS MARKET: REGIONAL ANALYSIS OF PATENTS GRANTED, 2016-2026
- FIGURE 30 FUTURE APPLICATIONS
- FIGURE 31 PET FOOD INGREDIENTS MARKET DECISION-MAKING FACTORS
- FIGURE 32 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY INGREDIENTS
- FIGURE 33 KEY BUYING CRITERIA FOR TOP INGREDIENTS
- FIGURE 34 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 35 NUMBER OF US HOUSEHOLDS OWNING PETS, 2023-2024
- FIGURE 36 PET FOOD INGREDIENTS MARKET, BY PET, 2026 VS. 2031
- FIGURE 37 PET FOOD INGREDIENTS MARKET, BY SOURCE, 2026 VS. 2031
- FIGURE 38 PET FOOD INGREDIENTS MARKET, BY FORM, 2026 VS. 2031
- FIGURE 39 PET FOOD INGREDIENTS MARKET, BY INGREDIENT, 2026 VS. 2031
- FIGURE 40 CHINA TO RECORD FASTEST GROWTH IN PET FOOD INGREDIENTS MARKET DURING FORECAST PERIOD
- FIGURE 41 NORTH AMERICA: PET FOOD INGREDIENTS MARKET SNAPSHOT
- FIGURE 42 ASIA PACIFIC: PET FOOD INGREDIENTS MARKET SNAPSHOT
- FIGURE 43 REVENUE ANALYSIS OF KEY PLAYERS, 2023-2025 (USD BILLION)
- FIGURE 44 PET FOOD INGREDIENTS MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 45 PET FOOD INGREDIENTS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 46 PET FOOD INGREDIENTS MARKET: COMPANY FOOTPRINT
- FIGURE 47 PET FOOD INGREDIENTS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 48 COMPANY VALUATION FOR MAJOR PLAYERS IN PET FOOD INGREDIENTS MARKET
- FIGURE 49 EV/EBITDA OF MAJOR PLAYERS
- FIGURE 50 BASF SE: COMPANY SNAPSHOT
- FIGURE 51 DARLING INGREDIENTS INC.: COMPANY SNAPSHOT
- FIGURE 52 CARGILL, INCORPORATED: COMPANY SNAPSHOT
- FIGURE 53 INGREDION: COMPANY SNAPSHOT
- FIGURE 54 DSM-FIRMENICH: COMPANY SNAPSHOT
- FIGURE 55 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY SNAPSHOT
- FIGURE 56 ADM: COMPANY SNAPSHOT
- FIGURE 57 ROQUETTE FRERES: COMPANY SNAPSHOT
- FIGURE 58 THE SCOULAR COMPANY: COMPANY SNAPSHOT
- FIGURE 59 SYMRISE: COMPANY SNAPSHOT
- FIGURE 60 MOWI NUTRITION: COMPANY SNAPSHOT
- FIGURE 61 NOVONESIS GROUP: COMPANY SNAPSHOT
- FIGURE 62 PET FOOD INGREDIENTS MARKET: RESEARCH DESIGN
- FIGURE 63 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 64 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 65 SUPPLY-SIDE ANALYSIS: SOURCES OF INFORMATION AT EVERY STEP
- FIGURE 66 PET FOOD INGREDIENTS MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 67 DATA TRIANGULATION

