PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2169408

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2169408
Sugar Substitutes Market by Type (HFCS, High-intensity Sweeteners, Low-intensity Sweeteners), Manufacturing Technology (Precision Fermentation, Enzymatic Conversion, Chemical Synthesis), Application, Form, Source, Region - Global Forecast to 2031
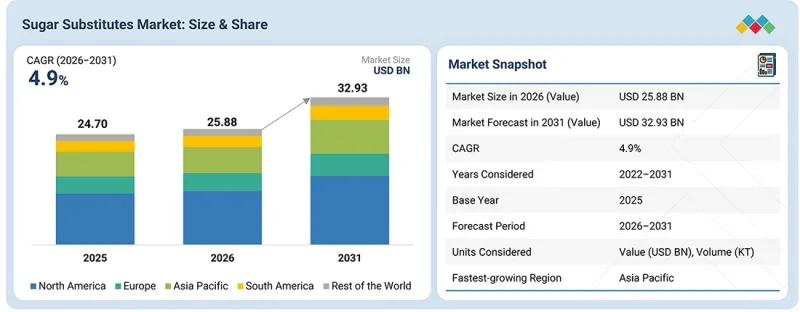
The market for sugar substitutes is estimated to be USD 25.88 billion in 2026 and is projected to reach USD 32.93 billion by 2031, at a CAGR of 4.9% during the forecast period. The demand for sugar substitutes is gaining significant importance in food & beverages, health & personal care products, and pharmaceutical industries.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (KT) |
| Segments | Type, Source, Form, Application, Manufacturing Technology, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, Rest of the World |
Some of the factors, such as changing consumer preferences regarding healthy lifestyle habits, increasing obesity and diabetes prevalence, and enhanced awareness of the risks of excessive sugar consumption to health, are encouraging manufacturers to provide low-calorie and zero-calorie sweeteners in the production of food & beverages, health & personal care products, and pharmaceutical products, as consumers are more inclined toward the demand for sweetness without adding calories to the diet.
By type, the high-intensity sweeteners segment is projected to register the highest CAGR during the forecast period.
High-intensity sweeteners such as stevia, monk fruits, aspartame, sucralose, ace-K, and other sweeteners are significantly sweeter than sucrose, and they are used in very small quantities to meet the desired sweetness. Consumer shifts toward dietary habits, such as the keto diet, low-carb regimes, among others, are minimizing sugar consumption, hence driving the usage of various high-intensity sweeteners in products such as snacks & cereals, beverages, and processed foods. Furthermore, the opportunity for reformulation of existing products with the usage of various high-intensity sweeteners with reduced-sugar options without compromising the taste of the products is also expected to generate significant demand for high-intensity sweeteners.
Among high-intensity sweeteners, the artificial segment is projected to hold a larger market share than the natural segment during the forecast period.
The FDA is actively monitoring and regulating sweeteners in food, reaffirming its commitment to public health, particularly after the International Agency for Research on Cancer (IARC) classified aspartame as "possibly carcinogenic to humans" in July 2023. The FDA disagrees with this conclusion, emphasizing that aspartame is one of the most extensively studied food additives, with over 100 studies confirming its safety and that it can be consumed under the approved conditions. Furthermore, the FDA still maintains its acceptable daily intake for aspartame and thus allows the additive in low-calorie or sugar-free products. It is largely used as a tabletop sweetener and in chewing gum, cold breakfast cereals, and dry bases for certain foods (for example, beverages, instant coffee & tea, gelatins, puddings & fillings, and dairy products & toppings). Furthermore, artificial sweeteners such as acesulfame potassium, sucralose, neotame, and saccharin can be used as a food ingredient, ensuring the regulatory status and safety of the ingredients in the product before marketing. Thus, acceptance of numerous sweeteners in food & beverage applications is expected to drive demand for artificial sweeteners, given increased requirements for lower-calorie and sugar-free options by the consuming public.
North America is estimated to account for the largest share of the sugar substitutes market.
North America is the largest market for bakery items, candies, and confectioneries. The rise in snacking culture, along with a growing interest in gourmet and artisanal products, is driving positive growth in this market. As health consciousness increases, consumers are seeking alternatives to traditional sugary foods, leading to a significant shift toward healthier options. At the same time, the demand for sugar substitutes in the North American market is also on the rise. According to an article published by the US Centers for Disease Control and Prevention (CDC), over one in three Americans is at increased risk for type 2 diabetes in November 2023. An increased prevalence of prediabetes and a growing awareness of healthier lifestyles have acted as an impetus for consumers to seek reduced amounts of sugar in the food products they consume, thereby increasing the use of sugar substitutes.
In-depth interviews were conducted with chief executive officers (CEOs), directors, and other executives from various key organizations operating in the sugar substitutes market.
- By Company Type: Tier 1 - 25%, Tier 2 - 45%, and Tier 3 - 30%
- By Designation: CXOs - 20%, Managers - 50%, Executives- 30%
- By Region: North America - 25%, Europe - 30%, Asia Pacific - 20%, South America - 15%, and Rest of the World -10%
Prominent companies in the market include Cargill, Incorporated (US), ADM (US), Ingredion (US), International Flavors & Fragrances Inc. (US), Tate & Lyle (UK), Ajinomoto Co. Inc. (Japan), GLG Life Tech Corp (Canada), Celanese Corporation (US), Roquette Freres (France), and others.
Research Coverage
This research report categorizes the sugar substitute market by type (High Fructose Corn Syrup, High-intensity Sweeteners, Low-intensity Sweeteners), manufacturing technology (Precision Fermentation, Enzymatic Conversion, Chemical Synthesis), form (Dry, Liquid), high-intensity sweeteners source (Natural, Artificial), application (Food, Health & Personal Care, Pharmaceuticals, Beverages, and Other Applications), and region (North America, Europe, Asia Pacific, South America, and Rest of the World).
The scope of the report covers detailed information regarding the major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of the sugar substitutes market. A detailed analysis of the key industry players has been done to provide insights into their business overview, services, key strategies, contracts, partnerships, agreements, new service launches, mergers and acquisitions, and recent developments associated with the sugar substitutes market. Competitive analysis of upcoming startups in the sugar substitutes market ecosystem is covered in this report. Furthermore, industry-specific trends such as technology analysis, ecosystem and market mapping, patent, regulatory landscape, among others, are also covered in the study.
Reasons to Buy This Report
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall sugar substitutes and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (Increase in health consciousness), restraints (Adherence to international quality standards and regulations for alternative sweeteners and sweetener-based products), opportunities (Advancement in research & development in sweetener technology for diabetic wellness), and challenges (Product labeling and claims issues) influencing the growth of the sugar substitutes market.
- New product launches/Innovations: Detailed insights on research & development activities and new product launches in the sugar substitutes market.
- Market Development: Comprehensive information about lucrative markets - the report analyzes the sugar substitutes market across varied regions.
- Market Diversification: Exhaustive information about new services, untapped geographies, recent developments, and investments in the sugar substitutes market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, brand/product comparison, and product food prints of leading players such as Cargill, Incorporated (US), ADM (US), Ingredion (US), International Flavors & Fragrances Inc. (US), Tate & Lyle (UK), and other players in the sugar substitutes market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN SUGAR SUBSTITUTES MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN SUGAR SUBSTITUTES MARKET
- 3.2 SUGAR SUBSTITUTES MARKET, BY FORM AND REGION
- 3.3 SUGAR SUBSTITUTES MARKET, BY HIGH-INTENSITY SWEETENER SOURCE
- 3.4 SUGAR SUBSTITUTES MARKET, BY FORM
- 3.5 SUGAR SUBSTITUTES MARKET, BY APPLICATION
- 3.6 SUGAR SUBSTITUTES MARKET, BY TYPE
- 3.7 SUGAR SUBSTITUTES MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increase in health consciousness
- 4.2.1.2 Partnerships between sweetener manufacturers and food & beverage entities
- 4.2.1.3 Technological advancement leading to development of new and improved sweeteners
- 4.2.1.4 Government support for sugar substitute consumption
- 4.2.2 RESTRAINTS
- 4.2.2.1 Adherence to stringent international quality standards and regulations
- 4.2.2.2 Side effects associated with sugar substitute consumption
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Research & development around diabetic-friendly sweeteners
- 4.2.3.2 Rising investments in sugar substitute production
- 4.2.3.3 Potential for diversification into other application sectors
- 4.2.4 CHALLENGES
- 4.2.4.1 Product labeling and claims issues
- 4.2.4.2 Premium pricing of natural sweeteners owing to higher production costs
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN FOOD EMULSIFIERS
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 FLUCTUATIONS IN PRICES AND SUPPLY OF CONVENTIONAL SUGAR
- 5.2.2 GLOBAL INCREASE IN POPULATION AND GDP
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RESEARCH & DEVELOPMENT
- 5.3.2 SOURCING
- 5.3.3 PROCESSING & EXTRACTION
- 5.3.4 DISTRIBUTION
- 5.3.5 MARKETING & SALES
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 DEMAND SIDE
- 5.4.2 SUPPLY SIDE
- 5.5 PRICING ANALYSIS
- 5.5.1 INTRODUCTION
- 5.5.2 AVERAGE SELLING PRICE TREND, BY REGION
- 5.5.3 AVERAGE SELLING PRICE TREND, BY TYPE
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO OF SUCRALOSE
- 5.6.2 EXPORT SCENARIO OF SUCRALOSE, BY KEY COUNTRY
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 CARGILL, INCORPORATED: LAUNCH OF PRODUCTS TO LOWER SUGAR INTAKE
- 5.10.2 INCREASE IN INITIATIVES TO ENCOURAGE REDUCED CONSUMPTION OF SUGAR
- 5.11 IMPACT OF 2025 US TARIFF -SUGAR SUBSTITUTES MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 PRICE IMPACT ANALYSIS
- 5.11.3 IMPACT ON COUNTRIES/REGIONS
- 5.11.4 IMPACT ON END USE INDUSTRIES
6 TECHNOLOGY ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Ultrasound-assisted fermentation
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Liquid-liquid extraction
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 HPLC-DAD
- 6.1.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.1.4.1 Short-term | Extraction efficiency & process optimization
- 6.1.4.2 Mid-term | Advanced separation, purification, & ingredient standardization
- 6.1.4.3 Long-term | Advanced analytical quality control & precision manufacturing
- 6.1.1 KEY TECHNOLOGIES
- 6.2 PATENT ANALYSIS
- 6.3 FUTURE APPLICATIONS
- 6.3.1 NEXT-GENERATION NATURAL SWEETENERS: IMPROVING TASTE & EXTRACTION EFFICIENCY
- 6.3.2 PRECISION SWEETENER BLENDS: ENHANCING TASTE & FUNCTIONALITY
- 6.3.3 FERMENTATION-DERIVED SWEETENERS: EXPANDING PRODUCTION OPTIONS
- 6.3.4 ADVANCED EXTRACTION & PURIFICATION: IMPROVING INGREDIENT QUALITY
- 6.3.5 ADVANCED ANALYTICAL QUALITY CONTROL: ENSURING SWEETENER CONSISTENCY
- 6.4 IMPACT OF GENERATIVE AI ON SUGAR SUBSTITUTES MARKET
- 6.4.1 INTRODUCTION
- 6.4.2 CASE STUDIES OF AI IMPLEMENTATION IN SUGAR SUBSTITUTES MARKET
- 6.4.3 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.3 LABELING REQUIREMENTS AND CLAIMS
- 7.1.4 ANTICIPATED REGULATORY CHANGES IN NEXT 5-10 YEARS
- 7.1.4.1 Enhanced safety assessment and exposure monitoring
- 7.1.4.2 Greater harmonization of global sweetener standards
- 7.1.4.3 Stricter traceability and ingredient transparency
- 7.1.4.4 Expanded scrutiny of sugar-reduction and health claims
- 7.1.4.5 Stronger quality controls for novel sweeteners and production methods
- 7.1.4.6 Digital compliance and analytical verification
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 SUSTAINABLE SOURCING
- 7.2.2 CARBON FOOTPRINT REDUCTION INITIATIVES
- 7.2.3 CIRCULAR ECONOMY APPROACHES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- 8.5 MARKET PROFITABILITY
- 8.6 REVENUE POTENTIAL
- 8.6.1 COST DYNAMICS
- 8.6.2 MARGIN OPPORTUNITIES, BY APPLICATION
9 SUGAR SUBSTITUTES MARKET, BY MANUFACTURING TECHNOLOGY
- 9.1 INTRODUCTION
- 9.2 PRECISION FERMENTATION
- 9.3 ENZYMATIC CONVERSION
- 9.4 CHEMICAL SYNTHESIS
- 9.5 OTHER MANUFACTURING TECHNOLOGIES
10 SUGAR SUBSTITUTES MARKET, BY TYPE
- 10.1 INTRODUCTION
- 10.2 HIGH FRUCTOSE CORN SYRUP
- 10.2.1 USED IN SEVERAL WELL-KNOWN BRANDS IN FOOD & BEVERAGE INDUSTRY
- 10.3 HIGH-INTENSITY SWEETENERS
- 10.3.1 USE IN ZERO-CALORIE AND SUGAR-FREE FOOD AND BEVERAGES DESPITE SOME METABOLIC CHALLENGES
- 10.3.2 NATURAL HIGH-INTENSITY SWEETENERS
- 10.3.2.1 Stevia
- 10.3.2.1.1 Evolution of Stevia
- 10.3.2.2 Monk fruit
- 10.3.2.3 Other natural high-intensity sweeteners
- 10.3.2.1 Stevia
- 10.3.3 ARTIFICIAL HIGH-INTENSITY SWEETENERS
- 10.3.3.1 Aspartame
- 10.3.3.2 Sucralose
- 10.3.3.3 Saccharin
- 10.3.3.4 Cyclamate
- 10.3.3.5 Ace-K
- 10.3.3.6 Other artificial high-intensity sweeteners
- 10.4 LOW-INTENSITY SWEETENERS
- 10.4.1 PREFERRED FOR SWEETNESS COMPARABLE WITH THAT OF SUGAR WITHOUT RISK OF SIDE-EFFECTS
- 10.4.2 ALLULOSE
- 10.4.3 D-TAGATOSE
- 10.4.4 SORBITOL
- 10.4.5 MALTITOL
- 10.4.6 XYLITOL
- 10.4.7 MANNITOL
- 10.4.8 ERYTHRITOL
- 10.4.9 OTHER LOW-INTENSITY SWEETENERS
11 SUGAR SUBSTITUTES MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 FOOD
- 11.2.1 WIDE DEMAND FOR LOW-CALORIE SUBSTITUTES IN FOOD APPLICATIONS
- 11.2.2 CONFECTIONERY PRODUCTS
- 11.2.2.1 Chocolate confectionery
- 11.2.2.2 Sweet confectionery
- 11.2.2.3 Gums
- 11.2.2.4 Hard candies
- 11.2.2.5 Other confectionery products
- 11.2.3 BAKERY PRODUCTS
- 11.2.4 DAIRY PRODUCTS
- 11.2.5 TABLETOP SWEETENERS
- 11.2.6 SWEET SPREADS
- 11.2.7 OTHER FOOD APPLICATIONS
- 11.3 BEVERAGES
- 11.3.1 EXPANSION OF CONSUMER BASE FOR SUGAR-FREE BEVERAGES
- 11.3.2 CARBONATED DRINKS
- 11.3.3 FRUIT DRINKS & JUICES
- 11.3.4 POWDERED DRINKS
- 11.3.5 ALCOHOLIC BEVERAGES
- 11.3.6 FLAVORED ALCOHOLIC BEVERAGES
- 11.3.7 PLANT-BASED BEVERAGES
- 11.3.8 OTHER BEVERAGES
- 11.4 HEALTH & PERSONAL CARE PRODUCTS
- 11.4.1 NATURAL SWEETENERS DRIVEN BY CONVERGENCE OF SKINCARE INNOVATION AND DESIRE FOR NATURAL SOLUTIONS
- 11.5 PHARMACEUTICALS
- 11.5.1 INVESTMENTS IN INNOVATIVE FORMULATIONS FOR SWEETENERS IN PHARMACEUTICALS
- 11.5.2 COATING
- 11.5.3 FILLERS
- 11.5.4 BINDERS
- 11.5.5 HUMECTANTS
- 11.5.6 SWEETENERS
- 11.6 OTHER APPLICATIONS
12 SUGAR SUBSTITUTES MARKET, BY FORM
- 12.1 INTRODUCTION
- 12.2 DRY
- 12.2.1 OFTEN USED FOR BAKING AND BEVERAGE MIXES
- 12.2.2 POWDER
- 12.2.3 GRANULES
- 12.2.4 OTHER DRY FORMS
- 12.3 LIQUID
- 12.3.1 RISE IN DEMAND FOR EASY SOLUBILITY AND LONG SHELF LIFE
- 12.3.2 SYRUP
- 12.3.3 GEL
13 HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE
- 13.1 INTRODUCTION
- 13.2 ARTIFICIAL
- 13.2.1 GROWING USE UNDER RIGOROUS REGULATORY PURVIEW
- 13.3 NATURAL
- 13.3.1 SURGE IN DEMAND FOR PLANT-BASED FOOD AND BEVERAGES
14 SUGAR SUBSTITUTES MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Presence of key players and rise in prediabetic and diabetic population
- 14.2.2 CANADA
- 14.2.2.1 Government approval for several sugar alternatives
- 14.2.3 MEXICO
- 14.2.3.1 Surge in national campaigns to create health awareness
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 GERMANY
- 14.3.1.1 Presence of several manufacturers of products with stevia to capitalize on demand for low-sugar options
- 14.3.2 UK
- 14.3.2.1 Prominent food industry supported by government push to integrate clean-label sweeteners into products
- 14.3.3 FRANCE
- 14.3.3.1 Aging population and increase in investor-friendly policies
- 14.3.4 ITALY
- 14.3.4.1 Demand for functional food due to changing consumer lifestyles and aging population
- 14.3.5 SPAIN
- 14.3.5.1 High sugar consumption to be combated with government policies
- 14.3.6 REST OF EUROPE
- 14.3.1 GERMANY
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Manufacturer investments in China, along with dynamic convenience store channels in tier-1 and -2 cities
- 14.4.2 INDIA
- 14.4.2.1 Rise in cases of diabetes and other associated ailments
- 14.4.3 JAPAN
- 14.4.3.1 Growth in government initiatives to promote healthy living
- 14.4.4 AUSTRALIA & NEW ZEALAND
- 14.4.4.1 Rise in diabetic population to drive demand for healthier alternatives
- 14.4.5 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.5.1.1 Rise in incidences of various health conditions that require low-sugar options to be managed
- 14.5.2 ARGENTINA
- 14.5.2.1 Increase in urbanization and demand for healthy food products
- 14.5.3 REST OF SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.6 REST OF THE WORLD
- 14.6.1 MIDDLE EAST
- 14.6.1.1 Greater spending capacity and higher consumption of RTD teas
- 14.6.2 AFRICA
- 14.6.2.1 Rise in adoption of low-calorie consumable products
- 14.6.1 MIDDLE EAST
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021-2026
- 15.3 REVENUE ANALYSIS, 2023-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.4.1 BRAND COMPARISON
- 15.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.5.1 STARS
- 15.5.2 EMERGING LEADERS
- 15.5.3 PERVASIVE PLAYERS
- 15.5.4 PARTICIPANTS
- 15.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.5.5.1 Company footprint
- 15.5.5.2 Region footprint
- 15.5.5.3 Type footprint
- 15.5.5.4 High-intensity sweetener source footprint
- 15.5.5.5 Application footprint
- 15.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.6.1 PROGRESSIVE COMPANIES
- 15.6.2 RESPONSIVE COMPANIES
- 15.6.3 DYNAMIC COMPANIES
- 15.6.4 STARTING BLOCKS
- 15.6.5 COMPETITIVE BENCHMARKING, STARTUPS/SMES, 2025
- 15.6.5.1 Detailed list of key startups/SMEs
- 15.6.5.2 Competitive benchmarking of key startups/SMEs
- 15.7 COMPANY VALUATION AND FINANCIAL METRICS
- 15.7.1 COMPANY VALUATION
- 15.7.2 EV/EBITDA
- 15.8 COMPETITIVE SCENARIO
- 15.8.1 PRODUCT LAUNCHES
- 15.8.2 DEALS
- 15.8.3 EXPANSIONS
- 15.8.4 OTHER DEVELOPMENTS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 CARGILL, INCORPORATED
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Expansions
- 16.1.1.4 MnM view
- 16.1.1.4.1 Key strengths
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 ADM
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Deals
- 16.1.2.3.2 Other developments
- 16.1.2.4 MnM view
- 16.1.2.4.1 Key strengths
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 INTERNATIONAL FLAVORS & FRAGRANCES INC.
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Deals
- 16.1.3.4 MnM view
- 16.1.3.4.1 Key strengths
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 TATE & LYLE
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches
- 16.1.4.3.2 Deals
- 16.1.4.4 MnM view
- 16.1.4.4.1 Key strengths
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses and competitive threats
- 16.1.5 INGREDION
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Deals
- 16.1.5.3.3 Expansions
- 16.1.5.4 MNM view
- 16.1.5.4.1 Key strengths
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses and competitive threats
- 16.1.6 AJINOMOTO CO., INC.
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Deals
- 16.1.6.4 MnM view
- 16.1.7 GLG LIFE TECH CORPORATION
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services offered
- 16.1.7.3 Recent developments
- 16.1.7.4 MnM view
- 16.1.8 CELANESE CORPORATION
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Deals
- 16.1.8.4 MnM view
- 16.1.9 ROQUETTE FRERES
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches
- 16.1.9.3.2 Deals
- 16.1.9.3.3 Expansions
- 16.1.9.4 MnM view
- 16.1.10 PRAKASH CHEMICALS INTERNATIONAL PRIVATE LIMITED
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.10.3 Recent developments
- 16.1.10.4 MnM view
- 16.1.11 MANE
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Services/Solutions offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Deals
- 16.1.11.4 MnM view
- 16.1.12 DOHLER GMBH
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Services/Solutions offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Deals
- 16.1.12.4 MnM view
- 16.1.13 MORITA KAGAKU KOGYO CO., LTD.
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Solutions/Services offered
- 16.1.13.3 Recent developments
- 16.1.13.4 MnM view
- 16.1.14 ZUCHEM, INC.
- 16.1.14.1 Business overview
- 16.1.14.2 Products/Services/Solutions offered
- 16.1.14.3 Recent developments
- 16.1.14.4 MnM view
- 16.1.15 VW-INGREDIENTS
- 16.1.15.1 Business overview
- 16.1.15.2 Products offered
- 16.1.15.3 Recent developments
- 16.1.15.4 MnM view
- 16.1.1 CARGILL, INCORPORATED
- 16.2 OTHER PLAYERS/STARTUPS/SMES
- 16.2.1 MYCOTECHNOLOGY, INC.
- 16.2.1.1 Business overview
- 16.2.1.2 Products/Services/Solutions offered
- 16.2.1.3 Recent developments
- 16.2.1.4 MnM view
- 16.2.2 SWEETLY GROUP
- 16.2.2.1 Business overview
- 16.2.2.2 Products/Services/Solutions offered
- 16.2.2.3 MnM view
- 16.2.3 FOODCHEM INTERNATIONAL CORPORATION
- 16.2.3.1 Business overview
- 16.2.3.2 Products/Services/Solutions offered
- 16.2.3.3 Recent developments
- 16.2.3.4 MnM view
- 16.2.4 JK SUCRALOSE INC.
- 16.2.4.1 Business overview
- 16.2.4.2 Products/Services/Solutions offered
- 16.2.4.3 Recent developments
- 16.2.4.4 MnM view
- 16.2.5 INCREDO LTD.
- 16.2.5.1 Business overview
- 16.2.5.2 Products/Services/Solutions offered
- 16.2.5.3 Recent developments
- 16.2.5.4 MnM view
- 16.2.6 STEVIA HUB INDIA
- 16.2.7 PYURE BRANDS
- 16.2.8 XILINAT
- 16.2.9 SAVANNA INGREDIENTS
- 16.2.10 BONUMOSE, INC.
- 16.2.1 MYCOTECHNOLOGY, INC.
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 List of key secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Key data from primary sources
- 17.1.2.2 Key insights from industry experts
- 17.1.2.3 Breakdown of interviews with experts
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 TOP-DOWN APPROACH
- 17.2.2 SUPPLY-SIDE ANALYSIS
- 17.2.3 BOTTOM-UP APPROACH (DEMAND SIDE)
- 17.3 DATA TRIANGULATION
- 17.4 RESEARCH ASSUMPTIONS
- 17.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
18 ADJACENT & RELATED MARKETS
- 18.1 INTRODUCTION
- 18.2 STUDY LIMITATIONS
- 18.3 SWEETENERS MARKET
- 18.3.1 MARKET DEFINITION
- 18.3.2 MARKET OVERVIEW
- 18.4 LOW-INTENSITY SWEETENERS MARKET
- 18.4.1 MARKET DEFINITION
- 18.4.2 MARKET OVERVIEW
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2020-2025
- TABLE 2 CANADA: FOOD LABELING REGULATIONS
- TABLE 4 ROLE OF COMPANIES IN SUGAR SUBSTITUTES MARKET ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE TREND OF SUGAR SUBSTITUTES, BY REGION, 2022-2025 (USD/TON)
- TABLE 6 AVERAGE SELLING PRICE TREND OF SUGAR SUBSTITUTES, BY TYPE, 2022-2025 (USD/TON)
- TABLE 7 IMPORT SCENARIO FOR HS CODE 293214, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 8 EXPORT SCENARIO FOR HS CODE 293214, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 9 SUGAR SUBSTITUTES MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 13 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 GLOBAL INDUSTRY STANDARDS IN SUGAR SUBSTITUTES MARKET
- TABLE 19 LABELING REQUIREMENTS AND CLAIMS IN SUGAR SUBSTITUTES MARKET
- TABLE 20 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN SUGAR SUBSTITUTES MARKET
- TABLE 21 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY APPLICATIONS
- TABLE 22 KEY BUYING CRITERIA FOR TOP APPLICATIONS
- TABLE 23 UNMET NEEDS IN SUGAR SUBSTITUTES MARKET, BY APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- TABLE 24 COST DYNAMICS IN SUGAR SUBSTITUTES MARKET
- TABLE 25 MARGIN OPPORTUNITIES IN SUGAR SUBSTITUTES MARKET, BY APPLICATION
- TABLE 26 SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 27 SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 28 SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 29 SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 30 HIGH FRUCTOSE CORN SYRUP MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 31 HIGH FRUCTOSE CORN SYRUP MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 HIGH FRUCTOSE CORN SYRUP MARKET, BY REGION, 2022-2025 (KT)
- TABLE 33 HIGH FRUCTOSE CORN SYRUP MARKET, BY REGION, 2026-2031 (KT)
- TABLE 34 HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 35 HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 36 HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 37 HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 38 NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 39 NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 40 NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (KT)
- TABLE 41 NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (KT)
- TABLE 42 STEVIA MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 43 STEVIA MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 44 MONK FRUIT SWEETENERS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 45 MONK FRUIT SWEETENERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 OTHER NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 47 OTHER NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 49 ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 50 ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (KT)
- TABLE 51 ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (KT)
- TABLE 52 ASPARTAME MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 53 ASPARTAME MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 SUCRALOSE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 55 SUCRALOSE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 SACCHARIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 57 SACCHARIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 CYCLAMATE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 CYCLAMATE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 ACE-K MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 ACE-K MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 OTHER ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 63 OTHER ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 LOW-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 65 LOW-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 66 LOW-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (KT)
- TABLE 67 LOW-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 68 LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 69 LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 70 LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (KT)
- TABLE 71 LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (KT)
- TABLE 72 ALLULOSE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 73 ALLULOSE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 74 D-TAGATOSE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 75 D-TAGATOSE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 76 SORBITOL MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 77 SORBITOL MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 78 MALTITOL MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 79 MALTITOL MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 80 XYLITOL MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 81 XYLITOL MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 82 MANNITOL MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 83 MANNITOL MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 84 ERYTHRITOL MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 85 ERYTHRITOL MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 86 OTHER LOW-INTENSITY SWEETENERS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 87 OTHER LOW-INTENSITY SWEETENERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 88 SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 89 SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 90 SUGAR SUBSTITUTES MARKET IN FOOD, BY REGION, 2022-2025 (USD MILLION)
- TABLE 91 SUGAR SUBSTITUTES MARKET IN FOOD, BY REGION, 2026-2031 (USD MILLION)
- TABLE 92 SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 93 SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 94 SUGAR SUBSTITUTES MARKET IN CONFECTIONERY, BY REGION, 2022-2025 (USD MILLION)
- TABLE 95 SUGAR SUBSTITUTES MARKET IN CONFECTIONERY, BY REGION, 2026-2031 (USD MILLION)
- TABLE 96 SUGAR SUBSTITUTES MARKET IN CONFECTIONERY, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 97 SUGAR SUBSTITUTES MARKET IN CONFECTIONERY, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 98 SUGAR SUBSTITUTES MARKET IN BAKERY PRODUCTS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 99 SUGAR SUBSTITUTES MARKET IN BAKERY PRODUCTS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 100 SUGAR SUBSTITUTES MARKET IN DAIRY PRODUCTS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 101 SUGAR SUBSTITUTES MARKET IN DAIRY PRODUCTS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 102 SUGAR SUBSTITUTES MARKET IN TABLETOP SWEETENERS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 103 SUGAR SUBSTITUTES MARKET IN TABLETOP SWEETENERS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 104 SUGAR SUBSTITUTES MARKET IN SWEET SPREADS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 105 SUGAR SUBSTITUTES MARKET IN SWEET SPREADS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 106 SUGAR SUBSTITUTES MARKET IN OTHER FOOD APPLICATIONS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 107 SUGAR SUBSTITUTES MARKET IN OTHER FOOD APPLICATIONS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 108 SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 109 SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 110 SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 111 SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 112 SUGAR SUBSTITUTES MARKET IN CARBONATED DRINKS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 113 SUGAR SUBSTITUTES MARKET IN CARBONATED DRINKS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 114 SUGAR SUBSTITUTES MARKET IN FRUIT DRINKS & JUICES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 115 SUGAR SUBSTITUTES MARKET IN FRUIT DRINKS & JUICES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 116 SUGAR SUBSTITUTES MARKET IN POWDERED DRINKS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 117 SUGAR SUBSTITUTES MARKET IN POWDERED DRINKS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 118 SUGAR SUBSTITUTES MARKET IN ALCOHOLIC BEVERAGES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 119 SUGAR SUBSTITUTES MARKET IN ALCOHOLIC BEVERAGES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 120 SUGAR SUBSTITUTES MARKET IN FLAVORED ALCOHOLIC BEVERAGES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 121 SUGAR SUBSTITUTES MARKET IN FLAVORED ALCOHOLIC BEVERAGES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 122 SUGAR SUBSTITUTES MARKET IN PLANT-BASED BEVERAGES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 123 SUGAR SUBSTITUTES MARKET IN PLANT-BASED BEVERAGES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 124 SUGAR SUBSTITUTES MARKET IN OTHER BEVERAGE APPLICATIONS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 125 SUGAR SUBSTITUTES MARKET IN OTHER BEVERAGE APPLICATIONS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 126 SUGAR SUBSTITUTES MARKET IN HEALTH & PERSONAL CARE PRODUCTS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 127 SUGAR SUBSTITUTES MARKET IN HEALTH & PERSONAL CARE PRODUCTS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 128 SUGAR SUBSTITUTES MARKET IN PHARMACEUTICALS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 129 SUGAR SUBSTITUTES MARKET IN PHARMACEUTICALS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 130 SUGAR SUBSTITUTES MARKET IN OTHER APPLICATIONS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 131 SUGAR SUBSTITUTES MARKET IN OTHER APPLICATIONS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 132 SUGAR SUBSTITUTES MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 133 SUGAR SUBSTITUTES MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 134 DRY SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 135 DRY SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 136 DRY SUGAR SUBSTITUTES MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 137 DRY SUGAR SUBSTITUTES MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 138 LIQUID SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 139 LIQUID SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 140 LIQUID SUGAR SUBSTITUTES MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 141 LIQUID SUGAR SUBSTITUTES MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 142 HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 143 HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 144 HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (KT)
- TABLE 145 HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (KT)
- TABLE 146 ARTIFICIAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 147 ARTIFICIAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 148 ARTIFICIAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (KT)
- TABLE 149 ARTIFICIAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (KT)
- TABLE 150 NATURAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 151 NATURAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 152 NATURAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (KT)
- TABLE 153 NATURAL HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD KT)
- TABLE 154 SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 155 SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 156 SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (KT)
- TABLE 157 SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (KT)
- TABLE 158 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 159 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 160 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 161 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 162 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 163 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 164 NORTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 165 NORTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 166 NORTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (KT)
- TABLE 167 NORTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (KT)
- TABLE 168 NORTH AMERICA: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 169 NORTH AMERICA: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 170 NORTH AMERICA: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 171 NORTH AMERICA: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 172 NORTH AMERICA: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 173 NORTH AMERICA: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 174 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 175 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 176 NORTH AMERICA: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 177 NORTH AMERICA: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 178 NORTH AMERICA: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 179 NORTH AMERICA: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 180 NORTH AMERICA: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 181 NORTH AMERICA: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 182 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 183 NORTH AMERICA: SUGAR SUBSTITUTES MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 184 US: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 185 US: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 186 CANADA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 187 CANADA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 188 MEXICO: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 189 MEXICO: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 190 EUROPE: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 191 EUROPE: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 192 EUROPE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 193 EUROPE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 194 EUROPE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 195 EUROPE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 196 EUROPE: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 197 EUROPE: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 198 EUROPE: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (KT)
- TABLE 199 EUROPE: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (KT)
- TABLE 200 EUROPE: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 201 EUROPE: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 202 EUROPE: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 203 EUROPE: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 204 EUROPE: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 205 EUROPE: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 206 EUROPE: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 207 EUROPE: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 208 EUROPE: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 209 EUROPE: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 210 EUROPE: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 211 EUROPE: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 212 EUROPE: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 213 EUROPE: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 214 EUROPE: SUGAR SUBSTITUTES MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 215 EUROPE: SUGAR SUBSTITUTES MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 216 GERMANY: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 217 GERMANY: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 218 UK: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 219 UK: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 220 FRANCE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 221 FRANCE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 222 ITALY: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 223 ITALY: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 224 SPAIN: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 225 SPAIN: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 226 REST OF EUROPE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 227 REST OF EUROPE: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 228 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 229 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 230 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 231 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 232 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 233 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 234 ASIA PACIFIC: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 235 ASIA PACIFIC: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 236 ASIA PACIFIC: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (KT)
- TABLE 237 ASIA PACIFIC: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (KT)
- TABLE 238 ASIA PACIFIC: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 239 ASIA PACIFIC: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 240 ASIA PACIFIC: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 241 ASIA PACIFIC: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 242 ASIA PACIFIC: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 243 ASIA PACIFIC: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 244 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 245 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 246 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 247 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 248 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 249 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 250 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 251 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 252 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 253 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 254 CHINA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 255 CHINA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 256 INDIA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 257 INDIA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 258 JAPAN: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 259 JAPAN: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 260 AUSTRALIA & NEW ZEALAND: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 261 AUSTRALIA & NEW ZEALAND: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 262 REST OF ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 263 REST OF ASIA PACIFIC: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 264 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 265 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 266 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 267 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 268 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 269 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 270 SOUTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 271 SOUTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 272 SOUTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (KT)
- TABLE 273 SOUTH AMERICA: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (KT)
- TABLE 274 SOUTH AMERICA: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 275 SOUTH AMERICA: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 276 SOUTH AMERICA: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 277 SOUTH AMERICA: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 278 SOUTH AMERICA: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 279 SOUTH AMERICA: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 280 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 281 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 282 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 283 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 284 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET IN FOOD, BY CONFECTIONERY PRODUCTS, 2022-2025 (USD MILLION)
- TABLE 285 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET IN FOOD, BY CONFECTIONERY PRODUCTS, 2026-2031 (USD MILLION)
- TABLE 286 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 287 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 288 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 289 SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 290 BRAZIL: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 291 BRAZIL: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 292 ARGENTINA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 293 ARGENTINA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 294 REST OF SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 295 REST OF SOUTH AMERICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 296 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 297 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 298 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 299 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 300 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 301 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 302 REST OF THE WORLD: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 303 REST OF THE WORLD: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 304 REST OF THE WORLD: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2022-2025 (KT)
- TABLE 305 REST OF THE WORLD: HIGH-INTENSITY SUGAR SUBSTITUTES MARKET, BY SOURCE, 2026-2031 (KT)
- TABLE 306 REST OF THE WORLD: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 307 REST OF THE WORLD: ARTIFICIAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 308 REST OF THE WORLD: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 309 REST OF THE WORLD: NATURAL HIGH-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 310 REST OF THE WORLD: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 311 REST OF THE WORLD: LOW-INTENSITY SWEETENERS MARKET, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 312 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 313 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 314 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 315 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET IN FOOD, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 316 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2022-2025 (USD MILLION)
- TABLE 317 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET IN CONFECTIONERY PRODUCTS, BY SUBTYPE, 2026-2031 (USD MILLION)
- TABLE 318 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 319 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET IN BEVERAGES, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 320 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 321 REST OF THE WORLD: SUGAR SUBSTITUTES MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 322 MIDDLE EAST: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 323 MIDDLE EAST: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 324 AFRICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 325 AFRICA: SUGAR SUBSTITUTES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 326 OVERVIEW OF STRATEGIES DEPLOYED BY KEY MARKET PLAYERS, 2021-2026
- TABLE 327 SUGAR SUBSTITUTES MARKET: DEGREE OF COMPETITION, 2025
- TABLE 328 SUGAR SUBSTITUTES MARKET: REGION FOOTPRINT, 2025
- TABLE 329 SUGAR SUBSTITUTES MARKET: TYPE FOOTPRINT, 2025
- TABLE 330 SUGAR SUBSTITUTES MARKET: HIGH-INTENSITY SWEETENER SOURCE FOOTPRINT, 2025
- TABLE 331 SUGAR SUBSTITUTES MARKET: APPLICATION FOOTPRINT, 2025
- TABLE 332 SUGAR SUBSTITUTES MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 333 SUGAR SUBSTITUTES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 334 SUGAR SUBSTITUTES MARKET: PRODUCT LAUNCHES, JANUARY 2021-SEPTEMBER 2026
- TABLE 335 SUGAR SUBSTITUTES MARKET: DEALS, JANUARY 2021-SEPTEMBER 2026
- TABLE 336 SUGAR SUBSTITUTES MARKET: EXPANSIONS, JANUARY 2021-SEPTEMBER 2026
- TABLE 337 SUGAR SUBSTITUTES MARKET: OTHER DEVELOPMENTS, JANUARY 2021-SEPTEMBER 2026
- TABLE 338 CARGILL, INCORPORATED: COMPANY OVERVIEW
- TABLE 339 CARGILL, INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 340 CARGILL, INCORPORATED: PRODUCT LAUNCHES
- TABLE 341 CARGILL, INCORPORATED: DEALS
- TABLE 342 CARGILL, INCORPORATED: EXPANSIONS
- TABLE 343 ADM: COMPANY OVERVIEW
- TABLE 344 ADM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 345 ADM: DEALS
- TABLE 346 ADM: OTHER DEVELOPMENTS
- TABLE 347 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY OVERVIEW
- TABLE 348 INTERNATIONAL FLAVORS & FRAGRANCES INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 349 INTERNATIONAL FLAVORS & FRAGRANCES INC.: DEALS
- TABLE 350 TATE & LYLE: COMPANY OVERVIEW
- TABLE 351 TATE & LYLE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 352 TATE & LYLE: PRODUCT LAUNCHES
- TABLE 353 TATE & LYLE: DEALS
- TABLE 354 INGREDION: COMPANY OVERVIEW
- TABLE 355 INGREDION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 356 INGREDION: PRODUCT LAUNCHES
- TABLE 357 INGREDION: DEALS
- TABLE 358 INGREDION: EXPANSIONS
- TABLE 359 AJINOMOTO CO., INC.: COMPANY OVERVIEW
- TABLE 360 AJINOMOTO CO., INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 361 AJINOMOTO CO., INC.: DEALS
- TABLE 362 GLG LIFE TECH CORPORATION: COMPANY OVERVIEW
- TABLE 363 GLG LIFE TECH CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 364 CELANESE CORPORATION: COMPANY OVERVIEW
- TABLE 365 CELANESE CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 366 CELANESE CORPORATION: DEALS
- TABLE 367 ROQUETTE FRERES: COMPANY OVERVIEW
- TABLE 368 ROQUETTE FRERES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 369 ROQUETTE FRERES: PRODUCT LAUNCHES
- TABLE 370 ROQUETTE FRERES: DEALS
- TABLE 371 ROQUETTE FRERES: EXPANSIONS
- TABLE 372 PRAKASH CHEMICALS INTERNATIONAL PRIVATE LIMITED: COMPANY OVERVIEW
- TABLE 373 PRAKASH CHEMICALS INTERNATIONAL PRIVATE LIMITED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 374 MANE: COMPANY OVERVIEW
- TABLE 375 MANE: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 376 MANE: DEALS
- TABLE 377 DOHLER GMBH: COMPANY OVERVIEW
- TABLE 378 DOHLER GMBH: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 379 DOHLER GMBH: DEALS
- TABLE 380 MORITA KAGAKU KOGYO CO., LTD.: COMPANY OVERVIEW
- TABLE 381 MORITA KAGAKU KOGYO CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 382 ZUCHEM, INC.: COMPANY OVERVIEW
- TABLE 383 ZUCHEM, INC.: PRODUCTS/SERVICES/SOLUTIONS OFFERED
- TABLE 384 VW-INGREDIENTS: COMPANY OVERVIEW
- TABLE 385 VW-INGREDIENTS: PRODUCTS OFFERED
- TABLE 386 MYCOTECHNOLOGY, INC.: COMPANY OVERVIEW
- TABLE 387 MYCOTECHNOLOGY, INC.: PRODUCTS OFFERED
- TABLE 388 SWEETLY GROUP: COMPANY OVERVIEW
- TABLE 389 SWEETLY GROUP: PRODUCTS OFFERED
- TABLE 390 FOODCHEM INTERNATIONAL CORPORATION: COMPANY OVERVIEW
- TABLE 391 FOODCHEM INTERNATIONAL CORPORATION: PRODUCTS OFFERED
- TABLE 392 JK SUCRALOSE INC.: COMPANY OVERVIEW
- TABLE 393 JK SUCRALOSE INC.: PRODUCTS OFFERED
- TABLE 394 INCREDO LTD.: COMPANY OVERVIEW
- TABLE 395 INCREDO LTD.: PRODUCTS OFFERED
- TABLE 396 STEVIA HUB INDIA: COMPANY OVERVIEW
- TABLE 397 PYURE BRANDS: COMPANY OVERVIEW
- TABLE 398 XILINAT: COMPANY OVERVIEW
- TABLE 399 SAVANNA INGREDIENTS: COMPANY OVERVIEW
- TABLE 400 BONUMOSE, INC.: COMPANY OVERVIEW
- TABLE 401 ADJACENT MARKETS
- TABLE 402 SWEETENERS MARKET, BY FORM, 2019-2022 (USD MILLION)
- TABLE 403 SWEETENERS MARKET, BY FORM, 2023-2028 (USD MILLION)
- TABLE 404 LOW-INTENSITY SWEETENERS MARKET, BY FORM, 2019-2026 (USD MILLION)
List of Figures
- FIGURE 1 MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 SUGAR SUBSTITUTES MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SUGAR SUBSTITUTES MARKET, JANUARY 2021-SEPTEMBER 2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF SUGAR SUBSTITUTES MARKET
- FIGURE 6 SUGAR SUBSTITUTES MARKET: HIGH-GROWTH SEGMENTS, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 8 RISING DEMAND FOR REDUCED-SUGAR AND SUGAR-FREE PRODUCTS TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 DRY SEGMENT AND NORTH AMERICA TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 ARTIFICIAL SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 11 DRY SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE IN 2026
- FIGURE 12 BEVERAGES SEGMENT TO LEAD MARKET IN 2026
- FIGURE 13 HIGH FRUCTOSE CORN SYRUP SEGMENT TO LEAD MARKET IN 2026
- FIGURE 14 US TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 15 SUGAR SUBSTITUTES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 16 DIAGNOSED, UNDIAGNOSED, AND TOTAL DIABETES PREVALENCE IN US ADULTS, 2011-2023
- FIGURE 18 INDIA: FRP OF SUGARCANE PAYABLE BY SUGAR FACTORIES, 2016-2025 (INR/QUINTAL)
- FIGURE 19 GLOBAL POPULATION GROWTH, 1950-2050 (BILLION)
- FIGURE 20 GLOBAL GDP GROWTH, 2016-2025 (USD TRILLION)
- FIGURE 22 SUGAR SUBSTITUTES MARKET: ECOSYSTEM ANALYSIS
- FIGURE 23 AVERAGE SELLING PRICE TREND OF SUGAR SUBSTITUTES, BY REGION, 2022-2025 (USD/TON)
- FIGURE 24 AVERAGE SELLING PRICE TREND OF SUGAR SUBSTITUTES, BY TYPE, 2022-2025 (USD/TON)
- FIGURE 25 IMPORT SCENARIO FOR HS CODE 293214, BY KEY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 26 EXPORT SCENARIO FOR HS CODE 293214, BY KEY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 27 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 28 INVESTMENT AND FUNDING SCENARIO
- FIGURE 30 FUTURE APPLICATIONS
- FIGURE 31 SUGAR SUBSTITUTES MARKET DECISION-MAKING FACTORS
- FIGURE 32 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY APPLICATIONS
- FIGURE 33 KEY BUYING CRITERIA FOR TOP APPLICATIONS
- FIGURE 34 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 35 PERCENTAGE SHARE OF MANUFACTURING TECHNOLOGIES
- FIGURE 36 SUGAR SUBSTITUTES MARKET, BY TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 37 SUGAR SUBSTITUTES MARKET, BY APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 38 SUGAR SUBSTITUTES MARKET, BY FORM, 2026 VS. 2031 (USD MILLION)
- FIGURE 39 ARTIFICIAL SEGMENT TO DOMINATE MARKET FROM 2026 TO 2031
- FIGURE 40 CHINA TO REGISTER HIGHEST GROWTH FROM 2026 TO 2031
- FIGURE 41 NORTH AMERICA: SUGAR SUBSTITUTES MARKET SNAPSHOT
- FIGURE 42 ASIA PACIFIC: SUGAR SUBSTITUTES MARKET SNAPSHOT
- FIGURE 43 REVENUE ANALYSIS OF KEY PLAYERS IN SUGAR SUBSTITUTES MARKET, 2023-2025 (USD BILLION)
- FIGURE 44 SHARE OF LEADING PLAYERS IN SUGAR SUBSTITUTES MARKET, 2025
- FIGURE 45 BRAND COMPARATIVE ANALYSIS
- FIGURE 46 SUGAR SUBSTITUTES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 47 SUGAR SUBSTITUTES MARKET: COMPANY FOOTPRINT, 2025
- FIGURE 48 SUGAR SUBSTITUTES MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 51 CARGILL, INCORPORATED: COMPANY SNAPSHOT
- FIGURE 52 ADM: COMPANY SNAPSHOT
- FIGURE 53 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY SNAPSHOT
- FIGURE 54 TATE & LYLE: COMPANY SNAPSHOT
- FIGURE 55 INGREDION: COMPANY SNAPSHOT
- FIGURE 56 AJINOMOTO CO., INC.: COMPANY SNAPSHOT
- FIGURE 57 GLG LIFE TECH CORPORATION: COMPANY SNAPSHOT
- FIGURE 58 CELANESE CORPORATION: COMPANY SNAPSHOT
- FIGURE 59 ROQUETTE FRERES: COMPANY SNAPSHOT
- FIGURE 60 SUGAR SUBSTITUTES MARKET: RESEARCH DESIGN
- FIGURE 61 BREAKDOWN OF INTERVIEWS WITH EXPERTS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 62 SUGAR SUBSTITUTES MARKET SIZE ESTIMATION: TOP-DOWN APPROACH
- FIGURE 63 SUGAR SUBSTITUTES MARKET SIZE CALCULATION: SUPPLY-SIDE ANALYSIS
- FIGURE 64 SUGAR SUBSTITUTES MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 65 DATA TRIANGULATION

