PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2172833

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2172833
Automotive Transmission Market by Transmission Type, EV Transmission, Integration Level of EV Transmission, Motor Configuration, Fuel Type, Vehicle Type, Forward Gears, and Region - Global Forecast to 2033
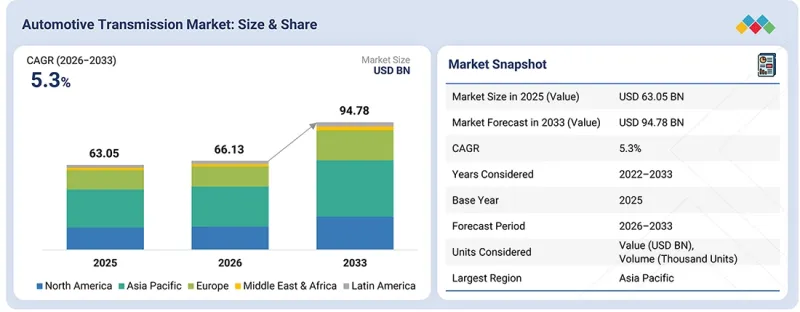
The global automotive transmission market is projected to grow from USD 66.13 billion in 2026 to USD 94.78 billion by 2033, with a CAGR of 5.3%. The market is shifting toward dedicated hybrid transmissions (DHTs), e-CVTs, advanced 8-10-speed automatics, and integrated e-drive systems to optimize energy efficiency, torque delivery, and powertrain packaging. China is advancing rapidly in electrified transmissions, Europe is balancing hybrid and BEV investments with high-efficiency automatics, while North America continues to favor multi-speed automatics for pickups and SUVs. India is emerging as a strategic manufacturing hub, with AISIN investing ¥32 billion to expand CVT and automatic-transmission production.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | Automotive Transmission Market by Transmission Type, EV Transmission, Integration Level of EV Transmission, Motor Configuration, Fuel Type, Vehicle Type, Forward Gears, and Region - Global Forecast to 2033 |
| Regions covered | Asia Pacific, Europe, North America, Latin America, and Middle East & Africa |
ZF is strengthening its hybrid-transmission portfolio through its 8HP evolution and long-term OEM supply agreements. Passenger cars are driving hybrid and CVT adoption, whereas commercial vehicles increasingly require application-specific automated transmissions and electric axles; emissions regulations and divergent regional electrification pathways are compelling suppliers to maintain parallel ICE, hybrid, and electric powertrain development strategies.
"DCT is estimated to be the fastest-growing segment during the forecast period."
Dual clutch transmission (DCT) is projected to be the fastest-growing transmission type during the forecast period, supported by increasing adoption in compact and midsize passenger cars, SUVs, and turbocharged gasoline vehicles. DCTs combine rapid gear changes with efficient power transfer, making them attractive to automakers seeking responsive acceleration and lower transmission losses without the cost and complexity of some conventional multi-speed automatics. Europe and Asia Pacific are key growth centers, with European automakers applying DCTs across passenger car platforms and Chinese manufacturers expanding their use in SUVs and sedans. A key emerging trend is the integration of electric motors into DCT architectures, allowing automakers to extend the technology into mild hybrid and full hybrid applications. Stellantis, for example, is scaling its electrified DCT technology across mild hybrid models, with an electric motor integrated into the transmission to support fuel savings and lower emissions.
Major automotive manufacturers offer DCTs across selected passenger cars and SUV models. For example, Volkswagen offers a DCT in the Golf, Hyundai in the Tucson, and Kia in the Sportage, depending on the market. In China, Chery and SAIC also offer DCT-equipped models. Electrified DCTs are being adopted in selected hybrid vehicles to combine electric motor integration with conventional gearsets.
"The passenger car segment is estimated to account for the largest market share during the forecast period."
Passenger cars are expected to remain the largest segment of the automotive transmission market during the forecast period, supported by their high production volumes and the growing diversity of powertrain configurations. According to the International Organization of Motor Vehicle Manufacturers (OICA), China produced approximately 48.2 million passenger cars in 2025, followed by China at 30.2 million and Japan at 7.2 million, making Asia Pacific the leading production region. Rising vehicle ownership in emerging economies, particularly India, is expected to support long-term demand, while electrification is changing the types of transmissions used across passenger cars. Conventional gasoline and diesel models continue to use manual transmissions, 6- to 10-speed automatic transmissions and DCTs, depending on vehicle price, performance, and regional preferences. CVTs remain important in fuel-efficient compact cars and selected SUVs, particularly in Japan and other Asian markets, while DCTs are gaining adoption in turbocharged passenger cars and performance-oriented SUVs. Hybrid vehicles are increasing demand for dedicated hybrid transmissions and power split systems, as automakers combine engine efficiency with electric drive capability. For example, Toyota uses e-CVT systems in models such as the Prius and hybrid Corolla, while Volkswagen offers DSG transmissions in selected Golf and Tiguan variants. Battery electric passenger cars generally use single-speed reduction drives, creating a separate transmission demand pattern as BEV adoption expands. These parallel trends in vehicle production, hybridization, and transmission technology are expected to sustain passenger cars as the largest vehicle segment for automotive transmissions.
"North America is the second-largest market for automotive transmissions."
North America's automotive transmission market is shaped by high SUV and pickup production, demand for automatic transmissions, and continued investment in hybrid and electric powertrains. Automatic transmissions dominate, particularly in US pickups and SUVs, where multi-speed planetary automatics provide high torque capacity, towing performance, and improved highway efficiency. The shift toward hybrid powertrains is creating additional demand for hybrid-compatible automatic transmissions, as automakers expand electrified offerings without compromising vehicle capability. CVTs remain relevant in fuel-efficient passenger cars and compact SUVs, particularly Japanese models, while DCTs serve selected performance-oriented and compact vehicle applications. Manufacturers are focusing on wider gear ratios, improved shift control and hybrid integration. For example, Toyota's hybrid Camry combines its hybrid powertrain with an electronically controlled continuously variable transmission to improve fuel efficiency. Mexico remains a key manufacturing and export base, while US production and sales patterns continue to influence regional transmission demand. Over the forecast period, conventional automatics are expected to retain their strong position, supported by pickup and SUV demand, while hybrid transmission adoption expands with vehicle electrification.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and strategy directors, and executives from various key organizations operating in this market.
- By Respondent Type: Automotive Transmission Manufacturers - 70%, Automotive OEMs - 30%
- By Designation: C Level - 20%, Directors - 15%, and Others - 65%
- By County/Region: North America - 27%, Europe - 28%, Asia Pacific - 45%
The key players in the automotive transmission market are Aisin Corporation (Japan), ZF Friedrichshafen AG (Germany), Magna International Inc. (Canada), JATCO Ltd. (Japan), Borgwarner Inc. (US), Eaton Corporation (Ireland), Hyundai Transys (South Korea), Allison Transmission (US), Vitesco Technologies (Germany), Schaeffler AG (Germany), and GKN Automotive (UK). Major companies' key strategies to maintain their position in the global automotive transmission market are strong global networking, mergers & acquisitions, partnerships, and technological advancement.
Research Coverage
The study segments the automotive transmission market by volume and value, based on region (Asia Pacific, Europe, North America, Latin America and Middle East& Africa), transmission type (Automatic Transmission, Manual Transmission, Automated Manual Transmission, Continuously Variable Transmission, Dual Clutch Transmission), number of forward gears (Up to 5, 6-8, 9-10, Above 10, CVT), vehicle type (PCs, LCVs, Trucks, Buses), fuel type (Diesel, Gasoline and CNG/Alternate Fuel), transmission architecture of EV transmission (Singe-speed transmission and Multi-speed transmission), and integration level of EV transmission (Reducer, E-transmission, Integrated E-Drive and E-Axle).
The study also includes an in-depth competitive analysis of major automotive transmission manufacturers, their company profiles, key observations related to product and business offerings, recent developments, and key market strategies.
Key Benefits of Buying the Report:
The report will help the market leaders/new entrants with information on the closest approximations of the revenue numbers for the overall automotive transmission market and the sub-segments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (Hybridization transforming transmission from mechanical gearbox into integrated electrified powertrain module, Rising demand for higher torque density and multi-mode drivability), restraints (High system complexity and development cost of next-generation transmissions), opportunities (Hybrid-specific and modular transmission platforms, Integrated e-Drive/e-Transmission systems for BEV and next-generation hybrid vehicles), and challenges (Electrification of mechanical auxiliaries expanding across ICE, 48V and EV platforms, Software-controlled thermal and chassis systems increasing electrified component content per vehicle) influencing the growth of the automotive transmission market
- Product Development/Innovation: Detailed insights into upcoming technologies and new product & service launches in the automotive transmission market
- Market Development: Comprehensive market information - the report analyses the automotive transmission market across varied regions.
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the automotive transmission market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players, such as Aisin Corporation (Japan), ZF Friedrichshafen AG (Germany), Magna International Inc. (Canada), JATCO Ltd. (Japan), and BorgWarner Inc. (US), among others, in the automotive transmission market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 AUTOMOTIVE TRANSMISSION MARKET DEFINITION AND INCLUSIONS, BY TRANSMISSION TYPE
- 1.2.2 AUTOMOTIVE TRANSMISSION MARKET DEFINITION AND INCLUSIONS, BY VEHICLE TYPE
- 1.2.3 AUTOMOTIVE TRANSMISSION MARKET DEFINITION AND INCLUSIONS, BY FUEL TYPE
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN THE AUTOMOTIVE TRANSMISSION MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES IN THE AUTOMOTIVE TRANSMISSION MARKET
- 3.2 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE
- 3.3 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE
- 3.4 HYBRID TRANSMISSION MARKET, BY MOTOR CONFIGURATION
- 3.5 EV TRANSMISSION MARKET, BY TRANSMISSION ARCHITECTURE
- 3.6 AUTOMOTIVE TRANSMISSION MARKET, BY NO. OF FORWARD GEAR
- 3.7 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE
- 3.8 EV TRANSMISSION MARKET, BY INTEGRATION LEVEL
- 3.9 AUTOMOTIVE TRANSMISSION MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 MARKET DYNAMICS
- 4.1.1 INTRODUCTION
- 4.1.2 DRIVERS
- 4.1.2.1 Hybridization is transforming the transmission from a mechanical gearbox into an integrated electrified powertrain module
- 4.1.2.1.1 Hybrid Transmission Technology Integration
- 4.1.2.2 Rising demand for higher torque density and multi-mode drivability is driving advanced transmission architectures and intelligent control
- 4.1.2.2.1 Transmission Architecture Evolution and Scalability
- 4.1.2.1 Hybridization is transforming the transmission from a mechanical gearbox into an integrated electrified powertrain module
- 4.1.3 RESTRAINTS
- 4.1.3.1 High system complexity and development cost of next-generation transmissions
- 4.1.3.1.1 Development Cost and Complexity by Hybrid Transmission Architecture
- 4.1.3.1.2 Cost Drivers by Component Across Transmission Types
- 4.1.3.1 High system complexity and development cost of next-generation transmissions
- 4.1.4 OPPORTUNITIES
- 4.1.4.1 Hybrid-specific and modular transmission platforms
- 4.1.4.1.1 Modular Transmission Platforms: Leading Supplier Examples
- 4.1.4.1.2 Modular Transmission Platform Opportunities by Market Trend
- 4.1.4.2 Integrated e-Drive / e-Transmission systems for BEV and next-generation hybrid vehicles
- 4.1.4.2.1 Integrated e-Drive Platform Comparison
- 4.1.4.1 Hybrid-specific and modular transmission platforms
- 4.1.5 CHALLENGES
- 4.1.5.1 Electrification of Mechanical Auxiliaries is Expanding Across ICE, 48 V and EV Platforms
- 4.1.5.1.1 Electrification of Mechanical Auxiliaries Across Powertrain Platforms
- 4.1.5.2 Software-Controlled Thermal & Chassis Systems are Increasing Electrified Component Content per Vehicle
- 4.1.5.1 Electrification of Mechanical Auxiliaries is Expanding Across ICE, 48 V and EV Platforms
- 4.2 UNMET NEEDS AND WHITE SPACES
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4 STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 GDP TRENDS AND FORECAST
- 5.1.2 TRENDS IN AUTOMOTIVE TRANSMISSION MARKETS
- 5.2 PRICING ANALYSIS
- 5.2.1 AVERAGE SELLING PRICE, BY REGION
- 5.2.2 AVERAGE SELLING PRICE, BY TRANSMISSION TYPE
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 RAW MATERIAL SUPPLIERS
- 5.4.2 COMPONENT SUPPLIERS
- 5.4.3 TRANSMISSION MANUFACTURERS
- 5.4.4 OEMS
- 5.5 TRADE ANALYSIS
- 5.5.1 IMPORT SCENARIO (HS CODE 870840)
- 5.5.2 EXPORT SCENARIO (HS CODE 870840)
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 CASE STUDY ANALYSIS
- 5.8.1 MAGNA INTRODUCED SCALABLE DCT ECO HYBRID TRANSMISSION PLATFORM
- 5.8.2 BORGWARNER SUPPLIED WET CLUTCH AND CONTROL MODULE FOR BUICK GL8 PHEV
- 5.8.3 STELLANTIS LAUNCHED HIGH VOLUME ELECTRIFIED DUAL CLUTCH TRANSMISSION PRODUCTION
- 5.8.4 AISIN BEGAN HYBRID UNIT PRODUCTION FOR GAC TRUMPCHI S7
- 5.8.5 ZF EXPANDED INDUSTRIALIZATION OF ITS 8HP GEN4 HYBRID AUTOMATIC TRANSMISSION
- 5.9 TOTAL COST OF OWNERSHIP
- 5.9.1 AUTOMATIC TRANSMISSION
- 5.9.2 MANUAL TRANSMISSION
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 ELECTRIFIED AUTOMATIC TRANSMISSION AND HYBRID TRANSMISSION SYSTEMS
- 6.1.2 SOFTWARE INTEGRATED TRANSMISSION CONTROL AND SHIFT MANAGEMENT
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 INTEGRATED E MOTOR AND SILICON CARBIDE POWER ELECTRONICS
- 6.2.2 ADVANCED TRANSMISSION THERMAL MANAGEMENT SYSTEMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 INTEGRATED ELECTRIC DRIVE MODULES AND E AXLES
- 6.3.2 ELECTRIC RANGE EXTENDER AND ENERGY MANAGEMENT SYSTEMS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM ROADMAP
- 6.4.2 MID-TERM ROADMAP
- 6.4.3 LONG-TERM ROADMAP
- 6.5 PATENT ANALYSIS
- 6.5.1 INTRODUCTION
- 6.6 IMPACT OF AI/GEN AI ON AUTOMOTIVE TRANSMISSION MARKET
- 6.6.1 KEY TECHNICAL APPLICATIONS AND USE CASES
- 6.6.2 IMPACT FOR TRANSMISSION OEMS AND SUPPLIERS
- 6.7 FUTURE APPLICATIONS
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.7.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT AI/GEN AI IN AUTOMOTIVE TRANSMISSION MARKET
- 6.8 INVESTMENT AND FUNDING SCENARIO
- 6.9 OEM ANALYSIS
- 6.9.1 OEM POWERTRAIN STRATEGY
- 6.9.1.1 KEY OEM STRATEGIES
- 6.9.1.2 Company Level Strategy
- 6.9.2 OEM TRANSMISSION SOURCING STRATEGY
- 6.9.2.1 OEM transmission sourcing strategy
- 6.9.3 OEM TRANSMISSION ARCHITECTURE BY VEHICLE PLATFORM
- 6.9.3.1 key OEM transmission architecture by vehicle platform
- 6.9.4 OEM TRANSMISSION MANUFACTURING FOOTPRINT
- 6.9.4.1 key OEM transmission manufacturing footprint
- 6.9.5 800 V AND SIC TECHNOLOGY IMPACT
- 6.9.5.1 800 V AND SIC TECHNOLOGY IMPACT
- 6.9.1 OEM POWERTRAIN STRATEGY
- 6.10 FUTURE AUTOMOTIVE TRANSMISSION ARCHITECTURE
- 6.10.1 FUTURE AUTOMOTIVE TRANSMISSION ARCHITECTURE
- 6.11 EV IMPACT ON TRANSMISSION ECONOMICS
- 6.11.1 EV IMPACT ON TRANSMISSION ECONOMICS
- 6.12 INTEGRATED E DRIVE AND E AXLE OPPORTUNITY
- 6.12.1 INTEGRATED E-DRIVE AND E-AXLE OPPORTUNITY
- 6.13 TOTAL COST OF OWNERSHIP
- 6.13.1 AUTOMATIC TRANSMISSION
- 6.13.2 MANUAL TRANSMISSION
7 REGULATORY LANDSCAPES
- 7.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 KEY REGULATIONS AND LICENSING REQUIREMENTS
- 7.3 KEY STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
9 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE
- 9.1 INTRODUCTION
- 9.1.1 OPERATIONAL DATA
- 9.2 DIESEL
- 9.2.1 HIGH TORQUE REQUIREMENTS AND FUEL EFFICIENCY DRIVE TRANSMISSION DEVELOPMENT
- 9.3 GASOLINE
- 9.3.1 ENGINE DOWNSIZING AND AUTOMATIC GEARBOX ADOPTION DRIVE TRANSMISSION DEVELOPMENT
- 9.4 CNG/ALTERNATE FUEL
- 9.4.1 EMISSION REGULATIONS AND GOVERNMENT INCENTIVES TO DRIVE MARKET
- 9.5 KEY PRIMARY INSIGHTS
- 9.5.1 KEY PRIMARY INSIGHTS
10 AUTOMOTIVE TRANSMISSION MARKET, BY NUMBER OF FORWARD GEARS
- 10.1 INTRODUCTION
- 10.1.1 MODEL VS NUMBER OF GEARS
- 10.1.2 US: PRODUCTION SHARE BY NUMBER OF FORWARD GEARS
- 10.2 UP TO 5
- 10.2.1 FIVE-SPEED TRANSMISSIONS RETAIN DEMAND IN COMPACT AND COST-SENSITIVE VEHICLE PLATFORMS
- 10.3 6 TO 8
- 10.3.1 HIGHER GEAR SPREAD AND HYBRID INTEGRATION DRIVE TRANSMISSION DEVELOPMENT
- 10.4 9 TO 10
- 10.4.1 DEMAND FOR HIGH-PERFORMANCE, EFFICIENCY, AND DRIVING EXPERIENCE TO DRIVE MARKET
- 10.5 ABOVE 10
- 10.5.1 MULTI-RATIO TRANSMISSIONS SUPPORT HEAVY-DUTY TORQUE AND OPERATING EFFICIENCY
- 10.6 CVT
- 10.6.1 SMOOTH GEAR SHIFTING AND HIGH FUEL EFFICIENCY TO DRIVE MARKET
- 10.7 KEY PRIMARY INSIGHTS
- 10.7.1 KEY PRIMARY INSIGHTS
11 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE
- 11.1 INTRODUCTION
- 11.1.1 US: PRODUCTION SHARE BY TRANSMISSION TECHNOLOGIES
- 11.1.2 OVERVIEW OF TRANSMISSION TYPES, WORKING PRINCIPLES, TECHNICAL FEATURES, AND APPLICATIONS
- 11.2 MANUAL TRANSMISSION
- 11.2.1 CONSUMER DEMAND FOR MORE ENGAGING DRIVING EXPERIENCE AND COST-EFFECTIVENESS TO DRIVE MARKET
- 11.3 AUTOMATIC TRANSMISSION
- 11.3.1 HYBRID INTEGRATION AND GEAR RATIO OPTIMIZATION DRIVE MARKET DEVELOPMENT
- 11.4 AUTOMATED MANUAL TRANSMISSION
- 11.4.1 AUTOMATED GEAR SHIFTING AND HYBRID INTEGRATION IMPROVE COMMERCIAL VEHICLE EFFICIENCY
- 11.5 DUAL CLUTCH TRANSMISSION
- 11.5.1 PRESELECTED GEAR SHIFTS AND HYBRID INTEGRATION DRIVE TRANSMISSION DEVELOPMENT
- 11.6 CONTINUOUSLY VARIABLE TRANSMISSION
- 11.6.1 SMOOTHER OPERATION AND HIGHER FUEL ECONOMY TO DRIVE MARKET
- 11.7 KEY PRIMARY INSIGHTS
- 11.7.1 KEY PRIMARY INSIGHTS
12 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE
- 12.1 INTRODUCTION
- 12.2 PASSENGER CARS
- 12.2.1 GROWING DEMAND FOR FUEL-EFFICIENT VEHICLES TO DRIVE MARKET
- 12.3 LIGHT COMMERCIAL VEHICLES
- 12.3.1 AUTOMATIC TRANSMISSIONS AND ELECTRIFICATION DRIVE MARKET GROWTH
- 12.4 TRUCKS
- 12.4.1 HYBRID TRANSMISSIONS AND EFFICIENCY OPTIMIZATION DRIVE MARKET
- 12.5 BUSES
- 12.5.1 HYBRIDIZATION AND URBAN FLEET MODERNIZATION DRIVE TRANSMISSION DEMAND
- 12.6 KEY PRIMARY INSIGHTS
- 12.6.1 KEY PRIMARY INSIGHTS
13 EV TRANSMISSION MARKET, BY INTEGRATION LEVEL
- 13.1 INTRODUCTION
- 13.2 REDUCER
- 13.2.1 EFFICIENCY OPTIMIZATION AND E-DRIVE INTEGRATION DRIVE REDUCER DEVELOPMENT
- 13.3 E-TRANSMISSION
- 13.3.1 MULTI-SPEED ARCHITECTURES AND INTEGRATED E-DRIVES DRIVE E-TRANSMISSION DEVELOPMENT
- 13.4 INTEGRATED E-DRIVE
- 13.4.1 POWERTRAIN COMPACTNESS AND COMPONENT INTEGRATION DRIVE E-DRIVE ADOPTION
- 13.5 E-AXLE
- 13.5.1 DRIVETRAIN INTEGRATION AND HIGHER POWER DENSITY DRIVE E-AXLE ADOPTION
- 13.6 INTEGRATED E-POWERTRAIN SYSTEM
- 13.6.1 4-IN-1
- 13.6.2 5-IN-1
- 13.6.3 6-IN-1
- 13.6.4 8-IN-1
- 13.7 KEY PRIMARY INSIGHTS
- 13.7.1 KEY PRIMARY INSIGHTS
14 EV TRANSMISSION MARKET, BY TRANSMISSION ARCHITECTURE
- 14.1 INTRODUCTION
- 14.2 SINGLE-SPEED TRANSMISSION
- 14.2.1 COST AND MECHANICAL SIMPLICITY DRIVE SINGLE-SPEED EV ADOPTION
- 14.3 MULTI-SPEED TRANSMISSION
- 14.3.1 HIGHER TORQUE DEMAND AND HIGHWAY EFFICIENCY DRIVE MULTI-SPEED ADOPTION
- 14.4 KEY PRIMARY INSIGHTS
- 14.4.1 KEY PRIMARY INSIGHTS
15 HYBRID TRANSMISSION MARKET, BY MOTOR CONFIGURATION
- 15.1 INTRODUCTION
- 15.2 1 MOTOR HYBRID
- 15.2.1 ONE MOTOR CONFIGURATION SUPPORTING COMPACT HYBRID INTEGRATION
- 15.3 2 MOTOR HYBRID
- 15.3.1 HYBRID-SPECIFIC GEARING AND MULTI-MOTOR TORQUE COORDINATION DRIVE TWO-MOTOR DHT ADOPTION
- 15.4 3 MOTOR HYBRID
- 15.4.1 INDEPENDENT MOTOR CONTROL AND TORQUE VECTORING DRIVE THREE-MOTOR HYBRID ADOPTION
- 15.5 KEY PRIMARY INSIGHTS
- 15.5.1 KEY PRIMARY INSIGHTS
16 AUTOMOTIVE TRANSMISSION MARKET, BY REGION
- 16.1 INTRODUCTION
- 16.2 ASIA PACIFIC
- 16.2.1 CHINA
- 16.2.1.1 Increasing Traffic Congestion and Growing Demand for Electric Vehicles Driving Market
- 16.2.2 INDIA
- 16.2.2.1 Local Transmission Manufacturing and Automatic Gearbox Adoption Drive Market Growth
- 16.2.3 JAPAN
- 16.2.3.1 Hybrid Powertrain Engineering and Advanced CVT Development Drive Transmission Innovation
- 16.2.4 SOUTH KOREA
- 16.2.4.1 Hybrid Transmission Integration and Powertrain Localization Drive Market Development
- 16.2.5 THAILAND
- 16.2.5.1 Pickup Truck Production and Hybrid Transmission Localization Drive Market Development
- 16.2.6 REST OF ASIA PACIFIC
- 16.2.1 CHINA
- 16.3 EUROPE
- 16.3.1 GERMANY
- 16.3.1.1 Hybrid Powertrain Integration and Transmission Engineering Drive Market Development
- 16.3.2 FRANCE
- 16.3.2.1 Hybrid Transmission Localization and Electrified Gearbox Drive Market Development
- 16.3.3 ITALY
- 16.3.3.1 Presence of Major Automotive Companies to Drive Market
- 16.3.4 RUSSIA
- 16.3.4.1 Domestic Transmission Development and Component Localization Drive Market Growth
- 16.3.5 UK
- 16.3.5.1 Electric Powertrain Localization and Hybrid Transmission Adoption Drive Market Development
- 16.3.6 SPAIN
- 16.3.6.1 Rising Production and Exports of Vehicles to Drive Market
- 16.3.7 TURKEY
- 16.3.7.1 Rising Vehicle Production and Powertrain Diversification to Drive Transmission Demand
- 16.3.8 REST OF EUROPE
- 16.3.1 GERMANY
- 16.4 NORTH AMERICA
- 16.4.1 CANADA
- 16.4.1.1 Increasing Launch of Electric Vehicles to Drive Market
- 16.4.2 MEXICO
- 16.4.2.1 Growing Demand for HCVs to Drive Market
- 16.4.3 US
- 16.4.3.1 Heavy-duty Automatic Transmissions Drive Market Development
- 16.4.1 CANADA
- 16.5 LATIN AMERICA
- 16.5.1 BRAZIL
- 16.5.1.1 Growing Adoption of DCTs and CVTs to Impact Market
- 16.5.2 ARGENTINA
- 16.5.2.1 Increasing Demand and Supply of Premium Vehicles to Drive Market
- 16.5.3 REST OF LATIN AMERICA
- 16.5.1 BRAZIL
- 16.6 MIDDLE EAST & AFRICA
- 16.6.1 SAUDI ARABIA
- 16.6.1.1 Electric Vehicle Adoption and Local Assembly Expand Electric Drivetrain Opportunities
- 16.6.2 SOUTH AFRICA
- 16.6.2.1 Pickup Truck Production and Export-Oriented Manufacturing Drive Transmission Demand
- 16.6.3 REST OF MIDDLE EAST & AFRICA
- 16.6.1 SAUDI ARABIA
- 16.7 KEY PRIMARY INSIGHTS
- 16.7.1 KEY PRIMARY INSIGHTS
17 COMPETITIVE LANDSCAPE
- 17.1 INTRODUCTION
- 17.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2022-2026
- 17.3 MARKET SHARE ANALYSIS, 2025
- 17.4 REVENUE ANALYSIS, 2023-2025
- 17.5 COMPANY VALUATION AND FINANCIAL METRICS
- 17.6 PRODUCT/BRAND COMPARISON
- 17.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 17.7.1 STARS
- 17.7.2 EMERGING LEADERS
- 17.7.3 PERVASIVE PLAYERS
- 17.7.4 PARTICIPANT
- 17.7.5 COMPANY FOOTPRINT
- 17.7.5.1 Company footprint
- 17.8 COMPANY EVALUATION MATRIX: START-UPS/SMES, 2025
- 17.8.1 PROGRESSIVE COMPANIES
- 17.8.2 RESPONSIVE COMPANIES
- 17.8.3 DYNAMIC COMPANIES
- 17.8.4 STARTING BLOCKS
- 17.8.5 COMPETITIVE BENCHMARKING
- 17.8.5.1 Competitive benchmarking of start-ups/SMEs
- 17.9 COMPETITIVE SCENARIO
- 17.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 17.9.2 DEALS
- 17.9.3 EXPANSIONS
- 17.10 SUPPLIER ANALYSIS
- 17.10.1 MANUAL TRANSMISSION SUPPLIERS LIST, 2021-2025
- 17.10.2 AUTOMATIC TRANSMISSION SUPPLIERS LIST, 2021-2025
- 17.10.3 DUAL-CLUTCH TRANSMISSION SUPPLIERS LIST, 2021-2025
- 17.10.4 CONTINUOUSLY VARIABLE TRANSMISSION SUPPLIERS LIST, 2021-2025
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 ZF FRIEDRICHSHAFEN AG
- 18.1.1.1 Business overview
- 18.1.1.2 Products/Solutions/Services offered
- 18.1.1.3 Recent developments
- 18.1.1.4 MnM view
- 18.1.1.4.1 Key strengths
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses and competitive threats
- 18.1.2 MAGNA INTERNATIONAL INC.
- 18.1.2.1 Business overview
- 18.1.2.2 Products/Solutions/Services offered
- 18.1.2.3 Recent developments
- 18.1.2.4 MnM view
- 18.1.2.4.1 Key strengths
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses and competitive threats
- 18.1.3 AISIN CORPORATION
- 18.1.3.1 Business overview
- 18.1.3.2 Products/Solutions/Services offered
- 18.1.3.3 Recent developments
- 18.1.3.4 MnM view
- 18.1.3.4.1 Key strengths
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses and competitive threats
- 18.1.4 HYUNDAI TRANSYS
- 18.1.4.1 Business overview
- 18.1.4.2 Products/Solutions/Services offered
- 18.1.4.3 Recent developments
- 18.1.4.4 MnM view
- 18.1.4.4.1 Key strengths
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses and competitive threats
- 18.1.5 BORGWARNER INC.
- 18.1.5.1 Business overview
- 18.1.5.2 Products/Solutions/Services
- 18.1.5.3 Recent development
- 18.1.5.4 MnM view
- 18.1.5.4.1 Key strengths
- 18.1.5.4.2 Strategic choices
- 18.1.5.4.3 Weaknesses and competitive threats
- 18.1.6 EATON CORPORATION
- 18.1.6.1 Business overview
- 18.1.6.2 PRODUCTS AND SERVICES
- 18.1.6.3 Recent developments
- 18.1.6.4 MnM view
- 18.1.6.4.1 Key strengths
- 18.1.6.4.2 Strategic choices
- 18.1.6.4.3 Weaknesses and competitive threats
- 18.1.7 SCHAEFFLER AG
- 18.1.7.1 Business overview
- 18.1.7.2 Products/Solutions/Services offered
- 18.1.7.3 Recent developments
- 18.1.7.4 MnM view
- 18.1.7.4.1 Key strengths
- 18.1.7.4.2 Strategic choices
- 18.1.7.4.3 Weaknesses and competitive threats
- 18.1.8 JATCO LTD.
- 18.1.8.1 Business overview
- 18.1.8.2 Products/Solutions/Services offered
- 18.1.8.3 Recent developments
- 18.1.9 ALLISON TRANSMISSION INC.
- 18.1.9.1 Business overview
- 18.1.9.2 Products/Solutions/Services offered
- 18.1.9.3 Recent developments
- 18.1.10 PUNCH POWERTRAIN
- 18.1.10.1 Business overview
- 18.1.10.2 Products/Solutions/Services offered
- 18.1.10.3 Recent developments
- 18.1.1 ZF FRIEDRICHSHAFEN AG
- 18.2 OTHER KEY PLAYERS
- 18.2.1 GENERAL MOTORS
- 18.2.2 KATE LLC
- 18.2.3 MUHR UND BENDER KG
- 18.2.4 STARTRANSMISSION & STARASSEMBLY
- 18.2.5 MACLEAN-FOGG COMPONENT SOLUTIONS, LLC
- 18.2.6 MAZDA
- 18.2.7 FORD
- 18.2.8 DAIHATSU
- 18.2.9 SUBARU
- 18.2.10 TREMEC
- 18.2.11 ZEROSHIFT
- 18.2.12 XTRAC LTD.
- 18.2.13 EXEDY CORPORATION.
- 18.2.14 DIVGI TORQTRANSFER SYSTEMS LIMITED.
- 18.2.15 JTEKT CORPORATION.
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH DATA
- 19.1.1 SECONDARY DATA
- 19.1.1.1 List of key secondary sources to estimate vehicle production
- 19.1.1.2 List of key secondary sources to estimate market size
- 19.1.1.3 Key data from secondary sources
- 19.1.2 PRIMARY DATA
- 19.1.2.1 List of primary participants
- 19.1.3 SAMPLING TECHNIQUES AND DATA COLLECTION METHODS
- 19.1.1 SECONDARY DATA
- 19.2 MARKET SIZE ESTIMATION
- 19.2.1 BOTTOM-UP APPROACH
- 19.2.2 TOP-DOWN APPROACH
- 19.3 DATA TRIANGULATION
- 19.4 RESEARCH LIMITATIONS
- 19.5 RESEARCH ASSUMPTIONS AND RISK ASSESSMENT
20 APPENDIX
- 20.1 INSIGHTS FROM INDUSTRY EXPERTS
- 20.2 DISCUSSION GUIDE
- 20.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.4 CUSTOMIZATION OPTIONS
- 20.4.1 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE & COUNTRY
- 20.4.1.1 Asia Pacific
- 20.4.1.1.1 China
- 20.4.1.1.2 India
- 20.4.1.1.3 Japan
- 20.4.1.1.4 South Korea
- 20.4.1.1.5 Rest of Asia Pacific
- 20.4.1.2 Europe
- 20.4.1.2.1 Germany
- 20.4.1.2.2 France
- 20.4.1.2.3 UK
- 20.4.1.2.4 Spain
- 20.4.1.2.5 Italy
- 20.4.1.2.6 Rest of Europe
- 20.4.1.3 North America
- 20.4.1.3.1 US
- 20.4.1.3.2 Canada
- 20.4.1.3.3 Mexico
- 20.4.1.4 Latin America
- 20.4.1.4.1 Brazil
- 20.4.1.4.2 Argentina
- 20.4.1.4.3 Rest of Latin America
- 20.4.1.5 Middle East & Africa
- 20.4.1.5.1 South Africa
- 20.4.1.5.2 Iran
- 20.4.1.5.3 Rest of Middle East & Africa
- 20.4.1.1 Asia Pacific
- 20.4.2 DETAILED ANALYSIS AND PROFILING OF ADDITIONAL MARKET PLAYERS (UP TO 3)
- 20.4.1 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE & COUNTRY
- 20.5 RELATED REPORTS
- 20.6 AUTHOR DETAILS
List of Tables
- TABLE 1 AUTOMOTIVE TRANSMISSION MARKET DEFINITION AND INCLUSIONS, BY TRANSMISSION TYPE
- TABLE 2 AUTOMOTIVE TRANSMISSION MARKET DEFINITION AND INCLUSIONS, BY VEHICLE TYPE
- TABLE 3 AUTOMOTIVE TRANSMISSION MARKET DEFINITION AND INCLUSIONS, BY FUEL TYPE
- TABLE 4 INCLUSIONS AND EXCLUSIONS FOR AUTOMOTIVE TRANSMISSION MARKET
- TABLE 5 CURRENCY EXCHANGE RATES
- TABLE 6 HYBRID TRANSMISSION TECHNOLOGY INTEGRATION
- TABLE 7 TRANSMISSION ARCHITECTURE EVOLUTION AND SCALABILITY
- TABLE 8 DEVELOPMENT COST AND COMPLEXITY BY HYBRID TRANSMISSION ARCHITECTURE
- TABLE 9 COST DRIVERS BY COMPONENT ACROSS TRANSMISSION TYPES
- TABLE 10 MODULAR TRANSMISSION PLATFORMS: LEADING SUPPLIER EXAMPLES
- TABLE 11 MODULAR TRANSMISSION PLATFORM OPPORTUNITIES BY MARKET TREND
- TABLE 12 INTEGRATED E-DRIVE PLATFORM COMPARISON
- TABLE 13 ELECTRIFICATION OF MECHANICAL AUXILIARIES ACROSS POWERTRAIN PLATFORMS
- TABLE 14 MARKET TREND BEHIND INCREASING ELECTRIFIED CONTENT
- TABLE 15 STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS
- TABLE 16 STRATEGIC MOVES BY TRANSMISSION MANUFACTURERS
- TABLE 17 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2031
- TABLE 18 ASP OF AUTOMOTIVE TRANSMISSION, BY REGION, 2025 (USD)
- TABLE 19 PASSENER CAR: ASP OF AUTOMOTIVE TRANSMISSION, 2025 (USD)
- TABLE 20 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 21 IMPORT SCENARIO FOR HS CODE 870840-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 22 EXPORT SCENARIO FOR HS CODE 870840-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 23 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 24 TOTAL COST OF OWNERSHIP OF AUTOMATIC AND MANUAL TRANSMISSIONS
- TABLE 25 PATENT ANALYSIS
- TABLE 26 FUTURE IMPACT BY TRANSMISSION TYPE
- TABLE 27 TOP USE CASES
- TABLE 28 LIST OF FUNDING
- TABLE 29 KEY OEM STRATEGIES
- TABLE 30 COMPANY LEVEL STRATEGY
- TABLE 31 OEM TRANSMISSION SOURCING STRATEGY
- TABLE 32 KEY OEM TRANSMISSION ARCHITECTURE BY VEHICLE PLATFORM
- TABLE 33 KEY OEM TRANSMISSION MANUFACTURING FOOTPRINT
- TABLE 34 800 V AND SIC TECHNOLOGY IMPACT
- TABLE 35 FUTURE AUTOMOTIVE TRANSMISSION ARCHITECTURE
- TABLE 36 EV IMPACT ON TRANSMISSION ECONOMICS
- TABLE 37 INTEGRATED E-DRIVE AND E-AXLE OPPORTUNITY
- TABLE 38 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 39 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 40 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 41 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 42 KEY REGULATIONS AND LICENSING REQUIREMENTS
- TABLE 43 KEY STANDARDS
- TABLE 44 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR AUTOMOTIVE TRANSMISSIONS (%)
- TABLE 45 KEY BUYING CRITERIA FOR AUTOMOTIVE TRANSMISSIONS
- TABLE 46 UNMET NEEDS IN AUTOMOTIVE TRANSMISSION MARKET, BY END-USE INDUSTRY
- TABLE 47 AUTOMOTIVE TRANSMISSION MARKET: PROFITABILITY BY TRANSMISSION TECHNOLOGY
- TABLE 48 AUTOMOTIVE TRANSMISSION MARKET: PROFITABILITY BY VALUE CHAIN
- TABLE 49 AUTOMOTIVE TRANSMISSION MARKET: PROFITABILITY BY PRODUCT SEGMENT
- TABLE 50 AUTOMOTIVE TRANSMISSION MARKET: REVENUE POTENTIAL BY STREAM
- TABLE 51 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 52 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 53 DIESEL: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 54 DIESEL: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 55 GASOLINE: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 56 GASOLINE: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 57 ALTERNATE FUEL: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 58 ALTERNATE FUEL: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 59 AUTOMOTIVE TRANSMISSION MARKET, BY NUMBER OF FORWARD GEARS, 2022-2025 (THOUSAND UNITS)
- TABLE 60 AUTOMOTIVE TRANSMISSION MARKET, BY NUMBER OF FORWARD GEARS, 2026-2033 (THOUSAND UNITS)
- TABLE 61 UP TO 5: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 62 UP TO 5: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 63 6 TO 8: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 64 6 TO 8: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 65 9 TO 10: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 66 9 TO 10: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 67 ABOVE 10: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 68 ABOVE 10: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 69 CVT: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 70 CVT: AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 71 OVERVIEW OF TRANSMISSION TYPES, WORKING PRINCIPLES, TECHNICAL FEATURES, AND APPLICATIONS
- TABLE 72 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 73 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 74 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 75 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 76 MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 77 MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 78 MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 79 MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 80 AUTOMATIC TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 81 AUTOMATIC TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 82 AUTOMATIC TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 83 AUTOMATIC TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 84 AUTOMATED MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 85 AUTOMATED MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 86 AUTOMATED MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 87 AUTOMATED MANUAL TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 88 DUAL CLUTCH TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 89 DUAL CLUTCH TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 90 DUAL CLUTCH TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 91 DUAL CLUTCH TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 92 CONTINUOUSLY VARIABLE TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 93 CONTINUOUSLY VARIABLE TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 94 CONTINUOUSLY VARIABLE TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 95 CONTINUOUSLY VARIABLE TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 96 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 97 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 98 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 99 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 100 AUTOMOTIVE TRANSMISSION MARKET IN PASSENGER CARS, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 101 PASSENGER CAR TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 102 PASSENGER CAR TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 103 PASSENGER CAR TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 104 LIGHT COMMERCIAL VEHICLE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 105 LIGHT COMMERCIAL VEHICLE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 106 LIGHT COMMERCIAL VEHICLE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 107 LIGHT COMMERCIAL VEHICLE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 108 TRUCK TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 109 TRUCK TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 110 TRUCK TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 111 TRUCK TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 112 BUSES TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 113 BUSES TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 114 BUSES TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 115 BUSES TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 116 EV TRANSMISSION MARKET, BY INTEGRATION LEVEL, 2022-2025 (THOUSAND UNITS)
- TABLE 117 EV TRANSMISSION MARKET, BY INTEGRATION LEVEL, 2026-2033 (THOUSAND UNITS)
- TABLE 118 EV TRANSMISSION MARKET IN REDUCER, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 119 EV TRANSMISSION MARKET IN REDUCER, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 120 EV TRANSMISSION MARKET IN E-TRANSMISSION, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 121 EV TRANSMISSION MARKET IN E-TRANSMISSION, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 122 EV TRANSMISSION MARKET IN INTEGRATED E-DRIVE, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 123 EV TRANSMISSION MARKET IN INTEGRATED E-DRIVE, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 124 EV TRANSMISSION MARKET IN E-AXLE, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 125 EV TRANSMISSION MARKET IN E-AXLE, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 126 EV TRANSMISSION MARKET, BY TRANSMISSION ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 127 EV TRANSMISSION MARKET, BY TRANSMISSION ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 128 SINGLE SPEED EV TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 129 SINGLE SPEED EV TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 130 MULTI-SPEED EV TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 131 MULTI-SPEED EV TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 132 HYBRID TRANSMISSION MARKET, BY MOTOR CONFIGURATION, 2022-2025 (THOUSAND UNITS)
- TABLE 133 HYBRID TRANSMISSION MARKET, BY MOTOR CONFIGURATION, 2026-2033 (THOUSAND UNITS)
- TABLE 134 ONE MOTOR HYBRID TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 135 ONE MOTOR HYBRID TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 136 TWO MOTOR HYBRID TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 137 TWO MOTOR HYBRID TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 138 THREE MOTOR HYBRID TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 139 THREE MOTOR HYBRID TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 140 AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 141 AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 142 AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 143 AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 144 ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 145 ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 146 ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 147 ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 148 CHINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 149 CHINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 150 CHINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 151 CHINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 152 INDIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 153 INDIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 154 INDIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 155 INDIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 156 JAPAN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 157 JAPAN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 158 JAPAN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 159 JAPAN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 160 SOUTH KOREA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 161 SOUTH KOREA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 162 SOUTH KOREA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 163 SOUTH KOREA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 164 THAILAND: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 165 THAILAND: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 166 THAILAND: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 167 THAILAND: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 168 REST OF ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 169 REST OF ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 170 REST OF ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 171 REST OF ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 172 EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 173 EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 174 EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 175 EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 176 GERMANY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 177 GERMANY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 178 GERMANY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 179 GERMANY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 180 FRANCE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 181 FRANCE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 182 FRANCE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 183 FRANCE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 184 ITALY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 185 ITALY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 186 ITALY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 187 ITALY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 188 RUSSIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 189 RUSSIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 190 RUSSIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 191 RUSSIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 192 UK: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 193 UK: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 194 UK: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 195 UK: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 196 SPAIN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 197 SPAIN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 198 SPAIN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 199 SPAIN: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 200 TURKEY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 201 TURKEY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 202 TURKEY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 203 TURKEY: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 204 REST OF EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 205 REST OF EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 206 REST OF EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 207 REST OF EUROPE: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 208 NORTH AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 209 NORTH AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 210 NORTH AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 211 NORTH AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 212 CANADA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 213 CANADA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 214 CANADA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 215 CANADA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 216 MEXICO: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 217 MEXICO: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 218 MEXICO: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 219 MEXICO: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 220 US: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 221 US: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 222 US: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 223 US: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 224 LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 225 LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 226 LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 227 LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 228 BRAZIL: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 229 BRAZIL: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 230 BRAZIL: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 231 BRAZIL: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 232 ARGENTINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 233 ARGENTINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 234 ARGENTINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 235 ARGENTINA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 236 REST OF LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 237 REST OF LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 238 REST OF LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 239 REST OF LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 240 MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 241 MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 242 MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 243 MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 244 SAUDI ARABIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 245 SAUDI ARABIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 246 SAUDI ARABIA: AUTOMOTIVE TRANSMISSION MARKET, TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 247 SAUDI ARABIA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 248 SOUTH AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 249 SOUTH AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 250 SOUTH AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 251 SOUTH AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 252 REST OF MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 253 REST OF MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 254 REST OF MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2022-2025 (USD MILLION)
- TABLE 255 REST OF MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026-2033 (USD MILLION)
- TABLE 256 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2022-2026
- TABLE 257 AUTOMOTIVE TRANSMISSION MARKET: DEGREE OF COMPETITION, 2025
- TABLE 258 AUTOMOTIVE TRANSMISSION MARKET: OVERALL FOOTPRINT
- TABLE 259 AUTOMOTIVE TRANSMISSION MARKET: APPLICATION FOOTPRINT
- TABLE 260 AUTOMOTIVE TRANSMISSION MARKET: REGION FOOTPRINT
- TABLE 261 AUTOMOTIVE TRANSMISSION MARKET: STARTUPS/SMES
- TABLE 262 AUTOMOTIVE TRANSMISSION MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, 2022-2026
- TABLE 263 AUTOMOTIVE TRANSMISSION MARKET: DEALS, 2022-2026
- TABLE 264 AUTOMOTIVE TRANSMISSION MARKET: EXPANSIONS, 2022-2026
- TABLE 265 MANUAL TRANSMISSION SUPPLIERS LIST, 2021-2025
- TABLE 266 AUTOMATIC TRANSMISSION SUPPLIERS LIST, 2021-2025
- TABLE 267 DUAL-CLUTCH TRANSMISSION SUPPLIERS LIST, 2021-2025
- TABLE 268 CONTINUOUSLY VARIABLE TRANSMISSION SUPPLIERS LIST, 2021-2025
- TABLE 269 ZF FRIEDRICHSHAFEN AG: COMPANY OVERVIEW
- TABLE 270 ZF FRIEDRICHSHAFEN AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 271 ZF FRIEDRICHSHAFEN AG: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 272 ZF FRIEDRICHSHAFEN AG: DEALS
- TABLE 273 ZF FRIEDRICHSHAFEN AG: EXPANSIONS
- TABLE 274 ZF FRIEDRICHSHAFEN AG: OTHER DEVELOPMENTS
- TABLE 275 MAGNA INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 276 MAGNA INTERNATIONAL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 277 MAGNA INTERNATIONAL INC.: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 278 MAGNA INTERNATIONAL INC.: DEALS
- TABLE 279 MAGNA INTERNATIONAL INC.: EXPANSIONS
- TABLE 280 MAGNA INTERNATIONAL INC.: OTHER DEVELOPMENTS
- TABLE 281 AISIN CORPORATION: COMPANY OVERVIEW
- TABLE 282 AISIN CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 283 AISIN CORPORATION: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 284 AISIN CORPORATION: DEALS
- TABLE 285 AISIN CORPORATION: EXPANSIONS
- TABLE 286 AISIN CORPORATION: OTHER DEVELOPMENTS
- TABLE 287 HYUNDAI TRANSYS: COMPANY OVERVIEW
- TABLE 288 HYUNDAI TRANSYS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 289 HYUNDAI TRANSYS: PRODUCT LAUNCHES
- TABLE 290 HYUNDAI TRANSYS: DEALS
- TABLE 291 HYUNDAI TRANSYS: EXPANSIONS
- TABLE 292 HYUNDAI TRANSYS: OTHER DEVELOPMENTS
- TABLE 293 BORGWARNER INC.: COMPANY OVERVIEW
- TABLE 294 BORGWARNER INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 295 BORGWARNER INC.: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 296 BORGWARNER INC.: DEALS
- TABLE 297 BORGWARNER INC.: OTHER DEVELOPMENTS
- TABLE 298 BORGWARNER INC.: EXPANSIONS
- TABLE 299 EATON CORPORATION: COMPANY OVERVIEW
- TABLE 300 EATON CORPORATION: PRODUCTS OFFERED
- TABLE 301 EATON CORPORATION: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 302 EATON CORPORATION: OTHER DEVELOPMENTS
- TABLE 303 EATON CORPORATION: DEALS
- TABLE 304 EATON CORPORATION: EXPANSIONS
- TABLE 305 SCHAEFFLER AG: COMPANY OVERVIEW
- TABLE 306 SCHAEFFLER AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 307 SCHAEFFLER AG: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 308 SCHAEFFLER AG: DEALS
- TABLE 309 SCHAEFFLER AG: OTHER DEVELOPMENTS
- TABLE 310 SCHAEFFLER AG: EXPANSIONS
- TABLE 311 JATCO LTD.: COMPANY OVERVIEW
- TABLE 312 JATCO LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 313 JATCO LTD.: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 314 JATCO LTD.: DEALS
- TABLE 315 JATCO LTD.: EXPANSIONS
- TABLE 316 ALLISON TRANSMISSION INC.: COMPANY OVERVIEW
- TABLE 317 ALLISON TRANSMISSION INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 318 ALLISON TRANSMISSION INC.: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 319 ALLISON TRANSMISSION INC.: DEALS
- TABLE 320 ALLISON TRANSMISSION INC.: EXPANSIONS
- TABLE 321 PUNCH POWERTRAIN: COMPANY OVERVIEW
- TABLE 322 PUNCH POWERTRAIN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 323 PUNCH POWERTRAIN: PRODUCT LAUNCHES
- TABLE 324 PUNCH POWERTRAIN: DEALS
- TABLE 325 PUNCH POWERTRAIN: EXPANSIONS
- TABLE 326 GENERAL MOTORS: COMPANY OVERVIEW
- TABLE 327 KATE LLC: COMPANY OVERVIEW
- TABLE 328 MUHR UND BENDER KG: COMPANY OVERVIEW
- TABLE 329 STARTRANSMISSION & STARASSEMBLY: COMPANY OVERVIEW
- TABLE 330 MACLEAN-FOGG COMPONENT SOLUTIONS, LLC: COMPANY OVERVIEW
- TABLE 331 MAZDA: COMPANY OVERVIEW
- TABLE 332 FORD: COMPANY OVERVIEW
- TABLE 333 DAIHATSU: COMPANY OVERVIEW
- TABLE 334 SUBARU: COMPANY OVERVIEW
- TABLE 335 TREMEC: COMPANY OVERVIEW
- TABLE 336 ZEROSHIFT TRANSMISSIONS LTD.: COMPANY OVERVIEW
- TABLE 337 XTRAC LTD.: COMPANY OVERVIEW
- TABLE 338 EXEDY CORPORATION.: COMPANY OVERVIEW
- TABLE 339 DIVGI TORQTRANSFER SYSTEMS LIMITED.: COMPANY OVERVIEW
- TABLE 340 JTEKT CORPORATION.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL AUTOMOTIVE TRANSMISSION MARKET, 2022-2033
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN THE AUTOMOTIVE TRANSMISSION MARKET
- FIGURE 5 DISRUPTIONS INFLUENCING THE GROWTH OF THE AUTOMOTIVE TRANSMISSION MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN AUTOMOTIVE TRANSMISSION MARKET
- FIGURE 7 ASIA PACIFIC TO EXPERIENCE RAPID GROWTH DURING THE FORECAST PERIOD
- FIGURE 8 RISING VEHICLE ELECTRIFICATION AND FUEL EFFICIENCY DEMAND TO ACCELERATE GLOBAL AUTOMOTIVE TRANSMISSION MARKET GROWTH
- FIGURE 9 DUAL CLUTCH TRANSMISSIONS TO RECORD THE FASTEST GROWTH, DRIVEN BY FASTER GEAR SHIFTS AND IMPROVED POWERTRAIN EFFICIENCY (USD MILLION)
- FIGURE 10 ALTERNATE FUEL TO RECORD THE FASTEST GROWTH, DRIVEN BY RISING ADOPTION OF HYBRID AND ELECTRIFIED POWERTRAINS (THOUSAND UNITS)
- FIGURE 11 2 MOTOR HYBRID TRANSMISSIONS TO HOLD THE LARGEST MARKET SHARE, DRIVEN BY HIGHER POWERTRAIN EFFICIENCY AND FLEXIBLE POWER DELIVERY (THOUSAND UNITS)
- FIGURE 12 SINGLE SPEED TRANSMISSIONS TO DOMINATE THE MARKET, DRIVEN BY THEIR SIMPLER DESIGN AND HIGH EFFICIENCY IN ELECTRIC VEHICLES (THOUSAND UNITS)
- FIGURE 13 9 TO 10 SPEED TRANSMISSIONS TO RECORD THE FASTEST GROWTH, DRIVEN BY DEMAND FOR IMPROVED GEAR RATIO OPTIMIZATION AND POWERTRAIN EFFICIENCY (THOUSAND UNITS)
- FIGURE 14 PASSENGER CARS TO DOMINATE THE MARKET, DRIVEN BY HIGHER PRODUCTION VOLUMES AND GROWING ADOPTION OF ELECTRIFIED POWERTRAINS (USD MILLION)
- FIGURE 15 INTEGRATED E DRIVE TO HOLD THE LARGEST MARKET SHARE, DRIVEN BY COMPACT POWERTRAIN INTEGRATION AND REDUCED SYSTEM COMPLEXITY (THOUSAND UNITS)
- FIGURE 16 ASIA PACIFIC TO ACCOUNT FOR THE LARGEST SHARE OF THE AUTOMOTIVE TRANSMISSION MARKET IN 2026
- FIGURE 17 AUTOMOTIVE TRANSMISSION MARKET DYNAMICS
- FIGURE 18 GLOBAL ELECTRIC CAR SALES BY REGION, 2020-2025
- FIGURE 19 SUPPLY CHAIN ANALYSIS
- FIGURE 20 ECOSYSTEM ANALYSIS
- FIGURE 21 IMPORT SCENARIO FOR HS CODE 870840-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 22 EXPORT SCENARIO FOR HS CODE 870840-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 23 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 24 EVOLUTION OF TRANSMISSION TECHNOLOGY AND AUTOMATION
- FIGURE 25 INVESTMENT AND FUNDING SCENARIO, 2022-2026
- FIGURE 26 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY TRANSMISSION TYPE
- FIGURE 27 KEY BUYING CRITERIA, BY TRANSMISSION
- FIGURE 28 NEW EUROPE CAR SALES BY POWER SOURCE, 2021 TO 2024
- FIGURE 29 AUTOMOTIVE TRANSMISSION MARKET, BY FUEL TYPE, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 30 PRODUCTION SHARE BY NUMBER OF FORWARD GEARS, 2021 TO 2025
- FIGURE 31 AUTOMOTIVE TRANSMISSION MARKET, BY NUMBER OF FORWARD GEARS, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 32 PRODUCTION SHARE BY TRANSMISSION TECHNOLOGIES
- FIGURE 33 AUTOMOTIVE TRANSMISSION MARKET, BY TRANSMISSION TYPE, 2026 VS. 2033 (USD MILLION)
- FIGURE 34 AUTOMOTIVE TRANSMISSION MARKET, BY VEHICLE TYPE, 2026 VS. 2033 (USD MILLION)
- FIGURE 35 EV TRANSMISSION MARKET, BY INTEGRATION LEVEL, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 36 INTEGRATED E-POWERTRAIN SYSTEM
- FIGURE 37 EV TRANSMISSION MARKET, BY TRANSMISSION ARCHITECTURE, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 38 HYBRID TRANSMISSION MARKET, BY MOTOR CONFIGURATION, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 39 AUTOMOTIVE TRANSMISSION MARKET, BY REGION, 2026 VS. 2033 (USD MILLION)
- FIGURE 40 ASIA PACIFIC: AUTOMOTIVE TRANSMISSION MARKET SNAPSHOT
- FIGURE 41 EUROPE: AUTOMOTIVE TRANSMISSION MARKET SNAPSHOT
- FIGURE 42 NORTH AMERICA: AUTOMOTIVE TRANSMISSION MARKET SNAPSHOT, 2026 VS. 2033 (USD MILLION)
- FIGURE 43 LATIN AMERICA: AUTOMOTIVE TRANSMISSION MARKET SNAPSHOT, 2026 VS. 2033 (USD MILLION)
- FIGURE 44 MIDDLE EAST & AFRICA: AUTOMOTIVE TRANSMISSION MARKET SNAPSHOT, 2026 VS. 2033 (USD MILLION)
- FIGURE 45 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 46 REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2023-2025
- FIGURE 47 COMPANY VALUATION (USD BILLION)
- FIGURE 48 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 49 BRAND/PRODUCT COMPARISON
- FIGURE 50 COMPANY EVALUATION MATRIX, 2025
- FIGURE 51 COMPANY FOOTPRINT
- FIGURE 52 STARTUP/SME EVALUATION MATRIX, 2025
- FIGURE 53 ZF FRIEDRICHSHAFEN AG: COMPANY SNAPSHOT
- FIGURE 54 MAGNA INTERNATIONAL INC.: COMPANY SNAPSHOT
- FIGURE 55 AISIN CORPORATION: COMPANY SNAPSHOT
- FIGURE 56 HYUNDAI TRANSYS: COMPANY SNAPSHOT
- FIGURE 57 BORGWARNER INC.: COMPANY SNAPSHOT
- FIGURE 58 EATON CORPORATION: COMPANY SNAPSHOT
- FIGURE 59 SCHAEFFLER AG: COMPANY SNAPSHOT
- FIGURE 60 JATCO LTD.: COMPANY SNAPSHOT
- FIGURE 61 ALLISON TRANSMISSION INC.: COMPANY SNAPSHOT
- FIGURE 62 PUNCH POWERTRAIN: COMPANY SNAPSHOT
- FIGURE 63 RESEARCH DESIGN
- FIGURE 64 RESEARCH DESIGN MODEL
- FIGURE 65 BREAKDOWN OF PRIMARY INTERVIEWS
- FIGURE 66 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 67 BOTTOM-UP APPROACH
- FIGURE 68 TOP-DOWN APPROACH
- FIGURE 69 FACTOR ANALYSIS FOR MARKET SIZING: DEMAND AND SUPPLY SIDES
- FIGURE 70 DATA TRIANGULATION

