PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2172842

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2172842
Data Center Coolant Distribution Units Market by Type (In-Row, In-Rack, FDU), Cooling Type (Direct to Chip Cooling, Immersion Cooling), End User (Colocation Providers, Enterprises, Hyperscale), and Region Global Forecast to 2033
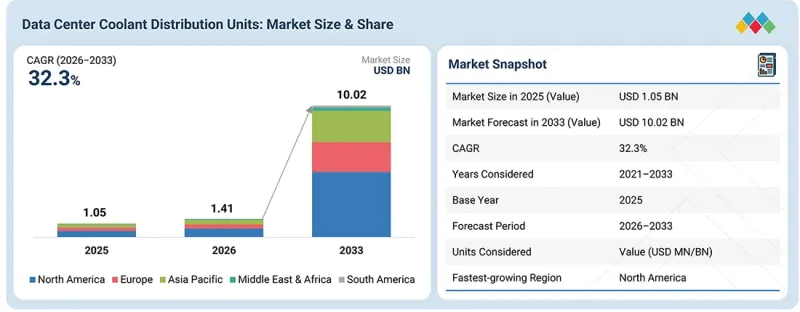
The global data center coolant distribution units market is projected to grow from USD 1.41 billion in 2026 to USD 10.02 billion by 2033, at a CAGR of 32.3% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | Value (USD Million/Billion) |
| Segments | Type, Cooling Type, Process, Capacity, Data Center Type, End User, and Region |
| Regions covered | Asia Pacific, Europe, North America, the Middle East & Africa, and South America |
Coolant distribution units act as an important component in liquid cooling systems, connecting the facility-level cooling infrastructure with the IT equipment to efficiently remove heat at the source. They support the delivery of precision cooling, higher rack densities, and optimized energy use. This makes them a preferred solution in next-generation data centers. Consequently, this fuels the rapid growth of the global coolant distribution units market in hyperscale, colocation, enterprise, and edge facilities.
"FDU segment to register highest CAGR during the forecast period"
The Floor-Mounted Distribution Unit (FDU) segment is expected to grow at the fastest CAGR during the forecast period due to increasing deployments of high-density racks in hyperscale and enterprise data centers. FDUs offer high cooling capacity, scalability, and the ability to support large IT loads, making them ideal for facilities that perform AI, HPC, and cloud-intensive workloads. They are designed to connect closely with facility-level chilled water systems, making them well-suited for precise, reliable heat removal. Large investments in data centers across North America, Europe, and Asia Pacific, combined with a shift toward energy-efficient and sustainable cooling solutions, have driven the adoption of FDUs.
"Direct-to-Chip Cooling segment to record highest CAGR during the forecast period"
The direct-to-chip cooling segment is projected to grow at the highest CAGR during the forecast period, driven by its ability to remove heat directly from high-performance processors and GPUs used in AI workloads, HPC, and advanced cloud computing setups. The efficiency of direct-to-chip cooling solutions surpasses traditional air cooling for thermal management at the source, supporting higher-density racks and overall system performance. The growth of this segment is largely due to the rise of AI-powered data centers, large-scale HPC deployments, and digital transformation initiatives by enterprises. Regions such as North America, Europe, and Asia-Pacific are further boosting adoption, with hyperscale and colocation providers investing heavily in liquid-cooling infrastructure. Direct-to-chip cooling technologies align with global sustainability and energy-efficiency goals. Besides reducing power consumption, DTC cooling improves operational reliability, making it one of the most in-demand cooling technologies in next-generation data centers.
"Hyperscale data centers to record highest CAGR during the forecast period"
The hyperscale data center segment is expected to grow at the highest CAGR during the forecast period, driven by rapid expansion in AI, HPC, big data applications, and significant investments from global cloud providers. Traditional air-cooling methods are proving inadequate as hyperscale data centers operate with high rack densities and power demands. As a result, hyperscale operators are adopting more coolant distribution units to enable efficient liquid cooling, optimize energy use, and ensure reliable heat management for thousands of servers. Regions such as North America, Europe, and Asia-Pacific are leading the way in adoption, as operators aim to scale up while meeting sustainability goals. Coolant distribution units are becoming a crucial technology for next-generation hyperscale data centers, improving thermal efficiency and lowering operating costs.
"North America to account for maximum market share during the forecast period"
North America is expected to hold the largest share of the data center coolant distribution units market during the forecast period, mainly because of its well-established ecosystem of hyperscale, colocation, and enterprise data centers. The US is a top market for cloud adoption and AI-driven infrastructure and hosts major liquid-cooling companies such as Google, Microsoft, Amazon, and Meta, which invest heavily in developing and adopting liquid-cooling technologies for applications requiring higher rack densities and energy efficiency. Additionally, the strong regulatory focus on sustainability and carbon reduction, along with the availability of advanced cooling technologies and robust infrastructure, further strengthens North America's position in this market. Favorable investment trends, rapid sector digitalization, and early adoption of next-generation liquid-cooling technology ensure North America will continue to dominate the data center coolant distribution units market throughout the forecast period.
Profile breakdown of primary participants for the report:
- By Company Type: Tier 1 - 45%, Tier 2 - 22%, and Tier 3 - 33%
- By Designation: C-level - 50%, Director Level - 10%, and Others - 40%
- By Region: North America - 17%, Europe - 33%, Asia Pacific - 17%, South America - 25%, and Middle East & Africa - 8%
Schneider Electric (France), Vertiv Group Corp. (US), Delta Electronics, Inc. (Taiwan), nVent (US), and DCX Liquid Cooling Systems (Poland) are major players in the data center coolant distribution units market. These companies have adopted strategies such as product launches, acquisitions, collaborations, and expansion to grow their market share and revenue.
Research Coverage
The report defines, segments, and estimates the size of the data center coolant distribution units market based on type, cooling type, end user, and region. It strategically profiles key players and thoroughly analyzes their market share and core competencies. It also monitors and examines competitive developments, such as new product development, collaborations, partnerships, acquisitions, and expansions undertaken in the market.
Reasons to Buy the Report
The report is intended to help both market leaders and new entrants by providing close estimates of revenue figures for the data center coolant distribution units and their segments. It aims to help stakeholders understand the market's competitive landscape, gain insights to strengthen their business positions, and develop effective go-to-market strategies. It also helps stakeholders understand market trends and provides information on key drivers, restraints, challenges, and opportunities.
The report provides insights into the following points:
- Analysis of critical drivers (Growth of high-density AI & HPC workloads), restraints (High capital investments), opportunities (AI-based cooling control and predictive optimization), and challenges (precision control and flow management complexity) influencing the growth of the data center coolant distribution units.
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities in the data center coolant distribution units.
- Market Development: Comprehensive information about lucrative markets - the report analyzes the data center coolant distribution units across varied regions.
- Market Diversification: Exhaustive information about new products, various types, untapped geographies, recent developments, and investments in the data center coolant distribution units.
- Competitive Assessment: Comprehensive analysis of market shares, growth strategies, and product offerings of leading companies such as Schneider Electric (France), Vertiv Group Corp. (US), Delta Electronics, Inc. (Taiwan), nVent (US), and DCX Liquid Cooling Systems (Poland) in the data center coolant distribution units.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 LIMITATIONS
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- 3.2 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE
- 3.3 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE
- 3.4 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE
- 3.5 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION
- 3.6 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 MARKET DYNAMICS
- 4.1.1 DRIVERS
- 4.1.1.1 Growth of high-density AI & HPC workloads
- 4.1.1.2 Demand for modular and edge data centers
- 4.1.1.3 Sustainability and energy efficiency mandates
- 4.1.2 RESTRAINTS
- 4.1.2.1 High capital investment
- 4.1.2.2 Incompatibility with legacy data center infrastructure
- 4.1.3 OPPORTUNITIES
- 4.1.3.1 Integration with waste heat recovery systems
- 4.1.3.2 Innovation in nanofluids and next-generation coolants
- 4.1.3.3 AI-based cooling control and predictive optimization
- 4.1.4 CHALLENGES
- 4.1.4.1 Precision control and flow management complexity
- 4.1.4.2 Integration with diverse cooling architectures
- 4.1.1 DRIVERS
- 4.2 UNMET NEEDS AND WHITE SPACES
- 4.2.1 UNMET NEEDS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- 4.2.2 WHITE SPACE OPPORTUNITIES
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.3.1 INTERCONNECTED MARKETS
- 4.3.2 CROSS-SECTOR OPPORTUNITIES
- 4.4 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.4.1 EMERGING BUSINESS MODELS
- 4.4.2 ECOSYSTEM SHIFTS
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 GLOBAL MACROECONOMIC OUTLOOK
- 5.2.1 GDP
- 5.2.2 DATA CENTER INDUSTRY
- 5.2.3 MANUFACTURING INDUSTRY
- 5.2.4 TRENDS IN GLOBAL HYPERSCALE AND AI DATA CENTER INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 KEY CONFERENCES & EVENTS IN 2026-2027
- 5.6 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.7 INVESTMENT AND FUNDING SCENARIOS
- 5.8 CASE STUDY ANALYSIS
- 5.8.1 IMPACT OF COOLANT DISTRIBUTION DESIGN ON SERVER-LEVEL THERMAL MANAGEMENT IN DATA CENTERS
- 5.8.1.1 Objective
- 5.8.1.2 Solution Statement
- 5.8.2 COMMISSIONING OF LIQUID-TO-AIR COOLANT DISTRIBUTION UNITS FOR DIRECT-TO-CHIP DATA CENTER COOLING
- 5.8.2.1 Objective
- 5.8.2.2 Solution Statement
- 5.8.1 IMPACT OF COOLANT DISTRIBUTION DESIGN ON SERVER-LEVEL THERMAL MANAGEMENT IN DATA CENTERS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 DIRECT-TO-CHIP COOLING (D2C)
- 6.1.2 TWO-PHASE LIQUID COOLING
- 6.2 ADJACENT TECHNOLOGY
- 6.2.1 IMMERSION COOLING SYSTEMS
- 6.2.2 REAR DOOR HEAT EXCHANGERS (RDHX)
- 6.3 COMPLEMENTARY TECHNOLOGY
- 6.3.1 THERMAL INTERFACE MATERIALS (TIMS)
- 6.4 PATENT ANALYSIS
- 6.4.1 METHODOLOGY
- 6.5 FUTURE APPLICATIONS
- 6.5.1 AI-DRIVEN PREDICTIVE CDU CONTROL: MACHINE-LEARNING CONTROL SYSTEMS THAT USE REAL-TIME COOLANT SUPPLY/RETURN TEMPERATURE, FLOW, AND DIFFERENTIAL-PRESSURE SENSING TO DYNAMICALLY ADJUST PUMP SPEED AND VALVE POSITION
- 6.5.2 MODULAR & SCALABLE CDU ARCHITECTURES: SKID-MOUNTED, RACK-LEVEL, AND ROW-LEVEL CDU UNITS WITH STANDARDIZED PIPING, POWER, AND COMMUNICATION INTERFACES
- 6.5.3 LIQUID-TO-LIQUID & HYBRID LIQUID-TO-AIR CDUS: HEAT-EXCHANGER-BASED CDUS THAT ISOLATE THE FACILITY WATER LOOP FROM THE TECHNOLOGY COOLING LOOP, WITH LIQUID-TO-AIR VARIANTS ENABLING RETROFIT OF DIRECT-TO-CHIP COOLING IN EXISTING AIR-COOLED DATA HALLS
- 6.5.4 REDUNDANCY & THERMAL RESILIENCE SYSTEMS: N+1 AND 2N REDUNDANT PUMPS, HEAT EXCHANGERS, AND BUFFER TANKS WITH AUTOMATIC FAILOVER THAT MAINTAIN COOLANT FLOW DURING POWER OUTAGES, PUMP FAILURES, OR LOAD SPIKES, ENSURING CONTINUOUS COOLING FOR MISSION-CRITICAL AI WORKLOADS
- 6.5.5 IMMERSION & HIGH-DENSITY RACK COOLING: CDUS ENGINEERED FOR DIRECT-TO-CHIP AND SINGLE/TWO-PHASE IMMERSION SYSTEMS, DELIVERING PRECISELY CONTROLLED COOLANT TO 100 KW+ GPU RACKS FOR AI TRAINING AND HPC CLUSTERS EFFICIENTLY
- 6.6 IMPACT OF AI ON DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- 6.6.1 TOP USE CASES AND MARKET POTENTIAL
- 6.6.2 BEST PRACTICES: COMPANIES/INSTITUTIONS USE CASES
- 6.6.3 CASE STUDIES OF DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- 6.6.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- 6.6.5.1 CoolIT Systems: How GWDG Leverages CoolIT's DLC to Meet High-Performance Computing Demands, Germany
- 6.6.5.2 DCX: Liquid Cooling Reinvented, Poland
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.1 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO APPLICATIONS OF DATA CENTER COOLANT DISTRIBUTION UNITS
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, AND ECO STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS IN VARIOUS DATA CENTER TYPES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES, BY KEY END-USES
9 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 IN-ROW COOLANT DISTRIBUTION UNITS
- 9.2.1 SPACE-SAVING COOLING SOLUTION WITH TARGETED EFFICIENCY TO SUPPORT HIGH-DENSITY DATA CENTER GROWTH
- 9.3 IN-RACK COOLANT DISTRIBUTION UNITS
- 9.3.1 RACK-INTEGRATED COOLING FOR PRECISION FLOW CONTROL IN HIGH- DENSITY DATA CENTERS
- 9.4 FACILITY DISTRIBUTION UNITS
- 9.4.1 HIGH-CAPACITY COOLING INFRASTRUCTURE FOR FACILITY-WIDE LIQUID-COOLED DATA CENTERS
10 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE
- 10.1 INTRODUCTION
- 10.2 DIRECT-TO-CHIP COOLING
- 10.2.1 COMPACT COOLING ARCHITECTURE ACCELERATES INTEGRATION IN HIGH-DENSITY RACKS
- 10.3 IMMERSION COOLING
- 10.3.1 ACCELERATING DEPLOYMENT IN HIGH-DENSITY COMPUTE ENVIRONMENTS TO DRIVE MARKET
11 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE
- 11.1 INTRODUCTION
- 11.2 COLOCATION PROVIDERS
- 11.2.1 ENABLES FLEXIBLE COOLING FOR MULTI-TENANT HIGH-DENSITY ENVIRONMENTS
- 11.3 ENTERPRISE DATA CENTERS
- 11.3.1 TRANSITION TO HYBRID COOLING ACCELERATING ADOPTION
- 11.4 HYPERSCALE DATA CENTERS
- 11.4.1 IMMERSION AND DIRECT-TO-CHIP ARCHITECTURES ACCELERATING DEMAND
12 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY PROCESS
- 12.1 INTRODUCTION
- 12.2 LIQUID-TO-LIQUID COOLANT DISTRIBUTION UNITS
- 12.2.1 RISING ADOPTION OF IMMERSION AND DIRECT LIQUID COOLING TECHNOLOGIES TO DRIVE DEMAND
- 12.3 LIQUID-TO-AIR COOLANT DISTRIBUTION UNITS
- 12.3.1 INCREASING NEED FOR FLEXIBLE AND MODULAR COOLING IN EDGE COMPUTING AND COLOCATION FACILITIES TO DRIVE GROWTH
13 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY CAPACITY
- 13.1 INTRODUCTION
- 13.2 SMALL-SCALE COOLANT DISTRIBUTION UNITS
- 13.2.1 RISE OF EDGE COMPUTING AND IOT EXPANSION TO DRIVE MARKET
- 13.3 MEDIUM-SCALE COOLANT DISTRIBUTION UNITS
- 13.3.1 RISING ADOPTION OF HYBRID IT AND CLOUD-FIRST STRATEGIES TO FUEL MARKET GROWTH
- 13.4 LARGE-SCALE COOLANT DISTRIBUTION UNITS
- 13.4.1 INCREASING DEMAND FOR AI PROCESSING, CLOUD EXPANSION, AND HPC WORKLOADS SUPPORTING MARKET GROWTH
14 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY DATA CENTER TYPE
- 14.1 INTRODUCTION
- 14.2 SMALL & MID-SIZED DATA CENTERS
- 14.2.1 INCREASING ADOPTION OF EDGE DATA CENTERS, CLOUD SERVICES BY SMES, AND RISING DEPLOYMENT OF MODULAR DATA CENTERS TO DRIVE DEMAND
- 14.3 LARGE DATA CENTERS
- 14.3.1 GROWTH OF HYPERSCALE CLOUD PROVIDERS, AI-DRIVEN WORKLOADS, AND 5G NETWORK EXPANSIONS DRIVING GROWTH
15 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 NORTH AMERICA
- 15.2.1 RISING AI-DRIVEN DATA CENTER INVESTMENTS AND HIGH-DENSITY COMPUTING TO DRIVE MARKET GROWTH
- 15.2.2 US
- 15.2.2.1 AI infrastructure and sustainability mandates driving growth
- 15.2.3 CANADA
- 15.2.3.1 Sustainability policies and modern data center design to drive market
- 15.2.4 MEXICO
- 15.2.4.1 Rising infrastructure demands and policy initiatives propelling market
- 15.3 ASIA PACIFIC
- 15.3.1 CHINA
- 15.3.1.1 Policy pressure and infrastructure demands driving market
- 15.3.2 SOUTH KOREA
- 15.3.2.1 Digital infrastructure growth and green policies to propel market
- 15.3.3 JAPAN
- 15.3.3.1 Urban space constraints and rising demand for high-power servers to drive growth
- 15.3.4 INDIA
- 15.3.4.1 Power constraints and digital growth accelerating market expansion
- 15.3.5 MALAYSIA
- 15.3.5.1 Digital economy growth and government initiatives to support market growth
- 15.3.6 SINGAPORE
- 15.3.6.1 Strategic policy and land constraints accelerating coolant distribution unit adoption
- 15.3.7 AUSTRALIA
- 15.3.7.1 Need for addressing energy and climate challenges to support market growth
- 15.3.8 REST OF ASIA PACIFIC
- 15.3.1 CHINA
- 15.4 EUROPE
- 15.4.1 GERMANY
- 15.4.1.1 Stringent regulations and high energy costs to accelerate adoption
- 15.4.2 UK
- 15.4.2.1 Digital infrastructure growth and green policies to propel market
- 15.4.3 FRANCE
- 15.4.3.1 Thermal regulation policies and low-carbon infrastructure regulations driving market
- 15.4.4 ITALY
- 15.4.4.1 Smart energy policies and development of new data centers to drive market
- 15.4.5 SPAIN
- 15.4.5.1 Digital expansion and climate goals supporting market growth
- 15.4.6 REST OF EUROPE
- 15.4.1 GERMANY
- 15.5 MIDDLE EAST & AFRICA
- 15.5.1 GCC COUNTRIES
- 15.5.1.1 Saudi Arabia
- 15.5.1.1.1 Mega projects and digital transformation fueling growth
- 15.5.1.2 Rest of GCC countries
- 15.5.1.1 Saudi Arabia
- 15.5.2 SOUTH AFRICA
- 15.5.2.1 Data center expansions accelerating market growth
- 15.5.3 REST OF MIDDLE EAST & AFRICA
- 15.5.1 GCC COUNTRIES
- 15.6 SOUTH AMERICA
- 15.6.1 BRAZIL
- 15.6.1.1 Data center growth and green innovation driving market
- 15.6.2 REST OF SOUTH AMERICA
- 15.6.1 BRAZIL
16 COMPETITIVE LANDSCAPE
- 16.1 INTRODUCTION
- 16.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 16.3 REVENUE ANALYSIS
- 16.4 MARKET SHARE ANALYSIS, 2025
- 16.4.1 MARKET SHARE ANALYSIS
- 16.4.2 RANKING OF KEY MARKET PLAYERS, 2025
- 16.5 COMPANY VALUATION AND FINANCIAL METRICS
- 16.6 BRAND/PRODUCT COMPARISON
- 16.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 16.7.1 STARS
- 16.7.2 EMERGING LEADERS
- 16.7.3 PERVASIVE PLAYERS
- 16.7.4 PARTICIPANTS
- 16.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 16.7.5.1 Company footprint
- 16.7.5.2 Region footprint
- 16.7.5.3 Type footprint
- 16.7.5.4 Data center type footprint
- 16.7.5.5 Cooling type footprint
- 16.7.5.6 End-use footprint
- 16.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 16.8.1 PROGRESSIVE COMPANIES
- 16.8.2 RESPONSIVE COMPANIES
- 16.8.3 DYNAMIC COMPANIES
- 16.8.4 STARTING BLOCKS
- 16.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 16.8.5.1 Detailed list of key startups/SMES
- 16.8.5.2 Competitive benchmarking of key startups/SMEs
- 16.9 COMPETITIVE SCENARIO
- 16.9.1 PRODUCT LAUNCHES
- 16.9.2 DEALS
- 16.9.3 EXPANSIONS
17 COMPANY PROFILES
- 17.1 MAJOR PLAYERS
- 17.1.1 DCX LIQUID COOLING SYSTEMS
- 17.1.1.1 Business overview
- 17.1.1.2 Products offered
- 17.1.1.3 Recent developments
- 17.1.1.3.1 Deals
- 17.1.1.4 MnM view
- 17.1.1.4.1 Right to win
- 17.1.1.4.2 Strategic choices
- 17.1.1.4.3 Weaknesses and competitive threats
- 17.1.2 NVENT
- 17.1.2.1 Business overview
- 17.1.2.2 Products offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Product launches
- 17.1.2.3.2 Deals
- 17.1.2.3.3 Expansions
- 17.1.2.4 MnM view
- 17.1.2.4.1 Right to win
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 SCHNEIDER ELECTRIC
- 17.1.3.1 Business overview
- 17.1.3.2 Products offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Product Launches
- 17.1.3.3.2 Deals
- 17.1.3.3.3 Expansions
- 17.1.3.4 MnM view
- 17.1.3.4.1 Key strengths
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 VERTIV GROUP CORP.
- 17.1.4.1 Business overview
- 17.1.4.2 Products offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Product launches
- 17.1.4.3.2 Deals
- 17.1.4.3.3 Expansions
- 17.1.4.4 MnM view
- 17.1.4.4.1 Key strengths
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 DELTA ELECTRONICS, INC.
- 17.1.5.1 Business overview
- 17.1.5.2 Products offered
- 17.1.5.2.1 Deals
- 17.1.5.3 MnM view
- 17.1.5.3.1 Key strengths
- 17.1.5.3.2 Strategic choices
- 17.1.5.3.3 Weaknesses and competitive threats
- 17.1.6 NIDEC CORPORATION
- 17.1.6.1 Business overview
- 17.1.6.2 Products offered
- 17.1.6.3 Recent developments
- 17.1.6.3.1 Product launches
- 17.1.6.3.2 Expansions
- 17.1.7 KAORI HEAT TREATMENT CO., LTD.
- 17.1.7.1 Business overview
- 17.1.7.2 Products offered
- 17.1.7.3 Recent Developments
- 17.1.7.3.1 Product launches
- 17.1.8 SHENZHEN ENVICOOL TECHNOLOGY CO., LTD.
- 17.1.8.1 Business overview
- 17.1.8.2 Products offered
- 17.1.8.3 Recent developments
- 17.1.8.3.1 Deals
- 17.1.9 EATON
- 17.1.9.1 Business overview
- 17.1.9.2 Products offered
- 17.1.9.3 Recent developments
- 17.1.9.3.1 Product launches
- 17.1.9.3.2 Deals
- 17.1.10 COOLCENTRIC
- 17.1.10.1 Business overview
- 17.1.10.2 Products offered
- 17.1.11 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
- 17.1.11.1 Business overview
- 17.1.11.2 Products offered
- 17.1.12 SHANGHAI VENTTECH REFRIGERATION EQUIPMENT CO., LTD.
- 17.1.12.1 Business overview
- 17.1.12.2 Products offered
- 17.1.13 DAIKIN INDUSTRIES LTD.
- 17.1.13.1 Business overview
- 17.1.13.2 Products offered
- 17.1.13.3 Recent developments
- 17.1.13.3.1 Deals
- 17.1.14 COOLIT SYSTEMS (ECOLAB)
- 17.1.14.1 Business overview
- 17.1.14.2 Products offered
- 17.1.14.3 Recent developments
- 17.1.14.3.1 Product launches
- 17.1.14.3.2 Deals
- 17.1.14.3.3 Expansions
- 17.1.15 MUNTERS GROUP AB
- 17.1.15.1 Business overview
- 17.1.15.2 Products offered
- 17.1.15.3 Recent developments
- 17.1.15.3.1 Deals
- 17.1.15.3.2 Expansions
- 17.1.16 TRANE
- 17.1.16.1 Business overview
- 17.1.16.2 Products offered
- 17.1.16.3 Recent developments
- 17.1.16.3.1 Product launches
- 17.1.16.3.2 Deals
- 17.1.16.3.3 Expansions
- 17.1.17 SUPER MICRO COMPUTER, INC.
- 17.1.17.1 Business overview
- 17.1.17.2 Products offered
- 17.1.18 LENOVO
- 17.1.18.1 Business overview
- 17.1.18.2 Products offered
- 17.1.18.3 Recent developments
- 17.1.18.3.1 Deals
- 17.1.19 STULZ GMBH
- 17.1.19.1 Business overview
- 17.1.19.2 Products offered
- 17.1.19.3 Recent developments
- 17.1.19.3.1 Product launches
- 17.1.19.3.2 Expansions
- 17.1.20 RITTAL GMBH & CO. KG
- 17.1.20.1 Business overview
- 17.1.20.2 Products offered
- 17.1.20.3 Recent developments
- 17.1.20.3.1 Product launches
- 17.1.21 LITEON TECHNOLOGY CORPORATION
- 17.1.21.1 Business overview
- 17.1.21.2 Products offered
- 17.1.21.3 Recent developments
- 17.1.21.3.1 Product launches
- 17.1.21.3.2 Deals
- 17.1.22 SAMSUNG ELECTRONICS
- 17.1.22.1 Business overview
- 17.1.22.2 Products offered
- 17.1.22.3 Recent developments
- 17.1.22.3.1 Product launches
- 17.1.22.3.2 Deals
- 17.1.23 NAUTILUS DATA TECHNOLOGIES
- 17.1.23.1 Business overview
- 17.1.23.2 Products offered
- 17.1.23.3 Recent developments
- 17.1.23.3.1 Product launches
- 17.1.24 FLEX LTD.
- 17.1.24.1 Business overview
- 17.1.24.2 Products offered
- 17.1.24.3 Recent developments
- 17.1.24.3.1 Product launches
- 17.1.25 MODINE
- 17.1.25.1 Business overview
- 17.1.25.2 Products offered
- 17.1.25.3 Recent developments
- 17.1.25.3.1 Product launches
- 17.1.1 DCX LIQUID COOLING SYSTEMS
- 17.2 OTHER PLAYERS
- 17.2.1 NORTEK AIR SOLUTIONS, LLC
- 17.2.1.1 Product launches
- 17.2.2 ENVIRONMENTAL AIR SYSTEMS
- 17.2.3 LFB GROUP
- 17.2.4 EXCOOL LTD.
- 17.2.5 ATTOM TECHNOLOGY
- 17.2.6 LNEYA THERMO REFRIGERATION CO., LTD.
- 17.2.7 CANATEC PTE LTD.
- 17.2.1 NORTEK AIR SOLUTIONS, LLC
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 Key data from primary sources
- 18.1.2.2 Breakdown of interviews with experts
- 18.1.1 SECONDARY DATA
- 18.2 MATRIX CONSIDERED FOR DEMAND-SIDE ANALYSIS
- 18.3 MARKET SIZE ESTIMATION
- 18.3.1 BOTTOM-UP APPROACH
- 18.3.2 TOP-DOWN APPROACH
- 18.4 CALCULATION FOR SUPPLY-SIDE ANALYSIS
- 18.5 GROWTH FORECAST
- 18.6 DATA TRIANGULATION
- 18.7 RESEARCH ASSUMPTIONS
- 18.8 RESEARCH LIMITATIONS
- 18.9 RISK ASSESSMENT
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 2 REAL GDP GROWTH (ANNUAL PERCENTAGE CHANGE), BY COUNTRY, 2021-2029
- TABLE 3 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 4 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: LIST OF CONFERENCES AND EVENTS, 2026-2027
- TABLE 5 MAJOR PATENTS RELATED TO DATA CENTER COOLANT DISTRIBUTION UNITS, 2015-2025
- TABLE 6 TOP USE CASES AND MARKET POTENTIAL
- TABLE 7 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 8 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 9 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 10 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 11 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 12 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 SOUTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 STANDARDS FOR DATA CENTER COOLANT DISTRIBUTION UNITS
- TABLE 16 SUSTAINABILITY IMPACT OF DATA CENTER COOLANT DISTRIBUTION UNITS
- TABLE 17 REGULATORY POLICY INITIATIVES AFFECTING DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- TABLE 18 CERTIFICATIONS, LABELING, AND ECO STANDARDS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- TABLE 19 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY END-USES (%)
- TABLE 20 KEY BUYING CRITERIA FOR KEY END-USES
- TABLE 21 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 22 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 23 IN-ROW: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 24 IN-ROW: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 25 IN-RACK: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 26 IN-RACK: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 27 FACILITY DISTRIBUTION UNITS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 28 FACILITY DISTRIBUTION UNITS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 29 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2022-2025 (USD MILLION)
- TABLE 30 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 31 DIRECT-TO-CHIP COOLING: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 32 DIRECT-TO-CHIP COOLING: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 33 IMMERSION COOLING: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 34 IMMERSION COOLING: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 35 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2022-2025 (USD MILLION)
- TABLE 36 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2026-2033 (USD MILLION)
- TABLE 37 COLOCATION PROVIDERS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 38 COLOCATION PROVIDERS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 39 ENTERPRISE DATA CENTERS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 40 ENTERPRISE DATA CENTERS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 41 HYPERSCALE DATA CENTERS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 42 HYPERSCALE DATA CENTERS: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 43 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 44 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 45 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 46 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 47 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 48 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 49 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2022-2025 (USD MILLION)
- TABLE 50 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 51 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2022-2025 (USD MILLION)
- TABLE 52 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2026-2033 (USD MILLION)
- TABLE 53 US: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 54 US: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 55 CANADA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 56 CANADA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 57 MEXICO: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 58 MEXICO: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 59 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 60 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 61 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 62 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 63 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2022-2025 (USD MILLION)
- TABLE 64 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 65 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2022-2025 (USD MILLION)
- TABLE 66 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2026-2033 (USD MILLION)
- TABLE 67 CHINA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 68 CHINA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 69 SOUTH KOREA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 70 SOUTH KOREA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 71 JAPAN: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 72 JAPAN: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 73 INDIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 74 INDIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 75 MALAYSIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 76 MALAYSIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 77 SINGAPORE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 78 SINGAPORE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 79 AUSTRALIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 80 AUSTRALIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 81 REST OF ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 82 REST OF ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 83 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 84 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 85 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 86 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 87 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2022-2025 (USD MILLION)
- TABLE 88 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 89 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2022-2025 (USD MILLION)
- TABLE 90 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2026-2033 (USD MILLION)
- TABLE 91 GERMANY: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 92 GERMANY: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 93 UK: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 94 UK: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 95 FRANCE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 96 FRANCE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 97 ITALY: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 98 ITALY: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 99 SPAIN: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 100 SPAIN: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 101 REST OF EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 102 REST OF EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 103 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 104 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 105 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 106 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 107 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2022-2025 (USD MILLION)
- TABLE 108 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 109 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2022-2025 (USD MILLION)
- TABLE 110 MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2026-2033 (USD MILLION)
- TABLE 111 SAUDI ARABIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 112 SAUDI ARABIA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 113 REST OF GCC COUNTRIES: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 114 REST OF GCC COUNTRIES: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 115 SOUTH AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 116 SOUTH AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 117 REST OF MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 118 REST OF MIDDLE EAST & AFRICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 119 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 120 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 121 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 122 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 123 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2022-2025 (USD MILLION)
- TABLE 124 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 125 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2022-2025 (USD MILLION)
- TABLE 126 SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY END-USE, 2026-2033 (USD MILLION)
- TABLE 127 BRAZIL: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 128 BRAZIL: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 129 REST OF SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 130 REST OF SOUTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 131 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2021-2026
- TABLE 132 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 133 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: REGION FOOTPRINT
- TABLE 134 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: TYPE FOOTPRINT
- TABLE 135 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: BY DATA CENTER TYPE
- TABLE 136 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: COOLING TYPE FOOTPRINT
- TABLE 137 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: END-USE FOOTPRINT
- TABLE 138 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 139 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 140 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 141 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: PRODUCT LAUNCHES, JANUARY 2021-OCTOBER 2026
- TABLE 142 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: DEALS, JANUARY 2021- OCTOBER 2026
- TABLE 143 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: EXPANSIONS, JANUARY 2021-OCTOBER 2026
- TABLE 144 DCX LIQUID COOLING SYSTEMS: COMPANY OVERVIEW
- TABLE 145 DCX LIQUID COOLING SYSTEMS: PRODUCTS OFFERED
- TABLE 146 DCX LIQUID COOLING SYSTEMS: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 147 NVENT: COMPANY OVERVIEW
- TABLE 148 NVENT: PRODUCTS OFFERED
- TABLE 149 NVENT: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 150 NVENT: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 151 NVENT: EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 152 SCHNEIDER ELECTRIC: COMPANY OVERVIEW
- TABLE 153 SCHNEIDER ELECTRIC: PRODUCTS OFFERED
- TABLE 154 SCHNEIDER ELECTRIC: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 155 SCHNEIDER ELECTRIC: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 156 SCHNEIDER ELECTRIC: EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 157 VERTIV GROUP CORP.: COMPANY OVERVIEW
- TABLE 158 VERTIV GROUP CORP.: PRODUCTS OFFERED
- TABLE 159 VERTIV GROUP CORP.: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 160 VERTIV GROUP CORP.: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 161 VERTIV GROUP CORP.: EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 162 DELTA ELECTRONICS, INC.: COMPANY OVERVIEW
- TABLE 163 DELTA ELECTRONICS, INC.: PRODUCTS OFFERED
- TABLE 164 DELTA ELECTRONICS, INC.: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 165 NIDEC CORPORATION: COMPANY OVERVIEW
- TABLE 166 NIDEC CORPORATION: PRODUCTS OFFERED
- TABLE 167 NIDEC CORPORATION: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 168 NIDEC CORPORATION: EXPANSIONS
- TABLE 169 KAORI HEAT TREATMENT CO., LTD.: COMPANY OVERVIEW
- TABLE 170 KAORI HEAT TREATMENT CO., LTD.: PRODUCTS OFFERED
- TABLE 171 KAORI HEAT TREATMENT CO., LTD.: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 172 SHENZHEN ENVICOOL TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 173 SHENZHEN ENVICOOL TECHNOLOGY CO., LTD.: PRODUCTS OFFERED
- TABLE 174 SHENZHEN ENVICOOL TECHNOLOGY CO., LTD: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 175 EATON: COMPANY OVERVIEW
- TABLE 176 EATON: PRODUCTS OFFERED
- TABLE 177 EATON: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 178 EATON: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 179 COOLCENTRIC: COMPANY OVERVIEW
- TABLE 180 COOLCENTRIC: PRODUCTS OFFERED
- TABLE 181 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: COMPANY OVERVIEW
- TABLE 182 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: PRODUCTS OFFERED
- TABLE 183 SHANGHAI VENTTECH REFRIGERATION EQUIPMENT CO., LTD.: COMPANY OVERVIEW
- TABLE 184 SHANGHAI VENTTECH REFRIGERATION EQUIPMENT CO., LTD.: PRODUCTS OFFERED
- TABLE 185 DAIKIN INDUSTRIES LTD.: COMPANY OVERVIEW
- TABLE 186 DAIKIN INDUSTRIES LTD.: PRODUCTS OFFERED
- TABLE 187 DAIKIN INDUSTRIES LTD.: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 188 COOLIT SYSTEMS (ECOLAB): COMPANY OVERVIEW
- TABLE 189 COOLIT SYSTEMS (ECOLAB): PRODUCTS OFFERED
- TABLE 190 COOLIT SYSTEMS (ECOLAB): PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 191 COOLIT SYSTEMS (ECOLAB): DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 192 COOLIT SYSTEMS (ECOLAB): EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 193 MUNTERS GROUP AB: COMPANY OVERVIEW
- TABLE 194 MUNTERS GROUP AB: PRODUCTS OFFERED
- TABLE 195 MUNTERS GROUP AB: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 196 MUNTERS GROUP AB: EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 197 TRANE: COMPANY OVERVIEW
- TABLE 198 TRANE: PRODUCTS OFFERED
- TABLE 199 TRANE: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 200 TRANE: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 201 TRANE: EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 202 SUPER MICRO COMPUTER, INC.: COMPANY OVERVIEW
- TABLE 203 SUPER MICRO COMPUTER, INC.: PRODUCTS OFFERED
- TABLE 204 LENOVO: COMPANY OVERVIEW
- TABLE 205 LENOVO: PRODUCTS OFFERED
- TABLE 206 LENOVO: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 207 STULZ GMBH: COMPANY OVERVIEW
- TABLE 208 STULZ GMBH: PRODUCTS OFFERED
- TABLE 209 STULZ GMBH: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 210 STULZ GMBH: EXPANSIONS, JANUARY 2020-OCTOBER 2026
- TABLE 211 RITTAL GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 212 RITTAL GMBH & CO. KG: PRODUCTS OFFERED
- TABLE 213 RITTAL GMBH & CO. KG: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 214 LITEON TECHNOLOGY CORPORATION: COMPANY OVERVIEW
- TABLE 215 LITEON TECHNOLOGY CORPORATION: PRODUCTS OFFERED
- TABLE 216 LITEON TECHNOLOGY CORPORATION: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 217 LITEON TECHNOLOGY CORPORATION: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 218 SAMSUNG ELECTRONICS: COMPANY OVERVIEW
- TABLE 219 SAMSUNG ELECTRONICS: PRODUCTS OFFERED
- TABLE 220 SAMSUNG ELECTRONICS: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 221 SAMSUNG ELECTRONICS: DEALS, JANUARY 2020-OCTOBER 2026
- TABLE 222 NAUTILUS DATA TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 223 NAUTILUS DATA TECHNOLOGIES: PRODUCTS OFFERED
- TABLE 224 NAUTILUS DATA TECHNOLOGIES: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 225 FLEX LTD.: COMPANY OVERVIEW
- TABLE 226 FLEX LTD.: PRODUCTS OFFERED
- TABLE 227 FLEX LTD.: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 228 MODINE: COMPANY OVERVIEW
- TABLE 229 MODINE: PRODUCTS OFFERED
- TABLE 230 MODINE: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 231 NORTEK AIR SOLUTIONS, LLC: COMPANY OVERVIEW
- TABLE 232 NORTEK AIR SOLUTIONS, LLC: PRODUCT LAUNCHES, JANUARY 2020-OCTOBER 2026
- TABLE 233 ENVIRONMENTAL AIR SYSTEMS: COMPANY OVERVIEW
- TABLE 234 LFB GROUP: COMPANY OVERVIEW
- TABLE 235 EXCOOL LTD.: COMPANY OVERVIEW
- TABLE 236 ATTOM TECHNOLOGY: COMPANY OVERVIEW
- TABLE 237 LNEYA THERMO REFRIGERATION CO., LTD.: COMPANY OVERVIEW
- TABLE 238 CANATEC PTE LTD.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL DATA CENTER COOLANT DISTRIBUTION UNITS MARKET, 2026-2033
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET (2020-2025)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- FIGURE 7 NORTH AMERICA TO EXHIBIT FASTEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 RAPID ADOPTION OF AI, ML, AND BLOCKCHAIN TECHNOLOGIES TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 IN-ROW DATA CENTER COOLANT DISTRIBUTION UNITS TO BE LARGEST SEGMENT DURING FORECAST PERIOD
- FIGURE 10 DIRECT-TO-CHIP COOLING TO SECURE LEADING POSITION DURING FORECAST PERIOD
- FIGURE 11 HYPERSCALE DATA CENTERS TO DOMINATE MARKET DURING THE FORECAST PERIOD
- FIGURE 12 NORTH AMERICA TO DOMINATE GLOBAL DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- FIGURE 13 US TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 14 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 GROWTH IN AI MARKET, 2023-2033
- FIGURE 17 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 18 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 19 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 20 INVESTMENT AND FUNDING SCENARIO, 2021-2026
- FIGURE 21 MAJOR PATENTS RELATED TO DATA CENTER COOLANT DISTRIBUTION UNITS, 2015-2025
- FIGURE 22 FUTURE APPLICATIONS OF DATA CENTER COOLANT DISTRIBUTION UNITS
- FIGURE 23 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- FIGURE 24 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: DECISION-MAKING FACTORS
- FIGURE 25 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY END-USES
- FIGURE 26 KEY BUYING CRITERIA FOR KEY END-USES
- FIGURE 27 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 28 IN-ROW CDU SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 29 DIRECT-TO-CHIP COOLING SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 30 HYPERSCALE DATA CENTERS TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 31 NORTH AMERICA TO ACCOUNT FOR LARGEST MARKET SHARE IN 2033
- FIGURE 32 NORTH AMERICA: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET SNAPSHOT
- FIGURE 33 ASIA PACIFIC: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET SNAPSHOT
- FIGURE 34 EUROPE: DATA CENTER COOLANT DISTRIBUTION UNITS MARKET SNAPSHOT
- FIGURE 35 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: REVENUE ANALYSIS OF KEY COMPANIES, 2021-2025
- FIGURE 36 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET SHARE ANALYSIS, 2025
- FIGURE 37 RANKING OF KEY PLAYERS IN DATA CENTER COOLANT DISTRIBUTION UNITS MARKET
- FIGURE 38 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: EV/EBITDA
- FIGURE 39 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: ENTERPRISE VALUE (USD BILLION)
- FIGURE 40 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: YEAR-TO-DATE (YTD) PRICE, TOTAL RETURN, AND FIVE-YEAR STOCK BETA OF KEY MANUFACTURERS
- FIGURE 41 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 42 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 43 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: COMPANY FOOTPRINT
- FIGURE 44 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 45 NVENT: COMPANY SNAPSHOT
- FIGURE 46 SCHNEIDER ELECTRIC: COMPANY SNAPSHOT
- FIGURE 47 VERTIV GROUP CORP.: COMPANY SNAPSHOT
- FIGURE 48 DELTA ELECTRONICS, INC.: COMPANY SNAPSHOT
- FIGURE 49 NIDEC CORPORATION: COMPANY SNAPSHOT
- FIGURE 50 KAORI HEAT TREATMENT CO., LTD.: COMPANY SNAPSHOT
- FIGURE 51 EATON: COMPANY SNAPSHOT
- FIGURE 52 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: COMPANY SNAPSHOT
- FIGURE 53 DAIKIN INDUSTRIES LTD.: COMPANY SNAPSHOT
- FIGURE 54 MUNTERS GROUP AB: COMPANY SNAPSHOT
- FIGURE 55 TRANE TECHNOLOGIES PLC: COMPANY SNAPSHOT
- FIGURE 56 SUPER MICRO COMPUTER, INC.: COMPANY SNAPSHOT
- FIGURE 57 LENOVO: COMPANY SNAPSHOT
- FIGURE 58 LITEON TECHNOLOGY CORPORATION: COMPANY SNAPSHOT
- FIGURE 59 SAMSUNG ELECTRONICS: COMPANY SNAPSHOT
- FIGURE 60 FLEX LTD.: COMPANY SNAPSHOT
- FIGURE 61 MODINE: COMPANY SNAPSHOT
- FIGURE 62 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: RESEARCH DESIGN
- FIGURE 63 MAIN MATRIX CONSIDERED TO ASSESS DEMAND FOR DATA CENTER COOLANT DISTRIBUTION UNITS
- FIGURE 64 MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH
- FIGURE 65 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 66 METHODOLOGY FOR SUPPLY-SIDE SIZING OF DATA CENTER COOLANT DISTRIBUTION UNITS MARKET (1/2)
- FIGURE 67 METHODOLOGY FOR SUPPLY-SIDE SIZING OF DATA CENTER COOLANT DISTRIBUTION UNITS MARKET (2/2)
- FIGURE 68 DATA CENTER COOLANT DISTRIBUTION UNITS MARKET: DATA TRIANGULATION

