PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2174821

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2174821
Forklift Market By Propulsion, Tonnage Capacity, End-use Industry, Class, Operation, Application, Battery Type, Lifting Capacity, Tire Type, Product Type, Region - Global Forecast to 2033
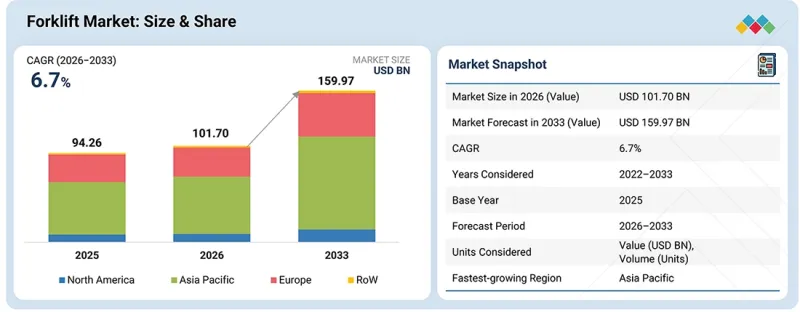
The forklift market is projected to reach USD 159.97 billion by 2033 from USD 101.70 billion in 2026, at a CAGR of 6.7%. Growth is increasingly shifting toward compact electric warehouse trucks, reach trucks, and automated forklifts used for high-frequency pallet movement, particularly in e-commerce fulfillment, 3PL, retail distribution, and food and beverage warehouses. Lower-capacity forklifts below 5 tons are gaining traction because these applications typically involve palletized loads rather than heavy industrial materials, while narrow aisle and reach trucks support higher storage density in space-constrained facilities.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | By Propulsion, Tonnage Capacity, End-use Industry, Class , Operation, Application, Battery Type, Lifting Capacity, Tire Type, Product Type, Region |
| Regions covered | Europe, North America, Asia Pacific, Rest of the World |
China is also moving toward more automated material handling, with KION demonstrating AI-driven industrial trucks and digital twin-based warehouse optimization at CeMAT Shanghai, while China introduced a national AGV safety standard in 2025. This creates opportunities for autonomous forklifts, fleet orchestration, machine vision, navigation systems, and warehouse automation integration, particularly in high-throughput facilities where repetitive pallet movement can be automated without redesigning the entire warehouse.
"Class 32 forklifts to hold largest market share throughout forecast period."
Class 32 forklifts represent the dominant share of the global forklift market across all regions. The segment includes electric pedestrian pallet trucks, stackers, order pickers, and related warehouse trucks, with pallet trucks particularly suited to operations where compact dimensions, low turning radius, and frequent intermediate charging are more important than high lift capacity. This makes Class 32 equipment widely applicable in e-commerce, 3PL distribution centers, food and beverage warehouses, retail storerooms, and manufacturing plants. Asia Pacific is a major demand center, led by China due to its large manufacturing and e-commerce warehouses, followed by Japan and South Korea, where high-throughput warehouses are increasingly integrating electric trucks with automated material flow systems. India is also becoming an important demand market as organized warehousing and 3PL networks expand. Leading manufacturers are using Class 32 products as an entry point for broader electrification and warehouse automation strategies. Jungheinrich AG has expanded its electric pedestrian truck portfolio with lithium-ion models such as the AME 18, which provides a 1,800 kg capacity, integrated charging, and compact dimensions for confined warehouse applications. These developments indicate that Class 32 is evolving from basic pallet movement equipment toward lithium-ion-powered, connected, and increasingly automated warehouse vehicles, particularly in high-throughput facilities where equipment availability and space utilization directly affect operating performance.
"Autonomous forklifts to be fastest-growing segment in forklift market by operation during forecast period."
Autonomous forklifts are expected to record the fastest growth, with below 5-ton capacity gaining the strongest adoption because most automated warehouse movements involve palletized loads below this threshold and require maneuverability rather than extreme lifting capacity. These trucks are particularly suited to e-commerce, 3PL, automotive component, food and beverage, and manufacturing facilities where repetitive pallet transport and point-to-point movement can be automated. Navigation is also shifting from fixed-route guidance toward LiDAR-based SLAM and camera-based perception, with the choice depending on warehouse complexity. LiDAR SLAM is well suited to facilities requiring accurate mapping and dynamic route changes, while camera-based systems can reduce sensor hardware requirements and are gaining attention in China. In Europe and North America, autonomous trucks are increasingly being developed for mixed environments where forklifts must work alongside employees and manually operated trucks. Chinese manufacturers are also expanding beyond domestic deployments, increasing competitive pressure and creating opportunities for autonomous forklift suppliers to enter emerging markets with lower-cost systems. One example is Jungheinrich's automated ERC 213a, a 1.3-ton forklift using laser navigation and automatic charging for continuous warehouse operation. Overall, autonomous forklifts are moving toward lower capacity, flexible navigation, and mixed fleet operation, with future growth increasingly linked to scalable systems that can be deployed without major warehouse infrastructure changes.
"Asia Pacific to account for largest share of forklift market in 2026."
Asia Pacific is expected to account for the largest share of the forklift market in 2026, with demand concentrated in the 1.5 to 3.5 ton range used across manufacturing plants, distribution centers, 3PL warehouses, retail, and e-commerce fulfillment. These capacities are suitable for the region because most palletized loads fall within this range, while compact vehicle dimensions allow higher maneuverability in dense warehouse layouts and production areas. Within warehouse applications, Class 3 equipment such as pallet trucks and stackers are widely used for short-distance pallet movement, while Class 1 electric counterbalance and reach trucks are increasingly used for higher throughput and high rack storage. Lithium-ion is becoming the preferred battery technology for these high-utilization applications, with LFP gaining relevance where long cycle life, thermal stability, and frequent opportunity charging are important; NMC remains more suitable where higher energy density and lower battery weight are required. Battery configurations are also becoming more application-specific, ranging from compact 50 to 200 Ah systems for pallet and pedestrian trucks to 230 Ah, 460 Ah, and up to 690 Ah systems for reach trucks operating across multiple shifts. One example is Jungheinrich, whose ETV 3i reach trucks cover 1.4 to 2.5-ton capacities and offer battery capacity up to 690 Ah for intensive warehouse applications, while its newer EFG 2i and 3i counterbalance trucks focus on compact 1.4 to 2.0-ton configurations for confined warehouse and production areas. China is also becoming an important source of cost-competitive forklift technology, with Chinese manufacturers developing modular lithium-ion trucks and expanding their presence beyond domestic markets. Future growth in Asia Pacific is likely to center on right-sizing forklift capacity, higher energy density and faster charging configurations, compact warehouse equipment, and increasing automation of repetitive pallet movement, rather than simply replacing conventional forklifts with electric models.
The breakdown of the profile of primary participants in the forklift market:
- By Company Type: OEMs - 80%, Tier 1 - 20%
- By Designation: C-level - 60%, Director-level - 30%, Others - 10%
- By Region: North America - 25%, Europe - 30%, Asia Pacific - 40%, Rest of the World - 5%
The forklift market is dominated by established players such as Toyota Industries Corporation (Japan), Kion Group AG (Germany), Jungheinrich AG (Germany), Crown Equipment Corporation (US), and Mitsubishi Logisnext Co Ltd (Japan).
Research Coverage:
The study covers the forklift market, by tonnage capacity (below 5 tons, 5-10 tons, 11-36 tons, and above 36 tons), application (indoor, outdoor, and indoor & outdoor), class (class 1, class 2, class 3 (class 31, class 32) and class 4/5), end-use industry (3PL, food & beverages, automotive, paper & pulp, metals & heavy machinery, e-commerce, aviation, semiconductors & electronics, chemicals, healthcare, and other end-use industries), propulsion (electric and ICE), operation (manual and autonomous), type (warehouse and counterbalance), by battery type (lithium-ion and lead-acid), tire type (cushion and pneumatic), electric forklift, by lifting capacity (<2 tons, 2-5 tons, and >5 tons), and region (Asia Pacific, Europe, North America, and Rest of the World).
The report comprehensively discusses key factors impacting the growth of the forklift market, including drivers, constraints, challenges, and opportunities. It provides detailed analyses of major industry players, offering insights into their business profiles, solutions, services, key strategies, contracts, partnerships, agreements, product and service launches, mergers and acquisitions, and recent developments. Additionally, the report includes a competitive analysis of key players within the forklift market.
Reasons to buy this report:
This report offers comprehensive analyses of market share and supply chains and detailed information on component manufacturers. It is designed to aid market leaders and new entrants by providing precise revenue estimates for the overall forklift market. Additionally, the report helps stakeholders understand the market dynamics, highlighting key drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (multi-shift energy optimization accelerating forklift electrification, intelligent autonomous material handling driving forklift technology shift, fleet intelligence & predictive maintenance maximizing forklift uptime), restraints (complex automation integration hindering autonomous forklift scale-up, charging infrastructure & grid-capacity gaps slowing fleet electrification), opportunities (modular Li-ion power systems unlocking brownfield electrification, autonomous forklift-as-a-service creating recurring revenue streams) and challenges (duty-cycle & energy-infrastructure mismatch limiting electric forklift use, fragmented technology integration across the forklift ecosystem) influencing the growth of the forklift market
- Product Development/Innovation: Detailed insights on upcoming technologies, R&D activities, and product launches in the forklift market
- Market Development: Comprehensive information about lucrative markets - the report analyzes the forklift market across various regions
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the forklift market
- Deep-dive segments on the electric forklift market and their trends
- OEM analysis for electric forklifts
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Toyota Industries Corporation (Japan), KION Group AG (Germany), Jungheinrich AG (Germany), Crown Equipment Corporation (US), and Mitsubishi Logisnext Co. Ltd. (Japan) in the forklift market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN FORKLIFT MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES IN FORKLIFT MARKET
- 3.2 FORKLIFT MARKET, BY CLASS
- 3.3 FORKLIFT MARKET, BY OPERATION
- 3.4 FORKLIFT MARKET, BY PROPULSION
- 3.5 FORKLIFT MARKET, BY PRODUCT TYPE
- 3.6 FORKLIFT MARKET, BY END-USE INDUSTRY
- 3.7 FORKLIFT MARKET, BY TIRE
- 3.8 FORKLIFT MARKET, BY TONNAGE CAPACITY
- 3.9 FORKLIFT MARKET, BY APPLICATION
- 3.10 FORKLIFT MARKET, BY BATTERY TYPE
- 3.11 FORKLIFT MARKET, BY LIFTING CAPACITY
- 3.12 FORKLIFT MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Intelligent & autonomous material handling accelerating forklift technology
- 4.2.1.2 Energy-optimized multi-shift operations driving advanced forklift electrification
- 4.2.2 RESTRAINTS
- 4.2.2.1 Automation integration complexity restricting scalable autonomous forklift deployment
- 4.2.2.2 Charging infrastructure and energy load constraints limiting forklift electrification
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Brownfield electrification through modular lithium-ion power systems
- 4.2.3.2 Autonomous forklifts as a service enabling recurring revenue and brownfield automation
- 4.2.4 CHALLENGES
- 4.2.4.1 Energy infrastructure and duty cycle mismatch in electric forklift applications
- 4.2.4.2 Fragmented technology integration across the forklift ecosystem
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS
- 4.5.1 STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS
- 4.5.2 STRATEGIC MOVES BY FORKLIFT SUPPLIERS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC OUTLOOK
- 5.1.1 GDP TRENDS AND FORECAST
- 5.1.2 TRENDS IN FORKLIFT MARKET
- 5.2 PRICING ANALYSIS
- 5.2.1 AVERAGE SELLING PRICE TREND, BY REGION
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 TRADE ANALYSIS
- 5.5.1 IMPORT SCENARIO (HS CODE 8427)
- 5.5.2 EXPORT SCENARIO (HS CODE 8427)
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 CASE STUDY ANALYSIS
- 5.8.1 KION DEPLOYED AI-SUPPORTED AUTONOMOUS INDUSTRIAL TRUCK FOR GXO LOGISTICS
- 5.8.2 KION AND COLRUYT DEVELOPED AUTONOMOUS PALLET TRUCKS FOR TRAILER LOADING AND UNLOADING
- 5.8.3 JUNGHEINRICH IMPLEMENTED AI-ENABLED SPARE PARTS LOGISTICS FOR LIEBHERR
- 5.8.4 TOYOTA MATERIAL HANDLING AND ADIENT DEPLOYED SMART PEDESTRIAN DETECTION ACROSS FORKLIFT FLEET
- 5.8.5 JUNGHEINRICH EXPANDED LANDGUTH'S AUTOMATED DISTRIBUTION CENTRE
- 5.8.6 MITSUBISHI FORKLIFTS SUPPLIED ELECTRIC COUNTERBALANCE TRUCKS TO KELLOGG'S MANCHESTER SITE
- 5.8.7 TOYOTA DELIVERED SUSTAINABLE AGV SOLUTIONS FOR PANASONIC ENERGY
- 5.8.8 L'OREAL INSTALLED DEMATIC'S AUTONOMOUS FORKLIFTS TO REDUCE DELIVERY TIME
- 5.8.9 AER MANUFACTURING REPLACED AGING AUTONOMOUS FLOOR-TO-FLOOR MATERIAL HANDLING SYSTEMS WITH DEMATIC'S COMPACT AUTONOMOUS TUGGERS
- 5.8.10 MITSUBISHI FORKLIFTS SUPPLIED ELECTRIC FORKLIFTS TO CWT COMMODITIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 COMPUTER VISION-BASED OPERATOR ASSISTANCE AND COLLISION PREVENTION
- 6.1.2 INTEGRATED FORKLIFT TELEMATICS WITH REAL-TIME FLEET ANALYTICS
- 6.1.3 LOAD SENSING AND DYNAMIC STABILITY CONTROL
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 AI-BASED ENERGY AND CHARGING MANAGEMENT
- 6.2.2 WAREHOUSE CONTROL AND FLEET ORCHESTRATION SYSTEMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 AUTOMATED PALLET IDENTIFICATION AND MATERIAL FLOW SENSING
- 6.3.2 AUTOMATED PALLET TRANSFER AND CONVEYOR INTEGRATION
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 EVOLUTION OF FORKLIFT TECHNOLOGY AND AUTOMATION
- 6.4.2 SHORT-TERM ROADMAP
- 6.4.3 MID-TERM ROADMAP
- 6.4.4 LONG-TERM ROADMAP
- 6.5 PATENT ANALYSIS
- 6.6 IMPACT OF AI/GEN AI ON FORKLIFT MARKET
- 6.7 FUTURE APPLICATIONS
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 KEY OEM TECHNOLOGY DEVELOPMENTS AND USE CASES ACROSS THE FORKLIFT VALUE CHAIN
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.7.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT AI/GEN AI IN FORKLIFT MARKET
- 6.8 INVESTMENT AND FUNDING SCENARIO
- 6.9 OEM ANALYSIS
- 6.9.1 BATTERY CAPACITY VS. LIFTING CAPACITY
- 6.9.2 LIFTING CAPACITY VS. LIFTING VOLTAGE
- 6.9.3 BATTERY VOLTAGE VS. MARKET SIZE OF FORKLIFTS
- 6.10 ROI OF CONVENTIONAL VS. ELECTRIC FORKLIFTS
- 6.11 BILL OF MATERIALS
- 6.12 TOTAL COST OF OWNERSHIP
- 6.13 SUPPLIER OPPORTUNITY MATRIX
- 6.14 OEM PRODUCT BENCHMARKING
- 6.14.1 ELECTRIC FORKLIFT MODEL BENCHMARKING
- 6.14.2 CAPACITY RANGE COMPARISON
- 6.14.3 LITHIUM-ION MODEL COMPARISON
- 6.14.4 MAST AND LIFT HEIGHT COMPARISON
- 6.14.5 ENERGY CONSUMPTION COMPARISON
- 6.14.6 IMPORTANT PRODUCT FEATURES AND FUNCTIONAL BENCHMARKING
- 6.14.7 OEM SPECIFIC PRODUCT BENCHMARKING AND DIFFERENTIATION
- 6.15 STRATEGY ANALYSIS
- 6.15.1 OEM TECHNOLOGY STRATEGY
- 6.15.1.1 Electrification Strategy
- 6.15.1.2 Autonomous forklift strategy
- 6.15.1.3 AI and computer vision strategy
- 6.15.2 AUTOMATION AND AUTONOMOUS FORKLIFT STRATEGY
- 6.15.2.1 OEM automation strategies
- 6.15.2.2 Key partnerships and acquisitions
- 6.15.2.3 Autonomous forklift technologies
- 6.15.2.4 Autonomous mobile robots vs forklifts
- 6.15.3 ENERGY & POWERTRAIN ANALYSIS
- 6.15.4 BROWNFIELD AUTOMATION STRATEGY
- 6.15.1 OEM TECHNOLOGY STRATEGY
7 REGULATORY LANDSCAPE
- 7.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 KEY REGULATIONS AND LICENSING REQUIREMENTS
- 7.3 KEY STANDARDS
- 7.4 ENVIRONMENTAL AND EMISSION REGULATIONS
- 7.4.1 US
- 7.4.2 EUROPEAN UNION
- 7.4.3 CHINA
- 7.4.4 INDIA
- 7.5 INCENTIVES AND GREENFUNDING PROGRAMS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 MARKET PROFITABILITY FOR FORKLIFT
- 8.5.2 REVENUE POTENTIAL
- 8.5.3 COST DYNAMICS
- 8.5.4 MARGIN OPPORTUNITIES
9 FORKLIFT MARKET, BY PROPULSION
- 9.1 INTRODUCTION
- 9.2 ELECTRIC
- 9.2.1 EMPHASIS ON ENVIRONMENTAL SUSTAINABILITY TO DRIVE MARKET
- 9.3 ICE
- 9.3.1 ABILITY TO WITHSTAND HARSH OPERATING CONDITIONS TO DRIVE MARKET
- 9.3.2 GASOLINE
- 9.3.3 DIESEL
- 9.3.4 HYDROGEN
- 9.3.5 ALTERNATIVE FUEL
- 9.4 PRIMARY INSIGHTS
10 FORKLIFT MARKET, BY TONNAGE CAPACITY
- 10.1 INTRODUCTION
- 10.2 <5 TONS
- 10.2.1 NEED FOR OPERATIONAL FLEXIBILITY IN COMPACT WAREHOUSES TO DRIVE MARKET
- 10.3 5-10 TONS
- 10.3.1 RISE OF ELECTRIC INFRASTRUCTURE TO DRIVE MARKET
- 10.4 11-36 TONS
- 10.4.1 LARGE-SCALE ADOPTION IN LOGISTICS AND FREIGHT INDUSTRIES TO DRIVE MARKET
- 10.5 >36 TONS
- 10.5.1 EXTENSIVE USE IN HANDLING EXTREMELY HEAVY MATERIALS TO DRIVE MARKET
- 10.6 PRIMARY INSIGHTS
11 FORKLIFT MARKET, BY CLASS
- 11.1 INTRODUCTION
- 11.2 CLASS 1
- 11.2.1 PREDOMINANCE IN ASIA PACIFIC REGION TO DRIVE MARKET
- 11.3 CLASS 2
- 11.3.1 LIMITED MARKET DUE TO AVAILABILITY OF MORE VERSATILE OPTIONS
- 11.4 CLASS 3
- 11.4.1 SUSTAINABILITY TARGETS FOR ZERO-EMISSION EQUIPMENT TO DRIVE MARKET
- 11.4.2 CLASS 31
- 11.4.3 CLASS 32
- 11.4.4 CLASS 31 VS. CLASS 32 FORKLIFTS
- 11.5 CLASS 4/5
- 11.5.1 RELIABILITY OF INTERNAL COMBUSTION ENGINES TO DRIVE MARKET
- 11.6 PRIMARY INSIGHTS
12 FORKLIFT MARKET, BY END-USE INDUSTRY
- 12.1 INTRODUCTION
- 12.2 THIRD-PARTY LOGISTICS
- 12.2.1 INCREASED ADOPTION OF FORKLIFTS DUE TO FAST LOADING, TRANSPORTATION, AND UNLOADING OPERATIONS TO DRIVE MARKET
- 12.3 FOOD & BEVERAGES
- 12.3.1 PRESSURE ON MANUFACTURERS TO REDUCE OPERATIONAL COSTS TO DRIVE MARKET
- 12.4 AUTOMOTIVE
- 12.4.1 NEED FOR EFFICIENT INVENTORY MANAGEMENT TO DRIVE MARKET
- 12.5 E-COMMERCE
- 12.5.1 RISING DEMAND FOR SHORTER DELIVERY TIMES TO DRIVE MARKET
- 12.6 AVIATION
- 12.6.1 INCORPORATION OF FORKLIFTS IN MANUFACTURING AND ASSEMBLY OPERATIONS TO DRIVE MARKET
- 12.7 PULP & PAPER
- 12.7.1 SUBSTANTIAL INVESTMENTS IN AUTONOMOUS FORKLIFT SOLUTIONS TO DRIVE MARKET
- 12.8 CHEMICALS
- 12.8.1 FOCUS ON ENSURING WORKPLACE SAFETY AND MANAGING WORKFLOW EFFECTIVELY TO DRIVE MARKET
- 12.9 HEALTHCARE
- 12.9.1 STRICT REGULATORY REQUIREMENTS FOR PRODUCTION, STORAGE, AND DISTRIBUTION OF DRUGS TO DRIVE MARKET
- 12.10 SEMICONDUCTORS & ELECTRONICS
- 12.10.1 MANUFACTURERS' EMPHASIS ON ENHANCING INTRALOGISTICS OPERATIONS TO DRIVE MARKET
- 12.11 METALS & HEAVY MACHINERY
- 12.11.1 RISE IN INFRASTRUCTURAL DEVELOPMENT TO DRIVE MARKET
- 12.12 OTHER END-USE INDUSTRIES
- 12.13 PRIMARY INSIGHTS
13 FORKLIFT MARKET, BY OPERATION
- 13.1 INTRODUCTION
- 13.2 MANUAL
- 13.2.1 LOW INITIAL COST AND EASE OF INTEGRATION TO DRIVE MARKET
- 13.3 AUTONOMOUS
- 13.3.1 RAPID FORKLIFT DEVELOPMENT TO DRIVE MARKET
- 13.4 PRIMARY INSIGHTS
14 FORKLIFT MARKET, BY APPLICATION
- 14.1 INTRODUCTION
- 14.2 INDOOR
- 14.2.1 RAPIDLY EXPANDING E-COMMERCE AND LOGISTICS INDUSTRIES TO DRIVE MARKET
- 14.3 OUTDOOR
- 14.3.1 SIGNIFICANT PRESENCE OF CONSTRUCTION, MINING, AND MARINE FREIGHT INDUSTRIES TO DRIVE MARKET
- 14.4 INDOOR & OUTDOOR
- 14.4.1 RISING NEED FOR DUAL-USE FORKLIFTS TO DRIVE MARKET
- 14.5 PRIMARY INSIGHTS
15 ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE
- 15.1 INTRODUCTION
- 15.2 LITHIUM-ION
- 15.2.1 HIGH-ENERGY DENSITY AND LONGER BATTERY LIFE THAN OTHER BATTERIES TO DRIVE MARKET
- 15.2.2 LITHIUM IRON PHOSPHATE
- 15.3 LEAD ACID
- 15.3.1 LARGE CURRENT CAPABILITY AND LOW MANUFACTURING COST TO DRIVE MARKET
- 15.4 PRIMARY INSIGHTS
16 ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY
- 16.1 INTRODUCTION
- 16.2 <2 TONS
- 16.2.1 WIDE RANGE OF APPLICATIONS IN VARIOUS INDUSTRIES TO DRIVE MARKET
- 16.3 2-5 TONS
- 16.3.1 ADVANCEMENTS IN BATTERY TECHNOLOGY TO DRIVE MARKET
- 16.4 >5 TONS
- 16.4.1 INCREASED PREFERENCE FOR SUSTAINABLE FORKLIFTS WITH MORE LIFTING CAPACITY TO DRIVE MARKET
- 16.5 PRIMARY INSIGHTS
17 FORKLIFT MARKET, BY PRODUCT TYPE
- 17.1 INTRODUCTION
- 17.2 WAREHOUSE
- 17.2.1 ABILITY TO MANEUVER IN NARROW SPACES TO DRIVE MARKET
- 17.3 COUNTERBALANCE
- 17.3.1 NEED FOR STABLE HEAVY MATERIAL HANDLING OPERATIONS TO DRIVE MARKET
- 17.4 PRIMARY INSIGHTS
18 FORKLIFT MARKET, BY TIRE TYPE
- 18.1 INTRODUCTION
- 18.2 CUSHION
- 18.2.1 RISING DEMAND FOR LIFTING PALLETS IN WAREHOUSING AND MANUFACTURING INDUSTRIES TO DRIVE MARKET
- 18.3 PNEUMATIC
- 18.3.1 EXTENSIVE USE IN LIFTING HEAVY LOADS TO DRIVE MARKET
- 18.4 PRIMARY INSIGHTS
19 FORKLIFT MARKET, BY REGION
- 19.1 INTRODUCTION
- 19.2 ASIA PACIFIC
- 19.2.1 CHINA
- 19.2.1.1 Growing demand for automation across industries to drive market
- 19.2.2 INDIA
- 19.2.2.1 Booming automobile and e-commerce industries to drive market
- 19.2.3 JAPAN
- 19.2.3.1 Lack of proper warehousing facilities to drive market
- 19.2.4 SOUTH KOREA
- 19.2.4.1 Demand for increased efficiency to drive market
- 19.2.1 CHINA
- 19.3 EUROPE
- 19.3.1 GERMANY
- 19.3.1.1 Robust logistics industry to drive market
- 19.3.2 UK
- 19.3.2.1 Need for efficient material handling solutions in automotive industry to drive market
- 19.3.3 FRANCE
- 19.3.3.1 Rapid expansion of online retail to drive market
- 19.3.4 ITALY
- 19.3.4.1 Advancements in domestic e-commerce industry to drive market
- 19.3.5 SPAIN
- 19.3.5.1 Strategic location for logistics and warehousing to drive market
- 19.3.6 RUSSIA
- 19.3.6.1 Steady growth in diverse industries to drive market
- 19.3.7 TURKEY
- 19.3.7.1 Rising internet penetration and expanding mobile commerce to drive market
- 19.3.8 EASTERN EUROPE
- 19.3.9 REST OF EUROPE
- 19.3.1 GERMANY
- 19.4 NORTH AMERICA
- 19.4.1 US
- 19.4.1.1 Inclination toward automation to drive market
- 19.4.2 MEXICO
- 19.4.2.1 Growth of foreign manufacturing units to drive market
- 19.4.3 CANADA
- 19.4.3.1 Robust export infrastructure to drive market
- 19.4.1 US
- 19.5 REST OF THE WORLD
- 19.5.1 AFRICA
- 19.5.1.1 Expansion of warehouses due to growing export activities to drive market
- 19.5.2 AUSTRALIA & OCEANIA
- 19.5.2.1 Growing industrial activities to drive market
- 19.5.1 AFRICA
- 19.6 PRIMARY INSIGHTS
20 COMPETITIVE LANDSCAPE
- 20.1 INTRODUCTION
- 20.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2023-SEPTEMBER 2026
- 20.3 MARKET SHARE ANALYSIS, 2025
- 20.4 REVENUE ANALYSIS, 2022-2025
- 20.5 COMPANY VALUATION AND FINANCIAL METRICS
- 20.6 PRODUCT COMPARISON
- 20.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 20.7.1 STARS
- 20.7.2 EMERGING LEADERS
- 20.7.3 PERVASIVE PLAYERS
- 20.7.4 PARTICIPANTS
- 20.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 20.7.5.1 Company footprint
- 20.7.5.2 Region footprint
- 20.7.5.3 Propulsion footprint
- 20.7.5.4 Operation footprint
- 20.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 20.8.1 PROGRESSIVE COMPANIES
- 20.8.2 RESPONSIVE COMPANIES
- 20.8.3 DYNAMIC COMPANIES
- 20.8.4 STARTING BLOCKS
- 20.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 20.8.5.1 Detailed list of key startups/SMEs
- 20.8.5.2 Competitive benchmarking of key startups/SMEs
- 20.9 COMPETITIVE SCENARIO
- 20.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 20.9.2 DEALS
- 20.9.3 EXPANSIONS
21 COMPANY PROFILES
- 21.1 KEY PLAYERS
- 21.1.1 KION GROUP AG
- 21.1.1.1 Business overview
- 21.1.1.2 Products offered
- 21.1.1.3 Recent developments
- 21.1.1.3.1 Product launches/developments
- 21.1.1.3.2 Deals
- 21.1.1.3.3 Expansions
- 21.1.1.4 MnM view
- 21.1.1.4.1 Key strengths
- 21.1.1.4.2 Strategic choices
- 21.1.1.4.3 Weaknesses and competitive threats
- 21.1.2 TOYOTA INDUSTRIES CORPORATION
- 21.1.2.1 Business overview
- 21.1.2.2 Products offered
- 21.1.2.3 Recent developments
- 21.1.2.3.1 Product launches/developments
- 21.1.2.3.2 Deals
- 21.1.2.3.3 Expansions
- 21.1.2.3.4 Other developments
- 21.1.2.4 MnM view
- 21.1.2.4.1 Key strengths
- 21.1.2.4.2 Strategic choices
- 21.1.2.4.3 Weaknesses and competitive threats
- 21.1.3 JUNGHEINRICH AG
- 21.1.3.1 Business overview
- 21.1.3.2 Products offered
- 21.1.3.3 Recent developments
- 21.1.3.3.1 Product launches/developments
- 21.1.3.3.2 Deals
- 21.1.3.3.3 Expansions
- 21.1.3.3.4 Other developments
- 21.1.3.4 MnM view
- 21.1.3.4.1 Key strengths
- 21.1.3.4.2 Strategic choices
- 21.1.3.4.3 Weaknesses and competitive threats
- 21.1.4 MITSUBISHI LOGISNEXT CO., LTD.
- 21.1.4.1 Business overview
- 21.1.4.2 Products offered
- 21.1.4.3 Recent developments
- 21.1.4.3.1 Product launches/developments
- 21.1.4.3.2 Expansions
- 21.1.4.3.3 Other developments
- 21.1.4.4 MnM view
- 21.1.4.4.1 Key strengths
- 21.1.4.4.2 Strategic choices
- 21.1.4.4.3 Weaknesses and competitive threats
- 21.1.5 CROWN EQUIPMENT CORPORATION
- 21.1.5.1 Business overview
- 21.1.5.2 Products offered
- 21.1.5.3 Recent developments
- 21.1.5.3.1 Product launches/developments
- 21.1.5.3.2 Expansions
- 21.1.5.3.3 Other developments
- 21.1.5.4 MnM view
- 21.1.5.4.1 Key strengths
- 21.1.5.4.2 Strategic choices
- 21.1.5.4.3 Weaknesses and competitive threats
- 21.1.6 HYSTER-YALE MATERIALS HANDLING
- 21.1.6.1 Business overview
- 21.1.6.2 Products offered
- 21.1.6.3 Recent developments
- 21.1.6.3.1 Product launches/developments
- 21.1.6.3.2 Deals
- 21.1.6.3.3 Other developments
- 21.1.7 CLARK MATERIAL HANDLING COMPANY
- 21.1.7.1 Business overview
- 21.1.7.2 Products offered
- 21.1.7.3 Recent developments
- 21.1.7.3.1 Product launches/developments
- 21.1.7.3.2 Deals
- 21.1.7.3.3 Other developments
- 21.1.8 HD CONSTRUCTION EQUIPMENT
- 21.1.8.1 Business overview
- 21.1.8.2 Products offered
- 21.1.8.3 Recent developments
- 21.1.8.3.1 Product launches/developments
- 21.1.8.3.2 Deals
- 21.1.8.3.3 Other developments
- 21.1.9 KOMATSU LTD.
- 21.1.9.1 Business overview
- 21.1.9.2 Products offered
- 21.1.9.3 Recent developments
- 21.1.9.3.1 Product launches/developments
- 21.1.9.3.2 Deals
- 21.1.10 BOBCAT COMPANY
- 21.1.10.1 Business overview
- 21.1.10.2 Products offered
- 21.1.10.3 Recent developments
- 21.1.10.3.1 Product launches/developments
- 21.1.10.3.2 Other developments
- 21.1.1 KION GROUP AG
- 21.2 OTHER PLAYERS
- 21.2.1 KALMAR
- 21.2.2 ANHUI HELI CO., LTD.
- 21.2.3 BYD COMPANY LTD.
- 21.2.4 GODREJ MATERIAL HANDLING
- 21.2.5 EP EQUIPMENT
- 21.2.6 LONKING
- 21.2.7 HANGCHA FORKLIFT
- 21.2.8 KONECRANES
- 21.2.9 COMBILIFT
- 21.2.10 VALLEE
- 21.2.11 FLEXI NARROW AISLE
- 21.2.12 MANITOU
- 21.2.13 HOIST MATERIAL HANDLING
- 21.2.14 AGILOX SERVICES GMBH
- 21.2.15 E80 GROUP S.P.A.
- 21.2.16 SCOTT AUTOMATION
- 21.2.17 BASTIAN SOLUTIONS
- 21.2.18 SEEGRID CORPORATION
- 21.2.19 VECNA ROBOTICS
- 21.2.20 MURATA MACHINERY, LTD.
22 RESEARCH METHODOLOGY
- 22.1 RESEARCH DATA
- 22.1.1 SECONDARY DATA
- 22.1.1.1 List of key secondary sources to estimate forklift market
- 22.1.1.2 Key data from secondary sources
- 22.1.2 PRIMARY DATA
- 22.1.2.1 Primary interview participants
- 22.1.2.2 Breakdown of primary interviews
- 22.1.1 SECONDARY DATA
- 22.2 MARKET SIZE ESTIMATION
- 22.2.1 BOTTOM-UP APPROACH
- 22.2.2 TOP-DOWN APPROACH
- 22.3 DATA TRIANGULATION
- 22.4 FACTOR ANALYSIS
- 22.5 RESEARCH ASSUMPTIONS
- 22.6 RESEARCH LIMITATIONS
23 APPENDIX
- 23.1 INSIGHTS FROM INDUSTRY EXPERTS
- 23.2 DISCUSSION GUIDE
- 23.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 23.4 CUSTOMIZATION OPTIONS
- 23.5 RELATED REPORTS
- 23.6 AUTHOR DETAILS
List of Tables
- TABLE 1 CURRENCY EXCHANGE RATE, 2022-2025
- TABLE 2 FORKLIFT CHARGING METHODS AND THEIR EFFECT ON MULTI-SHIFT OPERATIONS
- TABLE 3 AUTOMATION INTEGRATION COMPLEXITY IN AUTONOMOUS FORKLIFT DEPLOYMENT
- TABLE 4 EQUIVALENT BATTERY USAGE BY FORKLIFT ENERGY SOLUTION
- TABLE 5 KEY ENERGY CONSTRAINTS IN HIGH UTILIZATION FORKLIFT OPERATIONS
- TABLE 6 TECHNICAL LAYERS REQUIRING INTEGRATION FOR AUTONOMOUS FORKLIFTS
- TABLE 7 STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS
- TABLE 8 STRATEGIC MOVES BY FORKLIFT SUPPLIERS
- TABLE 9 GDP PERCENTAGE CHANGE, BY COUNTRY, 2022-2031
- TABLE 10 AVERAGE SELLING PRICE OF FORKLIFTS, BY REGION, 2025 (USD)
- TABLE 11 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 12 IMPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 13 EXPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 14 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 15 PATENT ANALYSIS, JANUARY 2022-JULY 2026
- TABLE 16 TOP USE CASES
- TABLE 17 LIST OF FUNDING
- TABLE 18 ROI OF CONVENTIONAL VS. ELECTRIC FORKLIFTS
- TABLE 19 BILL OF MATERIALS FOR FORKLIFTS
- TABLE 20 TOTAL COST OF OWNERSHIP OF ICE VS. ELECTRIC FORKLIFTS IN US, 2026
- TABLE 21 ELECTRIC FORKLIFT MODEL BENCHMARKING
- TABLE 22 CAPACITY RANGE COMPARISON
- TABLE 1 LITHIUM ION BATTERY BENCHMARKING: LFP VERSUS NMC
- TABLE 2 LITHIUM-ION MODEL COMPARISON
- TABLE 3 MAST AND LIFT HEIGHT COMPARISON
- TABLE 4 ENERGY CONSUMPTION COMPARISON
- TABLE 5 IMPORTANT PRODUCT FEATURES AND FUNCTIONAL BENCHMARKING
- TABLE 6 FORKLIFT ELECTRIFICATION STRATEGY BY POWERTRAIN ARCHITECTURE
- TABLE 7 HIGH-VOLTAGE ELECTRIC FORKLIFT DEVELOPMENTS
- TABLE 8 FORKLIFT MARKET: AUTONOMOUS FORKLIFT STRATEGY BY OEM
- TABLE 9 FORKLIFT MARKET: AI AND COMPUTER VISION DEVELOPMENTS BY OEM
- TABLE 10 FORKLIFT MARKET: CORE TECHNOLOGY STACK FOR AUTOMATION AND AUTONOMOUS OPERATION
- TABLE 11 FORKLIFT MARKET: KEY PARTNERSHIPS, INVESTMENTS, AND ACQUISITIONS SUPPORTING AUTOMATION
- TABLE 12 AUTONOMOUS TECHNOLOGIES AND DEPLOYMENT REQUIREMENTS
- TABLE 13 AMR VS AUTONOMOUS FORKLIFT SELECTION BY APPLICATION
- TABLE 14 POWERTRAIN SELECTION BY DUTY CYCLE AND ENERGY REQUIREMENT
- TABLE 15 ENERGY EFFICIENCY AND REGENERATIVE BRAKING PARAMETERS
- TABLE 16 BATTERY SIZING AND CHARGING STRATEGY FOR LITHIUM-ION TRUCKS
- TABLE 17 BROWNFIELD AUTOMATION REQUIREMENTS BY FACILITY CONDITION
- TABLE 18 BROWNFIELD DEPLOYMENT ARCHITECTURE AND RETROFIT LEVERS
- TABLE 19 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 KEY REGULATIONS AND LICENSING REQUIREMENTS
- TABLE 23 KEY STANDARDS
- TABLE 24 US: TIER 4 EMISSION STANDARDS
- TABLE 25 PROPOSED TIER 5 STANDARDS FOR OFF-ROAD ENGINES
- TABLE 26 EUROPEAN UNION: STAGE V EMISSION STANDARDS
- TABLE 27 CHINA: CHINA IV EMISSION STANDARDS
- TABLE 28 INDIA: BS V EMISSION STANDARDS
- TABLE 29 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY VEHICLE TYPE (%)
- TABLE 30 KEY BUYING CRITERIA, BY PROPULSION
- TABLE 31 UNMET NEEDS IN FORKLIFT MARKET, BY END-USE INDUSTRY
- TABLE 32 MARKET PROFITABILITY FOR FORKLIFT CONSIDERING VARIOUS APPLICATION
- TABLE 33 FORKLIFT MARKET: PROFITABILITY BY FORKLIFT TECHNOLOGY
- TABLE 34 FORKLIFT MARKET: PROFITABILITY BY VALUE CHAIN
- TABLE 35 FORKLIFT MARKET: PROFITABILITY BY PRODUCT SEGMENT
- TABLE 36 FORKLIFT MARKET: REVENUE POTENTIAL, BY STREAM
- TABLE 37 FORKLIFT MARKET: COST STRUCTURE AND PROFITABILITY TABLE 134 TABLE 38 FORKLIFT MARKET, BY PROPULSION, 2022-2025 (UNITS)
- TABLE 39 FORKLIFT MARKET, BY PROPULSION, 2026-2033 (UNITS)
- TABLE 40 FORKLIFT MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 41 FORKLIFT MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 42 ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 43 ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 44 ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 45 ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 46 ICE FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 47 ICE FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 48 ICE FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 49 ICE FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 50 FORKLIFT MARKET, BY TONNAGE CAPACITY, 2022-2025 (UNITS)
- TABLE 51 FORKLIFT MARKET, BY TONNAGE CAPACITY, 2026-2033 (UNITS)
- TABLE 52 FORKLIFT MARKET, BY TONNAGE CAPACITY, 2022-2025 (USD MILLION)
- TABLE 53 FORKLIFT MARKET, BY TONNAGE CAPACITY, 2026-2033 (USD MILLION)
- TABLE 54 <5 TON FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 55 <5 TON FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 56 <5 TON FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 57 <5 TON FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 58 5-10 TON FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 59 5-10 TON FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 60 5-10 TON FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 5-10 TON FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 62 11-36 TON FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 63 11-36 TON FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 64 11-36 TON FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 65 11-36 TON FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 66 >36 TON FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 67 >36 TON FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 68 >36 TON FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 69 >36 TON FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 70 TYPES OF FORKLIFTS, BY CLASS
- TABLE 71 FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 72 FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 73 CLASS 1 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 74 CLASS 1 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 75 CLASS 2 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 76 CLASS 2 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 77 CLASS 3 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 78 CLASS 3 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 79 CLASS 31 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 80 CLASS 31 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 81 CLASS 32 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 82 CLASS 32 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 83 CLASS 31 VS. CLASS 32 FORKLIFTS
- TABLE 84 CLASS 4/5 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 85 CLASS 4/5 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 86 FORKLIFT MARKET, BY END-USE INDUSTRY, 2022-2025 (UNITS)
- TABLE 87 FORKLIFT MARKET, BY END-USE INDUSTRY, 2026-2033 (UNITS)
- TABLE 88 FORKLIFT MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 89 FORKLIFT MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 90 THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 91 THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 92 THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 93 THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 94 FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 95 FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 96 FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 97 FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 98 AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 99 AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 100 AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 101 AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 102 E-COMMERCE: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 103 E-COMMERCE: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 104 E-COMMERCE: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 105 E-COMMERCE: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 106 AVIATION: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 107 AVIATION: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 108 AVIATION: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 109 AVIATION: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 110 PULP & PAPER: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 111 PULP & PAPER: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 112 PULP & PAPER: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 113 PULP & PAPER: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 114 CHEMICALS: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 115 CHEMICALS: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 116 CHEMICALS: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 117 CHEMICALS: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 118 HEALTHCARE: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 119 HEALTHCARE: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 120 HEALTHCARE: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 121 HEALTHCARE: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 122 SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 123 SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 124 SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 125 SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 126 METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 127 METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 128 METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 129 METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 130 OTHER END-USE INDUSTRIES: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 131 OTHERS: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 132 OTHERS: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 133 OTHERS: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 134 FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 135 FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 136 FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 137 FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 138 MANUAL FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 139 MANUAL FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 140 MANUAL FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 141 MANUAL FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 142 AUTONOMOUS FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 143 AUTONOMOUS FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 144 AUTONOMOUS FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 145 AUTONOMOUS FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 146 FORKLIFT MARKET, BY APPLICATION, 2022-2025 (UNITS)
- TABLE 147 FORKLIFT MARKET, BY APPLICATION, 2026-2033 (UNITS)
- TABLE 148 FORKLIFT MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 149 FORKLIFT MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 150 INDOOR FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 151 INDOOR FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 152 INDOOR FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 153 INDOOR FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 154 OUTDOOR FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 155 OUTDOOR FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 156 OUTDOOR FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 157 OUTDOOR FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 158 INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 159 INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 160 INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 161 INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 162 ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2022-2025 (UNITS)
- TABLE 163 ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2026-2033 (UNITS)
- TABLE 164 ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2022-2025 (USD MILLION)
- TABLE 165 ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2026-2033 (USD MILLION)
- TABLE 166 LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 167 LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 168 LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 169 LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 170 KEY LFP FORKLIFT OFFERINGS
- TABLE 171 LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 172 LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 173 LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 174 LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 175 ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY, 2022-2025 (UNITS)
- TABLE 176 ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY, 2026-2033 (UNITS)
- TABLE 177 <2 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 178 <2 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 179 2-5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 180 2-5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 181 >5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 182 >5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 183 FORKLIFT MARKET, BY PRODUCT TYPE, 2022-2025 (UNITS)
- TABLE 184 FORKLIFT MARKET, BY PRODUCT TYPE, 2026-2033 (UNITS)
- TABLE 185 WAREHOUSE FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 186 WAREHOUSE FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 187 COUNTERBALANCE FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 188 COUNTERBALANCE FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 189 FORKLIFT MARKET, BY TIRE TYPE, 2022-2025 (UNITS)
- TABLE 190 FORKLIFT MARKET, BY TIRE TYPE, 2026-2033 (UNITS)
- TABLE 191 FORKLIFT MARKET, BY TIRE TYPE, 2022-2025 (USD MILLION)
- TABLE 192 FORKLIFT MARKET, BY TIRE TYPE, 2026-2033 (USD MILLION)
- TABLE 193 CUSHION FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 194 CUSHION FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 195 CUSHION FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 196 CUSHION FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 197 PNEUMATIC FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 198 PNEUMATIC FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 199 PNEUMATIC FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 200 PNEUMATIC FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 201 FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 202 FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 203 FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 204 FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 205 ASIA PACIFIC: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 206 ASIA PACIFIC: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 207 ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 208 ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 209 ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 210 ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 211 ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2022-2025 (UNITS)
- TABLE 212 ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2026-2033 (UNITS)
- TABLE 213 ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 214 ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 215 CHINA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 216 CHINA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 217 CHINA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 218 CHINA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 219 CHINA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 220 CHINA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 221 INDIA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 222 INDIA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 223 INDIA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 224 INDIA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 225 INDIA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 226 INDIA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 227 JAPAN: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 228 JAPAN: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 229 JAPAN: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 230 JAPAN: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 231 JAPAN: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 232 JAPAN: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 233 SOUTH KOREA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 234 SOUTH KOREA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 235 SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 236 SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 237 SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 238 SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 239 EUROPE: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 240 EUROPE: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 241 EUROPE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 242 EUROPE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 243 EUROPE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 244 EUROPE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 245 EUROPE: FORKLIFT MARKET, BY COUNTRY, 2022-2025 (UNITS)
- TABLE 246 EUROPE: FORKLIFT MARKET, BY COUNTRY, 2026-2033 (UNITS)
- TABLE 247 EUROPE: FORKLIFT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 248 EUROPE: FORKLIFT MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 249 GERMANY: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 250 GERMANY: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 251 GERMANY: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 252 GERMANY: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 253 GERMANY: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 254 GERMANY: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 255 UK: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 256 UK: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 257 UK: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 258 UK: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 259 UK: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 260 UK: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 261 FRANCE: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 262 FRANCE: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 263 FRANCE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 264 FRANCE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 265 FRANCE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 266 FRANCE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 267 ITALY: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 268 ITALY: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 269 ITALY: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 270 ITALY: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 271 ITALY: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 272 ITALY: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 273 SPAIN: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 274 SPAIN: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 275 SPAIN: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 276 SPAIN: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 277 SPAIN: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 278 SPAIN: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 279 RUSSIA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 280 RUSSIA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 281 RUSSIA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 282 RUSSIA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 283 RUSSIA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 284 RUSSIA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 285 TURKEY: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 286 TURKEY: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 287 TURKEY: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 288 TURKEY: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 289 TURKEY: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 290 TURKEY: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 291 EASTERN EUROPE: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 292 EASTERN EUROPE: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 293 EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 294 EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 295 EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 296 EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 297 REST OF EUROPE: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 298 REST OF EUROPE: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 299 REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 300 REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 301 REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 302 REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 303 NORTH AMERICA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 304 NORTH AMERICA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 305 NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 306 NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 307 NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 308 NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 309 NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2022-2025 (UNITS)
- TABLE 310 NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2026-2033 (UNITS)
- TABLE 311 NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 312 NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 313 US: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 314 US: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 315 US: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 316 US: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 317 US: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 318 US: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 319 MEXICO: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 320 MEXICO: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 321 MEXICO: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 322 MEXICO: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 323 MEXICO: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 324 MEXICO: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 325 CANADA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 326 CANADA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 327 CANADA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 328 CANADA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 329 CANADA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 330 CANADA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 331 REST OF THE WORLD: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 332 REST OF THE WORLD: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 333 REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 334 REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 335 REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 336 REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 337 REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 338 REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2026-2033 (UNITS)
- TABLE 339 REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 340 REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 341 AFRICA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 342 AFRICA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 343 AFRICA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 344 AFRICA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 345 AFRICA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 346 AFRICA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 347 AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY CLASS, 2022-2025 (UNITS)
- TABLE 348 AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY CLASS, 2026-2033 (UNITS)
- TABLE 349 AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (UNITS)
- TABLE 350 AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (UNITS)
- TABLE 351 AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2022-2025 (USD MILLION)
- TABLE 352 AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2026-2033 (USD MILLION)
- TABLE 353 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2023-SEPTEMBER 2026
- TABLE 354 FORKLIFT MARKET: DEGREE OF COMPETITION, 2025
- TABLE 355 FORKLIFT MARKET: REGION FOOTPRINT
- TABLE 356 FORKLIFT MARKET: PROPULSION FOOTPRINT
- TABLE 357 FORKLIFT MARKET: OPERATION FOOTPRINT
- TABLE 358 FORKLIFT MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 359 FORKLIFT MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 360 FORKLIFT MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2023-SEPTEMBER 2026
- TABLE 361 FORKLIFT MARKET: DEALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 362 FORKLIFT MARKET: EXPANSIONS, JANUARY 2023-SEPTEMBER 2026
- TABLE 363 KION GROUP AG: COMPANY OVERVIEW
- TABLE 364 KION GROUP AG: PRODUCTS OFFERED
- TABLE 365 KION GROUP AG: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 366 KION GROUP AG: DEALS
- TABLE 367 KION GROUP AG: EXPANSIONS
- TABLE 368 TOYOTA INDUSTRIES CORPORATION: COMPANY OVERVIEW
- TABLE 369 TOYOTA INDUSTRIES CORPORATION: PRODUCTS OFFERED
- TABLE 370 TOYOTA INDUSTRIES CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 371 TOYOTA INDUSTRIES CORPORATION: DEALS
- TABLE 372 TOYOTA INDUSTRIES CORPORATION: EXPANSIONS
- TABLE 373 TOYOTA INDUSTRIES CORPORATION: OTHER DEVELOPMENTS
- TABLE 374 JUNGHEINRICH AG: COMPANY OVERVIEW
- TABLE 375 JUNGHEINRICH AG: PRODUCTS OFFERED
- TABLE 376 JUNGHEINRICH AG: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 377 JUNGHEINRICH AG: DEALS
- TABLE 378 JUNGHEINRICH AG: EXPANSIONS
- TABLE 379 JUNGHEINRICH AG: OTHER DEVELOPMENTS
- TABLE 380 MITSUBISHI LOGISNEXT CO., LTD.: COMPANY OVERVIEW
- TABLE 381 MITSUBISHI LOGISNEXT CO., LTD.: PRODUCTS OFFERED
- TABLE 382 MITSUBISHI LOGISNEXT CO., LTD.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 383 MITSUBISHI LOGISNEXT CO., LTD.: EXPANSIONS
- TABLE 384 MITSUBISHI LOGISNEXT CO., LTD.: OTHER DEVELOPMENTS
- TABLE 385 CROWN EQUIPMENT CORPORATION: COMPANY OVERVIEW
- TABLE 386 CROWN EQUIPMENT CORPORATION: PRODUCTS OFFERED
- TABLE 387 CROWN EQUIPMENT CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 388 CROWN EQUIPMENT CORPORATION: EXPANSIONS
- TABLE 389 CROWN EQUIPMENT CORPORATION: OTHER DEVELOPMENTS
- TABLE 390 HYSTER-YALE MATERIALS HANDLING: COMPANY OVERVIEW
- TABLE 391 HYSTER-YALE MATERIALS HANDLING: PRODUCTS OFFERED
- TABLE 392 HYSTER-YALE MATERIALS HANDLING: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 393 HYSTER-YALE MATERIALS HANDLING: DEALS
- TABLE 394 HYSTER-YALE MATERIALS HANDLING: OTHER DEVELOPMENTS
- TABLE 395 CLARK MATERIAL HANDLING COMPANY: COMPANY OVERVIEW
- TABLE 396 CLARK MATERIAL HANDLING COMPANY: PRODUCTS OFFERED
- TABLE 397 CLARK MATERIAL HANDLING COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 398 CLARK MATERIAL HANDLING COMPANY: DEALS
- TABLE 399 CLARK MATERIAL HANDLING COMPANY: OTHER DEVELOPMENTS
- TABLE 400 HD CONSTRUCTION EQUIPMENT: COMPANY OVERVIEW
- TABLE 401 HD CONSTRUCTION EQUIPMENT: PRODUCTS OFFERED
- TABLE 402 HD CONSTRUCTION EQUIPMENT: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 403 HD CONSTRUCTION EQUIPMENT: DEALS
- TABLE 404 HD CONSTRUCTION EQUIPMENT: OTHER DEVELOPMENTS
- TABLE 405 KOMATSU LTD.: COMPANY OVERVIEW
- TABLE 406 KOMATSU LTD.: PRODUCTS OFFERED
- TABLE 407 KOMATSU LTD.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 408 KOMATSU LTD.: DEALS
- TABLE 409 BOBCAT COMPANY: COMPANY OVERVIEW
- TABLE 410 BOBCAT COMPANY: PRODUCTS OFFERED
- TABLE 411 BOBCAT COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 412 BOBCAT COMPANY: OTHER DEVELOPMENTS
- TABLE 413 KALMAR: COMPANY OVERVIEW
- TABLE 414 ANHUI HELI CO., LTD.: COMPANY OVERVIEW
- TABLE 415 BYD COMPANY LTD.: COMPANY OVERVIEW
- TABLE 416 GODREJ MATERIAL HANDLING: COMPANY OVERVIEW
- TABLE 417 EP EQUIPMENT: COMPANY OVERVIEW
- TABLE 418 LONKING: COMPANY OVERVIEW
- TABLE 419 HANGCHA FORKLIFT: COMPANY OVERVIEW
- TABLE 420 KONECRANES: COMPANY OVERVIEW
- TABLE 421 COMBILIFT: COMPANY OVERVIEW
- TABLE 422 VALLEE: COMPANY OVERVIEW
- TABLE 423 FLEXI NARROW AISLE: COMPANY OVERVIEW
- TABLE 424 MANITOU: COMPANY OVERVIEW
- TABLE 425 HOIST MATERIAL HANDLING: COMPANY OVERVIEW
- TABLE 426 AGILOX SERVICES GMBH: COMPANY OVERVIEW
- TABLE 427 E80 GROUP S.P.A.: COMPANY OVERVIEW
- TABLE 428 SCOTT AUTOMATION: COMPANY OVERVIEW
- TABLE 429 BASTIAN SOLUTIONS: COMPANY OVERVIEW
- TABLE 430 SEEGRID CORPORATION: COMPANY OVERVIEW
- TABLE 431 VECNA ROBOTICS: COMPANY OVERVIEW
- TABLE 432 MURATA MACHINERY, LTD.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 FORKLIFT MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL FORKLIFT MARKET, 2022-2033
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN FORKLIFT MARKET
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF FORKLIFT MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS
- FIGURE 7 ASIA PACIFIC TO EXPERIENCE RAPID GROWTH DURING FORECAST PERIOD
- FIGURE 8 RISING WAREHOUSE AUTOMATION AND ELECTRIFICATION TO ACCELERATE MARKET GROWTH
- FIGURE 9 CLASS 3 SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 10 AUTONOMOUS FORKLIFTS TO REGISTER FASTER GROWTH DURING FORECAST PERIOD
- FIGURE 11 ELECTRIC FORKLIFTS TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 12 WAREHOUSE FORKLIFTS TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 13 E-COMMERCE SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD (USD MILLION)
- FIGURE 14 PNEUMATIC TIRES TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 15 BELOW 5 TONS TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 16 INDOOR APPLICATIONS TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 17 LITHIUM-ION BATTERIES TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD
- FIGURE 18 BELOW 2 TONS TO LEAD THE MARKET AS LIGHT DUTY MATERIAL HANDLING AND WAREHOUSE APPLICATIONS DRIVE DEMAND (USD MILLION)
- FIGURE 19 ASIA PACIFIC TO ACCOUNT FOR LARGEST SHARE OF FORKLIFT MARKET IN 2026
- FIGURE 20 FORKLIFT MARKET DYNAMICS
- FIGURE 21 BATTERY REQUIREMENT IN MULTI-SHIFT FORKLIFT OPERATIONS
- FIGURE 22 LANDGUTH AUTOMATED FLEET EXPANSION
- FIGURE 23 SUPPLY CHAIN ANALYSIS
- FIGURE 24 ECOSYSTEM ANALYSIS
- FIGURE 25 IMPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 26 EXPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 27 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 28 EVOLUTION OF FORKLIFT TECHNOLOGY AND AUTOMATION
- FIGURE 29 FUTURE TECHNOLOGY ROADMAP (2025-2035)
- FIGURE 30 FUTURE APPLICATIONS
- FIGURE 31 INVESTMENT AND FUNDING SCENARIO, 2022-2026
- FIGURE 32 BATTERY CAPACITY VS. LIFTING CAPACITY
- FIGURE 33 LIFTING CAPACITY VS. LIFTING VOLTAGE
- FIGURE 34 BATTERY VOLTAGE VS. MARKET SIZE OF FORKLIFTS
- FIGURE 35 BILL OF MATERIALS FOR FORKLIFTS
- FIGURE 36 TOTAL COST OF OWNERSHIP FOR FORKLIFTS
- FIGURE 37 SUPPLIER OPPORTUNITY MATRIX
- FIGURE 38 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY VEHICLE TYPE
- FIGURE 39 KEY BUYING CRITERIA, BY PROPULSION
- FIGURE 40 FORKLIFT MARKET, BY PROPULSION, 2026 VS. 2033
- FIGURE 41 FORKLIFT MARKET, BY TONNAGE CAPACITY, 2026 VS. 2033
- FIGURE 42 FORKLIFT MARKET, BY CLASS, 2026 VS. 2033
- FIGURE 43 FORKLIFT MARKET, BY END-USE INDUSTRY, 2026 VS. 2033
- FIGURE 44 FORKLIFT MARKET, BY OPERATION, 2026 VS. 2033
- FIGURE 45 FORKLIFT MARKET, BY APPLICATION, 2026 VS. 2033
- FIGURE 46 ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2026 VS. 2033
- FIGURE 47 ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY, 2026 VS. 2033
- FIGURE 48 FORKLIFT MARKET, BY PRODUCT TYPE, 2026 VS. 2033
- FIGURE 49 FORKLIFT MARKET, BY TIRE TYPE, 2026 VS. 2033 (USD MILLION)
- FIGURE 50 FORKLIFT MARKET, BY REGION, 2026 VS. 2033
- FIGURE 51 ASIA PACIFIC: FORKLIFT MARKET SNAPSHOT
- FIGURE 52 EUROPE: FORKLIFT MARKET SNAPSHOT
- FIGURE 53 NORTH AMERICA: FORKLIFT MARKET SNAPSHOT
- FIGURE 54 REST OF THE WORLD: FORKLIFT MARKET SNAPSHOT
- FIGURE 55 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 56 REVENUE ANALYSIS OF TOP FIVE PLAYERS, 2022-2025
- FIGURE 57 COMPANY VALUATION
- FIGURE 58 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 59 BRAND COMPARISON
- FIGURE 60 FORKLIFT MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 61 FORKLIFT MARKET: COMPANY FOOTPRINT
- FIGURE 62 FORKLIFT MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 63 KION GROUP AG: COMPANY SNAPSHOT
- FIGURE 64 TOYOTA INDUSTRIES CORPORATION: COMPANY SNAPSHOT
- FIGURE 65 JUNGHEINRICH AG: COMPANY SNAPSHOT
- FIGURE 66 MITSUBISHI LOGISNEXT CO., LTD.: COMPANY SNAPSHOT
- FIGURE 67 HYSTER-YALE MATERIALS HANDLING: COMPANY SNAPSHOT
- FIGURE 68 HD CONSTRUCTION EQUIPMENT: COMPANY SNAPSHOT
- FIGURE 69 KOMATSU LTD.: COMPANY SNAPSHOT
- FIGURE 70 BOBCAT COMPANY: COMPANY SNAPSHOT
- FIGURE 71 RESEARCH DESIGN
- FIGURE 72 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 73 BOTTOM-UP APPROACH
- FIGURE 74 TOP-DOWN APPROACH
- FIGURE 75 DATA TRIANGULATION
- FIGURE 76 KEY FACTORS IMPACTING FORKLIFT MARKET

