PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2180627

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2180627
Autonomous Underwater Vehicle Market by Shape, Type, Speed, System, Propulsion, Application, and Region - Global Forecast to 2031
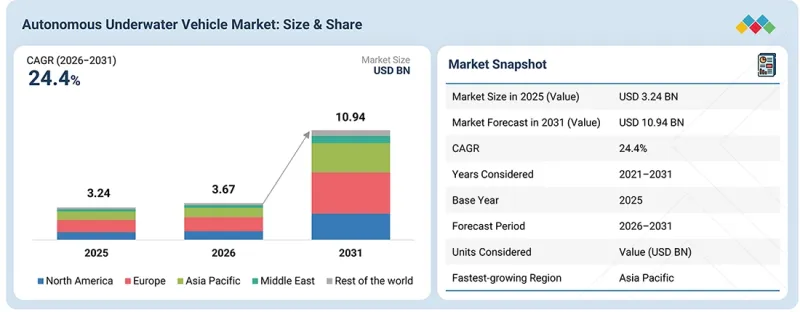
The autonomous underwater vehicle (AUV) market is expected to reach USD 10.94 billion by 2031, from USD 3.67 billion in 2026, with a CAGR of 24.4%. In terms of volume, it is likely to grow from 1,123 units in 2026 to 2,771 units by 2031.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | By Shape, Type, Application and Region |
| Regions covered | North America, Europe, APAC, RoW |
The market for AUVs is expanding steadily, as global defense agencies, offshore energy operators, and ocean research institutions accelerate the adoption of autonomous systems for deep-water missions, long-endurance surveillance, and subsea asset inspection. Demand is primarily supported by rising investments in unmanned maritime capabilities, increasing offshore exploration and maintenance activities, and the ongoing shift toward reducing human exposure in hazardous underwater environments.
"The >5 knots segment is expected to exhibit the fastest growth during the forecast period."
The >5 knots segment is expected to grow the fastest due to rising demand for higher-speed AUVs that can cover large underwater areas in shorter mission times. Higher speeds improve operational efficiency for defense surveillance, seabed mapping, offshore inspections, and search operations, particularly where rapid transit as well as wider coverage are required.
"The military & defense segment is expected to surpass other applications during the forecast period."
The strong position of the military & defense segment is supported by increasing adoption of AUVs for mine countermeasures, anti-submarine warfare, harbor protection, ISR as well as underwater surveillance. Defense forces are increasingly using long-endurance AUVs to improve underwater situational awareness, reduce risks to personnel, and support complex maritime missions. Ongoing naval modernization programs across North America, Europe, and Asia are further supporting demand for advanced AUV capabilities.
"North America is expected to rank second in the autonomous underwater vehicle market during the forecast period."
North America's AUV Market is supported by sustained U.S. Navy investment in unmanned underwater systems, offshore energy activities, and deep ocean research. The region's established defense and industrial base, along with leading AUV manufacturers and research institutions, supports the development and deployment of advanced underwater systems. Growing requirements for underwater surveillance, subsea infrastructure inspection, oceanographic research, and unmanned maritime operations are further contributing to regional demand.
Some of the key market players include Kongsberg (Norway), Saab AB (Sweden), BAE Systems (UK), Exail Technologies (France), and Saipem S.p.A (Italy).
The breakdown of profiles for primary participants in the autonomous underwater vehicle market is provided below:
- By Company Type: Tier 1 - 40%, Tier 2 - 30%, and Tier 3 - 30%
- By Designation: Directors - 20%, Managers - 10%, and Others - 70%
- By Region: North America - 40%, Europe - 20%, Asia Pacific - 20%, Middle East - 10%, and Rest of the World - 10%
Research Coverage:
This market study covers the autonomous underwater vehicle market across various segments and subsegments. It aims to estimate the size and growth potential of this market across different parts and regions. This study also includes an in-depth competitive analysis of the key players in the market, their company profiles, key observations related to their products and business offerings, recent developments, and key market strategies they have adopted.
Reasons to buy this report:
This report is designed to assist both established market leaders and new entrants by providing accurate revenue estimates for the autonomous underwater vehicle market. It will also help stakeholders grasp the competitive landscape and offer valuable insights for positioning their businesses and developing effective go-to-market strategies. Additionally, the report will highlight key market trends, including essential drivers, constraints, challenges, and opportunities.
The report provides insights into the following pointers:
- In-depth analysis of drivers (rising offshore oil and gas investments, increasing use of AUVs for border and maritime security, growing shift toward renewable energy operations, advancements in AUV autonomy and sensors), restraints (high development and operational costs, limitations in endurance and mission range), opportunities (integration of next-generation batteries, wider use of AUVs for cable protection and seabed monitoring, expansion of offshore energy exploration), and challenges (slow underwater communication speeds and signal issues, data-loss risks due to harsh marine conditions, legal and ethical concerns in autonomous underwater operations)
- Market Penetration: Comprehensive information on AUVs offered by the top market players
- Product Development/Innovation: Detailed insights into upcoming technologies, R&D activities, and product launches in the autonomous underwater vehicle market
- Market Development: Comprehensive information about lucrative markets across varied regions
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the autonomous underwater vehicle market
- Competitive Assessment: In-depth assessment of market share, growth strategies, products, and manufacturing capabilities of leading players in the autonomous underwater vehicle market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3 INCLUSIONS AND EXCLUSIONS
- 1.3.1 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN AUTONOMOUS UNDERWATER VEHICLES MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN AUTONOMOUS UNDERWATER VEHICLE MARKET
- 3.2 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE
- 3.3 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE
- 3.4 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY PROPULSION
- 3.5 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SPEED
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rise of offshore oil and gas exploration
- 4.2.1.2 Emphasis on maritime security
- 4.2.1.3 Shift toward renewable energy sources
- 4.2.1.4 Technological innovations in AUVs
- 4.2.2 RESTRAINTS
- 4.2.2.1 High development, operational, and maintenance costs
- 4.2.2.2 Limited endurance and range
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Advances in battery and hybrid energy storage for medium- and high-speed AUVs
- 4.2.3.2 Focus on protecting subsea cables and energy pipelines
- 4.2.3.3 Push for energy diversification
- 4.2.4 CHALLENGES
- 4.2.4.1 Harsh underwater conditions
- 4.2.4.2 Risk of data loss and prolonged research timelines
- 4.2.4.3 Legal and ethical concerns
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 REAL-TIME UNDERWATER COMMUNICATION AND DATA TRANSMISSION
- 4.3.2 LACK OF STANDARDIZATION AND INTEROPERABILITY FRAMEWORKS
- 4.3.3 ENERGY LIMITATIONS AND ENDURANCE CONSTRAINTS
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 OFFSHORE RENEWABLE ENERGY
- 4.4.2 MARITIME SECURITY AND BORDER SURVEILLANCE
- 4.4.3 OCEAN DATA AND CLIMATE RESEARCH
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 ECOSYSTEM ANALYSIS
- 5.1.1 PROMINENT COMPANIES
- 5.1.2 PRIVATE AND SMALL ENTERPRISES
- 5.1.3 END USERS
- 5.2 VALUE CHAIN ANALYSIS
- 5.3 TRADE ANALYSIS
- 5.3.1 IMPORT SCENARIO (HS CODE 900630)
- 5.3.2 EXPORT SCENARIO (HS CODE 900630)
- 5.4 CASE STUDY ANALYSIS
- 5.4.1 KONGSBERG: HUGIN SUPERIOR AUV FOR US NAVY MISSIONS
- 5.4.2 ANDURIL: GHOST SHARK XL-AUV FOR ROYAL AUSTRALIAN NAVY
- 5.4.3 EXAIL: ULYX AUV FOR DEEP-SEA EXPLORATION
- 5.5 KEY CONFERENCES AND EVENTS
- 5.6 TOTAL COST OF OWNERSHIP
- 5.7 INVESTMENT AND FUNDING SCENARIO
- 5.8 TRENDS AND DISRUPTIONS IMPACTING CUSTOMERS' BUSINESS
- 5.9 PRICING ANALYSIS
- 5.9.1 AVERAGE SELLING PRICE TREND, BY TYPE
- 5.9.2 AVERAGE SELLING PRICE TREND, BY REGION
- 5.10 VOLUME DATA
- 5.11 OPERATIONAL DATA
- 5.12 BILL OF MATERIALS
- 5.13 MACROECONOMIC OUTLOOK
- 5.13.1 INTRODUCTION
- 5.13.2 GDP TRENDS AND FORECAST
- 5.13.3 TRENDS IN GLOBAL UNDERWATER VEHICLE INDUSTRY
- 5.13.4 TRENDS IN GLOBAL MARINE INDUSTRY
- 5.14 BUSINESS MODELS
- 5.14.1 DIRECT SALES MODEL
- 5.14.2 LEASING/AUV-AS-A-SERVICE MODEL
- 5.14.3 DATA-AS-A-SERVICE (DAAS) MODEL
- 5.14.4 BUILD-OPERATE-TRANSFER (BOT) MODEL
- 5.14.5 COLLABORATIVE R&D/CO-DEVELOPMENT MODEL
- 5.14.6 SUBSCRIPTION/SOFTWARE LICENSING MODEL
- 5.14.7 TURNKEY INTEGRATED SOLUTION MODEL
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 DOPPLER VELOCITY LOG
- 6.1.2 FIBER-OPTIC GYROSCOPE-BASED INERTIAL NAVIGATION SYSTEM
- 6.1.3 ULTRA-SHORT BASELINE ACOUSTIC POSITIONING
- 6.1.4 LONG-BASELINE ACOUSTIC POSITIONING
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 UNDERWATER ACOUSTIC BEACON NETWORK
- 6.2.2 FIBER-OPTIC DATA LINKS FOR SURFACE-TO-SHORE TRANSFER
- 6.2.3 HIGH-CAPACITY DATA STORAGE MODULE
- 6.3 TECHNOLOGY ROADMAP
- 6.4 PATENT ANALYSIS
- 6.5 FUTURE APPLICATIONS
- 6.6 IMPACT OF AI/GEN AI
- 6.6.1 TOP USE CASES AND MARKET POTENTIAL
- 6.6.2 BEST PRACTICES
- 6.6.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.6.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.5 CLIENTS' READINESS TO ADOPT AI/GEN AI
- 6.7 IMPACT OF MEGATRENDS
- 6.7.1 BIG DATA AND OCEAN INTELLIGENCE PLATFORMS
- 6.7.2 CLOUD AND EDGE COMPUTING INTEGRATION
- 6.7.3 GEN AI AND DIGITAL TWIN ECOSYSTEMS
- 6.7.4 IOT-ENABLED MARITIME CONNECTIVITY
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 KONGSBERG: AI-ENABLED HUGIN AUV FOR AUTONOMOUS TARGET RECOGNITION AND MISSION PLANNING
- 6.8.2 SAAB: AI-ENABLED AUTONOMOUS UNDERWATER VEHICLE FOR MINE COUNTERMEASURE OPERATIONS
- 6.8.3 NOAA AND MBARI: AI-ENABLED TRITON AUV FOR AUTONOMOUS DEEP-SEA SPECIES DETECTION
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT REDUCTION
- 7.2.2 ECO-APPLICATIONS
- 7.3 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END-USE INDUSTRIES
9 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 SHALLOW (<100 M)
- 9.2.1 SUPPORTING COASTAL SURVEILLANCE AND MINE COUNTERMEASURE MISSIONS IN CONFINED WATERS
- 9.2.2 USE CASE: KONGSBERG'S REMUS-100 FOR VERY SHALLOW WATER MINE COUNTERMEASURE MISSIONS
- 9.2.3 MICRO/SMALL (<20 KG)
- 9.2.4 MINI (20-100 KG)
- 9.3 MEDIUM (100-1,000 M)
- 9.3.1 BRIDGING ENDURANCE AND PAYLOAD FOR SCIENTIFIC AND INDUSTRIAL SEAFLOOR MISSIONS
- 9.3.2 USE CASE: MBARI'S SEAFLOOR MAPPING DEEP-RATED SURVEY VEHICLE FOR FULLY AUTONOMOUS MISSIONS
- 9.4 LARGE (>1,000 M)
- 9.4.1 ENABLING LONG-RANGE AND MODULAR MISSIONS WITH HEAVY-PAYLOAD CAPACITY
- 9.4.2 USE CASE: BOEING'S ORCA FOR MODULAR MISSION PACKAGES
- 9.4.3 DEEP WATER (1,000-3,000 M)
- 9.4.4 LARGE DISPLACEMENT (3,000-6,000 M)
- 9.4.5 EXTRA LARGE (>6,000 M)
10 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE
- 10.1 INTRODUCTION
- 10.2 TORPEDO
- 10.2.1 OPTIMIZING DEEP-SEA ENDURANCE THROUGH HYDRODYNAMIC STABILITY
- 10.3 LAMINAR FLOW BODY
- 10.3.1 IMPROVING ENERGY EFFICIENCY THROUGH FLOW-OPTIMIZED HULL DESIGNS
- 10.4 STREAMLINED RECTANGULAR STYLE
- 10.4.1 BALANCING PAYLOAD MODULARITY WITH OPERATIONAL STABILITY FOR INDUSTRIAL TASKS
- 10.5 MULTI-HULL
- 10.5.1 EXPANDING PAYLOAD FLEXIBILITY AND REDUNDANCY FOR MULTI-SENSOR UNDERWATER MISSIONS
11 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY PROPULSION
- 11.1 INTRODUCTION
- 11.2 ELECTRIC AUV
- 11.2.1 FUELING TRANSITION TO ENERGY-DENSE, LOW-MAINTENANCE AUV OPERATIONS
- 11.2.2 USE CASE: REMUS SERIES LI-ION BATTERY SYSTEMS DEVELOPED BY SAFT/ MATHEWS FOR PROLONGED MISSIONS
- 11.3 MECHANICAL AUV
- 11.3.1 ENABLING PERSISTENT OCEAN OBSERVATION THROUGH ENERGY-NEUTRAL PROPULSION
- 11.3.2 USE CASE: TELEDYNE'S SLOCUM G3 GLIDER FOR LONG ENDURANCE WITH BUOYANCY ENGINE AND WINGS FOR COASTAL PROGRAMS
- 11.4 HYBRID AUV
- 11.4.1 EXPANDING DEEP-SEA MISSION ENDURANCE THROUGH HYDROGEN AND FUEL-CELL INTEGRATION
- 11.4.2 USE CASE: EARLY PEM FUEL-CELL AUV PROTOTYPES DELIVER ~4 KW FOR PROPULSION WITH HYDROGEN STORED IN METAL HYDRIDE TANKS
12 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM
- 12.1 INTRODUCTION
- 12.2 COLLISION AVOIDANCE
- 12.2.1 INTEGRATION OF ADVANCED SONAR AND BUOYANCY SYSTEMS ENHANCES AUV AUTONOMY AND MISSION SAFETY
- 12.2.2 FORWARD-LOOKING SONAR
- 12.2.3 OTHERS
- 12.3 COMMUNICATION & NETWORKING
- 12.3.1 SHIFT TOWARD HYBRID ACOUSTIC-OPTICAL LINKS STRENGTHENS REAL-TIME UNDERWATER CONNECTIVITY
- 12.3.2 UNDERWATER ACOUSTIC COMMUNICATION
- 12.3.3 SUBSEA WIRELESS OPTICAL COMMUNICATION
- 12.3.4 SURFACE RF & WI-FI COMMUNICATION
- 12.3.5 SATELLITE COMMUNICATION
- 12.3.6 OTHERS
- 12.4 NAVIGATION & GUIDANCE
- 12.4.1 PRECISION NAVIGATION TECHNOLOGIES DRIVE ACCURACY AND AUTONOMY IN DEEP-SEA AUV MISSIONS
- 12.4.2 INERTIAL & DEAD-RECKONING SYSTEMS
- 12.4.2.1 Inertial navigation
- 12.4.2.2 Compass-based navigation
- 12.4.2.3 Others
- 12.4.3 ACOUSTIC NAVIGATION
- 12.4.4 OTHERS
- 12.5 PROPULSION & MOBILITY
- 12.5.1 SHIFT TOWARD ELECTRICALLY DRIVEN MODULAR PROPULSION SYSTEMS ENHANCES AUV ENDURANCE AND EFFICIENCY
- 12.5.2 THRUST GENERATION
- 12.5.2.1 Propulsion motors
- 12.5.2.2 Thrusters
- 12.5.2.3 Others
- 12.5.3 MOTION & CONTROL ACTUATION
- 12.5.3.1 Fin control actuators
- 12.5.3.2 Servo/Linear electromechanical actuators
- 12.5.4 BUOYANCY & VERTICAL MOTION
- 12.5.4.1 Pump motors
- 12.5.4.2 Variable buoyancy systems
- 12.5.4.3 Others
- 12.5.5 OTHERS
- 12.6 PAYLOAD & SENSOR SYSTEMS
- 12.6.1 EXPANDING AUV CAPABILITIES FROM DEEP-SEA MAPPING TO CLIMATE MONITORING
- 12.6.2 ACOUSTIC IMAGING & MAPPING PAYLOAD
- 12.6.2.1 Side-scan sonar imager
- 12.6.2.2 Multibeam echo sounder
- 12.6.2.3 Synthetic aperture sonar
- 12.6.2.4 Sub-bottom profiler
- 12.6.2.5 Others
- 12.6.3 OPTICAL IMAGING PAYLOAD
- 12.6.3.1 High-resolution digital still camera
- 12.6.3.2 Dual-eye camera
- 12.6.3.3 Others
- 12.6.4 ENVIRONMENTAL & OCEANOGRAPHIC SENSOR PAYLOAD
- 12.6.4.1 Conductivity, temperature, and depth sensor
- 12.6.4.2 Biogeochemical sensor
- 12.6.4.3 Acoustic Doppler Current Profiler
- 12.6.5 OTHERS
- 12.7 CHASSIS
- 12.7.1 INNOVATIONS IN LIGHTWEIGHT AND PRESSURE-RESISTANT CHASSIS MATERIALS ENHANCE STRUCTURAL EFFICIENCY
- 12.7.2 METAL ALLOY HULL
- 12.7.3 FIBER-REINFORCED COMPOSITE
- 12.7.4 OTHERS
- 12.8 POWER & ENERGY
- 12.8.1 ADVANCES IN HIGH-DENSITY ENERGY STORAGE AND EFFICIENT POWER CONVERSION EXTEND AUV MISSION ENDURANCE
- 12.8.2 ENERGY STORAGE
- 12.8.2.1 Battery modules
- 12.8.2.2 Pressure-tolerant subsea battery systems
- 12.8.2.3 Supercapacitors
- 12.8.3 POWER MANAGEMENT & DISTRIBUTION
- 12.8.3.1 BMS
- 12.8.3.2 DC/DC converters
- 12.8.3.3 Busbars
- 12.8.3.4 Others
- 12.9 OTHER SYSTEMS
13 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SPEED
- 13.1 INTRODUCTION
- 13.2 <5 KNOTS
- 13.2.1 ENHANCING MISSION DURATION AND DATA STABILITY
- 13.3 >5 KNOTS
- 13.3.1 IMPROVING OPERATIONAL EFFICIENCY AND RAPID UNDERWATER RESPONSE
14 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION
- 14.1 INTRODUCTION
- 14.2 MILITARY & DEFENSE
- 14.2.1 STRENGTHENING MARITIME SURVEILLANCE AND THREAT DETECTION
- 14.2.2 BORDER SECURITY & SURVEILLANCE
- 14.2.3 ANTI-SUBMARINE WARFARE
- 14.2.4 ANTI-TRAFFICKING & CONTRABAND MONITORING
- 14.2.5 ENVIRONMENTAL ASSESSMENT
- 14.2.6 MINE COUNTERMEASURE IDENTIFICATION
- 14.3 OIL & GAS
- 14.3.1 IMPROVING SUBSEA ASSET INTEGRITY AND INSPECTION EFFICIENCY
- 14.3.2 PIPELINE SURVEY
- 14.3.3 GEOPHYSICAL SURVEY
- 14.3.4 DEBRIS/CLEARANCE SURVEY
- 14.3.5 BASELINE ENVIRONMENTAL ASSESSMENT SURVEY
- 14.4 ENVIRONMENTAL PROTECTION & MONITORING
- 14.4.1 SUPPORTING MARINE RESOURCE MANAGEMENT AND POLLUTION CONTROL
- 14.4.2 HABITAT RESEARCH
- 14.4.3 WATER SAMPLING
- 14.4.4 FISHERY STUDY
- 14.4.5 EMERGENCY RESPONSE
- 14.5 OCEANOGRAPHY
- 14.5.1 ADVANCING OCEAN DATA COLLECTION AND CLIMATE OBSERVATION
- 14.6 ARCHAEOLOGY & EXPLORATION
- 14.6.1 ENABLING SUBMERGED SITE IDENTIFICATION AND DOCUMENTATION
- 14.7 SEARCH & SALVAGE OPERATION
- 14.7.1 ENHANCING UNDERWATER OBJECT DETECTION AND RECOVERY PLANNING
15 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 NORTH AMERICA
- 15.2.1 US
- 15.2.1.1 Multi-class naval programs and long-endurance missions advance the US Autonomous Underwater Vehicle Market
- 15.2.2 CANADA
- 15.2.2.1 Large maritime approaches and mine-countermeasure requirements support Canada's Autonomous Underwater Vehicle Market
- 15.2.1 US
- 15.3 EUROPE
- 15.3.1 UK
- 15.3.1.1 Anti-submarine experimentation and autonomous mine warfare strengthen the UK Autonomous Underwater Vehicle Market
- 15.3.2 GERMANY
- 15.3.2.1 Mine-countermeasure upgrades and large autonomous systems expand Germany's Autonomous Underwater Vehicle Market
- 15.3.3 FRANCE
- 15.3.3.1 Deep-seabed surveillance and hydrographic renewal support France's Autonomous Underwater Vehicle Market
- 15.3.4 ITALY
- 15.3.4.1 Domestic underwater integration and dual-use development deepen Italy's Autonomous Underwater Vehicle Market
- 15.3.5 SPAIN
- 15.3.5.1 European subsea programs and naval engineering capabilities advance Spain's Autonomous Underwater Vehicle Market
- 15.3.6 NORWAY
- 15.3.6.1 Offshore infrastructure surveillance and open-ocean operations reinforce Norway's Autonomous Underwater Vehicle Market
- 15.3.7 REST OF EUROPE
- 15.3.7.1 Seabed protection and indigenous vehicle development broaden the Rest of Europe Autonomous Underwater Vehicle Market
- 15.3.1 UK
- 15.4 ASIA PACIFIC
- 15.4.1 CHINA
- 15.4.1.1 Full-ocean-depth research and multi-vehicle operations support China's Autonomous Underwater Vehicle Market
- 15.4.2 JAPAN
- 15.4.2.1 Early UUV fielding and island-defense requirements stimulate Japan's Autonomous Underwater Vehicle Market
- 15.4.3 AUSTRALIA
- 15.4.3.1 Long-range undersea deterrence and sovereign production accelerate Australia's Autonomous Underwater Vehicle Market
- 15.4.4 SOUTH KOREA
- 15.4.4.1 Coastal mine warfare and domestic naval electronics support South Korea's Autonomous Underwater Vehicle Market
- 15.4.5 INDIA
- 15.4.5.1 Indigenous mine-countermeasure development and hydrographic requirements expand India's Autonomous Underwater Vehicle Market
- 15.4.6 REST OF ASIA PACIFIC
- 15.4.6.1 Offshore development and coastal inspection broaden the Rest of Asia Pacific Autonomous Underwater Vehicle Market
- 15.4.1 CHINA
- 15.5 MIDDLE EAST
- 15.5.1 GCC
- 15.5.1.1 Offshore asset protection and localization expand the GCC Autonomous Underwater Vehicle Market
- 15.5.1.2 Saudi Arabia
- 15.5.1.3 UAE
- 15.5.2 ISRAEL
- 15.5.2.1 Long-endurance indigenous systems strengthen Israel's Autonomous Underwater Vehicle Market
- 15.5.3 TURKEY
- 15.5.3.1 Indigenous AUV development and mine-warfare requirements expand Turkey's Autonomous Underwater Vehicle Market
- 15.5.4 REST OF MIDDLE EAST
- 15.5.4.1 Offshore surveys and maritime-security requirements sustain the Rest of Middle East Autonomous Underwater Vehicle Market
- 15.5.1 GCC
- 15.6 REST OF THE WORLD
- 15.6.1 AFRICA
- 15.6.1.1 Ocean science and marine-resource monitoring support Africa's Autonomous Underwater Vehicle Market
- 15.6.2 LATIN AMERICA
- 15.6.2.1 Mine-countermeasure development and offshore monitoring expand Latin America's Autonomous Underwater Vehicle Market
- 15.6.1 AFRICA
16 COMPETITIVE LANDSCAPE
- 16.1 INTRODUCTION
- 16.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021-2026
- 16.3 REVENUE ANALYSIS, 2021-2025
- 16.4 MARKET SHARE ANALYSIS, 2025
- 16.5 BRAND/PRODUCT COMPARISON
- 16.6 COMPANY VALUATION AND FINANCIAL METRICS
- 16.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 16.7.1 STARS
- 16.7.2 EMERGING LEADERS
- 16.7.3 PERVASIVE PLAYERS
- 16.7.4 PARTICIPANTS
- 16.7.5 COMPANY FOOTPRINT
- 16.7.5.1 Company footprint
- 16.7.5.2 Regional footprint
- 16.7.5.3 Application footprint
- 16.7.5.4 Type footprint
- 16.7.5.5 Speed footprint
- 16.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 16.8.1 PROGRESSIVE COMPANIES
- 16.8.2 RESPONSIVE COMPANIES
- 16.8.3 DYNAMIC COMPANIES
- 16.8.4 STARTING BLOCKS
- 16.8.5 COMPETITIVE BENCHMARKING
- 16.8.5.1 List of startups/SMEs
- 16.8.5.2 Competitive benchmarking of startups/SMEs
- 16.9 COMPETITIVE SCENARIO
- 16.9.1 PRODUCT LAUNCHES
- 16.9.2 DEALS
- 16.9.3 OTHER DEVELOPMENTS
17 COMPANY PROFILES
- 17.1 KEY PLAYERS
- 17.1.1 KONGSBERG
- 17.1.1.1 Business overview
- 17.1.1.2 Products offered
- 17.1.1.3 Recent developments
- 17.1.1.3.1 Deals
- 17.1.1.3.2 Other developments
- 17.1.1.4 MnM view
- 17.1.1.4.1 Right to win
- 17.1.1.4.2 Strategic choices
- 17.1.1.4.3 Weaknesses and competitive threats
- 17.1.2 SAIPEM S.P.A.
- 17.1.2.1 Business overview
- 17.1.2.2 Products offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Other developments
- 17.1.2.4 MnM view
- 17.1.2.4.1 Right to win
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 EXAIL TECHNOLOGIES
- 17.1.3.1 Business overview
- 17.1.3.2 Products offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Product launches
- 17.1.3.3.2 Deals
- 17.1.3.3.3 Other developments
- 17.1.3.4 MnM view
- 17.1.3.4.1 Right to win
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 BAE SYSTEMS
- 17.1.4.1 Business overview
- 17.1.4.2 Products offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Product launches
- 17.1.4.3.2 Deals
- 17.1.4.3.3 Other developments
- 17.1.4.4 MnM view
- 17.1.4.4.1 Right to win
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 SAAB AB
- 17.1.5.1 Business overview
- 17.1.5.2 Products offered
- 17.1.5.3 Recent developments
- 17.1.5.3.1 Deals
- 17.1.5.3.2 Other developments
- 17.1.5.4 MnM view
- 17.1.5.4.1 Right to win
- 17.1.5.4.2 Strategic choices
- 17.1.5.4.3 Weaknesses and competitive threats
- 17.1.6 TELEDYNE TECHNOLOGIES INCORPORATED
- 17.1.6.1 Business overview
- 17.1.6.2 Products offered
- 17.1.6.3 Recent developments
- 17.1.6.3.1 Product launches
- 17.1.6.3.2 Deals
- 17.1.6.3.3 Other developments
- 17.1.7 HII
- 17.1.7.1 Business overview
- 17.1.7.2 Products offered
- 17.1.7.3 Recent developments
- 17.1.7.3.1 Deals
- 17.1.7.3.2 Other developments
- 17.1.8 GENERAL DYNAMICS CORPORATION
- 17.1.8.1 Business overview
- 17.1.8.2 Products offered
- 17.1.8.3 Recent developments
- 17.1.8.3.1 Other developments
- 17.1.9 KAWASAKI HEAVY INDUSTRIES, LTD
- 17.1.9.1 Business overview
- 17.1.9.2 Products offered
- 17.1.9.3 Recent developments
- 17.1.9.3.1 Deals
- 17.1.9.3.2 Other developments
- 17.1.10 LOCKHEED MARTIN CORPORATION
- 17.1.10.1 Business overview
- 17.1.10.2 Products offered
- 17.1.11 TKMS
- 17.1.11.1 Business overview
- 17.1.11.2 Products offered
- 17.1.11.3 Recent developments
- 17.1.11.3.1 Other developments
- 17.1.12 L3HARRIS TECHNOLOGIES, INC.
- 17.1.12.1 Business overview
- 17.1.12.2 Products offered
- 17.1.12.3 Recent developments
- 17.1.12.3.1 Deals
- 17.1.12.3.2 Other developments
- 17.1.13 BOSTON ENGINEERING
- 17.1.13.1 Business overview
- 17.1.13.2 Products offered
- 17.1.13.3 Recent developments
- 17.1.13.3.1 Other developments
- 17.1.14 BOEING
- 17.1.14.1 Business overview
- 17.1.14.2 Products offered
- 17.1.14.3 Recent developments
- 17.1.14.3.1 Other developments
- 17.1.15 XYLEM INC
- 17.1.15.1 Business overview
- 17.1.15.2 Products offered
- 17.1.15.3 Recent developments
- 17.1.15.3.1 Deals
- 17.1.15.4 Other developments
- 17.1.16 INTERNATIONAL SUBMARINE ENGINEERING LTD
- 17.1.16.1 Business overview
- 17.1.16.2 Products offered
- 17.1.16.3 Recent developments
- 17.1.16.3.1 Product launches
- 17.1.16.4 Other developments
- 17.1.17 NORTHROP GRUMMAN
- 17.1.17.1 Business overview
- 17.1.17.2 Products offered
- 17.1.17.3 Recent developments
- 17.1.17.3.1 Other developments
- 17.1.1 KONGSBERG
- 17.2 OTHER PLAYERS
- 17.2.1 MSUBS
- 17.2.2 FALMOUTH SCIENTIFIC, INC
- 17.2.3 MITSUBISHI HEAVY INDUSTRIES, LTD.
- 17.2.4 ECOSUB ROBOTICS
- 17.2.5 EELUME AS
- 17.2.6 HYDROMEA
- 17.2.7 GRAAL TECH SRL
- 17.2.8 BALTROBOTICS
- 17.2.9 OCEANSCAN - MARINE SYSTEMS & TECHNOLOGY
- 17.2.10 RTSYS
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 Primary interview participants
- 18.1.2.2 Key data from primary sources
- 18.1.2.3 Breakdown of primary interviews
- 18.1.1 SECONDARY DATA
- 18.2 MARKET SIZE ESTIMATION
- 18.2.1 BOTTOM-UP APPROACH
- 18.2.2 TOP-DOWN APPROACH
- 18.2.3 BASE NUMBER CALCULATION
- 18.3 DATA TRIANGULATION
- 18.4 FACTOR ANALYSIS
- 18.4.1 SUPPLY-SIDE INDICATORS
- 18.4.2 DEMAND-SIDE INDICATORS
- 18.5 RESEARCH ASSUMPTIONS
- 18.6 RESEARCH LIMITATIONS
- 18.7 RISK ASSESSMENT
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES
- TABLE 3 UNMET NEEDS AND WHITE SPACES
- TABLE 4 CROSS-SECTOR OPPORTUNITIES
- TABLE 5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- TABLE 6 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 7 IMPORT DATA FOR HS CODE 900630-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 8 EXPORT DATA FOR HS CODE 900630-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 9 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 10 TOTAL COST OF OWNERSHIP OF AUTONOMOUS UNDERWATER VEHICLES
- TABLE 11 AVERAGE SELLING PRICE TREND OF AUTONOMOUS UNDERWATER VEHICLES, BY TYPE, 2021-2025 (USD/UNIT)
- TABLE 12 AVERAGE SELLING PRICE TREND OF SHALLOW AUTONOMOUS UNDERWATER VEHICLES, 2019-2024 (USD/UNIT)
- TABLE 13 AVERAGE SELLING PRICE TREND OF LARGE AUTONOMOUS UNDERWATER VEHICLES, 2021-2025 (USD/UNIT)
- TABLE 14 AVERAGE SELLING PRICE TREND OF AUTONOMOUS UNDERWATER VEHICLES, BY REGION, 2021-2025 (USD MILLION)
- TABLE 15 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2021-2024 (UNITS)
- TABLE 16 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2025-2030 (UNITS)
- TABLE 17 EUROPE: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2021-2025(UNITS)
- TABLE 18 EUROPE: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2026-2031 (UNITS)
- TABLE 19 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2021-2025 (UNITS)
- TABLE 20 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2026-2031 (UNITS)
- TABLE 21 MIDDLE EAST: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2021-2025 (UNITS)
- TABLE 22 MIDDLE EAST: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY COUNTRY, 2026-2031 (UNITS)
- TABLE 23 REST OF THE WORLD: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY REGION, 2021-2024 (UNITS)
- TABLE 24 REST OF THE WORLD: AUTONOMOUS UNDERWATER VEHICLE VOLUME, BY REGION, 2025-2030 (UNITS)
- TABLE 25 NORTH AMERICAN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025(UNITS)
- TABLE 26 NORTH AMERICAN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 27 EUROPEAN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025(UNITS)
- TABLE 28 EUROPEAN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 29 ASIA PACIFIC AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025 (UNITS)
- TABLE 30 ASIA PACIFIC AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 31 MIDDLE EASTERN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025 (UNITS)
- TABLE 32 MIDDLE EASTERN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031(UNITS)
- TABLE 33 REST OF THE WORLD AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025(UNITS)
- TABLE 34 REST OF THE WORLD AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 35 BILL OF MATERIALS FOR AUTONOMOUS UNDERWATER VEHICLES, 2024
- TABLE 36 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2029
- TABLE 37 EVOLUTION OF AUTONOMOUS UNDERWATER VEHICLES
- TABLE 38 PATENT ANALYSIS
- TABLE 39 DEEP-SEA MINERAL EXPLORATION NETWORKS: FUTURE OF AUTONOMOUS SEABED RESOURCE MAPPING
- TABLE 40 AUTONOMOUS MCM AUV SYSTEMS: FUTURE OF INTELLIGENT UNDERSEA DEFENSE OPERATIONS
- TABLE 41 TOP USE CASES AND MARKET POTENTIAL
- TABLE 42 BEST PRACTICES
- TABLE 43 CASE STUDIES OF AI IMPLEMENTATION
- TABLE 44 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 45 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 46 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 47 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 48 MIDDLE EAST: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 49 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 50 GLOBAL DESIGN, STRUCTURAL, AND OPERATIONAL STANDARDS
- TABLE 51 GLOBAL ELECTRICAL, COMMUNICATION, AND CYBERSECURITY STANDARDS
- TABLE 52 GLOBAL QUALITY, ENVIRONMENTAL, AND COMPLIANCE STANDARDS
- TABLE 53 CARBON IMPACT REDUCTION
- TABLE 54 ECO-APPLICATIONS
- TABLE 55 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
- TABLE 56 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY SPEED (%)
- TABLE 57 KEY BUYING CRITERIA, BY SPEED
- TABLE 58 UNMET NEEDS IN AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION
- TABLE 59 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 60 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 61 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2021-2025 (UNITS)
- TABLE 62 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (UNITS)
- TABLE 63 SHALLOW AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 64 SHALLOW AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 65 SHALLOW AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2021-2025 (UNITS)
- TABLE 66 SHALLOW AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (UNITS)
- TABLE 67 LARGE AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 68 LARGE AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 69 LARGE AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2021-2025 (UNITS)
- TABLE 70 LARGE AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (UNITS)
- TABLE 71 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 72 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 73 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2021-2025 (UNITS)
- TABLE 74 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 75 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 76 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 77 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 78 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 79 COLLISION AVOIDANCE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 80 COLLISION AVOIDANCE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 81 COMMUNICATION & NETWORKING: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 82 COMMUNICATION & NETWORKING: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 83 NAVIGATION & GUIDANCE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 84 NAVIGATION & GUIDANCE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 85 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY INERTIAL & DEAD-RECKONING SYSTEM, 2021-2025 (USD MILLION)
- TABLE 86 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY INERTIAL & DEAD-RECKONING SYSTEM, 2026-2031 (USD MILLION)
- TABLE 87 PROPULSION & MOBILITY: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 88 PROPULSION & MOBILITY: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 89 ACOUSTIC IMAGING & MAPPING PAYLOAD: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 90 ACOUSTIC IMAGING & MAPPING PAYLOAD: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 91 CHASSIS: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 92 CHASSIS: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 93 POWER & ENERGY: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 94 POWER & ENERGY: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 95 ENERGY STORAGE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 96 ENERGY STORAGE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 97 POWER MANAGEMENT & DISTRIBUTION: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 98 POWER MANAGEMENT & DISTRIBUTION: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 99 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SPEED, 2021-2025 (USD MILLION)
- TABLE 100 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SPEED, 2026-2031 (USD MILLION)
- TABLE 101 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2021-2025(USD MILLION)
- TABLE 102 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2026-2031(USD MILLION)
- TABLE 103 MILITARY & DEFENSE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2021-2025(USD MILLION)
- TABLE 104 MILITARY & DEFENSE: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2026-2031(USD MILLION)
- TABLE 105 OIL & GAS: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2021-2025(USD MILLION)
- TABLE 106 OIL & GAS: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2026-2031(USD MILLION)
- TABLE 107 ENVIRONMENTAL PROTECTION & MONITORING: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2021-2025(USD MILLION)
- TABLE 108 ENVIRONMENTAL PROTECTION & MONITORING: AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2026-2031(USD MILLION)
- TABLE 109 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 110 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 111 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY REGION, 2021-2025 (UNITS)
- TABLE 112 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY REGION, 2026-2031 (UNITS)
- TABLE 113 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 114 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 115 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 116 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 117 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 118 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 119 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 120 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 121 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 122 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 123 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2021-2025 (UNITS)
- TABLE 124 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2026-2031 (UNITS)
- TABLE 125 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (UNITS)
- TABLE 126 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (UNITS)
- TABLE 127 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (UNITS)
- TABLE 128 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 129 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 130 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 131 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 132 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 133 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 134 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 135 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SYSTEM, 2021-2025 (USD MILLION)
- TABLE 136 US: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- TABLE 137 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 138 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 139 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 140 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 141 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 142 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 143 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 144 CANADA: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 145 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 146 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 147 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 148 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 149 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 150 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 151 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 152 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 153 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 154 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 155 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2021-2025 (UNITS)
- TABLE 156 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2026-2031 (UNITS)
- TABLE 157 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (UNITS)
- TABLE 158 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (UNITS)
- TABLE 159 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (UNITS)
- TABLE 160 EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 161 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 162 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 163 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 164 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 165 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 166 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 167 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 168 UK: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 169 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 170 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 171 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 172 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 173 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 174 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 175 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 176 GERMANY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 177 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 178 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 179 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 180 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 181 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 182 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 183 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 184 FRANCE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 185 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 186 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 187 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 188 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 189 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 190 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 191 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 192 ITALY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 193 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 194 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 195 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 196 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 197 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 198 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 199 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 200 SPAIN: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 201 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 202 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 203 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 204 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 205 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 206 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 207 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 208 NORWAY: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 209 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 210 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 211 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 212 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 213 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 214 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 215 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 216 REST OF EUROPE: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 217 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 218 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 219 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 220 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 221 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 222 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 223 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2021-2025 (USD MILLION)
- TABLE 224 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- TABLE 225 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 226 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 227 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2021-2025 (UNITS)
- TABLE 228 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY COUNTRY, 2026-2031 (UNITS)
- TABLE 229 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2021-2025 (UNITS)
- TABLE 230 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY TYPE, 2026-2031 (UNITS)
- TABLE 231 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2021-2025 (UNITS)
- TABLE 232 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLES MARKET, BY SHAPE, 2026-2031 (UNITS)
- TABLE 211 ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 212 ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 213 ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 214 ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 215 CHINA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 216 CHINA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 217 CHINA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 218 CHINA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 219 INDIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 220 INDIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 221 INDIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 222 INDIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 223 JAPAN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 224 JAPAN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 225 JAPAN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 226 JAPAN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 227 SOUTH KOREA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 228 SOUTH KOREA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 229 SOUTH KOREA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 230 SOUTH KOREA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 231 REST OF ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 232 REST OF ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 233 REST OF ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 234 REST OF ASIA PACIFIC: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 235 NORTH AMERICA: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 236 NORTH AMERICA: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 237 NORTH AMERICA: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 238 NORTH AMERICA: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 239 US: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 240 US: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 241 US: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 242 US: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 243 MEXICO: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 244 MEXICO: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 245 MEXICO: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 246 MEXICO: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 247 CANADA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 248 CANADA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 249 CANADA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 250 CANADA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 251 EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 252 EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 253 EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 254 EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 255 GERMANY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 256 GERMANY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 257 GERMANY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 258 GERMANY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 259 UK: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 260 UK: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 261 UK: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 262 UK: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 263 FRANCE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 264 FRANCE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 265 FRANCE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 266 FRANCE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 267 SPAIN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 268 SPAIN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 269 SPAIN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 270 SPAIN: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 271 ITALY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 272 ITALY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 273 ITALY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 274 ITALY: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 275 RUSSIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 276 RUSSIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 277 RUSSIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 278 RUSSIA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 279 REST OF EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 280 REST OF EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 281 REST OF EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 282 REST OF EUROPE: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 283 ROW: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 284 ROW: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 285 ROW: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 286 ROW: AUTOMOTIVE SUSPENSION MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 287 BRAZIL: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 288 BRAZIL: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 289 BRAZIL: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 290 BRAZIL: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 291 SOUTH AFRICA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 292 SOUTH AFRICA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 293 SOUTH AFRICA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 294 SOUTH AFRICA: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 295 OTHERS: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (THOUSAND UNITS)
- TABLE 296 OTHERS: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (THOUSAND UNITS)
- TABLE 297 OTHERS: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2022-2025 (USD MILLION)
- TABLE 298 OTHERS: AUTOMOTIVE SUSPENSION MARKET, BY ARCHITECTURE, 2026-2033 (USD MILLION)
- TABLE 299 AUTOMOTIVE SUSPENSION MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2023-2026
- TABLE 300 AUTOMOTIVE SUSPENSION MARKET: DEGREE OF COMPETITION, 2025
- TABLE 301 AUTOMOTIVE SUSPENSION MARKET: REGION FOOTPRINT
- TABLE 302 AUTOMOTIVE SUSPENSION MARKET: SYSTEM FOOTPRINT
- TABLE 303 AUTOMOTIVE SUSPENSION MARKET: ACTUATION FOOTPRINT
- TABLE 304 AUTOMOTIVE SUSPENSION MARKET: VEHICLE TYPE FOOTPRINT
- TABLE 305 AUTOMOTIVE SUSPENSION MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 306 AUTOMOTIVE SUSPENSION MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 307 AUTOMOTIVE SUSPENSION MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 308 AUTOMOTIVE SUSPENSION MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2023-SEPTEMBER 2026
- TABLE 309 AUTOMOTIVE SUSPENSION MARKET: DEALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 310 AUTOMOTIVE SUSPENSION MARKET: EXPANSIONS, JANUARY 2023-SEPTEMBER 2026
- TABLE 311 AUTOMOTIVE SUSPENSION MARKET: OTHER DEVELOPMENTS, JANUARY 2023-SEPTEMBER 2026
- TABLE 312 ZF FRIEDRICHSHAFEN AG: COMPANY OVERVIEW
- TABLE 313 ZF FRIEDRICHSHAFEN AG: PRODUCTS OFFERED
- TABLE 314 ZF FRIEDRICHSHAFEN AG: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 315 ZF FRIEDRICHSHAFEN AG: EXPANSIONS
- TABLE 316 HYUNDAI MOBIS: COMPANY OVERVIEW
- TABLE 317 HYUNDAI MOBIS: PRODUCTS OFFERED
- TABLE 318 HYUNDAI MOBIS: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 319 HYUNDAI MOBIS: EXPANSIONS
- TABLE 320 HYUNDAI MOBIS: OTHER DEVELOPMENTS
- TABLE 321 TENNECO INC.: COMPANY OVERVIEW
- TABLE 322 TENNECO INC.: PRODUCTS OFFERED
- TABLE 323 TENNECO INC.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 324 TENNECO INC.: EXPANSIONS
- TABLE 325 TENNECO INC: OTHER DEVELOPMENTS
- TABLE 326 THYSSENKRUPP AG: COMPANY OVERVIEW
- TABLE 327 THYSSENKRUPP AG: PRODUCTS OFFERED
- TABLE 328 THYSSENKRUPP AG: DEALS
- TABLE 329 THYSSENKRUPP AG.: EXPANSIONS
- TABLE 330 MAGNA INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 331 MAGNA INTERNATIONAL INC.: PRODUCTS OFFERED
- TABLE 332 BWI GROUP: COMPANY OVERVIEW
- TABLE 333 BWI GROUP: PRODUCTS OFFERED
- TABLE 334 BWI GROUP: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 335 BWI GROUP: DEALS
- TABLE 336 BWI GROUP: EXPANSIONS
- TABLE 337 BWI GROUP: OTHER DEVELOPMENTS
- TABLE 338 KYB CORPORATION: COMPANY OVERVIEW
- TABLE 339 KYB CORPORATION: PRODUCTS OFFERED
- TABLE 340 KYB CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 341 KYB CORPORATION: DEALS
- TABLE 342 KYB CORPORATION: EXPANSIONS
- TABLE 343 KYB CORPORATION: OTHER DEVELOPMENTS
- TABLE 344 HL MANDO CORP.: COMPANY OVERVIEW
- TABLE 345 HL MANDO CORP.: PRODUCTS OFFERED
- TABLE 346 HL MANDO CORP.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 347 HL MANDO CORP.: DEALS
- TABLE 348 HL MANDO CORPORATION: OTHER DEVELOPMENTS
- TABLE 349 MERITOR, INC.: COMPANY OVERVIEW
- TABLE 350 MERITOR, INC.: PRODUCTS OFFERED
- TABLE 351 HENDRICKSON USA, L.L.C.: COMPANY OVERVIEW
- TABLE 352 HENDRICKSON USA, L.L.C.: PRODUCTS OFFERED
- TABLE 353 HENDRICKSON USA, L.L.C.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 354 HENDRICKSON USA, L.L.C.: DEALS
- TABLE 355 AUMOVIO: COMPANY OVERVIEW
- TABLE 356 AUMOVIO: PRODUCTS OFFERED
- TABLE 357 ASTEMO, LTD: COMPANY OVERVIEW
- TABLE 358 SOGEFI S.P.A.: COMPANY OVERVIEW
- TABLE 359 EIBACH: COMPANY OVERVIEW
- TABLE 360 GESTAMP: COMPANY OVERVIEW
- TABLE 361 SIDEM: COMPANY OVERVIEW
- TABLE 362 PEDDERS SUSPENSION & BRAKES: COMPANY OVERVIEW
- TABLE 363 RTS: COMPANY OVERVIEW
- TABLE 364 YSS SUSPENSION: COMPANY OVERVIEW
- TABLE 365 BELLTECH: COMPANY OVERVIEW
- TABLE 366 SKYJACKER SUSPENSIONS: COMPANY OVERVIEW
- TABLE 367 MULTIMATIC INC.: COMPANY OVERVIEW
- TABLE 368 KING SHOCKS: COMPANY OVERVIEW
- TABLE 369 FOX FACTORY, INC.: COMPANY OVERVIEW
- TABLE 370 RANCHO SUSPENSION: COMPANY OVERVIEW
- TABLE 371 TEIN USA: COMPANY OVERVIEW
- TABLE 372 AIR LIFT COMPANY: COMPANY OVERVIEW
- TABLE 373 MOOG INC.: COMPANY OVERVIEW
- TABLE 374 RESEARCH ASSUMPTIONS AND RISK ANALYSIS
- TABLE 375 RESEARCH ASSUMPTIONS: ARCHITECTURE
List of Figures
- FIGURE 1 AUTONOMOUS UNDERWATER VEHICLE MARKET SEGMENTATION
- FIGURE 2 STUDY YEARS CONSIDERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 AUTONOMOUS UNDERWATER VEHICLE MARKET, 2021-2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN AUTONOMOUS UNDERWATER VEHICLE MARKET
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF AUTONOMOUS UNDERWATER VEHICLE MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN AUTONOMOUS UNDERWATER VEHICLE MARKET
- FIGURE 8 ASIA-PACIFIC TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 9 RISING DEMAND FOR AUTONOMOUS AND MULTI-MISSION USVS TO DRIVE THE AUTONOMOUS UNDERWATER VEHICLE MARKET
- FIGURE 10 LARGE AUVS (>1,000 METERS) TO HOLD HIGHER SHARE THAN OTHER TYPES IN 2026
- FIGURE 11 TORPEDO TO SURPASS OTHER SEGMENTS DURING FORECAST PERIOD
- FIGURE 12 ELECTRIC AUV SEGMENT TO EXHIBIT FASTER GROWTH DURING FORECAST PERIOD
- FIGURE 13 MORE THAN 5 KNOTS TO SECURE LEADING POSITION IN 2026
- FIGURE 14 AUTONOMOUS UNDERWATER VEHICLE MARKET DYNAMICS
- FIGURE 15 ECOSYSTEM ANALYSIS
- FIGURE 16 VALUE CHAIN ANALYSIS
- FIGURE 17 IMPORT DATA FOR HS CODE 900630-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 18 EXPORT DATA FOR HS CODE 900630-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 19 NVESTMENT AND FUNDING SCENARIO, 2021-2024 (USD MILLION)
- FIGURE 20 TRENDS AND DISRUPTIONS IMPACTING CUSTOMERS' BUSINESS
- FIGURE 21 AVERAGE SELLING PRICE TREND OF AUTONOMOUS UNDERWATER VEHICLES, BY TYPE, 2021-2025 (USD/UNIT)
- FIGURE 22 AVERAGE SELLING PRICE TREND OF SHALLOW AUTONOMOUS UNDERWATER VEHICLES, 2021-2025(USD/UNIT)
- FIGURE 23 AVERAGE SELLING PRICE TREND OF LARGE AUTONOMOUS UNDERWATER VEHICLES, 2021-2025 (USD/UNIT)
- FIGURE 24 AVERAGE SELLING PRICE TREND OF AUTONOMOUS UNDERWATER VEHICLES, BY REGION, 2021-2025(USD MILLION)
- FIGURE 25 TECHNOLOGY ROADMAP FOR AUTONOMOUS UNDERWATER VEHICLES
- FIGURE 26 PATENT ANALYSIS
- FIGURE 27 FUTURE APPLICATIONS
- FIGURE 28 IMPACT OF AI/GEN AI
- FIGURE 29 ADOPTION READINESS OF DIGITAL MEGATRENDS
- FIGURE 30 DECISION-MAKING FACTORS
- FIGURE 31 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY SPEED
- FIGURE 32 KEY BUYING CRITERIA, BY SPEED
- FIGURE 33 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 34 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY TYPE, 2026-2031 (USD MILLION)
- FIGURE 35 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- FIGURE 36 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY PROPULSION, 2026-2031 (USD MILLION)
- FIGURE 37 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SYSTEM, 2026-2031 (USD MILLION)
- FIGURE 38 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY SPEED, 2026-2031 (USD MILLION)
- FIGURE 39 AUTONOMOUS UNDERWATER VEHICLE MARKET, BY APPLICATION, 2026-2031(USD MILLION)
- FIGURE 40 EUROPE TO ACCOUNT FOR LARGEST SHARE IN 2026
- FIGURE 41 NORTH AMERICA: AUTONOMOUS UNDERWATER VEHICLE MARKET SNAPSHOT
- FIGURE 42 EUROPE: AUTONOMOUS UNDERWATER VEHICLE MARKET SNAPSHOT
- FIGURE 43 ASIA PACIFIC: AUTONOMOUS UNDERWATER VEHICLE MARKET SNAPSHOT
- FIGURE 44 MIDDLE EAST: AUTONOMOUS UNDERWATER VEHICLE MARKET SNAPSHOT
- FIGURE 45 REST OF THE WORLD: AUTONOMOUS UNDERWATER VEHICLE MARKET SNAPSHOT
- FIGURE 46 REVENUE ANALYSIS OF TOP FIVE PLAYERS, 2021-2025 (USD MILLION)
- FIGURE 47 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 48 BRAND/PRODUCT COMPARISON
- FIGURE 49 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 50 COMPANY VALUATION (USD BILLION)
- FIGURE 51 COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 52 COMPANY FOOTPRINT
- FIGURE 53 COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 54 KONGSBERG: COMPANY SNAPSHOT
- FIGURE 55 SAIPEM S.P.A.: COMPANY SNAPSHOT
- FIGURE 56 EXAIL TECHNOLOGIES: COMPANY SNAPSHOT
- FIGURE 57 BAE SYSTEMS: COMPANY SNAPSHOT
- FIGURE 58 SAAB AB: COMPANY SNAPSHOT
- FIGURE 59 TELEDYNE TECHNOLOGIES INCORPORATED: COMPANY SNAPSHOT
- FIGURE 60 HII: COMPANY SNAPSHOT
- FIGURE 61 GENERAL DYNAMICS CORPORATION: COMPANY SNAPSHOT
- FIGURE 62 KAWASAKI HEAVY INDUSTRIES, LTD: COMPANY SNAPSHOT
- FIGURE 63 LOCKHEED MARTIN CORPORATION: COMPANY SNAPSHOT
- FIGURE 64 TKMS: COMPANY SNAPSHOT
- FIGURE 65 L3HARRIS TECHNOLOGIES, INC.: COMPANY SNAPSHOT
- FIGURE 66 BOEING: COMPANY SNAPSHOT
- FIGURE 67 XYLEM INC.: COMPANY SNAPSHOT
- FIGURE 68 NORTHROP GRUMMAN: COMPANY SNAPSHOT
- FIGURE 69 RESEARCH DESIGN MODEL
- FIGURE 70 RESEARCH DESIGN
- FIGURE 71 KEY INDUSTRY INSIGHTS
- FIGURE 72 BOTTOM-UP APPROACH
- FIGURE 73 TOP-DOWN APPROACH
- FIGURE 74 DATA TRIANGULATION

