PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2190635

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2190635
Aluminum Fluoride Market by Product Type, Bulk Density, Form, Grade, Application, End-Use Industry - Global Forecast To 2031
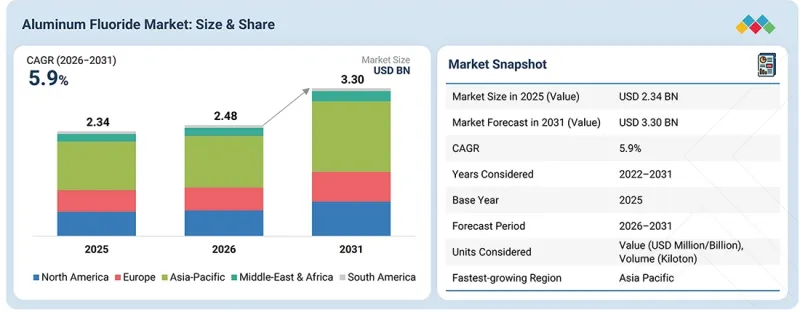
The global aluminum fluoride market is projected to grow from USD 2.48 billion in 2026 to USD 3.30 billion by 2031, registering a CAGR of 5.9% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion), Volume (Kiloton) |
| Segments | Form, Grade, Bulk Density, Product Type, Application, End-Use Industry and Region |
| Regions covered | Asia Pacific, North America, Europe, Middle East & Africa, South America |
The demand for aluminum fluoride is increasing as global aluminum production continues to scale up, driven by its critical role in maintaining stable electrolytic processes. Smelters are expanding capacity to meet rising requirements for aluminum in automotive, construction, and high-volume manufacturing sectors. Each new potline and production facility requires a consistent supply of AlF3 to ensure efficient operation, making its consumption directly proportional to aluminum output. In addition, modernization of older smelters has increased the use of high-performance aluminum fluoride grades to improve process reliability and reduce operational disruptions. The growing geographic spread of aluminum production, particularly in emerging economies, further amplifies demand, as new facilities rely heavily on secure and large-volume aluminum fluoride inputs.
"Anhydrous aluminum fluoride accounted for the fastest-growing product type segment of the Aluminum Fluoride market in terms of value."
Anhydrous aluminum fluoride has emerged as the fastest-growing product type because it aligns with the evolving requirements of modern smelting operations that emphasize cleaner inputs and reduced environmental impact. Unlike hydrated forms, anhydrous aluminum fluoride eliminates issues related to moisture release, which can compromise cell stability and increase energy usage. Its dry nature ensures more precise dosing, improves handling efficiency, and reduces transportation costs due to higher concentration and lower bulk weight. Furthermore, the growing use of automated feeding systems in advanced smelters favors anhydrous material, as it offers consistent flow and uniform distribution. These operational advantages, coupled with the trend of large capacity smelters seeking higher control over input materials, are positioning anhydrous aluminum fluoride as the preferred choice, driving its faster adoption across global markets.
"High-bulk Density (HBD) accounted for the fastest-growing segment in the bulk density segment of the aluminum fluoride market in terms of value."
High bulk density aluminum fluoride is experiencing the fastest growth because it aligns with the shift of the aluminum industry toward larger and more energy-intensive smelting operations. As electrolytic cells become bigger and operate under stricter efficiency standards, smelters increasingly favor materials that ensure stable feeding and minimize variability in performance. High bulk density aluminum fluoride provides superior flow properties, allowing automated feeding systems to work with greater precision, reducing the risk of blockages or inconsistent dosing. This not only improves current efficiency but also extends cell life, which is a critical cost factor for producers. Moreover, its logistical advantages, such as reduced transport volume and better container utilization, make it more competitive in global supply chains. These technological and economic synergies are fueling its rapid adoption.
"Powder accounted for the fastest-growing segment of the aluminum fluoride market in terms of value."
Powder form of aluminum fluoride has emerged as the fastest-growing bulk density segment due to its versatility and ease of integration into modern aluminum smelting processes. Its fine particle size ensures faster dissolution and more uniform distribution within electrolytic cells, enabling smelters to achieve stable operating conditions and enhanced current efficiency. Powder aluminum fluoride is also increasingly favored in regions where smaller or mid-scale smelting units dominate, as it requires less advanced handling equipment compared to granular forms. Additionally, the rising focus on flexible packaging and transport solutions supports its adoption, since powder form can be efficiently packed in bags or bulk containers with lower handling costs. The adaptability of powder AlF3 across diverse smelting setups and its compatibility with both traditional and emerging technologies have made it the fastest-growing segment in recent years.
"Asia Pacific is the fastest-growing market for aluminum fluoride."
The Asia Pacific region is the fastest-growing market for aluminum fluoride due to the rapid expansion of its aluminum industry, driven by increasing demand from automotive, aerospace, electronics, and construction sectors. China and India, as the largest aluminum producers in the region, are investing heavily in smelting capacity and modernization of existing facilities, which require high-quality aluminum fluoride to enhance electrolytic efficiency and production output. Additionally, industrial growth in Southeast Asia, including Malaysia, Vietnam, and Thailand, is further boosting consumption of aluminum and related chemicals. Technological advancements, such as improved production processes and digital monitoring in smelters, are encouraging the adoption of premium aluminum fluoride grades. Combined with the availability of raw materials and competitive regional production, these factors make Asia Pacific the fastest-growing market for aluminum fluoride globally.
In-depth interviews were conducted with Chief Executive Officers (CEOs), marketing directors, other innovation and technology directors, and executives from various key organizations operating in the aluminum fluoride market, and information was gathered from secondary research to determine and verify the market size of several segments.
- By Company Type: Tier 1 - 50%, Tier 2 - 30%, and Tier 3 - 20%
- By Designation: Managers - 15%, Directors - 20%, and Others - 65%
- By Region: North America - 35%, Europe - 30%, Asia Pacific - 25%, Middle East & Africa - 5%, South America- 5%
The aluminum fluoride market comprises major companies, such as FLUORSID S.p.A.(Italy), Fluoride Chemical Industries (ICF) (Tunisia), Alufluoride Limited (India), PhosAgro Group (Russia), Do-Fluoride New Materials Co., Ltd. (China), Gulf Fluor (United Arab Emirates), Hunan Nonferrous Metals Corporation Limited (China), Alufluor (Sweden), Orbia Fluor & Energy Materials (Mexico), AB LIFOSA (Lithuania). The study includes in-depth competitive analysis of these key players in the aluminum fluoride market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This report segments the aluminum fluoride market on the basis of product type, grade, form, bulk density, application, end use industry, and region, and provides estimations for the overall value of the market across various regions. A detailed analysis of key industry players has been conducted to provide insights into their business overviews, products & services, key strategies, and expansions associated with the aluminum fluoride market.
Key benefits of buying this report
This research report is focused on various levels of analysis-industry analysis (industry trends), market ranking analysis of top players, and company profiles, which together provide an overall view of the competitive landscape; emerging and high-growth segments of the aluminum fluoride market; high-growth regions; and market drivers, restraints, opportunities, and challenges.
The report provides insights into the following points:
- Analysis of Drivers: (Surging automotive lightweighting and global EV manufacturing accelerate primary smelting throughput), restraints (Tightening environmental regulations on gaseous fluoride discharges impose heavy abatement costs), opportunities (Circular valorization of fertilizer fluosilicic acid and spent potlining unlocks sustainable feedstocks), and challenges (Extreme upstream fluorspar geographic concentration and mining depletion threaten supply security).
- Market Penetration: Comprehensive information on the aluminum fluoride offered by top players in the global aluminum fluoride market
- Product Development/Innovation: Detailed insights on upcoming technologies, product launches, expansions, and acquisitions in the aluminum fluoride market
- Market Development: Comprehensive information about lucrative emerging markets; the report analyzes the markets for aluminum fluoride across regions.
- Market Capacity: Production capacity of the companies is provided wherever available, with upcoming capacities for the aluminum fluoride market
- Competitive Assessment: In-depth assessment of market shares, strategies, products, and manufacturing capabilities of leading players in the aluminum fluoride market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNIT CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN ALUMINUM FLUORIDE MARKET
- 3.2 ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE AND REGION
- 3.3 ALUMINUM FLUORIDE MARKET, BY GRADE
- 3.4 ALUMINUM FLUORIDE MARKET, BY FORM
- 3.5 ALUMINUM FLUORIDE MARKET, BY BULK DENSITY
- 3.6 ALUMINUM FLUORIDE MARKET, BY APPLICATION
- 3.7 ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY
- 3.8 ALUMINUM FLUORIDE MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Surging automotive lightweighting and global EV manufacturing accelerating primary smelting throughput
- 4.2.1.2 Adoption of high-amperage pre-baked cell architectures necessitating s high-bulk density anhydrous formulations
- 4.2.1.3 Decarbonization mandates and energy cost pressures
- 4.2.2 RESTRAINTS
- 4.2.2.1 Tightening environmental regulations on gaseous fluoride discharges
- 4.2.2.2 Intensive thermal energy requirements and severe reactor metallurgy degradation
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Circular valorization of fertilizer fluosilicic acid and spent potlining
- 4.2.3.2 Proliferation of high-purity dielectric coatings and battery interface passivation
- 4.2.4 CHALLENGES
- 4.2.4.1 Extreme upstream fluorspar geographic concentration and mining depletion
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN THE ALUMINUM FLUORIDE MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMICS INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN ALUMINUM INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 PRICING ANALYSIS
- 5.4.1 AVERAGE SELLING PRICE, BY REGION (2022-2025)
- 5.4.2 AVERAGE SELLING PRICE, BY PRODUCT TYPE (2022-2025)
- 5.4.3 AVERAGE SELLING PRICE, BY FORM (2022-2025)
- 5.4.4 AVERAGE SELLING PRICE, BY GRADE (2022-2025)
- 5.4.5 AVERAGE SELLING PRICE OF KEY PLAYERS, BY GRADE, 2025
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 282612)
- 5.6.2 EXPORT SCENARIO (HS CODE 282612)
- 5.7 KEY CONFERENCES & EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 BUSS CHEMTECH AG: CONTINUOUS FLUIDIZED-BED FLUOROSILICIC ACID (FSA) VALORIZATION FOR CIRCULAR SMELTER-GRADE FLUX
- 5.10.2 FLUORSID S.P.A.: THREE-STAGE DRY-PROCESS FLUIDIZED BED RETROFIT WITH INTEGRATED INDUSTRIAL EXOTHERMIC HEAT RECOVERY
- 5.10.3 FIVES GROUP: AUTOMATED DENSE-PHASE PNEUMATIC ALUMINUM FLUORIDE CONVEYING AND CLOSED-LOOP POTLINE BATH RATIO CONTROL
- 5.11 IMPACT OF 2025 US TARIFF ON ALUMINUM FLUORIDE MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON REGIONS
- 5.11.4.1 North America
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 FLUIDIZED-BED DRY PROCESS CALCINATION
- 6.1.2 CONTINUOUS WET-PROCESS HYDROFLUOROSILICIC ACID VALORIZATION
- 6.1.3 ROTARY KILN CALCINATION
- 6.1.4 DENSE-PHASE PNEUMATIC CONVEYING SYSTEMS
- 6.1.5 REACTIVE CRYSTALLIZATION AND PRECIPITATION
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 INDUSTRIAL EXOTHERMIC HEAT RECOVERY SYSTEMS
- 6.2.2 DRY ALUMINA CHEMISORPTION SCRUBBERS
- 6.2.3 HIGH-EFFICIENCY MEMBRANE PRESSURE FILTRATION
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 THE HALL-HEROULT ELECTROLYTIC REDUCTION PROCESS
- 6.3.2 ACID-GRADE FLUORSPAR MINING AND BENEFICIATION
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 CIRCULAR HYDROFLUOROSILICIC ACID VALORIZATION
- 6.4.2 ADVANCED FLUIDIZED BED CALCINATION REACTORS
- 6.4.3 AUTOMATED DENSE PHASE PNEUMATIC FEEDING
- 6.4.4 EXOTHERMIC INDUSTRIAL HEAT RECOVERY INTEGRATION
- 6.4.5 SMART SENSOR TELEMETRY AND PREDICTIVE ANALYTICS
- 6.5 PATENT ANALYSIS
- 6.5.1 METHODOLOGY
- 6.5.2 GRANTED PATENTS, 2016-2025
- 6.5.2.1 Publication trends for last ten years
- 6.5.3 INSIGHTS
- 6.5.4 LEGAL STATUS
- 6.5.5 JURISDICTION ANALYSIS
- 6.5.6 TOP APPLICANTS
- 6.5.7 LIST OF MAJOR PATENTS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 SOLID-STATE ALUMINUM-ION BATTERIES (INERT INORGANIC FRAMEWORKS)
- 6.6.2 ADVANCED FLUORIDE COATINGS FOR LITHIUM-RICH CATHODES
- 6.6.3 HIGH-PERFORMANCE OPTICAL COATINGS FOR DEEP-ULTRAVIOLET SYSTEMS
- 6.6.4 HIGH-SURFACE-AREA HETEROGENEOUS FLUORINATION CATALYSTS
- 6.7 IMPACT OF AI/GEN AI ON ALUMINUM FLUORIDE MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN ALUMINUM FLUORIDE PROCESSING
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION IN ALUMINUM FLUORIDE MARKET
- 6.7.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENT'S READINESS TO ADOPT GENERATIVE AI IN ALUMINUM FLUORIDE MARKET
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 FLUORSID S.P.A.: DECARBONIZED ANHYDROUS FLUX SYNTHESIS AND CROSS-BORDER EUROPEAN SMELTER INTEGRATION
- 6.8.2 DO-FLUORIDE NEW MATERIALS CO., LTD.: LARGE-SCALE DRY-PROCESS INNOVATION AND GLOBAL SUPPLY CHAIN HEGEMONY
- 6.8.3 GULF FLUOR LLC: REGIONAL SUPPLY ONSHORING AND STRATEGIC PRIMARY SMELTER SELF-SUFFICIENCY IN THE ARABIAN GULF
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CIRCULAR FLUOROSILICIC ACID VALORIZATION
- 7.2.2 RENEWABLE ENERGY AND BIOGAS TRANSITION
- 7.2.3 EXOTHERMIC HEAT RECOVERY INTEGRATION
- 7.2.4 ZERO SOLID WASTE AND SILICA RECYCLING
- 7.2.5 TRANSPARENT LIFE CYCLE ASSESSMENTS
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, & ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 RAW MATERIAL PROCUREMENT AND FEEDSTOCK VOLATILITY
- 8.5.2 UTILITY CONSUMPTION AND THERMAL ENERGY OPTIMIZATION
- 8.5.3 ECONOMIES OF SCALE AND PRODUCTION CAPACITY PLANNING
- 8.5.4 REGIONAL PRICING DISPARITIES AND IMPORT PREMIUMS
- 8.5.5 VALUE-ADDED CIRCULAR FEEDSTOCK INTEGRATION
9 ALUMINUM FLUORIDE MARKET, BY GRADE
- 9.1 INTRODUCTION
- 9.2 SMELTER GRADE
- 9.2.1 PRIMARY ALUMINUM SMELTING AND ENERGY CONSERVATION DRIVING ADOPTION
- 9.3 CATALYST GRADE
- 9.3.1 ADVANCED CHEMICAL SYNTHESIS AND FLUORINATION CATALYSIS TO DRIVE DEMAND
- 9.4 TECHNICAL GRADE
- 9.4.1 BROAD METALLURGICAL AND CERAMIC FLUXING TO FUEL MARKET GROWTH
- 9.5 LABORATORY GRADE
- 9.5.1 DEMAND IN ACADEMIC RESEARCH AND PRECISION ANALYTICAL TESTING TO SUPPORT SEGMENTAL GROWTH
- 9.6 HIGH-PURITY GRADE
- 9.6.1 DEMAND IN OPTICAL THIN-FILM COATINGS AND ADVANCED ELECTRONICS TO DRIVE SEGMENTAL GROWTH
10 ALUMINUM FLUORIDE MARKET, BY FORM
- 10.1 INTRODUCTION
- 10.2 POWDER
- 10.2.1 SUPERIOR DISSOLUTION AND ESTABLISHED FEEDING INFRASTRUCTURE FUELING ADOPTION
- 10.3 GRANULE
- 10.3.1 WORKPLACE SAFETY AND EMISSIONS REDUCTION ACCELERATING TRANSITION TO GRANULAR ALUMINUM FLUORIDE
- 10.4 PELLET
- 10.4.1 TARGETED MELT PENETRATION AND LOW MATERIAL LOSS DRIVING DEMAND
11 ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE
- 11.1 INTRODUCTION
- 11.2 ANHYDROUS
- 11.2.1 HYDROLYSIS PREVENTION AND HIGH FLUORINE CONTENT DRIVING DEMAND
- 11.3 DRY
- 11.3.1 FLUIDIZED BED CONVERSION AND ROBUST BULK DENSITY TO SECURE BROAD ADOPTION
- 11.4 WET
- 11.4.1 CIRCULAR BYPRODUCT VALORIZATION AND LOW CAPITAL EXPENDITURE TO SUSTAIN DEMAND
12 ALUMINUM FLUORIDE MARKET, BY BULK DENSITY
- 12.1 INTRODUCTION
- 12.2 HIGH-BULK DENSITY (HBD)
- 12.2.1 AUTOMATED POINT FEEDING AND DUST REDUCTION DRIVING MARKET GROWTH
- 12.3 LOW-BULK DENSITY (LBD)
- 12.3.1 RAPID BATH DISSOLUTION AND CIRCULAR RAW MATERIAL SOURCING ANCHOR LOW-BULK DENSITY IN GLOBAL SMELTING
13 ALUMINUM FLUORIDE MARKET, BY APPLICATION
- 13.1 INTRODUCTION
- 13.2 ELECTROLYTE ADDITIVE
- 13.2.1 ENERGY EFFICIENCY AND HALL-HEROULT ELECTROLYSIS TO FUEL MARKET GROWTH
- 13.3 FLUX AGENT
- 13.3.1 SLAG MODIFICATION AND OXIDE DISSOLUTION DRIVE STRONG ADOPTION
- 13.4 CATALYST/CATALYST SUPPORT
- 13.4.1 TAILORED SURFACE LEWIS ACIDITY EXPANDS UTILIZATION IN FLUORINATION AND SPECIALTY CHEMICAL SYNTHESIS
- 13.5 FUNCTIONAL ADDITIVE
- 13.5.1 THERMAL MODIFICATION AND SURFACE OPACITY TO ANCHOR CONSUMPTION IN CERAMICS AND GLASS FORMULATIONS
- 13.6 OPTICAL COATING MATERIAL
- 13.6.1 ULTRA-LOW REFRACTIVE INDEX AND DEEP ULTRAVIOLET TRANSPARENCY DRIVING HIGH-TECH ADOPTION IN OPTICAL COATINGS
- 13.7 FLUORO INTERMEDIATE
- 13.7.1 ADOPTION IN DOWNSTREAM SYNTHESIS OF COMPLEX FLUORIDE SALTS, AND SYNTHETIC MINERALS TO FUEL GROWTH
- 13.8 OTHER APPLICATIONS
14 ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY
- 14.1 INTRODUCTION
- 14.2 ALUMINUM INDUSTRY
- 14.2.1 CONTINUOUS SMELTING EXPANSION AND ENERGY OPTIMIZATION TO DRIVE DEMAND
- 14.3 CERAMICS & GLASS
- 14.3.1 GLAZE FLUXING AND OPTICAL MODIFICATION SUSTAINING STEADY CONSUMPTION
- 14.4 CHEMICAL & PETROCHEMICAL
- 14.4.1 CATALYTIC SYNTHESIS AND INORGANIC CHEMICAL PROCESSING EXPAND UTILIZATION IN CHEMICAL SECTOR
- 14.5 ELECTRONICS & OPTICS
- 14.5.1 PHOTONIC ADVANCEMENTS AND PRECISION THIN FILMS TO DRIVE RAPID ADOPTION
- 14.6 AUTOMOTIVE
- 14.6.1 VEHICLE LIGHTWEIGHTING AND BRAZING FLUX APPLICATIONS TO ACCELERATE ADOPTION
- 14.7 AEROSPACE
- 14.7.1 STRINGENT STRUCTURAL ALLOY REQUIREMENTS AND SURFACE TREATMENT TO DRIVE MARKET GROWTH
- 14.8 CONSTRUCTION
- 14.8.1 ARCHITECTURAL EXTRUSIONS AND CEMENT ADDITIVE APPLICATIONS TO FUEL DEMAND
- 14.9 OTHER END-USE INDUSTRIES
15 ALUMINUM FLUORIDE MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 ASIA PACIFIC
- 15.2.1 CHINA
- 15.2.1.1 Strong smelting throughput and tightening fluorspar reserves to drive market
- 15.2.2 JAPAN
- 15.2.2.1 Advanced secondary refining and electronics manufacturing propel specialized flux imports
- 15.2.3 INDIA
- 15.2.3.1 Aggressive smelting expansions and rapid downstream urbanization to drive high-volume flux procurement
- 15.2.4 SOUTH KOREA
- 15.2.4.1 Demand in EV battery enclosures and premium secondary alloys to drive growth
- 15.2.5 REST OF ASIA PACIFIC
- 15.2.1 CHINA
- 15.3 NORTH AMERICA
- 15.3.1 US
- 15.3.1.1 Critical mineral deficits and automotive lightweighting to drive growth
- 15.3.2 CANADA
- 15.3.2.1 Hydro-powered primary smelting dominance driving massive aluminum fluoride consumption
- 15.3.3 MEXICO
- 15.3.3.1 Downstream automotive manufacturing and specialized ceramics processing to propel demand
- 15.3.1 US
- 15.4 EUROPE
- 15.4.1 GERMANY
- 15.4.1.1 Automotive lightweighting and industrial decarbonization to accelerate market expansion
- 15.4.2 ITALY
- 15.4.2.1 Premium castings, automotive integration, and specialized ceramics to sustain demand
- 15.4.3 FRANCE
- 15.4.3.1 Nuclear-powered primary smelting and advanced aerospace supply chains to support market growth
- 15.4.4 UK
- 15.4.4.1 Niche secondary refining, aerospace procurement, and circular economy strategies to support demand
- 15.4.5 SPAIN
- 15.4.5.1 Renewable energy transition and evolving downstream extrusions to drive growth
- 15.4.6 RUSSIA
- 15.4.6.1 Vertically integrated mega-smelters and captive fluorspar geopolitics dictate massive flux production
- 15.4.7 REST OF EUROPE
- 15.4.1 GERMANY
- 15.5 MIDDLE EAST & AFRICA
- 15.5.1 GCC
- 15.5.1.1 Saudi Arabia
- 15.5.1.1.1 Integrated bauxite-to-metal supply chains and regional urbanization to accelerate consumption
- 15.5.1.2 UAE
- 15.5.1.2.1 Massive desert smelting complexes and aerospace procurement to drive demand
- 15.5.1.3 Rest of GCC
- 15.5.1.1 Saudi Arabia
- 15.5.2 SOUTH AFRICA
- 15.5.2.1 Coastal smelting resilience and expanding automotive assembly to sustain demand
- 15.5.3 REST OF MIDDLE EAST & AFRICA
- 15.5.1 GCC
- 15.6 SOUTH AMERICA
- 15.6.1 BRAZIL
- 15.6.1.1 Hydro-powered smelter restarts and automotive supply chains to propel demand
- 15.6.2 ARGENTINA
- 15.6.2.1 Wind-powered electrolytic expansion and regional infrastructure to catalyze market
- 15.6.3 REST OF SOUTH AMERICA
- 15.6.1 BRAZIL
16 COMPETITIVE LANDSCAPE
- 16.1 INTRODUCTION
- 16.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 16.3 MARKET SHARE ANALYSIS, 2025
- 16.4 REVENUE ANALYSIS
- 16.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 16.5.1 STARS
- 16.5.2 EMERGING LEADERS
- 16.5.3 PERVASIVE PLAYERS
- 16.5.4 PARTICIPANTS
- 16.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2026
- 16.5.5.1 Company footprint
- 16.5.5.2 Region footprint
- 16.5.5.3 Grade footprint
- 16.5.5.4 Form footprint
- 16.5.5.5 End-use industry footprint
- 16.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 16.6.1 PROGRESSIVE COMPANIES
- 16.6.2 RESPONSIVE COMPANIES
- 16.6.3 DYNAMIC COMPANIES
- 16.6.4 STARTING BLOCKS
- 16.6.5 COMPETITIVE BENCHMARKING
- 16.6.5.1 Detailed list of key startups/SMEs
- 16.6.5.2 Competitive benchmarking of key startups/SMEs
- 16.7 BRAND/PRODUCT COMPARISON
- 16.8 COMPANY VALUATION AND FINANCIAL METRICS
- 16.9 COMPETITIVE SCENARIO
- 16.9.1 DEALS
- 16.9.2 EXPANSIONS
17 COMPANY PROFILES
- 17.1 KEY PLAYERS
- 17.1.1 FLUORIDE CHEMICAL INDUSTRIES (ICF)
- 17.1.1.1 Business overview
- 17.1.1.2 Products/Solutions/Services offered
- 17.1.1.3 MnM view
- 17.1.1.3.1 Key strengths
- 17.1.1.3.2 Strategic choices
- 17.1.1.3.3 Weaknesses and competitive threats
- 17.1.2 ALUFLUORIDE LIMITED
- 17.1.2.1 Business overview
- 17.1.2.2 Products/solutions/services offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Expansions
- 17.1.2.4 MnM VIEW
- 17.1.2.4.1 Key strengths
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 PHOSAGRO GROUP
- 17.1.3.1 Business overview
- 17.1.3.2 Products/Solutions/Services offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Deals
- 17.1.3.3.2 Expansions
- 17.1.3.4 MnM view
- 17.1.3.4.1 Key strengths
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 DO-FLUORIDE NEW MATERIALS CO., LTD.
- 17.1.4.1 Business overview
- 17.1.4.2 Products/Solutions/Services offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Expansions
- 17.1.4.4 MnM view
- 17.1.4.4.1 Key strengths
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 AB LIFOSA
- 17.1.5.1 Business overview
- 17.1.5.2 Products/Solutions/Services offered
- 17.1.5.3 MnM view
- 17.1.5.3.1 Key strengths
- 17.1.5.3.2 Strategic choices
- 17.1.5.3.3 Weaknesses and competitive threats
- 17.1.6 GULF FLUOR
- 17.1.6.1 Business overview
- 17.1.6.2 Products/Solutions/Services offered
- 17.1.6.3 MnM view
- 17.1.6.3.1 Key strengths
- 17.1.6.3.2 Strategic choices
- 17.1.6.3.3 Weaknesses and competitive threats
- 17.1.7 HUNAN NONFERROUS METALS CORPORATION LIMITED
- 17.1.7.1 Business overview
- 17.1.7.2 Products/Solutions/Services offered
- 17.1.7.3 MnM view
- 17.1.7.3.1 Key strengths
- 17.1.7.3.2 Strategic choices
- 17.1.7.3.3 Weaknesses and competitive threats
- 17.1.8 ALUFLUOR
- 17.1.8.1 Business overview
- 17.1.8.2 Products/Solutions/Services offered
- 17.1.8.3 MnM view
- 17.1.8.3.1 Key strengths
- 17.1.8.3.2 Strategic choices
- 17.1.8.3.3 Weaknesses and competitive threats
- 17.1.9 ORBIA FLUOR & ENERGY MATERIALS
- 17.1.9.1 Business overview
- 17.1.9.2 Products/Solutions/Services offered
- 17.1.9.3 MnM view
- 17.1.9.3.1 Key strengths
- 17.1.9.3.2 Strategic choices
- 17.1.9.3.3 Weaknesses and competitive threats
- 17.1.10 FLUORSID S.P.A
- 17.1.10.1 Business overview
- 17.1.10.2 Products/Solutions/Services offered
- 17.1.10.3 Recent developments
- 17.1.10.3.1 Deals
- 17.1.10.4 MnM view
- 17.1.10.4.1 Key strengths
- 17.1.10.4.2 Strategic choices
- 17.1.10.4.3 Weaknesses and competitive threats
- 17.1.1 FLUORIDE CHEMICAL INDUSTRIES (ICF)
- 17.2 OTHER PLAYERS
- 17.2.1 SHANDONG HAIRUN NEW MATERIAL TECHNOLOGY CO., LTD.
- 17.2.2 HENAN JINHE INDUSTRY CO., LTD.
- 17.2.3 ELIXIR GROUP
- 17.2.4 HENAN WELAI ALUMINIUM (GROUP) CO., LTD.
- 17.2.5 NAVIN FLUORINE INTERNATIONAL LIMITED
- 17.2.6 DERIVADOS DEL FLUOR, S.A.U.
- 17.2.7 TANFAC INDUSTRIES LTD.
- 17.2.8 YINGKE NEW MATERIALS CO., LTD.
- 17.2.9 LICHE OPTO GROUP CO., LTD.
- 17.2.10 JIAOZUO JINHONGLI ALUMINUM CO., LTD.
- 17.2.11 VRIK PHARMA
- 17.2.12 FOSHAN NANHAI SHUANGFU CHEMICAL CO., LTD.
- 17.2.13 ABCR GMBH
- 17.2.14 PARTH INDUSTRIES
- 17.2.15 S B CHEMICALS
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 Key data from primary sources
- 18.1.2.2 Key primary interview participants
- 18.1.2.3 Breakdown of primary interviews
- 18.1.2.4 Key industry insights
- 18.1.1 SECONDARY DATA
- 18.2 MARKET SIZE ESTIMATION
- 18.2.1 BOTTOM-UP APPROACH
- 18.2.2 TOP-DOWN APPROACH
- 18.3 BASE NUMBER CALCULATION
- 18.3.1 APPROACH 1: SUPPLY-SIDE ANALYSIS
- 18.3.2 APPROACH 2: DEMAND-SIDE ANALYSIS
- 18.4 MARKET FORECAST APPROACH
- 18.4.1 SUPPLY SIDE
- 18.4.2 DEMAND SIDE
- 18.5 DATA TRIANGULATION
- 18.6 FACTOR ANALYSIS
- 18.7 RESEARCH ASSUMPTIONS
- 18.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 ALUMINUM FLUORIDE MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 2 GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021-2029
- TABLE 3 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY REGION, 2022-2025 (USD/KG)
- TABLE 4 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY PRODUCT TYPE, 2022-2025 (USD/KG)
- TABLE 5 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY FORM, 2022-2025 (USD/KG)
- TABLE 6 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY GRADE, 2022-2025 (USD/KG)
- TABLE 7 AVERAGE SELLING PRICING OF ALUMINUM FLUORIDE OF KEY PLAYERS, BY GRADE, 2025 (USD/KG)
- TABLE 8 ALUMINUM FLUORIDE MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 9 IMPORT DATA FOR HS CODE 282612-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 10 EXPORT DATA FOR HS CODE 282612-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 11 ALUMINUM FLUORIDE MARKET: DETAILED LIST OF CONFERENCES & EVENTS, 2026-2027
- TABLE 12 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 13 EXPECTED CHANGE IN PRICES AND IMPACT ON END-USE MARKET DUE TO TARIFFS
- TABLE 14 TOTAL NUMBER OF PATENTS
- TABLE 15 ALUMINUM FLUORIDE MARKET: LIST OF MAJOR PATENTS, 2016-2025
- TABLE 16 TOP USE CASES AND MARKET POTENTIAL
- TABLE 17 BEST PRACTICES: USE CASES OF COMPANIES IMPLEMENTING AI
- TABLE 18 ALUMINUM FLUORIDE MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 19 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 20 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 REGIONAL STANDARDS IN ALUMINUM FLUORIDE MARKET
- TABLE 26 CERTIFICATIONS, LABELING & ECO-STANDARDS IN ALUMINUM FLUORIDE MARKET
- TABLE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END-USE INDUSTRIES
- TABLE 28 KEY BUYING CRITERIA FOR TOP THREE END-USE INDUSTRIES
- TABLE 29 UNMET NEEDS IN ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY
- TABLE 30 ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (USD MILLION)
- TABLE 31 ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (USD MILLION)
- TABLE 32 ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (KILOTON)
- TABLE 33 ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (KILOTON)
- TABLE 34 ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 35 ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 36 ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (KILOTON)
- TABLE 37 ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 38 ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 39 ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 40 ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 41 ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 42 ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (USD MILLION)
- TABLE 43 ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (USD MILLION)
- TABLE 44 ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (KILOTON)
- TABLE 45 ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (KILOTON)
- TABLE 46 ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 47 ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 48 ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 49 ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 50 ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 51 ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 52 ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 53 ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 54 ALUMINUM FLUORIDE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 55 ALUMINUM FLUORIDE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 ALUMINUM FLUORIDE MARKET, BY REGION, 2022-2025 (KILOTON)
- TABLE 57 ALUMINUM FLUORIDE MARKET, BY REGION, 2026-2031 (KILOTON)
- TABLE 58 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 59 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 60 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 61 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 62 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 63 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 64 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 65 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 66 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (USD MILLION)
- TABLE 67 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (USD MILLION)
- TABLE 68 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (KILOTON)
- TABLE 69 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (KILOTON)
- TABLE 70 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 71 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 72 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (KILOTON)
- TABLE 73 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 74 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (USD MILLION)
- TABLE 75 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (USD MILLION)
- TABLE 76 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (KILOTON)
- TABLE 77 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (KILOTON)
- TABLE 78 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 79 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 80 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 81 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 82 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 83 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 84 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 85 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 86 CHINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 87 CHINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 88 CHINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 89 CHINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 90 JAPAN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 91 JAPAN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 92 JAPAN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 93 JAPAN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 94 INDIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 95 INDIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 96 INDIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 97 INDIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 98 SOUTH KOREA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 99 SOUTH KOREA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 100 SOUTH KOREA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 101 SOUTH KOREA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 102 REST OF ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 103 REST OF ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 104 REST OF ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 105 REST OF ASIA PACIFIC: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 106 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 107 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 108 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 109 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 110 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 111 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 112 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 113 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 114 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (USD MILLION)
- TABLE 115 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (USD MILLION)
- TABLE 116 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (KILOTON)
- TABLE 117 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (KILOTON)
- TABLE 118 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 119 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 120 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (KILOTON)
- TABLE 121 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 122 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (USD MILLION)
- TABLE 123 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (USD MILLION)
- TABLE 124 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (KILOTON)
- TABLE 125 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (KILOTON)
- TABLE 126 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 127 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 128 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 129 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 130 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 131 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 132 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 133 NORTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 134 US: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 135 US: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 136 US: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 137 US: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 138 CANADA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 139 CANADA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 140 CANADA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 141 CANADA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 142 MEXICO: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 143 MEXICO: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 144 MEXICO: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 145 MEXICO: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 146 EUROPE: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 147 EUROPE: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 148 EUROPE: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 149 EUROPE: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 150 EUROPE: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 151 EUROPE: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 152 EUROPE: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 153 EUROPE: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 154 EUROPE: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (USD MILLION)
- TABLE 155 EUROPE: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (USD MILLION)
- TABLE 156 EUROPE: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (KILOTON)
- TABLE 157 EUROPE: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (KILOTON)
- TABLE 158 EUROPE: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 159 EUROPE: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 160 EUROPE: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (KILOTON)
- TABLE 161 EUROPE: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 162 EUROPE: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (USD MILLION)
- TABLE 163 EUROPE: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (USD MILLION)
- TABLE 164 EUROPE: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (KILOTON)
- TABLE 165 EUROPE: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (KILOTON)
- TABLE 166 EUROPE: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 167 EUROPE: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 168 EUROPE: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 169 EUROPE: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 170 EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 171 EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 172 EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 173 EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 174 GERMANY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 175 GERMANY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 176 GERMANY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 177 GERMANY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 178 ITALY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 179 ITALY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 180 ITALY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 181 ITALY: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 182 FRANCE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 183 FRANCE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 184 FRANCE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 185 FRANCE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 186 UK: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 187 UK: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 188 UK: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 189 UK: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 190 SPAIN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 191 SPAIN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 192 SPAIN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 193 SPAIN: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 194 RUSSIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 195 RUSSIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 196 RUSSIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 197 RUSSIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 198 REST OF EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 199 REST OF EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 200 REST OF EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 201 REST OF EUROPE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 202 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 203 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 204 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 205 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 206 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 207 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 208 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 209 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 210 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (USD MILLION)
- TABLE 211 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (USD MILLION)
- TABLE 212 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (KILOTON)
- TABLE 213 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (KILOTON)
- TABLE 214 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 215 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 216 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (KILOTON)
- TABLE 217 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 218 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (USD MILLION)
- TABLE 219 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (USD MILLION)
- TABLE 220 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (KILOTON)
- TABLE 221 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (KILOTON)
- TABLE 222 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 223 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 224 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 225 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 226 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 227 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 228 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 229 MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 230 SAUDI ARABIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 231 SAUDI ARABIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 232 SAUDI ARABIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 233 SAUDI ARABIA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 234 UAE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 235 UAE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 236 UAE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 237 UAE: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 238 REST OF GCC COUNTRIES: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 239 REST OF GCC COUNTRIES: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 240 REST OF GCC COUNTRIES: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 241 REST OF GCC COUNTRIES: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 242 SOUTH AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 243 SOUTH AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 244 SOUTH AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 245 SOUTH AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 246 REST OF MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 247 REST OF MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 248 REST OF MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 249 REST OF MIDDLE EAST & AFRICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 250 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 251 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 252 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 253 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 254 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 255 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 256 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 257 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 258 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (USD MILLION)
- TABLE 259 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (USD MILLION)
- TABLE 260 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2022-2025 (KILOTON)
- TABLE 261 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY BULK DENSITY, 2026-2031 (KILOTON)
- TABLE 262 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 263 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 264 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2022-2025 (KILOTON)
- TABLE 265 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 266 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (USD MILLION)
- TABLE 267 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (USD MILLION)
- TABLE 268 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2022-2025 (KILOTON)
- TABLE 269 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY GRADE, 2026-2031 (KILOTON)
- TABLE 270 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 271 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 272 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 273 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 274 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 275 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 276 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 277 SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 278 BRAZIL: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 279 BRAZIL: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 280 BRAZIL: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 281 BRAZIL: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 282 ARGENTINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 283 ARGENTINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 284 ARGENTINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 285 ARGENTINA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 286 REST OF SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 287 REST OF SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 288 REST OF SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 289 REST OF SOUTH AMERICA: ALUMINUM FLUORIDE MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 290 ALUMINUM FLUORIDE MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS
- TABLE 291 ALUMINUM FLUORIDE MARKET: DEGREE OF COMPETITION, 2025
- TABLE 292 ALUMINUM FLUORIDE MARKET: REGION FOOTPRINT
- TABLE 293 ALUMINUM FLUORIDE MARKET: GRADE FOOTPRINT
- TABLE 294 ALUMINUM FLUORIDE MARKET: FORM FOOTPRINT
- TABLE 295 ALUMINUM FLUORIDE MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 296 ALUMINUM FLUORIDE MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 297 ALUMINUM FLUORIDE MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 298 ALUMINUM FLUORIDE MARKET: DEALS, JANUARY 2022-SEPTEMBER 2026
- TABLE 299 ALUMINUM FLUORIDE MARKET: EXPANSIONS, JANUARY 2022-SEPTEMBER 2026
- TABLE 300 FLUORIDE CHEMICAL INDUSTRIES (ICF): COMPANY OVERVIEW
- TABLE 301 FLUORIDE CHEMICAL INDUSTRIES (ICF): PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 302 ALUFLUORIDE LIMITED: COMPANY OVERVIEW
- TABLE 303 ALUFLUORIDE LIMITED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 304 ALUFLUORIDE LIMITED: EXPANSIONS, JANUARY 2022-SEPTEMBER 2026
- TABLE 305 PHOSAGRO GROUP: COMPANY OVERVIEW
- TABLE 306 PHOSAGRO GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 307 PHOSAGRO GROUP: DEALS, JANUARY 2022-SEPTEMBER 2026
- TABLE 308 PHOSAGRO GROUP: EXPANSIONS, JANUARY 2022-SEPTEMBER 2026
- TABLE 309 DO-FLUORIDE NEW MATERIALS CO., LTD.: COMPANY OVERVIEW
- TABLE 310 DO-FLUORIDE NEW MATERIALS CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 311 DO-FLUORIDE NEW MATERIALS CO., LTD.: EXPANSIONS, JANUARY 2022-SEPTEMBER 2026
- TABLE 312 AB LIFOSA: COMPANY OVERVIEW
- TABLE 313 AB LIFOSA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 314 GULF FLUOR: COMPANY OVERVIEW
- TABLE 315 GULF FLUOR: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 316 HUNAN NONFERROUS METALS CORPORATION LIMITED: COMPANY OVERVIEW
- TABLE 317 HUNAN NONFERROUS METALS CORPORATION LIMITED: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 318 ALUFLUOR: COMPANY OVERVIEW
- TABLE 319 ALUFLUOR: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 320 ORBIA FLUOR & ENERGY MATERIALS: COMPANY OVERVIEW
- TABLE 321 ORBIA FLUOR & ENERGY MATERIALS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 322 FLUORSID S.P.A: COMPANY OVERVIEW
- TABLE 323 FLUORSID S.P.A: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 324 FLUORSID S.P.A: DEALS, JANUARY 2022-SEPTEMBER 2026
- TABLE 325 SHANDONG HAIRUN NEW MATERIAL TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 326 HENAN JINHE INDUSTRY CO., LTD.: COMPANY OVERVIEW
- TABLE 327 ELIXIR GROUP: COMPANY OVERVIEW
- TABLE 328 HENAN WELAI ALUMINIUM (GROUP) CO., LTD.: COMPANY OVERVIEW
- TABLE 329 NAVIN FLUORINE INTERNATIONAL LIMITED: COMPANY OVERVIEW
- TABLE 330 DERIVADOS DEL FLUOR, S.A.U.: COMPANY OVERVIEW
- TABLE 331 TANFAC INDUSTRIES LTD.: COMPANY OVERVIEW
- TABLE 332 YINGKE NEW MATERIALS CO., LTD.: COMPANY OVERVIEW
- TABLE 333 LICHE OPTO GROUP CO., LTD.: COMPANY OVERVIEW
- TABLE 334 JIAOZUO JINHONGLI ALUMINUM CO., LTD: COMPANY OVERVIEW
- TABLE 335 VRIK PHARMA: COMPANY OVERVIEW
- TABLE 336 FOSHAN NANHAI SHUANGFU CHEMICAL CO., LTD.: COMPANY OVERVIEW
- TABLE 337 ABCR GMBH: COMPANY OVERVIEW
- TABLE 338 PARTH INDUSTRIES: COMPANY OVERVIEW
- TABLE 339 S B CHEMICALS: COMPANY OVERVIEW
List of Figures
- FIGURE 1 ALUMINUM FLUORIDE MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL ALUMINUM FLUORIDE MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN ALUMINUM FLUORIDE MARKET (2022-2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF ALUMINUM FLUORIDE MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN ALUMINUM FLUORIDE MARKET, 2026
- FIGURE 7 ASIA PACIFIC TO DOMINATE ALUMINUM FLUORIDE MARKET DURING FORECAST PERIOD
- FIGURE 8 RISING DEMAND FOR PRIMARY ALUMINUM ACROSS AUTOMOTIVE, CONSTRUCTION, PACKAGING, AND ELECTRICAL INDUSTRIES TO DRIVE MARKET
- FIGURE 9 ANHYDROUS SEGMENT ACCOUNTED FOR DOMINANT MARKET SHARE IN 2025
- FIGURE 10 SMELTER GRADE SEGMENT ACCOUNTED FOR LARGEST SHARE OF ALUMINUM FLUORIDE MARKET IN 2025
- FIGURE 11 POWDER SEGMENT ACCOUNTED FOR LARGEST SHARE OF ALUMINUM FLUORIDE MARKET IN 2025
- FIGURE 12 HIGH-BULK DENSITY (HBD) SEGMENT ACCOUNTED FOR DOMINANT SHARE OF ALUMINUM FLUORIDE MARKET IN 2025
- FIGURE 13 ELECTROLYTE ADDITIVE SEGMENT ACCOUNTED FOR LARGEST SHARE OF ALUMINUM FLUORIDE MARKET IN 2025
- FIGURE 14 ALUMINUM INDUSTRY ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 15 CHINA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 16 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES: ALUMINUM FLUORIDE MARKET
- FIGURE 17 ALUMINUM FLUORIDE MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 18 ALUMINUM FLUORIDE MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 19 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY REGION, 2022-2025
- FIGURE 20 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY PRODUCT TYPE, 2022-2025
- FIGURE 21 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY FORM, 2022-2025
- FIGURE 22 AVERAGE SELLING PRICE TREND OF ALUMINUM FLUORIDE, BY GRADE, 2022-2025
- FIGURE 23 AVERAGE SELLING PRICE OF ALUMINUM FLUORIDE OF KEY PLAYERS, BY GRADE, 2025
- FIGURE 24 ALUMINUM FLUORIDE MARKET: KEY PARTICIPANTS IN ECOSYSTEM
- FIGURE 25 ALUMINUM FLUORIDE MARKET: ECOSYSTEM ANALYSIS
- FIGURE 26 IMPORT DATA FOR HS CODE 282612-COMPLIANT PRODUCTS, BY KEY COUNTRIES, 2022-2025
- FIGURE 27 EXPORT DATA FOR HS CODE 282612 -COMPLIANT PRODUCTS, BY KEY COUNTRIES, 2022-2025
- FIGURE 28 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 29 PATENT ANALYSIS, BY DOCUMENT TYPE, JANUARY 2016-DECEMBER 2025
- FIGURE 30 PATENTS PUBLICATION TRENDS, 2016-2025
- FIGURE 31 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 32 REGIONAL ANALYSIS OF ALUMINUM FLUORIDE-RELATED PATENTS GRANTED, 2016-2025
- FIGURE 33 TOP 10 PATENT APPLICANTS IN LAST TEN YEARS
- FIGURE 34 FUTURE APPLICATIONS OF ALUMINUM FLUORIDE
- FIGURE 35 ALUMINUM FLUORIDE MARKET: DECISION MAKING FACTORS
- FIGURE 36 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END-USE INDUSTRIES
- FIGURE 37 BUYING CRITERIA FOR TOP THREE END-USE INDUSTRIES
- FIGURE 38 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 39 SMELTER GRADE SEGMENT TO DOMINATE ALUMINUM FLUORIDE MARKET DURING FORECAST PERIOD
- FIGURE 40 POWDER TO BE FASTEST-GROWING SEGMENT DURING FORECAST PERIOD
- FIGURE 41 ANHYDROUS SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 42 HIGH-BULK DENSITY (HBD) SEGMENT TO REGISTER HIGHER CAGR FROM 2026 TO 2031
- FIGURE 43 ELECTROLYTE ADDITIVE SEGMENT TO EXHIBIT HIGHEST CAGR IN ALUMINUM FLUORIDE MARKET DURING FORECAST PERIOD
- FIGURE 44 ALUMINUM INDUSTRY TO EXHIBIT HIGHEST CAGR IN ALUMINUM FLUORIDE MARKET DURING FORECAST PERIOD
- FIGURE 45 CHINA TO BE FASTEST-GROWING MARKET FROM 2026 TO 2031
- FIGURE 46 ASIA PACIFIC: ALUMINUM FLUORIDE MARKET SNAPSHOT
- FIGURE 47 NORTH AMERICA: ALUMINUM FLUORIDE MARKET SNAPSHOT
- FIGURE 48 EUROPE: ALUMINUM FLUORIDE MARKET SNAPSHOT
- FIGURE 49 ALUMINUM FLUORIDE MARKET SHARE ANALYSIS, 2025
- FIGURE 50 ALUMINUM FLUORIDE MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2022-2025
- FIGURE 51 ALUMINUM FLUORIDE MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 52 ALUMINUM FLUORIDE MARKET: COMPANY FOOTPRINT
- FIGURE 53 ALUMINUM FLUORIDE MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 54 ALUMINUM FLUORIDE: BRAND/PRODUCT COMPARISON
- FIGURE 55 ALUMINUM FLUORIDE MARKET: EV/EBITDA OF KEY COMPANIES, 2026
- FIGURE 56 ALUMINUM FLUORIDE MARKET: YEAR-TO-DATE (YTD) PRICE TOTAL RETURN, 5-YEAR STOCK BETA, 2026
- FIGURE 57 FLUORIDE CHEMICAL INDUSTRIES (ICF): COMPANY SNAPSHOT
- FIGURE 58 ALUFLUORIDE LIMITED: COMPANY SNAPSHOT
- FIGURE 59 PHOSAGRO GROUP: COMPANY SNAPSHOT
- FIGURE 60 DO-FLUORIDE NEW MATERIALS CO., LTD.: COMPANY SNAPSHOT
- FIGURE 61 ALUMINUM FLUORIDE MARKET: RESEARCH DESIGN
- FIGURE 62 ALUMINUM FLUORIDE MARKET: BOTTOM-UP APPROACH
- FIGURE 63 ALUMINUM FLUORIDE MARKET: TOP-DOWN APPROACH
- FIGURE 64 ALUMINUM FLUORIDE MARKET: DATA TRIANGULATION

