PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2146279

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2146279
Heat Transfer Fluids Market By Product Type (Mineral Oils, Synthetic Fluids), By Temperature Range (Low, Medium, High, Ultra-high), Application (Industrial Process Heating, Thermal Energy Storage), End-use Industry and Region - Global Forecast To 2031
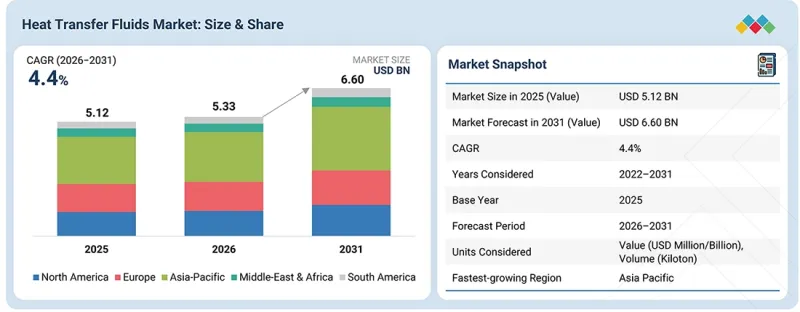
The global heat transfer fluids market is projected to grow from USD 5.33 billion in 2026 to USD 6.60 billion by 2031, registering a CAGR of 4.4% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion), Volume (Kiloton) |
| Segments | Temperature Range, Product Type, Application, End-use Industry, and Region |
| Regions covered | Asia Pacific, North America, Europe, Middle East & Africa, South America |
The heat transfer fluids market is driven by rising industrialization, expansion of chemical and petrochemical processing, growing demand for energy-efficient process heating, and increasing deployment of renewable energy and thermal energy storage systems. Rapid growth of data centers, HVAC infrastructure, pharmaceuticals, food processing, and plastics manufacturing is further increasing demand for reliable temperature-control solutions. The shift toward high-performance synthetic fluids and specialized thermal media is also supporting market expansion by enabling operation across wider temperature ranges and improving thermal efficiency. However, market growth is restrained by fluctuations in crude oil and chemical feedstock prices, which can increase formulation and production costs, particularly for mineral- and synthetic-based fluids. Fluid degradation, contamination, disposal requirements, and the relatively high cost of advanced thermal fluids can also limit adoption among cost-sensitive end users.
"By temperature range, the medium-temperature (0°C to 249°C) segment is anticipated to account for the largest market share during the forecast period."
The medium-temperature range (0°C to 249°C) is expected to remain the largest temperature segment in the heat transfer fluids market because a broad range of industrial and commercial processes operate within this temperature window. Chemical and petrochemical processing, food and beverage production, pharmaceuticals, plastics and polymers, HVAC systems, and general manufacturing commonly require reliable heating and cooling at moderate temperatures. Heat transfer fluids designed for this range offer a favorable balance between thermal performance, fluid stability, operating safety, and cost, making them suitable for a large installed base of thermal systems. Additionally, medium-temperature applications generally involve less demanding equipment and fluid requirements than ultra-high-temperature processes, supporting wider adoption. The expansion of manufacturing activities, process automation, and energy-efficient heating systems is therefore sustaining strong demand for fluids operating within this temperature range.
"By end-use industry, the chemicals & petrochemicals segment is anticipated to account for the largest market share during the forecast period."
The chemicals & petrochemicals segment is the largest end-use industry for the heat transfer fluids market because these industries run numerous continuous, energy-intensive processes that require precise, reliable temperature control. Heat transfer fluids are extensively used in reactors, distillation columns, evaporators, heat exchangers, dryers, and other processing equipment for indirect heating and cooling. Chemical and petrochemical facilities also operate across broad temperature ranges, creating demand for mineral oils, synthetic fluids, glycols, and specialized high-temperature media. Growing production of chemicals, polymers, petrochemicals, and specialty chemicals, particularly across Asia Pacific and the Middle East, is increasing the installed base of thermal processing systems. Furthermore, the need to improve energy efficiency, maintain product quality, minimize process downtime, and optimize operating costs encourages these industries to adopt advanced heat transfer fluid systems, making chemicals and petrochemicals the largest consuming end-use segment.
"Asia Pacific is expected to account for the largest market share during the forecast period."
Asia Pacific is the largest regional market for heat transfer fluids due to its extensive manufacturing base, rapid industrialization, and strong investment across energy-intensive industries. China, India, Japan, South Korea, and Southeast Asian economies have significant chemical, petrochemical, automotive, plastics, pharmaceutical, food processing, and electronics manufacturing activities, generating substantial demand for industrial heating and temperature-control systems. The region's expanding oil & gas infrastructure and growing renewable energy capacity, particularly solar power and thermal energy storage, further support heat transfer fluid consumption. Rapid construction of data centers, commercial buildings, and HVAC infrastructure is creating additional demand for thermal management solutions. Moreover, increasing investments in industrial modernization, energy efficiency, and process automation are encouraging adoption of advanced synthetic fluids and specialized thermal media, reinforcing Asia Pacific's leading market position.
In-depth interviews were conducted with Chief Executive Officers (CEOs), marketing directors, other innovation and technology directors, and executives from various key organizations operating in the heat transfer fluids market, and information was gathered from secondary research to determine and verify the market size of several segments.
- By Company Type: Tier 1 - 50%, Tier 2 - 30%, and Tier 3 - 20%
- By Designation: Managers - 15%, Directors - 20%, and Others - 65%
- By Region: North America - 35%, Europe - 30%, Asia Pacific - 25%, Middle East & Africa - 5%, South America - 5%
The heat transfer fluids market comprises major companies, such as Eastman Chemical Company (US), Dow (US), Exxon Mobil Corporation (US), Shell plc (UK), TotalEnergies (France), Chevron Corporation (US), Clariant (Switzerland), Wacker Chemie AG (Germany), LANXESS (Germany), and Lubrizol (US). The study includes an in-depth competitive analysis of these key players in the heat transfer fluids market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This report segments the heat transfer fluids market on the basis of temperature range, product type, application, end-use industry, and region, and provides estimations for the overall value of the market across various regions. A detailed analysis of key industry players has been conducted to provide insights into their business overviews, products & services, key strategies, and expansions associated with the heat transfer fluids market.
Key benefits of buying this report
This research report is focused on various levels of analysis-industry analysis (industry trends), market ranking analysis of top players, and company profiles, which together provide an overall view of the competitive landscape; emerging and high-growth segments of the heat transfer fluids market; high-growth regions; and market drivers, restraints, opportunities, and challenges.
The report provides insights into the following points:
- Analysis of Drivers: (Rising industrial energy-efficiency requirements are supporting demand for high-performance heat transfer fluids), restraints (High-performance synthetic fluids carry higher costs than conventional mineral-oil-based alternatives), opportunities (Bio-based and low-toxicity fluids can create new growth opportunities as environmental requirements tighten), and challenges (Maintaining fluid performance across wide operating-temperature ranges remains technically demanding)
- Market Penetration: Comprehensive information on the heat transfer fluids offered by top players in the global heat transfer fluids market
- Product Development/Innovation: Detailed insights on upcoming technologies, product launches, expansions, and acquisitions in the heat transfer fluids market
- Market Development: Comprehensive information about lucrative emerging markets; the report analyzes the markets for heat transfer fluids across regions.
- Market Capacity: Production capacity of the companies is provided wherever available, with upcoming capacities for the heat transfer fluids market
- Competitive Assessment: In-depth assessment of market shares, strategies, products, and manufacturing capabilities of leading players in the heat transfer fluids market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN HEAT TRANSFER FLUIDS MARKET
- 3.2 HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE AND REGION
- 3.3 HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE
- 3.4 HEAT TRANSFER FLUIDS MARKET, BY APPLICATION
- 3.5 HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY
- 3.6 HEAT TRANSFER FLUIDS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Accelerating adoption of parabolic trough concentrating solar power systems demands ultra-high-temperature synthetic media
- 4.2.1.2 Replacement of industrial steam boilers with closed-loop thermal fluid systems for precision heat control
- 4.2.1.3 Stringent pharmaceutical and food processing hygiene mandates drive adoption of NSF-certified food-grade formulations
- 4.2.2 RESTRAINTS
- 4.2.2.1 Severe thermal cracking kinetics and fluid degradation under continuous high-temperature heat flux
- 4.2.2.2 Prohibitive upfront capital constraints and complex infrastructure retrofitting bottlenecks
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Explosive commercialization of single- and two-phase immersion cooling for high-density artificial intelligence data centers
- 4.2.3.2 Integration of high-capacity thermal energy storage solutions for industrial decarbonization grids
- 4.2.4 CHALLENGES
- 4.2.4.1 Imminent regulatory phase-outs of per- and polyfluoroalkyl substances threatening fluorinated dielectric inventories
- 4.2.4.2 Navigating stringent flash-point constraints and fire safety compliance in heavy industrial zoning
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN HEAT TRANSFER FLUIDS MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL CHEMICALS & PETROCHEMICALS INDUSTRY
- 5.2.4 TRENDS IN GLOBAL OIL & GAS INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 PRICING ANALYSIS
- 5.4.1 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY REGION, 2022-2025
- 5.4.2 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY PRODUCT TYPE, 2022-2025
- 5.4.3 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY TEMPERATURE RANGE, 2022-2025
- 5.4.4 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY APPLICATION, 2022-2025
- 5.4.5 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY END USE INDUSTRY, 2022-2025
- 5.4.6 AVERAGE SELLING PRICE OF HEAT TRANSFER FLUIDS OFFERED BY KEY PLAYERS, BY PRODUCT TYPE, 2025
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 382000)
- 5.6.2 EXPORT SCENARIO (HS CODE 382000)
- 5.6.3 IMPORT SCENARIO (HS CODE 271000)
- 5.6.4 EXPORT SCENARIO (HS CODE 271000)
- 5.6.5 IMPORT SCENARIO (HS CODE 382390)
- 5.6.6 EXPORT SCENARIO (HS CODE 382490)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 EASTMAN CHEMICAL COMPANY AND CSP DEVELOPERS COLLABORATE FOR THERMAL ENERGY STORAGE FLUID SYSTEMS
- 5.10.2 DOW AND DATA CENTER INFRASTRUCTURE PROVIDERS PARTNER FOR DIELECTRIC IMMERSION COOLING FLUIDS
- 5.10.3 LUBRIZOL AND PHARMACEUTICAL EQUIPMENT MANUFACTURERS COLLABORATE FOR HIGH-PURITY BIOPROCESSING FLUID SYSTEMS
- 5.11 IMPACT OF US TARIFFS - HEAT TRANSFER FLUIDS MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON REGIONS
- 5.11.4.1 North America
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON APPLICATIONS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 SYNTHETIC AROMATIC & EUTECTIC BLEND CHEMISTRY
- 6.1.2 ORGANIC ACID TECHNOLOGY (OAT) FOR INHIBITED GLYCOL FLUIDS
- 6.1.3 SINGLE-PHASE & TWO-PHASE DIELECTRIC IMMERSION COOLING FLUIDS
- 6.1.4 EUTECTIC MOLTEN SALT FORMULATIONS FOR ULTRA-HIGH TEMPERATURE THERMAL STORAGE
- 6.1.5 BIO-BASED & CLOSED-LOOP CIRCULAR RE-REFINING TECHNOLOGIES
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 IOT-ENABLED IN-LINE FLUID CONDITION MONITORING & PREDICTIVE ANALYTICS
- 6.2.2 INERT GAS (NITROGEN) BLANKETING SYSTEMS
- 6.2.3 COMPACT PRINTED CIRCUIT & MICROCHANNEL HEAT EXCHANGERS (PCHES)
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 ELECTRIC HEAT TRACING & DIRECT IMPEDANCE HEATING SYSTEMS
- 6.3.2 PHASE CHANGE MATERIALS (PCMS) FOR LATENT HEAT STORAGE
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 TRANSITION TOWARD LOW-TOXICITY, EXTENDED-LIFE INHIBITED FORMULATIONS
- 6.4.2 DEPLOYMENT OF REAL-TIME SENSOR TELEMETRY AND PREDICTIVE IOT FLUID DIAGNOSTICS
- 6.4.3 RAPID COMMERCIALIZATION OF DIELECTRIC FLUIDS FOR HIGH-DENSITY ELECTRONICS AND EV IMMERSION COOLING
- 6.4.4 UTILITY-SCALE DEPLOYMENT OF ADVANCED EUTECTIC SALTS IN THERMAL ENERGY STORAGE (TES)
- 6.4.5 CLOSED-LOOP CIRCULAR RE-REFINING AND BIO-BASED SYNTHETIC FLUID NETWORKS
- 6.5 PATENT ANALYSIS
- 6.5.1 METHODOLOGY
- 6.5.2 GRANTED PATENTS, 2016-2025
- 6.5.3 INSIGHTS
- 6.5.4 LEGAL STATUS
- 6.5.5 JURISDICTION ANALYSIS
- 6.5.6 TOP APPLICANTS
- 6.5.7 LIST OF MAJOR PATENTS
- 6.6 FUTURE APPLICATIONS
- 6.7 IMPACT OF AI/GEN AI ON HEAT TRANSFER FLUIDS MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES FOLLOWED BY OEMS IN HEAT TRANSFER FLUIDS MARKET
- 6.7.3 CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION IN HEAT TRANSFER FLUIDS MARKET
- 6.7.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT AI/GEN AI-INTEGRATED HEAT TRANSFER FLUIDS
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 EASTMAN CHEMICAL COMPANY: ADVANCED SYNTHETIC AROMATIC F LUIDS (THERMINOL) FOR HIGH-TEMPERATURE PROCESSING & CONCENTRATED SOLAR POWER
- 6.8.2 THE DOW CHEMICAL COMPANY: SPECIALTY SYNTHETIC ORGANIC, SILICONE & DIELECTRIC FLUIDS (DOWTHERM & SYLTHERM) FOR CRITICAL PROCESS SECTORS
- 6.8.3 SHELL PLC: HIGH-EFFICIENCY GAS-TO-LIQUID (GTL) THERMAL OILS & IMMERSION COOLANTS FOR INDUSTRY & DATA CENTERS
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 COMMERCIALIZATION OF BIO-BASED AND READILY BIODEGRADABLE THERMAL FLUIDS
- 7.2.2 TRANSITION TOWARD PFAS-FREE AND LOW-GWP DIELECTRIC COOLANTS
- 7.2.3 CLOSED-LOOP FLUID RECLAMATION, RE-REFINING, AND CIRCULAR ECONOMY PRACTICES
- 7.2.4 ENABLING HIGH-TEMPERATURE THERMAL ENERGY STORAGE (TES) FOR INDUSTRIAL PROCESS DECARBONIZATION
- 7.2.5 THERMODYNAMIC EFFICIENCY OPTIMIZATION FOR INDUSTRIAL WASTE HEAT RECOVERY (WHR)
- 7.3 IMPACT OF SUSTAINABILITY INITIATIVES ON REGULATORY POLICIES
- 7.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS APPLICATIONS
- 8.5 MARKET PROFITABILITY
- 8.5.1 PREMIUM PRICING IN SYNTHETIC AND SILICONE FORMULATIONS
- 8.5.2 VALUE CREATION IN CONCENTRATED SOLAR POWER AND THERMAL ENERGY STORAGE
- 8.5.3 RECURRING REVENUE FROM FLUID REPLACEMENT AND TOP-UPS
- 8.5.4 VALUE-ADDED TECHNICAL SERVICES AND FLUID MONITORING
- 8.5.5 FEEDSTOCK VOLATILITY AND MARGIN SENSITIVITY
9 HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE
- 9.1 INTRODUCTION
- 9.2 MINERAL OIL
- 9.2.1 COST-SENSITIVE MANUFACTURING SUSTAINS DEMAND FOR MINERAL OIL
- 9.3 SYNTHETIC FLUIDS
- 9.3.1 HEAVY PROCESS INDUSTRIES DRIVE DEMAND FOR SYNTHETIC FLUIDS
- 9.4 GLYCOL-BASED FLUIDS
- 9.4.1 SAFETY AND HYGIENE STANDARDS FUEL DEMAND FOR GLYCOL-BASED FLUIDS
- 9.5 OTHER FLUIDS
10 HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE
- 10.1 INTRODUCTION
- 10.2 LOW TEMPERATURE (BELOW 0°C)
- 10.2.1 COLD-CHAIN EXPANSION DRIVES DEMAND FOR LOW TEMPERATURE FLUIDS
- 10.3 MEDIUM TEMPERATURE (0°C TO 249°C)
- 10.3.1 WIDESPREAD INDUSTRIAL USE SUSTAINS DEMAND FOR MEDIUM TEMPERATURE FLUIDS
- 10.4 HIGH TEMPERATURE (250°C TO 400°C)
- 10.4.1 RISING PROCESS INTENSITY FUELS DEMAND FOR HIGH TEMPERATURE FLUIDS
- 10.5 ULTRA-HIGH TEMPERATURE (ABOVE 400°C)
- 10.5.1 CLEAN ENERGY AND DATA GROWTH PROPEL ULTRA-HIGH TEMPERATURE FLUIDS
11 HEAT TRANSFER FLUIDS MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 INDUSTRIAL PROCESS HEATING
- 11.2.1 CONTINUOUS HEAT DEMAND SUSTAINS INDUSTRIAL PROCESS HEATING APPLICATIONS
- 11.3 THERMAL ENERGY STORAGE
- 11.3.1 RENEWABLE ENERGY GROWTH FUELS THERMAL ENERGY STORAGE APPLICATIONS
- 11.4 CHILLED/HOT WATER LOOPS
- 11.4.1 CLIMATE CONTROL NEEDS SUSTAIN CHILLED/HOT WATER LOOP APPLICATIONS
- 11.5 CRYOGENIC AND LOW-TEMPERATURE PROCESSING
- 11.5.1 RISING LNG & COLD-CHAIN EXPANSION DRIVE CRYOGENIC AND LOW-TEMPERATURE PROCESSING APPLICATIONS
- 11.6 POWER GENERATION & WASTE HEAT RECOVERY
- 11.6.1 ENERGY EFFICIENCY GOALS PROPEL POWER GENERATION & WASTE HEAT RECOVERY
- 11.7 THERMAL MANAGEMENT
- 11.7.1 ELECTRONICS GROWTH ACCELERATES THERMAL MANAGEMENT APPLICATIONS
- 11.8 OTHER APPLICATIONS
12 HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY
- 12.1 INTRODUCTION
- 12.2 CHEMICAL & PETROCHEMICALS
- 12.2.1 CONTINUOUS PROCESS HEAT DEMAND ANCHORS CHEMICAL & PETROCHEMICALS APPLICATIONS
- 12.3 OIL & GAS
- 12.3.1 EXTRACTION AND REFINING DEMANDS SUSTAIN OIL & GAS APPLICATIONS
- 12.4 AUTOMOTIVE
- 12.4.1 VEHICLE ELECTRIFICATION ACCELERATES AUTOMOTIVE APPLICATIONS
- 12.5 ELECTRONICS & DATA CENTERS
- 12.5.1 DATA INFRASTRUCTURE GROWTH FUELS ELECTRONICS & DATA CENTERS APPLICATIONS
- 12.6 FOOD & BEVERAGE
- 12.6.1 HYGIENE AND SAFETY STANDARDS SUPPORT FOOD & BEVERAGE APPLICATIONS
- 12.7 PHARMACEUTICALS
- 12.7.1 CONTAMINATION-FREE STANDARDS DRIVE PHARMACEUTICAL APPLICATIONS
- 12.8 RENEWABLE ENERGY
- 12.8.1 SOLAR THERMAL EXPANSION POWERS RENEWABLE ENERGY APPLICATIONS
- 12.9 HVAC
- 12.9.1 CLIMATE CONTROL NEEDS SUSTAINED HVAC APPLICATIONS
- 12.10 OTHER END-USE INDUSTRIES
13 HEAT TRANSFER FLUIDS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 ASIA PACIFIC
- 13.2.1 CHINA
- 13.2.1.1 Rapid industrialization driving thermal fluid demand
- 13.2.2 JAPAN
- 13.2.2.1 Precision manufacturing driving demand for high-performance fluids
- 13.2.3 INDIA
- 13.2.3.1 Expanding pharmaceutical and chemical sectors fuelling growth
- 13.2.4 SOUTH KOREA
- 13.2.4.1 Semiconductor and electronics boom boosting fluid demand
- 13.2.5 REST OF ASIA PACIFIC
- 13.2.1 CHINA
- 13.3 NORTH AMERICA
- 13.3.1 US
- 13.3.1.1 Chemical and power generation sectors anchoring steady demand
- 13.3.2 CANADA
- 13.3.2.1 Oil, gas, and mining industries supporting steady fluid demand
- 13.3.3 MEXICO
- 13.3.3.1 Growing manufacturing and automotive sectors driving fluid demand
- 13.3.1 US
- 13.4 EUROPE
- 13.4.1 GERMANY
- 13.4.1.1 Automotive and chemical engineering excellence driving fluid innovation
- 13.4.2 ITALY
- 13.4.2.1 Industrial manufacturing and food processing supporting fluid demand
- 13.4.3 FRANCE
- 13.4.3.1 Nuclear power and chemical industry anchoring fluid demand
- 13.4.4 UK
- 13.4.4.1 Chemical processing and renewable energy transition driving demand
- 13.4.5 SPAIN
- 13.4.5.1 Renewable energy expansion and industrial growth supporting demand
- 13.4.6 REST OF EUROPE
- 13.4.1 GERMANY
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 GCC COUNTRIES
- 13.5.1.1 Saudi Arabia
- 13.5.1.1.1 Petrochemical leadership and Vision 2030 driving fluid demand
- 13.5.1.2 UAE
- 13.5.1.2.1 Industrial diversification and renewable energy push driving demand
- 13.5.1.3 Rest of GCC Countries
- 13.5.1.1 Saudi Arabia
- 13.5.2 SOUTH AFRICA
- 13.5.2.1 Mining and industrial manufacturing anchoring fluid demand
- 13.5.3 REST OF MIDDLE EAST & AFRICA
- 13.5.1 GCC COUNTRIES
- 13.6 SOUTH AMERICA
- 13.6.1 BRAZIL
- 13.6.1.1 Chemical and agribusiness sectors driving fluid demand
- 13.6.2 ARGENTINA
- 13.6.2.1 Energy sector growth and industrial modernization supporting demand
- 13.6.3 REST OF SOUTH AMERICA
- 13.6.1 BRAZIL
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYERS STRATEGIES/RIGHT TO WIN
- 14.3 MARKET SHARE ANALYSIS, 2025
- 14.4 REVENUE ANALYSIS
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2026
- 14.5.5.1 Company footprint
- 14.5.5.2 By product type footprint
- 14.5.5.3 By temperature range footprint
- 14.5.5.4 By end-use industry footprint
- 14.5.5.5 By region footprint
- 14.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2026
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 RESPONSIVE COMPANIES
- 14.6.3 DYNAMIC COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING
- 14.6.5.1 Detailed list of key startups/SMEs
- 14.6.5.2 Competitive benchmarking of key startups/SMEs
- 14.7 BRAND COMPARISON
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.9.3 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 EASTMAN CHEMCIAL COMPANY
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Deals
- 15.1.1.4 MnM view
- 15.1.1.4.1 Key strengths
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 DOW
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Expansions
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 EXXON MOBIL CORPORATION
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Deals
- 15.1.3.3.2 Expansions
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 SHELL PLC
- 15.1.4.1 Business overview
- 15.1.5 PRODUCTS/SOLUTIONS/SERVICES OFFERED
- 15.1.5.1 Recent developments
- 15.1.5.1.1 Deals
- 15.1.5.2 MnM view
- 15.1.5.2.1 Key strengths
- 15.1.5.2.2 Strategic choices
- 15.1.5.2.3 Weaknesses and competitive threats
- 15.1.5.1 Recent developments
- 15.1.6 TOTALENERGIES
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Deals
- 15.1.6.4 MnM view
- 15.1.6.4.1 Key strengths
- 15.1.6.4.2 Strategic choices
- 15.1.6.4.3 Weaknesses and competitive threats
- 15.1.7 CHEVRON CORPORATION
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 MnM view
- 15.1.7.3.1 Right to win
- 15.1.7.3.2 Strategic choices
- 15.1.7.3.3 Weaknesses and competitive threats
- 15.1.8 CLARIANT AG
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 MnM view
- 15.1.8.3.1 Right to win
- 15.1.8.3.2 Strategic choices
- 15.1.8.3.3 Weaknesses and competitive threats
- 15.1.9 WACKER CHEMIE AG
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 MnM view
- 15.1.9.3.1 Right to win
- 15.1.9.3.2 Strategic choices
- 15.1.9.3.3 Weaknesses and competitive threats
- 15.1.10 LANXESS AG
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.10.3 MnM view
- 15.1.10.3.1 Right to win
- 15.1.10.3.2 Strategic choices
- 15.1.10.3.3 Weaknesses and competitive threats
- 15.1.11 LUBRIZOL
- 15.1.11.1 Business overview
- 15.1.11.2 Recent developments
- 15.1.11.2.1 Product Launches
- 15.1.11.2.2 Deals
- 15.1.11.3 MnM view
- 15.1.11.3.1 Right to win
- 15.1.11.3.2 Strategic choices
- 15.1.11.3.3 Weaknesses and competitive threats
- 15.1.1 EASTMAN CHEMCIAL COMPANY
- 15.2 OTHER PLAYERS
- 15.2.1 FUCHS SE
- 15.2.2 PHILLIPS 66 COMPANY
- 15.2.3 BP P.L.C.
- 15.2.4 PETRO-CANADA LUBRICANTS INC.
- 15.2.5 CHINA PETROLEUM & CHEMICAL CORPORATION
- 15.2.6 INDIAN OIL CORPORATION LIMITED
- 15.2.7 ENI S.P.A.
- 15.2.8 REPSOL, S.A.
- 15.2.9 GULF OIL LUBRICANTS INDIA LIMITED
- 15.2.10 KUWAIT PETROLEUM CORPORATION
- 15.2.11 DYNALENE, INC.
- 15.2.12 IDEMITSU KOSAN CO., LTD.
- 15.2.13 SAVITA OIL TECHNOLOGIES LIMITED
- 15.2.14 DEHON SAS
- 15.2.15 FRAGOL AG
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key primary interview participants
- 16.1.2.3 Breakdown of primary interviews
- 16.1.2.4 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.2 TOP-DOWN APPROACH
- 16.3 BASE NUMBER CALCULATION
- 16.3.1 APPROACH 1: SUPPLY-SIDE ANALYSIS
- 16.3.2 APPROACH 2: DEMAND-SIDE ANALYSIS
- 16.4 MARKET FORECAST APPROACH
- 16.4.1 SUPPLY SIDE
- 16.4.2 DEMAND SIDE
- 16.5 DATA TRIANGULATION
- 16.6 FACTOR ANALYSIS
- 16.7 RESEARCH ASSUMPTIONS
- 16.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 IMPACT OF PORTER'S FIVE FORCES: HEAT TRANSFER FLUIDS MARKET
- TABLE 2 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021-2029
- TABLE 3 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY REGION, 2022-2025 (USD/KG)
- TABLE 4 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY PRODUCT TYPE, 2022-2025 (USD/KG)
- TABLE 5 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY TEMPERATURE RANGE, 2022-2025 (USD/KG)
- TABLE 6 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY APPLICATION, 2022-2025 (USD/KG)
- TABLE 7 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY END USE INDUSTRY, 2022-2025 (USD/KG)
- TABLE 8 AVERAGE SELLING PRICE OF HEAT TRANSFER FLUIDS OFFERED BY KEY PLAYERS, BY PRODUCT TYPE, 2025 (USD/KG)
- TABLE 9 ROLE OF COMPANIES IN HEAT TRANSFER FLUIDS ECOSYSTEM
- TABLE 10 IMPORT DATA FOR HS CODE 382340-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 11 EXPORT DATA FOR HS CODE 382000-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 12 IMPORT DATA FOR HS CODE 271000-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 13 EXPORT DATA FOR HS CODE 271000-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 14 IMPORT DATA FOR HS CODE 382390-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 15 EXPORT DATA FOR HS CODE 382390-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 16 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 17 EASTMAN CHEMICAL COMPANY ENABLES LONGER FLUID LIFE FOR UTILITY-SCALE SOLAR THERMAL STORAGE
- TABLE 18 DOW ADVANCES DIELECTRIC FLUID TECHNOLOGY TO SUPPORT HIGH-DENSITY AI DATA CENTER COOLING
- TABLE 19 LUBRIZOL ACCELERATES GMP VALIDATION WITH HIGH-PURITY FLUIDS FOR BIOPHARMA TEMPERATURE CONTROL
- TABLE 20 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 21 EXPECTED CHANGE IN PRICES AND IMPACT ON END-USE MARKET DUE TO TARIFFS
- TABLE 22 TOTAL NUMBER OF PATENTS
- TABLE 23 LIST OF MAJOR PATENTS, 2016-2025
- TABLE 24 IMMERSION COOLING FLUIDS FOR HIGH-DENSITY DATA CENTERS AND AI INFRASTRUCTURE
- TABLE 25 DIRECT IMMERSION BATTERY THERMAL MANAGEMENT SYSTEMS (BTMS) FOR ELECTRIC VEHICLES
- TABLE 26 NEXT-GENERATION CONCENTRATED SOLAR POWER (CSP) AND THERMAL ENERGY STORAGE (TES)
- TABLE 27 COOLANTS AND HEAT TRANSFER FLUIDS FOR SMALL MODULAR REACTORS (SMRS) AND GENERATION IV NUCLEAR SYSTEMS
- TABLE 28 TOP USE CASES OF HEAT TRANSFER FLUIDS AND MARKET POTENTIAL
- TABLE 29 BEST PRACTICES: USE CASES OF AI/GEN AI, BY OEM
- TABLE 30 HEAT TRANSFER FLUIDS MARKET: CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION
- TABLE 31 INTERCONNECTED ECOSYSTEM AND IMPACT ON HEAT TRANSFER FLUIDS MARKET PLAYERS
- TABLE 32 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 33 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 34 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 35 MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 36 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 37 GLOBAL STANDARDS: HEAT TRANSFER FLUIDS MARKET
- TABLE 38 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN HEAT TRANSFER FLUIDS MARKET
- TABLE 39 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR THREE MAJOR APPLICATIONS
- TABLE 40 KEY BUYING CRITERIA FOR THREE MAJOR APPLICATIONS
- TABLE 41 UNMET NEEDS, BY APPLICATION
- TABLE 42 HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 43 HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 44 HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 45 HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 46 HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (USD MILLION)
- TABLE 47 HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (USD MILLION)
- TABLE 48 HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (KILOTON)
- TABLE 49 HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (KILOTON)
- TABLE 50 HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 51 HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 52 HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 53 HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 54 HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 55 HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 56 HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 57 HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 58 HEAT TRANSFER FLUIDS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 HEAT TRANSFER FLUIDS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 HEAT TRANSFER FLUIDS MARKET, BY REGION, 2022-2025 (KILOTON)
- TABLE 61 HEAT TRANSFER FLUIDS MARKET, BY REGION, 2026-2031 (KILOTON)
- TABLE 62 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 63 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 64 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 65 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 66 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 67 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 68 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 69 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 70 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (USD MILLION)
- TABLE 71 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (USD MILLION)
- TABLE 72 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (KILOTON)
- TABLE 73 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (KILOTON)
- TABLE 74 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 75 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 76 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 77 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 78 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 79 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 80 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 81 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 82 CHINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 83 CHINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 84 CHINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 85 CHINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 86 JAPAN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 87 JAPAN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 88 JAPAN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 89 JAPAN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 90 INDIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 91 INDIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 92 INDIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 93 INDIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 94 SOUTH KOREA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 95 SOUTH KOREA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 96 SOUTH KOREA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 97 SOUTH KOREA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 98 REST OF ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 99 REST OF ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 100 REST OF ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 101 REST OF ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 102 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 103 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 104 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 105 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031(KILO KILOTON)
- TABLE 106 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 107 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 108 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 109 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 110 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (USD MILLION)
- TABLE 111 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (USD MILLION)
- TABLE 112 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (KILOTON)
- TABLE 113 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (KILOTON)
- TABLE 114 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 115 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 116 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 117 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 118 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 119 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 120 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 121 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 122 US: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 123 US: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 124 US: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 125 US: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 126 CANADA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 127 CANADA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 128 CANADA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 129 CANADA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 130 MEXICO: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 131 MEXICO: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 132 MEXICO: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 133 MEXICO: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 134 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 135 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 136 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 137 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 138 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 139 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 140 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 141 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 142 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (USD MILLION)
- TABLE 143 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (USD MILLION)
- TABLE 144 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (KILOTON)
- TABLE 145 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (KILOTON)
- TABLE 146 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 147 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 148 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 149 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 150 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 151 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 152 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 153 EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 154 GERMANY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 155 GERMANY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 156 GERMANY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 157 GERMANY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 158 ITALY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 159 ITALY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 160 ITALY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 161 ITALY: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 162 FRANCE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 163 FRANCE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 164 FRANCE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 165 FRANCE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 166 UK: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 167 UK: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 168 UK: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 169 UK: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 170 SPAIN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 171 SPAIN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 172 SPAIN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 173 SPAIN: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 174 REST OF EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 175 REST OF EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 176 REST OF EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 177 REST OF EUROPE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 178 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 179 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 180 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 181 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 182 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 183 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 184 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 185 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 186 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (USD MILLION)
- TABLE 187 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (USD MILLION)
- TABLE 188 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (KILOTON)
- TABLE 189 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (KILOTON)
- TABLE 190 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 191 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 192 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 193 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 194 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 195 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 196 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 197 MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 198 SAUDI ARABIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 199 SAUDI ARABIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 200 SAUDI ARABIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 201 SAUDI ARABIA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 202 UAE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 203 UAE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 204 UAE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 205 UAE: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 206 REST OF GCC COUNTRIES: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 207 REST OF GCC COUNTRIES: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 208 REST OF GCC COUNTRIES: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 209 REST OF GCC COUNTRIES: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 210 SOUTH AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 211 SOUTH AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 212 SOUTH AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 213 SOUTH AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 214 REST OF MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 215 REST OF MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 216 REST OF MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 217 REST OF MIDDLE EAST & AFRICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 218 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 219 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 220 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 221 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 222 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (USD MILLION)
- TABLE 223 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 224 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2022-2025 (KILOTON)
- TABLE 225 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY PRODUCT TYPE, 2026-2031 (KILOTON)
- TABLE 226 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (USD MILLION)
- TABLE 227 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (USD MILLION)
- TABLE 228 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2022-2025 (KILOTON)
- TABLE 229 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY TEMPERATURE RANGE, 2026-2031 (KILOTON)
- TABLE 230 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 231 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 232 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 233 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 234 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 235 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 236 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 237 SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 238 BRAZIL: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 239 BRAZIL: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 240 BRAZIL: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 241 BRAZIL: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 242 ARGENTINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 243 ARGENTINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 244 ARGENTINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 245 ARGENTINA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 246 REST OF SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 247 REST OF SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 248 REST OF SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2022-2025 (KILOTON)
- TABLE 249 REST OF SOUTH AMERICA: HEAT TRANSFER FLUIDS MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 250 HEAT TRANSFER FLUIDS MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS
- TABLE 251 HEAT TRANSFER FLUIDS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 252 HEAT TRANSFER FLUIDS MARKET: BY PRODUCT TYPE
- TABLE 253 HEAT TRANSFER FLUIDS MARKET: BY TEMPERATURE RANGE FOOTPRINT
- TABLE 254 HEAT TRANSFER FLUIDS MARKET: BY END-USE INDUSTRY FOOTPRINT
- TABLE 255 HEAT TRANSFER FLUIDS MARKET: BY REGION FOOTPRINT
- TABLE 256 HEAT TRANSFER FLUIDS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 257 HEAT TRANSFER FLUIDS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 258 HEAT TRANSFER FLUIDS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 259 HEAT TRANSFER FLUIDS MARKET: PRODUCT LAUNCHES, JANUARY 2022- AUGUST 2026
- TABLE 260 HEAT TRANSFER FLUIDS MARKET: DEALS, JANUARY 2022- AUGUST 2026
- TABLE 261 HEAT TRANSFER FLUIDS MARKET: EXPANSIONS, JANUARY 2022- AUGUST 2026
- TABLE 262 EASTMAN CHEMICAL COMPANY: COMPANY OVERVIEW
- TABLE 263 EASTMAN CHEMICAL COMPANY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 264 EASTMAN CHEMICAL COMPANY: DEALS
- TABLE 265 DOW: COMPANY OVERVIEW
- TABLE 266 DOW: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 267 DOW: PRODUCT LAUNCHES
- TABLE 268 DOW : EXPANSIONS
- TABLE 269 EXXON MOBIL CORPORATION: COMPANY OVERVIEW
- TABLE 270 EXXON MOBIL CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 271 EXXON MOBIL CORPORATION: DEALS
- TABLE 272 EXXON MOBIL CORPORATION: EXPANSIONS
- TABLE 273 SHELL PLC: COMPANY OVERVIEW
- TABLE 274 SHELL PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 275 SHELL PLC: DEALS
- TABLE 276 TOTALENERGIES: COMPANY OVERVIEW
- TABLE 277 TOTALENERGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 278 TOTALENERGIES: DEALS
- TABLE 279 CHEVRON CORPORATION: COMPANY OVERVIEW
- TABLE 280 CHEVRON CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 281 CLARIANT AG: COMPANY OVERVIEW
- TABLE 282 CLARIANT AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 283 WACKER CHEMIE AG: COMPANY OVERVIEW
- TABLE 284 WACKER CHEMIE AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 285 LANXESS AG: COMPANY OVERVIEW
- TABLE 286 LANXESS AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 287 LUBRIZOL: COMPANY OVERVIEW
- TABLE 288 LUBRIZOL: PRODUCTS/ SOLUTIONS/ SERVICES OFFERED
- TABLE 289 LUBRIZOL: PRODUCT LAUNCHES
- TABLE 290 LUBRIZOL: DEALS
- TABLE 291 FUCHS SE: COMPANY OVERVIEW
- TABLE 292 PHILLIPS 66 COMPANY: COMPANY OVERVIEW
- TABLE 293 BP P.L.C.: COMPANY OVERVIEW
- TABLE 294 PETRO-CANADA LUBRICANTS INC.: COMPANY OVERVIEW
- TABLE 295 CHINA PETROLEUM & CHEMICAL CORPORATION: COMPANY OVERVIEW
- TABLE 296 INDIAN OIL CORPORATION LIMITED: COMPANY OVERVIEW
- TABLE 297 ENI S.P.A.: COMPANY OVERVIEW
- TABLE 298 REPSOL, S.A.: COMPANY OVERVIEW
- TABLE 299 GULF OIL LUBRICANTS INDIA LIMITED: COMPANY OVERVIEW
- TABLE 300 KUWAIT PETROLEUM CORPORATION: COMPANY OVERVIEW
- TABLE 301 DYNALENE, INC.: COMPANY OVERVIEW
- TABLE 302 IDEMITSU KOSAN CO., LTD.: COMPANY OVERVIEW
- TABLE 303 SAVITA OIL TECHNOLOGIES LIMITED: COMPANY OVERVIEW
- TABLE 304 DEHON SAS: COMPANY OVERVIEW
- TABLE 305 FRAGOL AG: COMPANY OVERVIEW
List of Figures
- FIGURE 1 HEAT TRANSFER FLUIDS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL HEAT TRANSFER FLUIDS MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN HEAT TRANSFER FLUIDS MARKET (2022-2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF HEAT TRANSFER FLUIDS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN HEAT TRANSFER FLUIDS MARKET, 2026
- FIGURE 7 ASIA PACIFIC TO DOMINATE HEAT TRANSFER FLUIDS MARKET DURING FORECAST PERIOD
- FIGURE 8 SURGING THERMAL LOADS FROM HYPERSCALE AI DATA CENTERS AND RAPID EXPANSION OF UTILITY-SCALE CONCENTRATED SOLAR POWER ACCELERATING GLOBAL TRANSITION
- FIGURE 9 MINERAL OILS SEGMENT ACCOUNTED FOR DOMINANT MARKET SHARE IN 2025
- FIGURE 10 MEDIUM TEMPERATURE (0°C TO 249°C) SEGMENT ACCOUNTED FOR LARGEST SHARE OF HEAT TRANSFER FLUIDS MARKET IN 2025
- FIGURE 11 INDUSTRIAL PROCESS HEATING SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 12 CHEMICAL & PETROCHEMICAL SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 13 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 14 HEAT TRANSFER FLUIDS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 HEAT TRANSFER FLUIDS SUPPLY CHAIN ANALYSIS
- FIGURE 17 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY REGION, 2022-2025
- FIGURE 18 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY PRODUCT TYPE, 2022-2025
- FIGURE 19 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY HEAT TRANSFER FLUIDS, 2022-2025
- FIGURE 20 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY APPLICATION, 2022-2025
- FIGURE 21 AVERAGE SELLING PRICE TREND OF HEAT TRANSFER FLUIDS, BY END USE INDUSTRY, 2022-2025
- FIGURE 22 AVERAGE SELLING PRICE OF HEAT TRANSFER FLUIDS PROVIDED BY KEY PLAYERS, BY PRODUCT TYPE, 2025
- FIGURE 23 HEAT TRANSFER FLUIDS ECOSYSTEM ANALYSIS
- FIGURE 24 HEAT TRANSFER FLUIDS ECOSYSTEM
- FIGURE 25 IMPORT DATA FOR HS CODE 382000-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2022-2025
- FIGURE 26 EXPORT DATA FOR HS CODE 382000-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2022-2025
- FIGURE 27 IMPORT DATA FOR HS CODE 271000-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2022-2025
- FIGURE 28 EXPORT DATA FOR HS CODE 271000-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2022-2025
- FIGURE 29 IMPORT DATA FOR HS CODE 382390-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2022-2025
- FIGURE 30 EXPORT DATA FOR HS CODE 382390-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2022-2025
- FIGURE 31 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 32 PATENT ANALYSIS, BY DOCUMENT TYPE, JANUARY 2016-DECEMBER 2025
- FIGURE 33 PATENTS PUBLICATION TRENDS, 2016-2025
- FIGURE 34 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 35 REGIONAL ANALYSIS OF HEAT TRANSFER FLUIDS-RELATED PATENTS GRANTED, 2016-2025
- FIGURE 36 TOP 10 PATENT APPLICANTS IN LAST TEN YEARS
- FIGURE 37 FUTURE APPLICATIONS OF HEAT TRANSFER FLUIDS
- FIGURE 38 HEAT TRANSFER FLUIDS MARKET: DECISION-MAKING FACTORS
- FIGURE 39 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE APPLICATIONS
- FIGURE 40 BUYING CRITERIA FOR TOP THREE APPLICATIONS
- FIGURE 41 HEAT TRANSFER FLUIDS ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 42 SYNTHETIC FLUIDS SEGMENT TO DOMINATE HEAT TRANSFER FLUIDS MARKET DURING FORECAST PERIOD
- FIGURE 43 MEDIUM TEMPERATURE (0°C TO 249°C) SEGMENT TO BE FASTEST GROWING FROM 2026 TO 2031
- FIGURE 44 THERMAL MANAGEMENT SEGMENT TO EXHIBIT HIGHEST CAGR IN HEAT TRANSFER FLUIDS MARKET DURING FORECAST PERIOD
- FIGURE 45 ELECTRONICS & DATA CENTERS SEGMENT TO EXHIBIT HIGHEST CAGR IN HEAT TRANSFER FLUIDS MARKET DURING FORECAST PERIOD
- FIGURE 46 INDIA TO BE FASTEST-GROWING IN GLOBAL MARKET FROM 2026 TO 2031
- FIGURE 47 ASIA PACIFIC: HEAT TRANSFER FLUIDS MARKET SNAPSHOT
- FIGURE 48 NORTH AMERICA: HEAT TRANSFER FLUIDS MARKET SNAPSHOT
- FIGURE 49 EUROPE: HEAT TRANSFER FLUIDS MARKET SNAPSHOT
- FIGURE 50 HEAT TRANSFER FLUIDS MARKET SHARE ANALYSIS, 2025
- FIGURE 51 HEAT TRANSFER FLUIDS MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2022-2025
- FIGURE 52 HEAT TRANSFER FLUIDS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2026
- FIGURE 53 HEAT TRANSFER FLUIDS MARKET: COMPANY FOOTPRINT
- FIGURE 54 HEAT TRANSFER FLUIDS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2026
- FIGURE 55 HEAT TRANSFER FLUIDS: BRAND COMPARISON
- FIGURE 56 HEAT TRANSFER FLUIDS MARKET: EV/EBITDA OF KEY COMPANIES, 2026
- FIGURE 57 HEAT TRANSFER FLUIDS MARKET: YEAR-TO-DATE (YTD) PRICE TOTAL RETURN, 5-YEAR STOCK BETA, 2026
- FIGURE 58 EASTMAN CHEMICAL COMPANY: COMPANY SNAPSHOT
- FIGURE 59 DOW: COMPANY SNAPSHOT
- FIGURE 60 EXXON MOBIL CORPORATION: COMPANY SNAPSHOT
- FIGURE 61 SHELL PLC: COMPANY SNAPSHOT
- FIGURE 62 TOTALENERGIES: COMPANY SNAPSHOT
- FIGURE 63 CHEVRON CORPORATION: COMPANY SNAPSHOT
- FIGURE 64 CLARIANT AG: COMPANY SNAPSHOT
- FIGURE 65 WACKER CHEMIE AG: COMPANY SNAPSHOT
- FIGURE 66 LANXESS AG: COMPANY SNAPSHOT
- FIGURE 67 HEAT TRANSFER FLUIDS MARKET: RESEARCH DESIGN
- FIGURE 68 HEAT TRANSFER FLUIDS MARKET: BOTTOM-UP APPROACH
- FIGURE 69 HEAT TRANSFER FLUIDS MARKET: TOP-DOWN APPROACH
- FIGURE 70 HEAT TRANSFER FLUIDS MARKET: DATA TRIANGULATION

