PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2076873
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2076873
Data Center Generators Market by Type (Diesel Generator, Natural Gas Generator, Bi-fuel Generator, Others), Power Rating (Up to 1 MW, 1 MW to 3 MW, above 3 MW), End User, and Region - Global Forecast to 2031
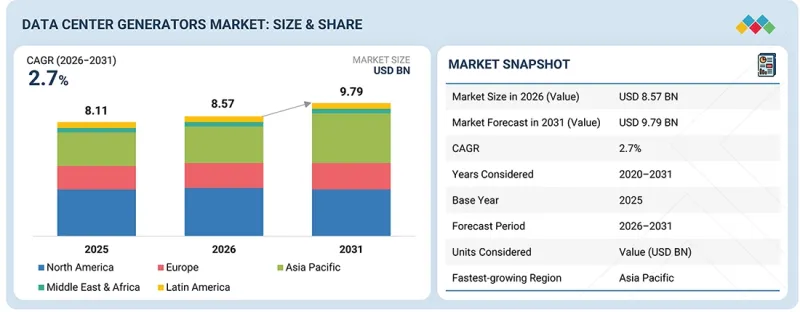
The data center generators market is expanding rapidly, with the market projected to grow from USD 8.57 billion in 2026 to USD 9.79 billion by 2031 at a CAGR of 2.7%. The growing importance of business continuity and disaster recovery is driving investments in advanced backup power infrastructure across data center facilities.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2020-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | By Type, Power Rating, End User, Region |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, Latin America |
Enterprises and hyperscale operators are increasingly deploying redundant generator systems to minimize downtime risks caused by grid failures, extreme weather events, and rising power demand fluctuations. The expansion of edge computing and distributed data center networks is also increasing the requirement for scalable and reliable generator solutions capable of supporting mission-critical operations across multiple locations.
The data center generators market is facing challenges due to supply chain disruptions impacting the availability of engines, alternators, control systems, and critical electrical components. Long lead times for high-capacity generators and delays in infrastructure development can slow project execution for hyperscale and colocation operators. In addition, rising raw material costs and shortages of skilled labor for installation and maintenance activities are increasing operational complexity and overall deployment costs for data center operators.
"By type, the bi-fuel generators are expected to grow at the highest CAGR during the forecast period."
Bi-fuel generators are expected to witness the highest growth in the data center generators market due to increasing emphasis on fuel flexibility, sustainability, and operational efficiency. These systems can operate using a combination of diesel and natural gas, enabling data center operators to reduce fuel costs, lower carbon emissions, and improve energy resilience during prolonged power outages. Growing investments in hyperscale and AI-driven data centers are further accelerating demand for scalable and cleaner backup power solutions capable of supporting high-density workloads. In addition, tightening environmental regulations and corporate carbon reduction commitments are encouraging operators to adopt lower-emission alternatives to conventional diesel-only generators. Bi-fuel generators also provide improved fuel availability and supply security, particularly in regions facing diesel supply constraints or rising fuel price volatility. Their ability to balance reliability with sustainability makes them increasingly attractive for hyperscale, colocation, and enterprise data center facilities seeking efficient and future-ready backup power infrastructure.
"By power, the above 3 MW generators are expected to hold the largest market share during the forecast period."
Generators above 3 MW are expected to hold the largest market value in the data center generators market due to rising deployments of hyperscale and AI-driven data centers requiring large-scale backup power capacity. Increasing power consumption from AI training clusters, cloud computing, and high-performance computing (HPC) workloads is driving demand for high-capacity generator systems capable of supporting continuous operations during grid failures. Hyperscale operators are increasingly investing in multi-megawatt backup infrastructure to ensure uptime reliability and maintain uninterrupted services across large campuses. In addition, the expansion of colocation facilities and growing rack power densities are accelerating the adoption of generators above 3 MW for mission-critical applications. These systems also offer better scalability and operational efficiency for large facilities managing substantial power loads. Strong investments in hyperscale developments across North America, Europe, and the Asia Pacific are further supporting the dominance of the above 3 MW segment in overall market value.
"North America leads the data center generators market, while Asia Pacific is the fastest-growing region driven by rapid hyperscale expansion and AI infrastructure investments."
North America is expected to hold the largest market share in the data center generators market due to the strong presence of hyperscale cloud providers, increasing AI infrastructure investments, and the continuous expansion of large-scale data center campuses across the US and Canada. The region has a high concentration of Tier III and Tier IV facilities that require reliable high-capacity backup power systems to ensure uninterrupted operations. In addition, growing power consumption from AI, cloud computing, and high-performance computing (HPC) workloads is driving significant demand for advanced generator infrastructure. Strong investments from major technology companies and the modernization of backup power systems across existing facilities are further supporting regional market dominance. The availability of mature power infrastructure, advanced service networks, and stringent uptime standards also contributes to increased adoption of large-scale generator systems across the region.
The Asia Pacific is projected to be the fastest-growing market, supported by rapid digital transformation, expanding cloud adoption, and rising investments in hyperscale and colocation data centers across China, India, Southeast Asia, Japan, and Australia. Government-led digital infrastructure initiatives, increasing internet penetration, and growing demand for AI-ready facilities are further accelerating generator deployments across the region. Additionally, the rising presence of global cloud providers, the expansion of edge data centers, and increasing enterprise digitization are driving substantial investments in reliable backup power infrastructure. Growing concerns regarding grid reliability and increasing electricity demand are also encouraging operators to deploy advanced and fuel-flexible generator systems across emerging Asian markets.
Breakdown of Primaries
In-depth interviews were conducted with Chief Executive Officers (CEOs), innovation and technology directors, system integrators, and executives from various key organizations operating in the data center generators market.
- By Company: Tier I - 30%, Tier II - 45%, and Tier III - 25%
- By Designation: C-Level Executives - 50%, D-Level Executives -35%, and Others - 15%
- By Region: North America - 50%, Europe - 30%, Asia Pacific - 15%, and RoW - 5%
The report includes a detailed study of key players operating in the data center generators market. Major companies covered in the study include Cummins (US), Caterpillar (US), Rolls-Royce (UK), Rehlko (US), Mitsubishi (Japan), GE Vernova (US), ABB (Switzerland), Vertiv (US), Eaton (Ireland), Siemens Energy (Germany), Atlas Copco (Sweden), Himoinsa (Spain), Generac (US), Yanmar (Japan), Schneider Electric (France), Fuji Electric (Japan), Baudouin (France), Pramac (Italy), FG Wilson (UK), and Genesal Energy (Spain).
Research Coverage
This research report categorizes the data center generators market based on type (diesel generator, natural gas generator, bi-fuel generator), by power rating (upto 1 MW, 1 MW to 3 MW, Above 3 MW), end user (hyperscale data centers, colocation data centers, enterprise data centers), and region (North America, Europe, Asia Pacific, Middle East & Africa, and Latin America).
The report's scope encompasses detailed information regarding the major factors influencing market growth, including drivers, restraints, challenges, and opportunities shaping the data center networking landscape. A comprehensive analysis of key industry players has been conducted to provide insights into their business overview, product portfolios, technology offerings, strategic initiatives, partnerships, agreements, product launches, mergers & acquisitions, and recent developments within the data center generators market.
Reason to Buy this Report
The report would provide market leaders and new entrants with information on the closest approximations of the revenue numbers for the overall data center generators market and its subsegments. It would help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. It also helps stakeholders understand the market's pulse and provides information on key drivers, restraints, challenges, and opportunities.
The report provides insights into the following points:
- The report provides insights into key drivers, restraints, opportunities, and challenges shaping the data center generators market. Major drivers include (expansion of ai and hyperscale data centers accelerating demand for high-capacity backup generators, rising grid constraints and ai-driven power demand accelerating generator adoption, stringent uptime and resilience regulations driving adoption of redundant generator systems, expansion of edge and modular data centers fueling demand for scalable generator systems) restraints include (supply chain bottlenecks and extended equipment lead times restraining market growth, stringent emission regulations limiting deployment of conventional diesel generators), opportunities (transition toward low-emission and alternative fuel systems creating new growth opportunities, prefabricated modular generator systems creating opportunities for faster data center deployment, growing adoption of natural gas microgrids creating new opportunities in data center power infrastructure). Key challenges include (fuel supply security and storage management, creating operational challenges for data centers, shortage of skilled electrical and maintenance professionals, and slowing infrastructure deployment)
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the data center generators market
- Market Development: Comprehensive information about lucrative markets (the report analyzes the data center generators market across varied regions)
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the data center generators market
- Competitive Assessment: In-depth assessment of market shares, growth strategies and network infrastructure offerings of leading players such as Cummins (US), Caterpillar (US), Rolls-Royce (UK), Rehlko (US), Mitsubishi (Japan), GE Vernova (US), ABB (Switzerland), Vertiv (US), Eaton (Ireland), Siemens Energy (Germany), Atlas Copco (Sweden), Himoinsa (Spain), Generac (US), Yanmar (Japan), Schneider Electric (France), Fuji Electric (Japan), Baudouin (France), Pramac (Italy), FG Wilson (UK), and Genesal Energy (Spain)
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN DATA CENTER GENERATOR MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DATA CENTER GENERATOR MARKET
- 3.2 DATA CENTER GENERATOR MARKET, BY FUEL TYPE
- 3.3 DATA CENTER GENERATOR MARKET, BY POWER RATING
- 3.4 DATA CENTER GENERATOR MARKET, BY APPLICATION
- 3.5 DATA CENTER GENERATOR MARKET, BY END USER
- 3.6 DATA CENTER GENERATOR MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Expansion of AI and hyperscale data centers
- 4.2.1.2 Rising grid constraints and AI-driven power demand
- 4.2.1.3 Stringent uptime and resilience regulations
- 4.2.1.4 Expansion of edge and modular data centers
- 4.2.2 RESTRAINTS
- 4.2.2.1 Supply chain bottlenecks and extended equipment lead times
- 4.2.2.2 Stringent emission regulations
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Transition toward low-emission and alternative fuel systems
- 4.2.3.2 Rising implementation of prefabricated modular generator systems
- 4.2.3.3 Growing adoption of natural gas microgrids
- 4.2.4 CHALLENGES
- 4.2.4.1 Fuel supply security and storage management
- 4.2.4.2 Shortage of skilled electrical and maintenance professionals
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN DATA CENTER GENERATOR MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.1.1 Data center generator business models
- 4.5.2 ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS & FORECASTS
- 5.2.3 TRENDS IN GLOBAL DATA CENTER POWER INDUSTRY
- 5.2.4 TRENDS IN GLOBAL DATA CENTER UPS INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.3.1 RAW MATERIAL & COMPONENT SUPPLIERS
- 5.3.2 ELECTRICAL & POWER COMPONENT SUPPLIERS
- 5.3.3 DATA CENTER GENERATOR OEMS & POWER SYSTEM PROVIDERS
- 5.3.4 SYSTEM INTEGRATORS & EPC CONTRACTORS
- 5.3.5 DISTRIBUTORS & RESELLERS
- 5.3.6 END USERS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE, BY REGION, 2021-2025 (USD THOUSAND/GENERATOR)
- 5.5.2 INDICATIVE PRICING ANALYSIS OF DATA CENTER GENERATORS, BY VENDOR, 2025
- 5.6 TRADE ANALYSIS
- 5.6.1 HS CODE: ELECTRIC GENERATING SETS AND ROTARY CONVERTERS (8502)
- 5.6.1.1 Export scenario
- 5.6.1.2 Import scenario
- 5.6.1 HS CODE: ELECTRIC GENERATING SETS AND ROTARY CONVERTERS (8502)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 GENERAC ENABLES SCALABLE BACKUP POWER INFRASTRUCTURE FOR C7 DATA CENTERS
- 5.10.2 CUMMINS DELIVERS 27 MW BACKUP POWER INFRASTRUCTURE FOR LG CNS BUSAN GLOBAL DATA CENTER
- 5.10.3 CATERPILLAR ENABLES RELIABLE BACKUP POWER FOR FARNAM'S SPACE-CONSTRAINED DATA CENTER
- 5.10.4 ABB SUPPORTS SUSTAINABLE POWER INFRASTRUCTURE FOR LEFDAL MINE DATA CENTER
- 5.10.5 MODERNIZING MUNICIPAL INFRASTRUCTURE WITH EXTREME FABRIC CONNECT
- 5.11 IMPACT OF 2025 US TARIFF - DATA CENTER GENERATOR MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON VERTICALS
- 5.11.5.1 Hyperscale data centers
- 5.11.5.2 Colocation data centers
- 5.11.5.3 Enterprise data centers
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY EMERGING TECHNOLOGIES
- 6.1.1.1 Hydrogen-ready generator technologies
- 6.1.1.2 Alternator and excitation systems
- 6.1.1.3 Digital generator control systems
- 6.1.1.4 Generator paralleling and synchronization systems
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Uninterruptible power supply (UPS) systems
- 6.1.2.2 Battery energy storage systems (BESS)
- 6.1.2.3 DCIM (data center infrastructure management) software
- 6.1.2.4 Smart sensors and IoT-enabled monitoring
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Small modular reactors (SMRs)
- 6.1.3.2 Smart grid technologies
- 6.1.3.3 Virtual power plants (VPPs)
- 6.1.1 KEY EMERGING TECHNOLOGIES
- 6.2 TECHNOLOGY/PRODUCT ROADMAP
- 6.2.1 SHORT-TERM (2026-2028) | GRID-RESILIENT & LOW-EMISSION BACKUP POWER TRANSITION
- 6.2.2 MID-TERM (2028-2031) | INTELLIGENT ENERGY ORCHESTRATION & HYBRID POWER INTEGRATION
- 6.2.3 LONG-TERM (2031-2036+) | AUTONOMOUS & CARBON-NEUTRAL POWER ECOSYSTEMS
- 6.3 PATENT ANALYSIS
- 6.4 FUTURE APPLICATIONS
- 6.4.1 AUTONOMOUS AI-DRIVEN GENERATOR OPERATIONS & PREDICTIVE MAINTENANCE
- 6.4.2 HYDROGEN-POWERED & CARBON-NEUTRAL BACKUP POWER SYSTEMS
- 6.4.3 HYBRID GENERATOR-BATTERY ENERGY STORAGE (BESS) MICROGRIDS
- 6.4.4 GRID-INTERACTIVE & VIRTUAL POWER PLANT (VPP)-ENABLED BACKUP INFRASTRUCTURE
- 6.4.5 SMR-SUPPORTED CONTINUOUS POWER FOR HYPERSCALE AI DATA CENTERS
- 6.5 IMPACT OF AI/GENERATIVE AI ON DATA CENTER GENERATOR MARKET
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL
- 6.5.2 BEST PRACTICES IN DATA CENTER GENERATORS
- 6.5.3 CASE STUDY OF AI IMPLEMENTATION IN DATA CENTER GENERATOR MARKET
- 6.5.3.1 Naver gak sejong enables ai-driven hyperscale data center resiliency with digital backup power
- 6.5.3.2 GE Vernova & crusoe advance ai data center power infrastructure with aeroderivative gas turbines
- 6.5.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.5 CLIENT READINESS TO ADOPT GENERATIVE AI IN DATA CENTER GENERATOR MARKET
- 6.6 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.6.1 CUMMINS: AI-READY HYPERSCALE BACKUP POWER SOLUTIONS
- 6.6.2 CATERPILLAR: AI-OPTIMIZED ONSITE POWER INFRASTRUCTURE
7 REGULATORY LANDSCAPE
- 7.1 REGULATORY LANDSCAPE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS, BY REGION
- 7.1.2.1 North America
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.4 Middle East & Africa
- 7.1.2.5 Latin America
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS IN VARIOUS END-USER INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 DATA CENTER GENERATOR MARKET, BY FUEL TYPE
- 9.1 INTRODUCTION
- 9.1.1 FUEL TYPE: DATA CENTER GENERATOR MARKET DRIVERS
- 9.2 DIESEL GENERATORS
- 9.2.1 RAPID EXPANSION OF AI AND HYPERSCALE INFRASTRUCTURE DRIVING ADOPTION OF HIGH-CAPACITY DIESEL GENERATORS
- 9.3 NATURAL GAS GENERATORS
- 9.3.1 ADVANCING SUSTAINABLE AND LOW-EMISSION POWER SOLUTIONS FOR MODERN DATA CENTERS
- 9.4 BI-FUEL GENERATORS
- 9.4.1 ENHANCING OPERATIONAL FLEXIBILITY THROUGH DUAL-FUEL BACKUP POWER CAPABILITIES
- 9.5 OTHER FUEL TYPES (HYBRID, HYDROGEN-READY, RENEWABLE, HVO)
10 DATA CENTER GENERATOR MARKET, BY POWER RATING
- 10.1 INTRODUCTION
- 10.1.1 POWER RATING: DATA CENTER GENERATOR MARKET DRIVERS
- 10.2 UP TO 1 MW
- 10.2.1 SUPPORTING EDGE AND SMALL-SCALE DATA CENTERS WITH COMPACT BACKUP POWER SOLUTIONS
- 10.3 1 MW TO 2 MW
- 10.3.1 SUPPORTING LOW-LATENCY DIGITAL INFRASTRUCTURE WITH RELIABLE AND DISTRIBUTED BACKUP POWER SOLUTIONS
- 10.4 2 MW TO 3 MW
- 10.4.1 SUPPORTING HIGH-DENSITY ENTERPRISE AND COLOCATION GROWTH WITH SCALABLE MID-TO-HIGH CAPACITY GENERATOR SOLUTIONS
- 10.5 ABOVE 3 MW
- 10.5.1 POWERING HYPERSCALE AND AI-DRIVEN DATA CENTERS WITH HIGH-CAPACITY BACKUP SYSTEMS
11 DATA CENTER GENERATOR MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.1.1 APPLICATION: DATA CENTER GENERATOR MARKET DRIVERS
- 11.2 STANDBY POWER
- 11.2.1 ENSURING UNINTERRUPTED OPERATIONS THROUGH RELIABLE EMERGENCY BACKUP POWER INFRASTRUCTURE
- 11.3 PRIME POWER
- 11.3.1 SUPPORTING LOW-LATENCY DIGITAL INFRASTRUCTURE WITH RELIABLE AND DISTRIBUTED BACKUP POWER SOLUTIONS
- 11.4 CONTINUOUS POWER
- 11.4.1 SUPPORTING AROUND-THE-CLOCK DATA CENTER OPERATIONS WITH DEDICATED CONTINUOUS POWER GENERATION
12 DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION
- 12.1 INTRODUCTION
- 12.1.1 REDUNDANCY CONFIGURATION: DATA CENTER GENERATOR MARKET DRIVERS
- 12.2 N
- 12.2.1 OPTIMIZING BACKUP POWER COSTS WITH ESSENTIAL CAPACITY-BASED GENERATOR DEPLOYMENT
- 12.3 N+1
- 12.3.1 ENHANCING RELIABILITY THROUGH SINGLE-FAILURE PROTECTION AND MAINTENANCE FLEXIBILITY
- 12.4 2N
- 12.4.1 DELIVERING MAXIMUM OPERATIONAL RESILIENCE THROUGH FULLY REDUNDANT BACKUP POWER INFRASTRUCTURE
- 12.5 2N+1
- 12.5.1 ACHIEVING HIGHEST LEVEL OF POWER AVAILABILITY WITH MULTI-LAYERED REDUNDANCY PROTECTION
13 DATA CENTER GENERATOR MARKET, BY END USER
- 13.1 INTRODUCTION
- 13.1.1 END USER: DATA CENTER GENERATOR MARKET DRIVERS
- 13.2 HYPERSCALE DATA CENTERS
- 13.2.1 POWERING AI-DRIVEN HYPERSCALE EXPANSION WITH HIGH-CAPACITY AND RESILIENT GENERATOR INFRASTRUCTURE
- 13.3 COLOCATION DATA CENTERS
- 13.3.1 ENSURING MULTI-TENANT UPTIME WITH SCALABLE AND RELIABLE GENERATOR INFRASTRUCTURE FOR COLOCATION DATA CENTERS
- 13.4 ENTERPRISE DATA CENTERS
- 13.4.1 SUPPORTING MISSION-CRITICAL ENTERPRISE OPERATIONS WITH RELIABLE AND INDUSTRY-SPECIFIC BACKUP POWER INFRASTRUCTURE
- 13.5 EDGE DATA CENTERS
- 13.5.1 SUPPORTING LOW-LATENCY DIGITAL INFRASTRUCTURE WITH RELIABLE AND DISTRIBUTED BACKUP POWER SOLUTIONS
14 DATA CENTER GENERATOR MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Large-scale AI infrastructure investments to support market growth
- 14.2.2 CANADA
- 14.2.2.1 Government investments in hyperscale, colocation, and AI-focused digital infrastructure to drive market
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 UK
- 14.3.1.1 Grid constraints and AI workloads to drive demand for advanced power resilience solutions
- 14.3.2 GERMANY
- 14.3.2.1 Frankfurt's expanding AI and colocation ecosystem to fuel backup power demand
- 14.3.3 FRANCE
- 14.3.3.1 Rising investments in hyperscale facilities and increasing enterprise cloud adoption to drive market
- 14.3.4 ITALY
- 14.3.4.1 AI and Mediterranean connectivity investments to strengthen demand for backup power infrastructure
- 14.3.5 REST OF EUROPE
- 14.3.1 UK
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Massive AI and cloud investments to accelerate high-capacity power systems deployment
- 14.4.2 JAPAN
- 14.4.2.1 Disaster resilience and AI workloads strengthen demand for reliable standby power solutions
- 14.4.3 INDIA
- 14.4.3.1 Hyperscale expansion and grid reliability concerns to fuel generator adoption across data centers
- 14.4.4 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 MIDDLE EAST & AFRICA
- 14.5.1 GCC COUNTRIES
- 14.5.1.1 Saudi Arabia
- 14.5.1.1.1 Vision 2030 AI and hyperscale expansion to strengthen demand for high-capacity backup power infrastructure
- 14.5.1.2 UAE
- 14.5.1.2.1 Sovereign AI and cloud infrastructure expansion to strengthen demand for advanced backup power systems
- 14.5.1.3 Other GCC countries
- 14.5.1.1 Saudi Arabia
- 14.5.2 SOUTH AFRICA
- 14.5.2.1 Persistent grid instability to intensify dependence on standby power infrastructure
- 14.5.3 REST OF MIDDLE EAST & AFRICA
- 14.5.1 GCC COUNTRIES
- 14.6 LATIN AMERICA
- 14.6.1 BRAZIL
- 14.6.1.1 Hyperscale expansion and rising cloud adoption to strengthen demand for energy-resilient data centers
- 14.6.2 MEXICO
- 14.6.2.1 Cloud region expansion and nearshoring trends to accelerate demand for resilient power infrastructure
- 14.6.3 REST OF LATIN AMERICA
- 14.6.1 BRAZIL
15 COMPETITIVE LANDSCAPE
- 15.1 INTRODUCTION
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023-2026
- 15.3 REVENUE ANALYSIS, 2021-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.5 PRODUCT COMPARISON
- 15.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.6.1 STARS
- 15.6.2 EMERGING LEADERS
- 15.6.3 PERVASIVE PLAYERS
- 15.6.4 PARTICIPANTS
- 15.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.6.5.1 Company footprint
- 15.6.5.2 Region footprint
- 15.6.5.3 Fuel type footprint
- 15.6.5.4 Power rating footprint
- 15.6.5.5 End user footprint
- 15.7 COMPANY VALUATION AND FINANCIAL METRICS
- 15.7.1 COMPANY VALUATION OF KEY VENDORS
- 15.7.2 FINANCIAL METRICS OF KEY VENDORS
- 15.8 COMPETITIVE SCENARIO
- 15.8.1 PRODUCT LAUNCHES AND ENHANCEMENTS
- 15.8.2 DEALS
16 COMPANY PROFILES
- 16.1 INTRODUCTION
- 16.2 KEY PLAYERS
- 16.2.1 CATERPILLAR
- 16.2.1.1 Business overview
- 16.2.1.2 Products/Solutions/Services offered
- 16.2.1.3 Recent developments
- 16.2.1.3.1 Product launches and enhancements
- 16.2.1.3.2 Deals
- 16.2.1.4 MnM view
- 16.2.1.4.1 Right to win
- 16.2.1.4.2 Strategic choices
- 16.2.1.4.3 Weaknesses and competitive threats
- 16.2.2 CUMMINS
- 16.2.2.1 Business overview
- 16.2.2.2 Products/Solutions/Services offered
- 16.2.2.3 Recent developments
- 16.2.2.3.1 Product launches and enhancements
- 16.2.2.3.2 Deals
- 16.2.2.4 MnM view
- 16.2.2.4.1 Right to win
- 16.2.2.4.2 Strategic choices
- 16.2.2.4.3 Weaknesses and competitive threats
- 16.2.3 ROLLS-ROYCE
- 16.2.3.1 Business overview
- 16.2.3.2 Products/Solutions/Services offered
- 16.2.3.2.1 Product launches and enhancements
- 16.2.3.2.2 Deals
- 16.2.3.3 MnM view
- 16.2.3.3.1 Right to win
- 16.2.3.3.2 Strategic choices
- 16.2.3.3.3 Weaknesses and competitive threats
- 16.2.4 GE VERNOVA
- 16.2.4.1 Business overview
- 16.2.4.2 Products/Solutions/Services offered
- 16.2.4.3 Recent developments
- 16.2.4.3.1 Deals
- 16.2.4.4 MnM view
- 16.2.4.4.1 Right to win
- 16.2.4.4.2 Strategic choices
- 16.2.4.4.3 Weaknesses and competitive threats
- 16.2.5 GENERAC
- 16.2.5.1 Business overview
- 16.2.5.2 Products/Solutions/Services offered
- 16.2.5.3 Recent developments
- 16.2.5.3.1 Product launches and enhancements
- 16.2.5.3.2 Deals
- 16.2.5.4 MnM view
- 16.2.5.4.1 Right to win
- 16.2.5.4.2 Strategic choices
- 16.2.5.4.3 Weaknesses and competitive threats
- 16.2.6 REHLKO (KOHLER ENERGY)
- 16.2.6.1 Business overview
- 16.2.6.2 Products/Solutions/Services offered
- 16.2.6.2.1 Product launches and enhancements
- 16.2.6.2.2 Deals
- 16.2.7 MITSUBISHI HEAVY INDUSTRIES
- 16.2.7.1 Business overview
- 16.2.7.2 Products/Solutions/Services offered
- 16.2.7.3 Recent developments
- 16.2.7.3.1 Product launches and enhancements
- 16.2.7.3.2 Deals
- 16.2.8 ABB
- 16.2.8.1 Business overview
- 16.2.8.2 Products/Solutions/Services offered
- 16.2.8.3 Recent developments
- 16.2.8.3.1 Deals
- 16.2.9 SIEMENS ENERGY
- 16.2.9.1 Business overview
- 16.2.9.2 Products/Solutions/Services offered
- 16.2.9.3 Recent developments
- 16.2.9.3.1 Deals
- 16.2.10 ATLAS COPCO
- 16.2.10.1 Business overview
- 16.2.10.2 Products/Solutions/Services offered
- 16.2.10.3 Recent developments
- 16.2.10.3.1 Deals
- 16.2.1 CATERPILLAR
- 16.3 OTHER PLAYERS
- 16.3.1 HIMOINSA
- 16.3.2 BAUDOUIN
- 16.3.3 PRAMAC
- 16.3.4 FG WILSON
- 16.3.5 GENESAL ENERGY
- 16.3.6 AKSA POWER GENERATION
- 16.3.7 AGGREKO
- 16.3.8 JENBACHER
- 16.3.9 KIRLOSKAR OIL ENGINES LIMITED
- 16.3.10 POWERICA
- 16.3.11 DOOSAN ENERBILITY
- 16.3.12 MAHINDRA POWEROL
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 Data & list of key secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Breakdown of primary interviews
- 17.1.3 MARKET SIZE ESTIMATION
- 17.1.4 DATA TRIANGULATION
- 17.1.5 FACTOR ANALYSIS
- 17.1.6 RESEARCH ASSUMPTIONS
- 17.1.1 SECONDARY DATA
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2020-2025
- TABLE 2 IMPACT OF PORTER'S FIVE FORCES ON DATA CENTER GENERATOR MARKET
- TABLE 3 GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021-2029
- TABLE 4 AVERAGE SELLING PRICE, BY REGION, 2021-2025 (USD THOUSAND/GENERATOR)
- TABLE 5 INDICATIVE PRICING ANALYSIS OF DATA CENTER GENERATORS, BY VENDOR, 2025
- TABLE 6 EXPORT SCENARIO FOR HS CODE: 8502, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 7 IMPORT SCENARIO FOR HS CODE: 8502, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 8 DATA CENTER GENERATOR MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 9 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 10 LIST OF GRANTED PATENTS IN DATA CENTER GENERATOR MARKET: 2022-2025
- TABLE 11 TOP USE CASES AND MARKET POTENTIAL
- TABLE 12 BEST PRACTICES: COMPANIES IMPLEMENTING AI IN DATA CENTER GENERATORS
- TABLE 13 INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPLICATIONS FOR MARKET PLAYERS
- TABLE 14 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 LATIN AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS TOP THREE END USERS (%)
- TABLE 20 KEY BUYING CRITERIA FOR THE TOP THREE END USERS
- TABLE 21 DATA CENTER GENERATOR MARKET: UNMET NEEDS IN KEY END-USER INDUSTRIES
- TABLE 22 DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 23 DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 24 DIESEL GENERATORS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 25 DIESEL GENERATORS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 26 NATURAL GAS GENERATORS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 27 NATURAL GAS GENERATORS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 28 BI-FUEL GENERATORS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 29 BI-FUEL GENERATORS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 OTHER FUEL TYPES: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 31 OTHER FUEL TYPES: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 DATA CENTER GENERATOR MARKET, BY POWER RATING, 2021-2025 (USD MILLION)
- TABLE 33 DATA CENTER GENERATOR MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 34 UP TO 1 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 35 UP TO 1 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 36 1 MW TO 2 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 37 1 MW TO 2 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 38 2 MW TO 3 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 39 2 MW TO 3 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 40 ABOVE 3 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 41 ABOVE 3 MW: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 42 DATA CENTER GENERATOR MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 43 DATA CENTER GENERATOR MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 44 STANDBY POWER: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 45 STANDBY POWER: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 PRIME POWER: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 47 PRIME POWER: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 CONTINUOUS POWER: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 49 CONTINUOUS POWER: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 50 DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2021-2025 (USD MILLION)
- TABLE 51 DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2026-2031 (USD MILLION)
- TABLE 52 N: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 53 N: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 N+1: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 55 N+1: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 2N: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 57 2N: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 2N+1: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 59 2N+1: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 DATA CENTER GENERATOR MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 61 DATA CENTER GENERATOR MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 62 HYPERSCALE DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 63 HYPERSCALE DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 COLOCATION DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 65 COLOCATION DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 66 ENTERPRISE DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 67 ENTERPRISE DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 EDGE DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 69 EDGE DATA CENTERS: DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 70 DATA CENTER GENERATOR MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 71 DATA CENTER GENERATOR MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 72 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 73 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 74 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2021-2025 (USD MILLION)
- TABLE 75 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 76 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 77 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 78 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2021-2025 (USD MILLION)
- TABLE 79 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2026-2031 (USD MILLION)
- TABLE 80 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 81 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 82 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 83 NORTH AMERICA: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 84 US: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 85 US: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 86 CANADA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 87 CANADA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 88 EUROPE: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 89 EUROPE: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 90 EUROPE: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2021-2025 (USD MILLION)
- TABLE 91 EUROPE: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 92 EUROPE: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 93 EUROPE: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 94 EUROPE: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2021-2025 (USD MILLION)
- TABLE 95 EUROPE: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2026-2031 (USD MILLION)
- TABLE 96 EUROPE: DATA CENTER GENERATOR MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 97 EUROPE: DATA CENTER GENERATOR MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 98 EUROPE: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 99 EUROPE: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 100 UK: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 101 UK: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 102 GERMANY: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 103 GERMANY: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 104 FRANCE: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 105 FRANCE: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 106 ITALY: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 107 ITALY: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 108 REST OF EUROPE: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 109 REST OF EUROPE: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 110 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 111 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 112 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2021-2025 (USD MILLION)
- TABLE 113 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 114 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 115 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 116 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2021-2025 (USD MILLION)
- TABLE 117 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2026-2031 (USD MILLION)
- TABLE 118 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 119 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 120 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 121 ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 122 CHINA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 123 CHINA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 124 JAPAN: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 125 JAPAN: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 126 INDIA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 127 INDIA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 128 REST OF ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 129 REST OF ASIA PACIFIC: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 130 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 131 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 132 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2021-2025 (USD MILLION)
- TABLE 133 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 134 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 135 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 136 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2021-2025 (USD MILLION)
- TABLE 137 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2026-2031 (USD MILLION)
- TABLE 138 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 139 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 140 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 141 MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 142 GCC COUNTRIES: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 143 GCC COUNTRIES: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 144 SOUTH AFRICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 145 SOUTH AFRICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 146 REST OF MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 147 REST OF MIDDLE EAST & AFRICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 148 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 149 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 150 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2021-2025 (USD MILLION)
- TABLE 151 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY POWER RATING, 2026-2031 (USD MILLION)
- TABLE 152 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 153 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 154 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2021-2025 (USD MILLION)
- TABLE 155 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY REDUNDANCY CONFIGURATION, 2026-2031 (USD MILLION)
- TABLE 156 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 157 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 158 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 159 LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 160 BRAZIL: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 161 BRAZIL: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 162 MEXICO: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 163 MEXICO: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 164 REST OF LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2021-2025 (USD MILLION)
- TABLE 165 REST OF LATIN AMERICA: DATA CENTER GENERATOR MARKET, BY FUEL TYPE, 2026-2031 (USD MILLION)
- TABLE 166 DATA CENTER GENERATOR MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2023-2026
- TABLE 167 DATA CENTER GENERATOR MARKET: DEGREE OF COMPETITION, 2025
- TABLE 168 DATA CENTER NETWORKING MARKET: REGION FOOTPRINT
- TABLE 169 DATA CENTER GENERATOR MARKET: FUEL TYPE FOOTPRINT
- TABLE 170 DATA CENTER NETWORKING MARKET: POWER RATING FOOTPRINT
- TABLE 171 DATA CENTER NETWORKING MARKET: END USER FOOTPRINT
- TABLE 172 DATA CENTER NETWORKING MARKET: PRODUCT LAUNCHES AND ENHANCEMENTS, FEBRUARY 2024 - MARCH 2026
- TABLE 173 DATA CENTER GENERATOR MARKET: DEALS, MAY 2023 - APRIL 2026
- TABLE 174 CATERPILLAR: COMPANY OVERVIEW
- TABLE 175 CATERPILLAR: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 176 CATERPILLAR: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 177 CATERPILLAR: DEALS
- TABLE 178 CUMMINS: COMPANY OVERVIEW
- TABLE 179 CUMMINS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 180 CUMMINS: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 181 CUMMINS: DEALS
- TABLE 182 ROLLS-ROYCE: COMPANY OVERVIEW
- TABLE 183 ROLLS-ROYCE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 184 ROLLS-ROYCE: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 185 ROLLS-ROYCE: DEALS
- TABLE 186 GE VERNOVA: COMPANY OVERVIEW
- TABLE 187 GE VERNOVA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 188 GE VERNOVA: DEALS
- TABLE 189 GENERAC: COMPANY OVERVIEW
- TABLE 190 GENERAC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 191 GENERAC: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 192 GENERAC: DEALS
- TABLE 193 REHLKO: COMPANY OVERVIEW
- TABLE 194 REHLKO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 195 REHLKO: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 196 REHLKO: DEALS
- TABLE 197 MITSUBISHI HEAVY INDUSTRIES: COMPANY OVERVIEW
- TABLE 198 MITSUBISHI HEAVY INDUSTRIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 MITSUBISHI HEAVY INDUSTRIES: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 200 MITSUBISHI HEAVY INDUSTRIES: DEALS
- TABLE 201 ABB: COMPANY OVERVIEW
- TABLE 202 ABB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 203 ABB: DEALS
- TABLE 204 SIEMENS ENERGY: COMPANY OVERVIEW
- TABLE 205 SIEMENS ENERGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 SIEMENS ENERGY: DEALS
- TABLE 207 ATLAS COPCO: COMPANY OVERVIEW
- TABLE 208 ATLAS COPCO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 209 ATLAS COPCO: DEALS
- TABLE 210 FACTOR ANALYSIS
List of Figures
- FIGURE 1 DATA CENTER GENERATOR MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 DATA CENTER GENERATOR MARKET, 2021-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DATA CENTER GENERATOR MARKET, 2023-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF DATA CENTER GENERATOR MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN DATA CENTER GENERATOR MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 8 RISING AI-DRIVEN DATA CENTER EXPANSION AND DEMAND FOR RESILIENT BACKUP POWER TO DRIVE MARKET
- FIGURE 9 DIESEL GENERATORS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 10 ABOVE 3 MW SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 11 STANDBY POWER SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 12 HYPERSCALE DATA CENTERS SEGMENT TO HOLD LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 13 ASIA PACIFIC TO EMERGE AS MOST SIGNIFICANT MARKET IN NEXT FIVE YEARS
- FIGURE 14 DATA CENTER GENERATOR MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 DATA CENTER GENERATOR MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 DATA CENTER GENERATOR MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 17 DATA CENTER GENERATOR MARKET: ECOSYSTEM ANALYSIS
- FIGURE 18 AVERAGE SELLING PRICE, BY REGION, 2021-2025
- FIGURE 19 EXPORT SCENARIO FOR HS CODE: 8502
- FIGURE 20 IMPORT SCENARIO FOR HS CODE: 8502
- FIGURE 21 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 22 DATA CENTER GENERATOR MARKET: INVESTMENT AND FUNDING SCENARIO
- FIGURE 23 PATENTS APPLIED AND GRANTED, 2015-2025
- FIGURE 24 FUTURE APPLICATIONS OF DATA CENTER GENERATORS
- FIGURE 25 DATA CENTER GENERATOR MARKET: DECISION-MAKING FACTOR
- FIGURE 26 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END USERS
- FIGURE 27 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 28 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 29 DIESEL GENERATORS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 30 ABOVE 3 MW SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 31 STANDBY POWER SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 32 N+1 SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 33 HYPERSCALE DATA CENTERS SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 34 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 35 NORTH AMERICA: DATA CENTER GENERATOR MARKET SNAPSHOT
- FIGURE 36 ASIA PACIFIC: DATA CENTER GENERATOR MARKET SNAPSHOT
- FIGURE 37 REVENUE ANALYSIS OF KEY VENDORS, 2021-2025
- FIGURE 38 SHARE ANALYSIS OF KEY PLAYERS IN DATA CENTER GENERATOR MARKET, 2025
- FIGURE 39 DATA CENTER GENERATOR MARKET: COMPARATIVE ANALYSIS OF VENDOR PRODUCTS
- FIGURE 40 COMPANY EVALUATION MATRIX FOR KEY PLAYERS: CRITERIA WEIGHTAGE
- FIGURE 41 DATA CENTER GENERATOR MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 42 DATA CENTER GENERATOR MARKET: COMPANY FOOTPRINT
- FIGURE 43 COMPANY VALUATION OF KEY VENDORS
- FIGURE 44 EV/EBITDA ANALYSIS OF KEY VENDORS
- FIGURE 45 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 46 CATERPILLAR: COMPANY SNAPSHOT
- FIGURE 47 CUMMINS: COMPANY SNAPSHOT
- FIGURE 48 ROLLS-ROYCE: COMPANY SNAPSHOT
- FIGURE 49 GE VERNOVA: COMPANY SNAPSHOT
- FIGURE 50 GENERAC: COMPANY SNAPSHOT
- FIGURE 51 MITSUBISHI HEAVY INDUSTRIES: COMPANY SNAPSHOT
- FIGURE 52 ABB: COMPANY SNAPSHOT
- FIGURE 53 SIEMENS ENERGY: COMPANY SNAPSHOT
- FIGURE 54 ATLAS COPCO: COMPANY SNAPSHOT
- FIGURE 55 DATA CENTER GENERATOR MARKET: RESEARCH DESIGN
- FIGURE 56 DATA CENTER GENERATOR MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
- FIGURE 57 MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
- FIGURE 58 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM SERVICE OFFERINGS
- FIGURE 59 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): DATA CENTER GENERATOR MARKET
- FIGURE 60 DATA CENTER GENERATOR MARKET: DATA TRIANGULATION

