PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2092405
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2092405
Data Center Water & Wastewater Treatment Equipment Market by Data Center Type (Hyperscale, Colocation, Enterprise), By Equipment Type, By Treatment Stage (Pretreatment & Purification, Cooling Water Treatment), and Region - Global Forecast to 2031
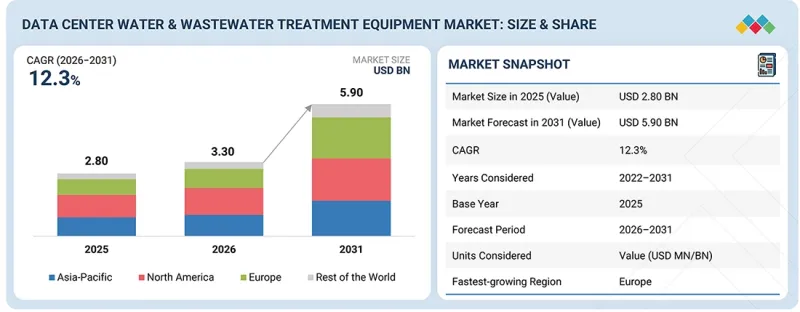
The global data center water & wastewater treatment equipment market is projected to grow from USD 3.30 billion in 2026 to USD 5.90 billion by 2031, registering a CAGR of 12.3% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) |
| Segments | Equipment type, Treatment Stage, Data Center type |
| Regions covered | Asia Pacific, North America, Europe, Rest of the World |
The water and wastewater treatment equipment market for data centers is experiencing rapid growth due to rising data center construction, increased water use for cooling, and a shift towards sustainability. This market offers products such as chemical treatment and conditioning systems, membranes and high-purity water devices, filtration units, disinfection tools, and wastewater treatment solutions. These technologies enhance cooling efficiency, ensure water quality, and enable water reuse. While data centers traditionally focused mainly on energy efficiency, water efficiency has become equally vital due to regulatory pressures and regional water scarcity affecting businesses and consumers. The market's growth is expected to accelerate further, driven by the expansion of hyperscale and AI-focused data centers, increased adoption of liquid cooling, and greater investments in closed-loop water systems, wastewater recycling, and digital water management platforms.
"By equipment type, the chemical treatment & conditioning systems segment is anticipated to account for the largest market share during the forecast period."
Chemical treatment & conditioning systems are expected to be the largest equipment type segment due to their critical role in maintaining cooling system performance, reliability, and operational efficiency. Data centers rely heavily on cooling water systems, in which chemical treatment is essential to control corrosion, scaling, microbial growth, and contamination that can impair heat transfer efficiency and damage equipment. These systems are widely adopted across hyperscale, colocation, enterprise, and edge data centers because they can be integrated with existing cooling infrastructure and provide continuous water quality management. Additionally, the growing deployment of cooling towers, chilled water systems, and liquid cooling technologies is increasing demand for advanced chemical conditioning solutions. The need to minimize maintenance costs, extend equipment lifespan, and ensure uninterrupted data center operations further supports this segment's dominance.
By treatment stage, the cooling water treatment segment is anticipated to account for the largest market share during the forecast period.
Cooling water treatment is expected to be the largest segment by treatment stage in the data center water & wastewater treatment equipment market due to the critical role of cooling systems in maintaining data center reliability and operational efficiency. Data centers consume significant amounts of water for cooling applications, particularly in cooling towers, chilled water systems, and advanced liquid cooling infrastructure. Effective water treatment is essential to prevent scaling, corrosion, biological growth, and contamination that can reduce cooling performance and damage critical equipment. The rapid expansion of hyperscale and AI-driven data centers, which generate higher heat loads, is increasing demand for advanced cooling water treatment solutions. Additionally, the growing emphasis on water efficiency, regulatory compliance, and optimized cooling operations is encouraging operators to invest in chemical treatment, filtration, monitoring, and water-conditioning technologies, making cooling water treatment the dominant market segment.
"North America is anticipated to account for the largest market share during the forecast period.
North America leads as the largest regional market, driven by a highly advanced data center ecosystem. Numerous massive, multi-tenant data centers, known as hyperscale facilities, are being constructed by major cloud service providers worldwide. The surge in data generated by artificial intelligence (AI), cloud computing, digital services, and high-performance computing is fueling the expansion of data centers in North America, especially in the United States. As these facilities grow in size and number, concerns about their water consumption increase. In response, many data center operators are adopting advanced wastewater treatment, recycling, and reuse systems. Stricter environmental regulations and corporate commitments to sustainability are also prompting investments in new water management technologies, which can be costly both in capital and operating expenses. Most key water technology companies-either integrated treatment solution providers or specialized equipment manufacturers-are expected to continue driving market growth. Moreover, as more data centers adopt liquid cooling for AI applications, demand for water management systems will rise.
In-depth interviews were conducted with Chief Executive Officers (CEOs), marketing directors, other innovation and technology directors, and executives from key organizations operating in the data center water & wastewater treatment equipment market, and secondary research was used to determine and verify the market size of several segments.
- By Company Type: Tier 1 - 50%, Tier 2 - 30%, and Tier 3 - 20%
- By Designation: Managers - 15%, Directors - 20%, and Others - 65%
- By Region: North America - 40%, Europe - 25%, Asia Pacific - 28%, Rest of the World - 7%.
The data center water & wastewater treatment equipment market comprises major companies, such as Veolia (France), Ecolab Inc. (US), Xylem (US), Solenis (US), Saltworks Technologies Inc. (Canada), Aquatech International LLC (US), Kurita America Inc. (US), Gradiant (US), Lenntech B.V. (Netherlands), and IDE (Israel). The study includes in-depth competitive analysis of these key players in the data center water & wastewater treatment equipment market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This report segments the market for data center water & wastewater treatment equipment market on the basis of equipment type, treatment stage, data center type, and region, and provides estimations for the overall value of the market across various regions. A detailed analysis of key industry players has been conducted to provide insights into their business overviews, products & services, key strategies, and expansions associated with the data center water & wastewater treatment equipment market.
Key Benefits of Buying this Report
This research report is focused on various levels of analysis-industry analysis (industry trends), market ranking analysis of top players, and company profiles, which together provide an overall view of the competitive landscape; emerging and high-growth segments of the data center water & wastewater treatment equipment market; high-growth regions; and market drivers, restraints, opportunities, and challenges.
The report provides insights into the following points:
- Analysis of drivers (hyperscale data center expansion accelerates demand for water treatment infrastructure, AI and high-density computing drive demand for advanced cooling water treatment solutions, growing cloud computing and digital transformation drive data center construction activity, etc.), restraints (high capital expenditure requirements restrain adoption of advanced treatment systems, complexity of retrofitting treatment systems into existing data centers, lengthy permitting and approval processes delay infrastructure projects), opportunities (water reuse & recovery investments create new growth opportunities, adoption of alternative water sources expands demand for advanced treatment equipment, expansion of colocation facilities expands addressable market for treatment equipment), and challenges (water scarcity and local resource constraints impact data center development, rising energy and operating costs affect total cost of water treatment operations) influencing the growth of the market
- Market Penetration: Comprehensive information on the data center water & wastewater treatment equipment offered by top players in the global data center water & wastewater treatment equipment market
- Product Development/Innovation: Detailed insights on upcoming technologies, product launches, expansions, and acquisitions in the market
- Market Development: Comprehensive information about lucrative emerging markets; the report analyzes the market across several regions.
- Market Capacity: Production capacity of the companies is provided wherever available, with upcoming capacities for the market
- Competitive Assessment: In-depth assessment of market shares, strategies, products, and manufacturing capabilities of leading players in the data center water & wastewater treatment equipment market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNIT CONSIDERED
- 1.4 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- 3.2 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE AND REGION
- 3.3 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE
- 3.4 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE
- 3.5 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing AI and hyperscale data center expansion
- 4.2.1.2 Growing adoption of water-efficient cooling technologies
- 4.2.1.3 Increasing sustainability commitments and water neutrality targets
- 4.2.1.4 Stringent water consumption regulations and wastewater discharge standards
- 4.2.1.5 Expansion of water recycling and reuse systems
- 4.2.2 RESTRAINTS
- 4.2.2.1 High capital investment requirements
- 4.2.2.2 Limited water treatment expertise among data center operators
- 4.2.2.3 Regional variations in water availability and regulations
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion of AI data centers to create significant demand for advanced cooling water treatment solutions
- 4.2.3.2 Increasing adoption of closed-loop water recycling systems
- 4.2.3.3 Integration of smart water monitoring and AI-based optimization
- 4.2.3.4 Expansion of emerging data center markets
- 4.2.4 CHALLENGES
- 4.2.4.1 Balancing water conservation with mission-critical data center reliability requirements
- 4.2.4.2 Managing wastewater streams containing chemicals and treatment by-products
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMICS INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL WATER & WASTEWATER TREATMENT INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 PRICING ANALYSIS
- 5.4.1 AVERAGE SELLING PRICE, BY REGION (2022-2025)
- 5.4.2 INDICATIVE PRICING ANALYSIS, BY PRODUCT TYPE
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 842119)
- 5.6.2 EXPORT SCENARIO (HS CODE 842119)
- 5.7 KEY CONFERENCES & EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 GOOGLE & SOUTHERN COMPANY COLLABORATION FOR WATER REUSE AND SUSTAINABLE DATA CENTER OPERATIONS IN US
- 5.10.2 MICROSOFT WATER REUSE SYSTEM IMPLEMENTATION FOR DATA CENTER CAMPUS IN ARIZONA, UNITED STATES
- 5.10.3 EQUINIX WATER CONSERVATION AND COOLING WATER MANAGEMENT PROGRAM ACROSS GLOBAL DATA CENTERS
- 5.11 IMPACT OF 2025 US TARIFF ON DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 North America
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END USERS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 AI-ENABLED SMART WATER MANAGEMENT AND PREDICTIVE TREATMENT SYSTEMS
- 6.1.2 ADVANCED MEMBRANE-BASED WATER PURIFICATION TECHNOLOGIES
- 6.1.3 CLOSED-LOOP COOLING WATER MANAGEMENT SYSTEMS
- 6.1.4 ADVANCED WATER REUSE AND RESOURCE RECOVERY TECHNOLOGIES
- 6.1.5 DIGITAL TWIN TECHNOLOGY FOR WATER TREATMENT OPTIMIZATION
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 LIQUID COOLING TECHNOLOGIES FOR HIGH-DENSITY DATA CENTERS
- 6.2.2 IOT-BASED WATER QUALITY MONITORING SYSTEMS
- 6.2.3 ADVANCED CHEMICAL DOSING AND WATER CHEMISTRY CONTROL SYSTEMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 RENEWABLE ENERGY INTEGRATION AND SUSTAINABLE DATA CENTER INFRASTRUCTURE
- 6.3.2 HEAT RECOVERY AND THERMAL ENERGY MANAGEMENT SYSTEMS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 DEVELOPMENT OF AI-DRIVEN AUTONOMOUS WATER MANAGEMENT PLATFORMS
- 6.4.2 ADVANCEMENT OF HIGH-EFFICIENCY MEMBRANE AND PURIFICATION TECHNOLOGIES
- 6.4.3 INTEGRATION OF CLOSED-LOOP COOLING AND ZERO LIQUID DISCHARGE SOLUTIONS
- 6.4.4 EXPANSION OF MODULAR AND PREFABRICATED WATER TREATMENT SYSTEMS
- 6.4.5 DEVELOPMENT OF ADVANCED DIGITAL TWIN AND PREDICTIVE MAINTENANCE SOLUTIONS
- 6.4.6 DEVELOPMENT OF SUSTAINABLE CHEMICAL TREATMENT ALTERNATIVES
- 6.4.7 INTEGRATION OF WATER TREATMENT SYSTEMS WITH LIQUID COOLING INFRASTRUCTURE
- 6.4.8 ADOPTION OF CIRCULAR WATER MANAGEMENT AND RESOURCE RECOVERY PLATFORMS
- 6.5 PATENT ANALYSIS
- 6.5.1 METHODOLOGY
- 6.5.2 GRANTED PATENTS, 2016-2025
- 6.5.2.1 Publication trends for last ten years
- 6.5.3 INSIGHTS
- 6.5.4 LEGAL STATUS
- 6.5.5 JURISDICTION ANALYSIS
- 6.5.6 TOP APPLICANTS
- 6.5.7 LIST OF MAJOR PATENTS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 DATA CENTER WATER & WASTEWATER TREATMENT FOR CLOSED-LOOP WATER MANAGEMENT SYSTEMS
- 6.6.2 DATA CENTER WATER & WASTEWATER TREATMENT FOR AI DATA CENTERS AND HIGH-DENSITY COMPUTING INFRASTRUCTURE
- 6.6.3 DATA CENTER WATER & WASTEWATER TREATMENT FOR WATER-POSITIVE AND SUSTAINABLE DATA CENTER CAMPUSES
- 6.6.4 DATA CENTER WATER & WASTEWATER TREATMENT FOR EDGE DATA CENTERS AND DISTRIBUTED DIGITAL INFRASTRUCTURE
- 6.7 IMPACT OF AI/GEN AI ON DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN DATA CENTER WATER & WASTEWATER TREATMENT PROCESSING
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- 6.7.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 VEOLIA - INTEGRATED WATER MANAGEMENT SOLUTIONS FOR LARGE-SCALE DATA CENTER OPERATIONS
- 6.8.2 ECOLAB/NALCO WATER - INTELLIGENT COOLING WATER TREATMENT AND DIGITAL OPTIMIZATION FOR DATA CENTERS
- 6.8.3 XYLEM - DIGITAL WATER INTELLIGENCE AND ADVANCED MONITORING APPLICATIONS FOR DATA CENTER INFRASTRUCTURE
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 ADOPTION OF WATER USAGE EFFECTIVENESS (WUE) OPTIMIZATION STRATEGIES
- 7.2.2 EXPANSION OF WATER REUSE AND RECYCLING PROGRAMS
- 7.2.3 DEVELOPMENT OF WATER-POSITIVE DATA CENTER STRATEGIES
- 7.2.4 IMPLEMENTATION OF ADVANCED COOLING TECHNOLOGIES TO REDUCE WATER CONSUMPTION
- 7.2.5 INTEGRATION OF DIGITAL WATER MANAGEMENT AND AI-BASED OPTIMIZATION
- 7.2.6 REDUCTION OF WASTEWATER DISCHARGE THROUGH CIRCULAR WATER MANAGEMENT
- 7.2.7 ADOPTION OF RENEWABLE ENERGY AND WATER-EFFICIENT INFRASTRUCTURE INTEGRATION
- 7.2.8 COMPLIANCE WITH GLOBAL ENVIRONMENTAL REPORTING AND SUSTAINABILITY FRAMEWORKS
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, & ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 INCREASING DEMAND FOR ADVANCED WATER TREATMENT TECHNOLOGIES DRIVING HIGHER MARGINS
- 8.5.2 RECURRING REVENUE OPPORTUNITIES THROUGH SERVICE AND MAINTENANCE CONTRACTS
- 8.5.3 GROWTH OF HYPERSCALE AND AI DATA CENTERS INCREASING PREMIUM SOLUTION ADOPTION
- 8.5.4 SUSTAINABILITY REGULATIONS AND WATER CONSERVATION TARGETS IMPROVING MARKET VALUE
- 8.5.5 INTEGRATION OF DIGITALIZATION AND AI-BASED WATER MANAGEMENT IMPROVING PROFITABILITY POTENTIAL
9 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER
- 9.1 INTRODUCTION
- 9.2 HYPERSCALE DATA CENTERS
- 9.2.1 HIGH-DENSITY COMPUTING GROWTH
- 9.3 COLOCATION DATA CENTERS
- 9.3.1 SUSTAINABLE MULTI-TENANT INFRASTRUCTURE DEVELOPMENT
- 9.4 ENTERPRISE DATA CENTERS
- 9.4.1 DEMAND FOR MODERNIZED AND COMPLIANCE-FOCUSED WATER TREATMENT SOLUTIONS
- 9.5 EDGE/TELECOM DATA CENTERS
- 9.5.1 ACCELERATING DEMAND FOR COMPACT AND MODULAR WATER TREATMENT SOLUTIONS
10 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE
- 10.1 INTRODUCTION
- 10.2 CHEMICAL TREATMENT & CONDITIONING SYSTEMS
- 10.2.1 SUPPORTING COOLING RELIABILITY THROUGH ADVANCED WATER CHEMISTRY MANAGEMENT
- 10.3 MEMBRANE & HIGH-PURITY WATER SYSTEMS
- 10.3.1 ENABLING ADVANCED COOLING AND WATER REUSE APPLICATIONS
- 10.4 FILTRATION SYSTEMS
- 10.4.1 IMPROVING COOLING EFFICIENCY THROUGH CONTAMINANT REMOVAL AND WATER QUALITY CONTROL
- 10.5 DISINFECTION SYSTEMS
- 10.5.1 SUPPORTING SAFE WATER REUSE AND MICROBIAL CONTROL IN DATA CENTERS
- 10.6 OTHER EQUIPMENT TYPES
11 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE
- 11.1 INTRODUCTION
- 11.2 PRETREATMENT & PURIFICATION
- 11.2.1 ESTABLISHING HIGH-QUALITY WATER FOUNDATIONS FOR RELIABLE DATA CENTER OPERATIONS
- 11.3 COOLING WATER TREATMENT
- 11.3.1 ENSURING THERMAL EFFICIENCY AND OPERATIONAL RELIABILITY IN DATA CENTERS
- 11.4 WASTEWATER TREATMENT
- 11.4.1 ADDRESSING ENVIRONMENTAL COMPLIANCE AND DISCHARGE MANAGEMENT REQUIREMENTS
- 11.5 WATER REUSE & RECOVERY
- 11.5.1 ENABLING CIRCULAR WATER MANAGEMENT AND SUSTAINABILITY GOALS
12 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 ASIA PACIFIC
- 12.2.1 CHINA
- 12.2.1.1 Hyperscale expansion and large-scale digital infrastructure development
- 12.2.2 JAPAN
- 12.2.2.1 Mature data center infrastructure and reliability-focused operations
- 12.2.3 SOUTH KOREA
- 12.2.3.1 AI infrastructure growth and high-performance computing expansion
- 12.2.4 SINGAPORE
- 12.2.4.1 Water efficiency regulations and sustainable data center development
- 12.2.5 AUSTRALIA
- 12.2.5.1 Water scarcity and renewable-powered data center growth
- 12.2.6 REST OF ASIA PACIFIC
- 12.2.1 CHINA
- 12.3 NORTH AMERICA
- 12.3.1 US
- 12.3.1.1 AI data center expansion and large-scale hyperscale infrastructure investments
- 12.3.2 CANADA
- 12.3.2.1 Renewable energy advantages and climate-efficient data center development
- 12.3.3 MEXICO
- 12.3.3.1 Cloud infrastructure expansion and sustainable cooling investments
- 12.3.1 US
- 12.4 EUROPE
- 12.4.1 SWEDEN
- 12.4.1.1 Renewable energy integration and water-efficient cooling infrastructure
- 12.4.2 FINLAND
- 12.4.2.1 Climate advantages and sustainable hyperscale data center development
- 12.4.3 DENMARK
- 12.4.3.1 Sustainable infrastructure and advanced data center operations
- 12.4.4 GERMANY
- 12.4.4.1 Industrial digitalization and expanding data center infrastructure
- 12.4.5 NORWAY
- 12.4.5.1 Leverages renewable energy and natural cooling advantages
- 12.4.6 SWITZERLAND
- 12.4.6.1 Precision infrastructure and sustainable data center development
- 12.4.7 NETHERLANDS
- 12.4.7.1 European data hub expansion and sustainable cooling strategies
- 12.4.8 IRELAND
- 12.4.8.1 Hyperscale growth and resource management challenges
- 12.4.9 FRANCE
- 12.4.9.1 Digital infrastructure growth and environmental compliance requirements
- 12.4.10 AUSTRIA
- 12.4.10.1 Regional data center expansion and environmental standards
- 12.4.11 UK
- 12.4.11.1 Cloud expansion and sustainability-focused data center infrastructure
- 12.4.12 REST OF EUROPE
- 12.4.1 SWEDEN
- 12.5 REST OF THE WORLD
- 12.5.1 UAE
- 12.5.1.1 Digital infrastructure investments and water sustainability initiatives
- 12.5.2 SAUDI ARABIA
- 12.5.2.1 Vision 2030 digital infrastructure development and resource optimization
- 12.5.3 BRAZIL
- 12.5.3.1 Regional digital infrastructure growth and sustainable data center development
- 12.5.4 ARGENTINA
- 12.5.4.1 Digitalization growth and emerging data center infrastructure investments
- 12.5.5 OTHERS IN REST OF THE WORLD
- 12.5.1 UAE
13 COMPETITIVE LANDSCAPE
- 13.1 INTRODUCTION
- 13.2 KEY PLAYERS STRATEGIES/RIGHT TO WIN
- 13.3 MARKET SHARE ANALYSIS, 2025
- 13.4 REVENUE ANALYSIS
- 13.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.5.1 STARS
- 13.5.2 EMERGING LEADERS
- 13.5.3 PERVASIVE PLAYERS
- 13.5.4 PARTICIPANTS
- 13.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2026
- 13.5.5.1 Company footprint
- 13.5.5.2 By region footprint
- 13.5.5.3 By equipment type footprint
- 13.5.5.4 By treatment stage footprint
- 13.5.5.5 By data center type footprint
- 13.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.6.1 PROGRESSIVE COMPANIES
- 13.6.2 RESPONSIVE COMPANIES
- 13.6.3 DYNAMIC COMPANIES
- 13.6.4 STARTING BLOCKS
- 13.6.5 COMPETITIVE BENCHMARKING
- 13.6.5.1 Detailed list of key startups/SMEs
- 13.6.5.2 Competitive benchmarking of key startups/SMEs
- 13.7 BRAND/PRODUCT COMPARISON
- 13.8 COMPANY VALUATION AND FINANCIAL METRICS
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 PRODUCT LAUNCH
- 13.9.2 DEALS
- 13.9.3 EXPANSION
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 VEOLIA
- 14.1.1.1 Business overview
- 14.1.1.2 Products/Solutions/Services offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Product Launch
- 14.1.1.3.2 Deals
- 14.1.1.4 MnM view
- 14.1.1.4.1 Right to win
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 ECOLAB INC.
- 14.1.2.1 Business overview
- 14.1.2.2 Products/Solutions/Services offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Product Launch
- 14.1.2.3.2 Deals
- 14.1.2.4 MnM view
- 14.1.2.4.1 Right to win
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 XYLEM
- 14.1.3.1 Business overview
- 14.1.3.2 Products/Solutions/Services offered
- 14.1.3.3 MnM view
- 14.1.3.3.1 Right to win
- 14.1.3.3.2 Strategic choices
- 14.1.3.3.3 Weaknesses and competitive threats
- 14.1.4 KURITA WATER INDUSTRIES LTD.
- 14.1.4.1 Business overview
- 14.1.4.2 Products/Solutions/Services offered
- 14.1.4.3 MnM view
- 14.1.4.3.1 Right to win
- 14.1.4.3.2 Strategic choices
- 14.1.4.3.3 Weaknesses and competitive threats
- 14.1.5 CHEM AQUA, INC.
- 14.1.5.1 Business overview
- 14.1.5.2 Products/Solutions/Services offered
- 14.1.5.3 MnM view
- 14.1.5.3.1 Right to win
- 14.1.5.3.2 Strategic choices
- 14.1.5.3.3 Weaknesses and competitive threats
- 14.1.6 SALTWORKS TECHNOLOGIES INC.
- 14.1.6.1 Business overview
- 14.1.6.2 Products/Solutions/Services offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Product launch
- 14.1.6.3.2 Expansions
- 14.1.6.4 MnM view
- 14.1.6.4.1 Right to Win
- 14.1.6.4.2 Strategic choices
- 14.1.6.4.3 Weaknesses and competitive threats
- 14.1.7 LENNTECH B.V.
- 14.1.7.1 Business overview
- 14.1.7.2 Products/Solutions/Services offered
- 14.1.7.3 MnM view
- 14.1.7.3.1 Right to Win
- 14.1.7.3.2 Strategic choices
- 14.1.7.3.3 Weaknesses and competitive threats
- 14.1.8 IDE
- 14.1.8.1 Business overview
- 14.1.8.2 Products/Solutions/Services offered
- 14.1.8.3 MnM view
- 14.1.8.3.1 Right to Win
- 14.1.8.3.2 Strategic choices
- 14.1.8.3.3 Weaknesses and competitive threats
- 14.1.9 GRADIANT
- 14.1.9.1 Business overview
- 14.1.9.2 Products/Solutions/Services offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Product launch
- 14.1.9.4 MnM view
- 14.1.9.4.1 Right to Win
- 14.1.9.4.2 Strategic choices
- 14.1.9.4.3 Weaknesses and competitive threats
- 14.1.10 AQUATECH INTERNATIONAL LLC
- 14.1.10.1 Business overview
- 14.1.10.2 Products/Solutions/Services offered
- 14.1.10.3 Recent developments
- 14.1.10.3.1 Deals
- 14.1.10.4 MnM View
- 14.1.10.4.1 Right to Win
- 14.1.10.4.2 Strategic Choices
- 14.1.10.4.3 Weaknesses and competitive threats
- 14.1.1 VEOLIA
- 14.2 OTHER PLAYERS
- 14.2.1 EASYWATER
- 14.2.2 JETCOOL TECHNOLOGIES INC.
- 14.2.3 HITACHI ENERGY LTD.
- 14.2.4 EVERFILT, INC.
- 14.2.5 WESTTECH ENGINEERING, LLC
- 14.2.6 GRAVER TECHNOLOGIES
- 14.2.7 GARRATT-CALLAHAN
- 14.2.8 ULTRAAQUA A/S
- 14.2.9 HERCO WASSERTECHNIK GMBH
- 14.2.10 LUBRON UK LTD.
- 14.2.11 ADEKA CORPORATION
- 14.2.12 CHEMSTAR WATER
- 14.2.13 MARLOWE ENVIRONMENTAL SERVICES
- 14.2.14 MEMBRANE SOLUTIONS
- 14.2.15 ORIVAL, INC.
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.1.1 Key data from secondary sources
- 15.1.2 PRIMARY DATA
- 15.1.2.1 Key data from primary sources
- 15.1.2.2 Key primary interview participants
- 15.1.2.3 Breakdown of primary interviews
- 15.1.2.4 Key industry insights
- 15.1.1 SECONDARY DATA
- 15.2 MARKET SIZE ESTIMATION
- 15.2.1 BOTTOM-UP APPROACH
- 15.2.2 TOP-DOWN APPROACH
- 15.3 BASE NUMBER CALCULATION
- 15.3.1 APPROACH 1: SUPPLY-SIDE ANALYSIS
- 15.4 MARKET FORECAST APPROACH
- 15.4.1 SUPPLY SIDE
- 15.4.2 DEMAND SIDE
- 15.5 DATA TRIANGULATION
- 15.6 FACTOR ANALYSIS
- 15.7 RESEARCH ASSUMPTIONS
- 15.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 2 GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021-2029
- TABLE 3 AVERAGE SELLING PRICE OF DATA CENTER WATER & WASTEWATER TREATMENT EQUIPMENT, BY REGION, 2022-2025 (USD/UNIT)
- TABLE 4 INDICATIVE PRICING ANALYSIS, BY PRODUCT TYPE, 2025 (USD/UNIT)
- TABLE 5 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 6 IMPORT DATA FOR HS CODE 842119-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 7 EXPORT DATA FOR HS CODE 842119-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD THOUSAND)
- TABLE 8 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: DETAILED LIST OF CONFERENCES & EVENTS, 2026-2027
- TABLE 9 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 10 TOTAL NUMBER OF PATENTS
- TABLE 11 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: LIST OF MAJOR PATENTS, 2016-2025
- TABLE 12 TOP USE CASES AND MARKET POTENTIAL
- TABLE 13 BEST PRACTICES: USE CASES OF COMPANIES IMPLEMENTING AI
- TABLE 14 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 15 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 16 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 REST OF WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 GLOBAL STANDARDS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- TABLE 21 CERTIFICATIONS, LABELING & ECO-STANDARDS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- TABLE 22 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE TREATMENT STAGES
- TABLE 23 KEY BUYING CRITERIA FOR TOP THREE TREATMENT STAGES
- TABLE 24 UNMET NEEDS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY SEGMENTS
- TABLE 25 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 26 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 27 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2022-2025 (USD MILLION)
- TABLE 28 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 29 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2022-2025 (USD MILLION)
- TABLE 30 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2026-2031 (USD MILLION)
- TABLE 31 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 32 DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 33 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 34 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 35 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2022-2025 (USD MILLION)
- TABLE 36 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2026-2031(USD MILLION)
- TABLE 37 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 38 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031(USD MILLION)
- TABLE 39 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2022-2025 (USD MILLION)
- TABLE 40 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2026-2031 (USD MILLION)
- TABLE 41 CHINA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 42 CHINA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 43 JAPAN: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 44 JAPAN: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 45 SOUTH KOREA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 46 SOUTH KOREA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 47 SINGAPORE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 48 SINGAPORE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 49 AUSTRALIA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 50 AUSTRALIA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 51 REST OF ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 52 REST OF ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 53 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 54 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2026-2031(USD MILLION)
- TABLE 55 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2022-2025 (USD MILLION)
- TABLE 56 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2026-2031(USD MILLION)
- TABLE 57 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 58 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031(USD MILLION)
- TABLE 59 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2022-2025 (USD MILLION)
- TABLE 60 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2026-2031 (USD MILLION)
- TABLE 61 US: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 62 US: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 63 CANADA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 64 CANADA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 65 MEXICO: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 66 MEXICO: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 67 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 68 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2026-2031(USD MILLION)
- TABLE 69 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2022-2025 (USD MILLION)
- TABLE 70 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2026-2031(USD MILLION)
- TABLE 71 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 72 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031(USD MILLION)
- TABLE 73 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2022-2025 (USD MILLION)
- TABLE 74 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2026-2031 (USD MILLION)
- TABLE 75 SWEDEN: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 76 SWEDEN: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 77 FINLAND: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 78 FINLAND: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 79 DENMARK: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 80 DENMARK: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 81 GERMANY: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 82 GERMANY: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 83 NORWAY: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 84 NORWAY: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 85 SWITZERLAND: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 86 SWITZERLAND: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 87 NETHERLANDS: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 88 NETHERLANDS: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 89 IRELAND: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 90 IRELAND: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 91 FRANCE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 92 FRANCE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 93 AUSTRIA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 94 AUSTRIA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 95 UK: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 96 UK: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 97 REST OF EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 98 REST OF EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 99 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 100 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY COUNTRY, 2026-2031(USD MILLION)
- TABLE 101 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2022-2025 (USD MILLION)
- TABLE 102 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY EQUIPMENT TYPE, 2026-2031(USD MILLION)
- TABLE 103 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 104 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031(USD MILLION)
- TABLE 105 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2022-2025 (USD MILLION)
- TABLE 106 REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY TREATMENT STAGE, 2026-2031 (USD MILLION)
- TABLE 107 UAE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 108 UAE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 109 SAUDI ARABIA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 110 SAUDI ARABIA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 111 BRAZIL: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 112 BRAZIL: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 113 ARGENTINA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 114 ARGENTINA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 115 OTHERS IN REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2022-2025 (USD MILLION)
- TABLE 116 OTHERS IN REST OF THE WORLD: DATA CENTER WATER & WASTEWATER TREATMENT MARKET, BY DATA CENTER TYPE, 2026-2031 (USD MILLION)
- TABLE 117 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS
- TABLE 118 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: DEGREE OF COMPETITION, 2025
- TABLE 119 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: BY REGION FOOTPRINT
- TABLE 120 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: BY EQUIPMENT TYPE FOOTPRINT
- TABLE 121 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: BY TREATMENT STAGE FOOTPRINT
- TABLE 122 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: BY DATA CENTER TYPE FOOTPRINT
- TABLE 123 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 124 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 125 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: PRODUCT LAUNCH, JANUARY 2021-MAY 2026
- TABLE 126 DATA CENTER WATER & WASTEWATER TREATMENT: DEALS, JANUARY 2021- MAY 2026
- TABLE 127 DATA CENTER WATER & WASTEWATER TREATMENT: EXPANSIONS, JANUARY 2021- MAY 2026
- TABLE 128 VEOLIA: COMPANY OVERVIEW
- TABLE 129 VEOLIA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 130 VEOLIA: PRODUCT LAUNCH, JANUARY 2021- MAY 2026
- TABLE 131 VEOLIA: DEALS, JANUARY 2021- MAY 2026
- TABLE 132 ECOLAB INC.: COMPANY OVERVIEW
- TABLE 133 ECOLAB INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 134 ECOLAB INC.: PRODUCT LAUNCH, JANUARY 2021- MAY 2026
- TABLE 135 ECOLAB INC.: DEALS, JANUARY 2021- MAY 2026
- TABLE 136 XYLEM: COMPANY OVERVIEW
- TABLE 137 XYLEM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 138 KURITA WATER INDUSTRIES LTD.: COMPANY OVERVIEW
- TABLE 139 KURITA WATER INDUSTRIES LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 140 CHEM AQUA, INC.: COMPANY OVERVIEW
- TABLE 141 CHEM AQUA, INC.: PRODUCTS/ SOLUTIONS/SERVICES OFFERED
- TABLE 142 SALTWORKS TECHNOLOGIES INC.: COMPANY OVERVIEW
- TABLE 143 SALTWORKS TECHNOLOGIES INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 144 SALTWORKS TECHNOLOGIES INC.: PRODUCT LAUNCH, JANUARY 2021- MAY 2026
- TABLE 145 SALTWORKS TECHNOLOGIES INC.: EXPANSIONS, JANUARY 2021- MAY 2026
- TABLE 146 LENNTECH B.V.: COMPANY OVERVIEW
- TABLE 147 LENNTECH B.V.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 148 IDE: COMPANY OVERVIEW
- TABLE 149 IDE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 150 GRADIANT: COMPANY OVERVIEW
- TABLE 151 GRADIANT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 152 GRADIANT: PRODUCT LAUNCH, JANUARY 2021- MAY 2026
- TABLE 153 AQUATECH INTERNATIONAL LLC: COMPANY OVERVIEW
- TABLE 154 AQUATECH INTERNATIONAL LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 155 AQUATECH INTERNATIONAL LLC: DEALS, JANUARY 2021- MAY 2026
- TABLE 156 EASYWATER: COMPANY OVERVIEW
- TABLE 157 JETCOOL TECHNOLOGIES INC.: COMPANY OVERVIEW
- TABLE 158 HITACHI ENERGY LTD.: COMPANY OVERVIEW
- TABLE 159 EVERFILT, INC.: COMPANY OVERVIEW
- TABLE 160 WESTTECH ENGINEERING, LLC: COMPANY OVERVIEW
- TABLE 161 GRAVER TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 162 GARRATT-CALLAHAN: COMPANY OVERVIEW
- TABLE 163 ULTRAAQUA A/S: COMPANY OVERVIEW
- TABLE 164 HERCO WASSERTECHNIK GMBH: COMPANY OVERVIEW
- TABLE 165 LUBRON UK LTD.: COMPANY OVERVIEW
- TABLE 166 ADEKA CORPORATION: COMPANY OVERVIEW
- TABLE 167 CHEMSTAR WATER: COMPANY OVERVIEW
- TABLE 168 MARLOWE ENVIRONMENTAL SERVICES: COMPANY OVERVIEW
- TABLE 169 MEMBRANE SOLUTIONS: COMPANY OVERVIEW
- TABLE 170 ORIVAL, INC.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 DATA CENTER WATER & WASTEWATER TREATMENT MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL DATA CENTER WATER & WASTEWATER TREATMENT MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET (2021-2025)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF DATA CENTER WATER & WASTEWATER TREATMENT MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN DATA CENTER WATER & WASTEWATER TREATMENT MARKET, 2026
- FIGURE 7 NORTH AMERICA TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 8 RAPID EXPANSION OF HYPERSCALE AND AI-ENABLED DATA CENTERS DRIVING MARKET GROWTH
- FIGURE 9 CHEMICAL TREATMENT & CONDITIONING SYSTEMS SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 HYPERSCALE DATA CENTER ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 11 COOLING WATER TREATMENT SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 12 NETHERLANDS TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 16 AVERAGE SELLING PRICE OF DATA CENTER WATER & WASTEWATER TREATMENT EQUIPMENT, BY REGION, 2022-2025 (USD/UNIT)
- FIGURE 17 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: KEY PARTICIPANTS IN ECOSYSTEM
- FIGURE 18 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: ECOSYSTEM ANALYSIS
- FIGURE 19 IMPORT DATA RELATED TO HS CODE 842119-COMPLIANT PRODUCTS, BY KEY COUNTRY, 2022-2025
- FIGURE 20 EXPORT DATA RELATED TO HS CODE 842119-COMPLIANT PRODUCTS, BY KEY COUNTRY, 2022-2025
- FIGURE 21 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 22 PATENT ANALYSIS, BY DOCUMENT TYPE, JANUARY 2016-DECEMBER 2025
- FIGURE 23 PATENTS PUBLICATION TRENDS, 2016-2025
- FIGURE 24 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 25 REGIONAL ANALYSIS OF DATA CENTER WATER & WASTEWATER TREATMENT-RELATED PATENTS GRANTED, 2016-2025
- FIGURE 26 TOP 10 PATENT APPLICANTS IN LAST TEN YEARS
- FIGURE 27 FUTURE APPLICATIONS OF DATA CENTER WATER & WASTEWATER TREATMENT
- FIGURE 28 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: DECISION-MAKING FACTORS
- FIGURE 29 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE TREATMENT STAGES
- FIGURE 30 BUYING CRITERIA FOR TOP THREE TREATMENT STAGES
- FIGURE 31 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 32 HYPERSCALE DATA CENTER TYPE SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 33 MEMBRANE & HIGH-PURITY WATER SYSTEMS SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 34 COOLING WATER TREATMENT SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 35 EUROPE TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 36 ASIA PACIFIC: DATA CENTER WATER & WASTEWATER TREATMENT MARKET SNAPSHOT
- FIGURE 37 NORTH AMERICA: DATA CENTER WATER & WASTEWATER TREATMENT MARKET SNAPSHOT
- FIGURE 38 EUROPE: DATA CENTER WATER & WASTEWATER TREATMENT MARKET SNAPSHOT
- FIGURE 39 DATA CENTER WATER & WASTEWATER TREATMENT MARKET SHARE ANALYSIS, 2025
- FIGURE 40 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 41 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2026
- FIGURE 42 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: COMPANY FOOTPRINT
- FIGURE 43 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2026
- FIGURE 44 DATA CENTER WATER & WASTEWATER TREATMENT: BRAND/PRODUCT COMPARISON
- FIGURE 45 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: EV/EBITDA OF KEY COMPANIES, 2026
- FIGURE 46 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: YEAR-TO-DATE (YTD) PRICE TOTAL RETURN, 5-YEAR STOCK BETA, 2026
- FIGURE 47 VEOLIA: COMPANY SNAPSHOT
- FIGURE 48 ECOLAB INC.: COMPANY SNAPSHOT
- FIGURE 49 XYLEM: COMPANY SNAPSHOT
- FIGURE 50 KURITA WATER INDUSTRIES LTD.: COMPANY SNAPSHOT
- FIGURE 51 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: RESEARCH DESIGN
- FIGURE 52 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: BOTTOM-UP APPROACH
- FIGURE 53 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: TOP-DOWN APPROACH
- FIGURE 54 DATA CENTER WATER & WASTEWATER TREATMENT MARKET: DATA TRIANGULATION

