PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2158072

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2158072
Position Sensor Market Size, Share and Trends by Type (Linear, Rotary, Proximity, Photoelectric, 3D Sensor), Signal ( Digital, Analog), Technology (Capacitive, Inductive, Optical, Magnetic, Ultrasonic) - Global Forecast to 2032
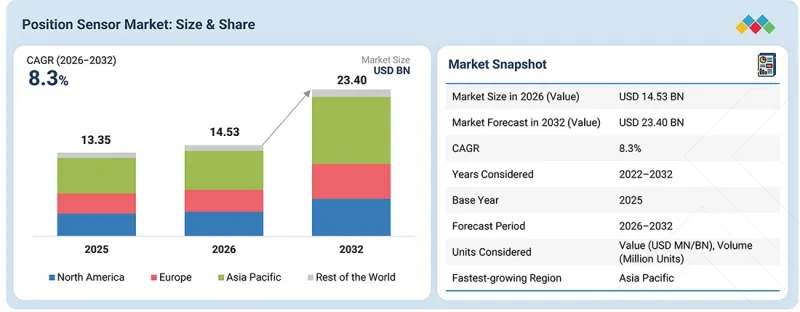
According to MarketsandMarkets, the position sensor market is anticipated to grow from USD 14.53 billion in 2026 to USD 23.40 billion by 2032, at a CAGR of 8.3%. The market is expected to witness strong growth during the forecast period, driven by the increasing adoption of industrial automation, electric vehicles, robotics, and advanced motion-control systems across automotive, manufacturing, aerospace & defense, healthcare, packaging, and electronics applications. Position sensors are increasingly used to provide accurate feedback on linear, rotary, angular, and object positions, enabling precise control of machines, actuators, motors, vehicle systems, and automated equipment. The growing emphasis on Industry 4.0, smart manufacturing, predictive maintenance, and connected equipment is further increasing demand for reliable and high-accuracy position sensing. Manufacturers are increasingly developing magnetic, inductive, optical, Hall-effect, proximity, and 3D position sensors with improved accuracy, response time, durability, miniaturization, and environmental resistance. The integration of position sensors with digital interfaces, PLCs, IoT platforms, and intelligent control systems is expanding their functionality and enabling real-time position monitoring and motion control. Recent developments such as TDK-Micronas' 3D Hall-effect sensors demonstrate the industry's focus on flexible, high-precision, and robust sensing for automotive and industrial applications.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Billion) |
| Segments | By Type, Signal, Technology and Region |
| Regions covered | North America, Europe, APAC, RoW |
Additionally, increasing investments in electric mobility, robotics, automated production, smart factories, and advanced industrial equipment are accelerating market adoption. The long-term benefits of improved accuracy, operational reliability, reduced mechanical wear, enhanced safety, and precise motion control are expected to make position sensors increasingly important across modern automotive and industrial applications.
"Proximity sensors segment to capture largest market share by 2032"
By type, the proximity sensors segment is expected to account for the largest market share by 2032, supported by the widespread use of proximity sensors for non-contact detection and position monitoring across industrial and automotive applications. Proximity sensors detect the presence, absence, or movement of objects without physical contact, making them suitable for applications such as machine tools, material handling, assembly lines, robotics, automotive systems, packaging equipment, and process automation. Proximity sensors are increasingly adopted in applications where reliable detection, long service life, fast response, and resistance to harsh operating conditions are important. Inductive, capacitive, magnetic, and other proximity-sensing technologies enable detection of metallic and non-metallic objects across diverse operating environments. Their ability to operate without mechanical contact reduces wear and maintenance requirements while supporting reliable and continuous operation. Furthermore, advancements in smart sensors, IO-Link connectivity, compact designs, and enhanced environmental resistance are improving the integration of proximity sensors with automated control and monitoring systems. Growing investments in industrial automation, robotics, smart manufacturing, automotive production, and connected equipment are expected to further accelerate the adoption of proximity sensors and support their continued market dominance.
"Non-contact segment to exhibit highest CAGR between 2026 and 2032"
By contact type, the non-contact type segment is projected to grow at the highest rate during the forecast period, driven by increasing demand for durable, accurate, and maintenance-efficient position sensing across automotive, industrial automation, robotics, and other applications. Rising adoption of non-contact magnetic, inductive, optical, and Hall-effect position sensors is accelerating segmental growth due to their ability to measure linear, angular, and rotary movement without physical contact. Additionally, advancements in high-accuracy sensing, 3D magnetic sensing, stray-field robustness, digital interfaces, and functional-safety capabilities are expanding the use of non-contact position sensors in EVs, steering systems, actuators, machine tools, robotic systems, and automated production equipment.
"Asia Pacific to be largest regional market during forecast period"
By region, Asia Pacific is expected to maintain the largest share of the position sensor market during the forecast period, supported by rapid industrial automation, expanding automotive and electric vehicle production, robotics adoption, and increasing investments in smart manufacturing across countries such as China, Japan, South Korea, and India. The region's strong manufacturing and electronics ecosystem, coupled with growing demand for precision sensing, is supporting the deployment of position sensors across automotive, industrial automation, robotics, electronics, and machine tools. Rising adoption of position sensors in EV powertrains, steering systems, actuators, automated production equipment, and robotic systems is further strengthening regional demand. Additionally, investments in factory automation, connected manufacturing, advanced robotics, and intelligent control systems are creating opportunities for magnetic, inductive, optical, proximity, and other advanced position-sensing technologies. Growing manufacturing activities, vehicle electrification, smart-factory initiatives, and technological advancements in sensing and automation are expected to further accelerate the adoption of position sensors and support Asia Pacific's continued market growth.
Breakdown of Primaries
A variety of executives from key organizations operating in the position sensor market were interviewed in-depth, including CEOs, marketing directors, and innovation and technology directors.
- By Company Type: Tier 1 - 38%, Tier 2 - 28%, and Tier 3 - 34%
- By Designation: C-level Executives - 40%, Directors - 30%, and Others - 30%
- By Region: North America - 35%, Europe - 35, Asia Pacific - 20%, and RoW - 10%
Note: Three tiers of companies have been defined based on their total revenues as of 2025: Tier 3: revenue less than USD 100 million; Tier 2: revenue between USD 100 million and USD 1 billion; and Tier 1: revenue more than USD 1 billion. Other designations include product, sales, and marketing managers. Rest of the World (RoW) includes the Middle East, Africa, and South America.
Major players profiled in this report include Honeywell International (US), TDK Corporation (Japan), STMicroelectronics (Switzerland), Amphenol Corp. (US), SICK AG (Germany), TE Connectivity (Ireland), Texas Instruments Inc. (US), Analog Devices Inc. (US), CTS Corporation (US), and Infineon Technologies AG (Germany), among others.
These companies compete by continuously enhancing position sensor accuracy, response time, reliability, durability, miniaturization, and integration capabilities across diverse applications. Strategic emphasis is placed on developing advanced magnetic, inductive, optical, capacitive, Hall-effect, proximity, and 3D position-sensing technologies. Market participants prioritize high-performance solutions tailored for industries such as automotive, industrial automation, robotics, aerospace & defense, healthcare, electronics, and manufacturing. Strong focus is also placed on improving precise motion detection, real-time position feedback, non-contact operation, environmental resistance, and functional safety, along with seamless integration with control systems and connected equipment. Continued investments in advanced sensing technologies, digital interfaces, smart sensors, IoT connectivity, automation, and next-generation motion-control solutions, along with collaborations with OEMs, system integrators, and industrial equipment manufacturers, are expected to strengthen competition and accelerate the adoption of position sensors globally.
The study provides a detailed competitive analysis of these key players in the market, presenting their company profiles, recent developments, product portfolios, technological capabilities, and key market strategies.
Research Coverage
This report on the position sensor market presents a detailed analysis based on type, contact type, signal output, technology, connectivity, technology, end-user industry, and region. By type, the market is segmented into linear, rotary, proximity, photoelectric, and 3D sensors. By contact type, the market includes non-contact and contact sensors. By signal output, the market is segmented into digital and analog. By technology, the market includes capacitive, inductive, optical, magnetic, ultrasonic, and piezoelectric technologies. By connectivity, the market is segmented into wired and wireless. By application, the market is segmented into machine tools, robotics, motion systems, material handling, test equipment, and other applications. By end-user industry, the market is segmented into manufacturing, automotive, aerospace & defense, packaging, healthcare, consumer electronics, and other end-user industries. The regional analysis includes North America, Europe, Asia Pacific, and the Rest of the World (RoW), enabling evaluation of demand patterns, technology adoption, growth drivers, and industry trends across key markets.
Reasons to Buy the Report
The report will help leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall market and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the position sensor market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
Key Benefits of Buying the Report
- Analysis of key drivers (Increase in adoption of Industry 4.0 technologies, Rise in adoption of position sensors in automotive industry), restraints (High cost of ownership), opportunities (Integration of position sensors into IoT devices, Growth in advancements in robotics and automation), and challenges (Operational limitations in range, performance, and precision of position sensors) influencing the growth of the position sensor market
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and product launches in the market
- Market Development: Comprehensive information about lucrative markets by analyzing the market across varied regions
- Market Diversification: Exhaustive information about new products/services, untapped geographies, recent developments, and investments in the market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Honeywell International (US), TDK Corporation (Japan), STMicroelectronics (Switzerland), Amphenol Corp. (US), SICK AG (Germany), TE Connectivity (Ireland), Texas Instruments Inc. (US), Analog Devices Inc. (US), CTS Corporation (US), and Infineon Technologies AG (Germany), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 YEARS CONSIDERED
- 1.3.3 INCLUSIONS AND EXCLUSIONS
- 1.4 CURRENCY CONSIDERED
- 1.5 UNITS CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN POSITION SENSOR MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN POSITION SENSOR MARKET
- 3.2 POSITION SENSOR MARKET, BY TYPE
- 3.3 POSITION SENSOR MARKET, BY CONTACT TYPE
- 3.4 POSITION SENSOR MARKET, BY SIGNAL OUTPUT
- 3.5 POSITION SENSOR MARKET, BY CONNECTIVITY
- 3.6 POSITION SENSOR MARKET, BY TECHNOLOGY
- 3.7 POSITION SENSOR MARKET, BY APPLICATION
- 3.8 POSITION SENSOR MARKET, BY END-USE INDUSTRY
- 3.9 POSITION SENSOR MARKET IN NORTH AMERICA, BY END-USE INDUSTRY AND COUNTRY
- 3.10 POSITION SENSOR MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing adoption of Industry 4.0 technologies
- 4.2.1.2 Rising demand for position sensors from automotive industry
- 4.2.1.3 Growing deployment of position sensors in aerospace & defense applications
- 4.2.2 RESTRAINTS
- 4.2.2.1 High cost of ownership
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Integration of position sensor into IoT devices
- 4.2.3.2 Rapid advancements in robotics and automation technologies
- 4.2.4 CHALLENGES
- 4.2.4.1 Operational limitations in range, performance, and precision of position sensor
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 PORTER'S FIVE FORCES ANALYSIS
- 5.2.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.2.2 BARGAINING POWER OF SUPPLIERS
- 5.2.3 BARGAINING POWER OF BUYERS
- 5.2.4 THREAT OF SUBSTITUTES
- 5.2.5 THREAT OF NEW ENTRANTS
- 5.3 MACROECONOMIC OUTLOOK
- 5.3.1 INTRODUCTION
- 5.3.2 GDP TRENDS AND FORECAST
- 5.3.3 TRENDS IN GLOBAL MANUFACTURING INDUSTRY
- 5.3.4 TRENDS IN GLOBAL AUTOMOTIVE AND ELECTRIC VEHICLE INDUSTRY
- 5.4 SUPPLY CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE TREND OF POSITION SENSOR, BY TYPE, 2022-2025
- 5.6.2 AVERAGE SELLING PRICE TREND OF POSITION SENSOR, BY REGION, 2022-2025
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT SCENARIO (HS CODE 9031)
- 5.7.2 EXPORT SCENARIO (HS CODE 9031)
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.12 IMPACT OF US TARIFFS - POSITION SENSOR MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON COUNTRIES/REGIONS
- 5.12.4.1 US
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENT, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 INDUCTIVE SENSING
- 6.1.2 HALL-EFFECT
- 6.1.3 COMPLEMENTARY TECHNOLOGIES
- 6.1.3.1 IoT connectivity
- 6.1.3.2 Edge computing
- 6.1.4 ADJACENT TECHNOLOGIES
- 6.1.4.1 LiDAR
- 6.2 PATENT ANALYSIS
- 6.2.1 PATENT ANALYSIS
- 6.3 IMPACT OF AI ON POSITION SENSOR MARKET
- 6.3.1 TOP AI USE CASES AND MARKET POTENTIAL
- 6.3.2 BEST PRACTICES FOLLOWED BY POSITION SENSOR OEMS
- 6.3.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN POSITION SENSOR MARKET
- 6.3.4 INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.3.5 CLIENTS' READINESS TO ADOPT AI-INTEGRATED POSITION SENSOR
7 REGULATORY LANDSCAPE
- 7.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 INDUSTRY STANDARDS
- 7.2.1 IEC 61326-1
- 7.2.2 ANSI/ISA-75.25.01
- 7.2.3 IEC 60947-5-2
- 7.2.4 EN 61496-1
- 7.2.5 NEMA ICS 5
- 7.2.6 IEC 60947-5-6
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END USERS
9 POSITION SENSOR MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 LINEAR SENSORS
- 9.2.1 INCREASING DEMAND FOR PRECISION POSITION FEEDBACK IN INDUSTRIAL AUTOMATION TO BOOST ADOPTION
- 9.2.2 LINEAR ENCODERS
- 9.2.2.1 Optical linear encoders
- 9.2.2.2 Magnetic linear encoders
- 9.2.2.3 Inductive linear encoders
- 9.2.2.4 Capacitive linear encoders
- 9.2.3 LINEAR VARIABLE DIFFERENTIAL TRANSFORMERS (LVDTS)
- 9.2.4 MAGNETOSTRICTIVE SENSORS
- 9.2.5 LINEAR POTENTIOMETERS
- 9.2.6 LASER POSITION SENSORS
- 9.3 ROTARY SENSORS
- 9.3.1 GROWING DEMAND FOR PRECISE ROTATIONAL MEASUREMENT ACROSS INDUSTRIES TO FUEL SEGMENTAL GROWTH
- 9.3.2 ROTARY ENCODERS
- 9.3.2.1 Optical rotary encoders
- 9.3.2.2 Magnetic rotary encoders
- 9.3.2.3 Mechanical rotary encoders
- 9.3.2.4 Capacitive rotary encoders
- 9.3.3 ROTARY POTENTIOMETERS
- 9.3.4 ROTARY VARIABLE DIFFERENTIAL TRANSFORMERS
- 9.3.5 RESOLVERS
- 9.4 PROXIMITY SENSORS
- 9.4.1 RISING USE IN AUTOMOTIVE AND INDUSTRIAL APPLICATIONS TO FOSTER SEGMENTAL GROWTH
- 9.5 PHOTOELECTRIC SENSORS
- 9.5.1 RISING NEED FOR AUTOMATED OBJECT DETECTION IN AUTOMOTIVE AND FOOD PROCESSING INDUSTRIES TO PROPEL MARKET
- 9.5.2 REFLECTIVE SENSORS
- 9.5.3 THROUGH-BEAM SENSORS
- 9.5.4 DIFFUSE SENSORS
- 9.6 3D SENSORS
- 9.6.1 EXPANDING ADOPTION OF 3D SENSORS FOR SPATIAL PERCEPTION AND OBJECT DETECTION TO FACILITATE SEGMENTAL GROWTH
- 9.6.2 TOF SENSORS
- 9.6.3 STEREO VISION SENSORS
- 9.6.4 STRUCTURED LIGHT SENSORS
10 POSITION SENSOR MARKET, BY CONTACT TYPE
- 10.1 INTRODUCTION
- 10.2 NON-CONTACT TYPE
- 10.2.1 GROWING PREFERENCE FOR DURABLE AND LOW-MAINTENANCE POSITION SENSING IN HARSH ENVIRONMENTS TO DRIVE MARKET
- 10.3 CONTACT TYPE
- 10.3.1 CONTINUED USE OF COST-EFFECTIVE CONTACT SENSORS IN PRECISION POSITION MEASUREMENT TO SUPPORT MARKET GROWTH
11 POSITION SENSOR MARKET, BY SIGNAL OUTPUT
- 11.1 INTRODUCTION
- 11.2 DIGITAL
- 11.2.1 INDUSTRY 4.0 ADOPTION TO ACCELERATE DEMAND FOR DIGITAL OUTPUT-BASED POSITION SENSORS
- 11.3 ANALOG
- 11.3.1 NEED FOR CONTINUOUS POSITION FEEDBACK TO SPIKE DEMAND FOR ANALOG POSITION SENSOR
12 POSITION SENSOR MARKET, BY TECHNOLOGY
- 12.1 INTRODUCTION
- 12.2 CAPACITIVE
- 12.2.1 RISING DEMAND FOR HIGH-PRECISION MEASUREMENTS AND TOUCH-BASED DEVICES TO CONTRIBUTE TO MARKET GROWTH
- 12.3 INDUCTIVE
- 12.3.1 HIGH DEMAND FOR ROBUST POSITION SENSING IN AUTOMOTIVE AND INDUSTRIAL AUTOMATION TO SUPPORT MARKET GROWTH
- 12.4 OPTICAL
- 12.4.1 INCREASING ADOPTION IN ROBOTICS, 3D SCANNING, AND PRECISION APPLICATIONS TO AUGMENT MARKET GROWTH
- 12.5 MAGNETIC
- 12.5.1 ESCALATING USE IN AUTOMOTIVE SYSTEMS FOR THROTTLE CONTROL TO FOSTER SEGMENTAL GROWTH
- 12.6 ULTRASONIC
- 12.6.1 RISING IMPLEMENTATION IN AUTOMOTIVE, INDUSTRIAL, AND PACKAGING APPLICATIONS TO SUPPORT SEGMENTAL GROWTH
- 12.7 PIEZOELECTRIC
- 12.7.1 HIGH SENSITIVITY AND FAST RESPONSE TO INCREASE DEMAND FROM AEROSPACE AND HEALTHCARE INDUSTRIES
13 POSITION SENSOR MARKET, BY CONNECTIVITY
- 13.1 INTRODUCTION
- 13.2 WIRED
- 13.2.1 ABILITY TO SUPPORT POSITION SENSING IN MISSION-CRITICAL AND INDUSTRIAL APPLICATIONS TO ACCELERATE DEPLOYMENT
- 13.3 WIRELESS
- 13.3.1 INCLINATION TOWARD IIOT AND SMART FACTORIES TO BOOST DEMAND
14 POSITION SENSOR MARKET, BY APPLICATION
- 14.1 INTRODUCTION
- 14.2 MACHINE TOOLS
- 14.2.1 INCREASING AUTOMATION AND PRECISION REQUIREMENTS IN MANUFACTURING SECTOR TO FUEL MARKET GROWTH
- 14.3 ROBOTICS
- 14.3.1 INCREASING DEPLOYMENT OF INDUSTRIAL AND COLLABORATIVE ROBOTS TO STRENGTHEN DEMAND
- 14.4 MOTION SYSTEMS
- 14.4.1 INCREASED DEMAND FOR HIGH ACCURACY IN MOTION CONTROL IN AUTOMATED MANUFACTURING LINES TO PROPEL MARKET
- 14.5 MATERIAL HANDLING EQUIPMENT
- 14.5.1 THRIVING E-COMMERCE AND LOGISTICS SECTORS TO ACCELERATE DEMAND
- 14.6 TEST EQUIPMENT
- 14.6.1 REQUIREMENT FOR TESTING EQUIPMENT WITH GREATER ACCURACY AND REAL-TIME MEASUREMENTS TO STIMULATE DEMAND
- 14.7 OTHER APPLICATIONS
15 POSITION SENSOR MARKET, BY END-USE INDUSTRY
- 15.1 INTRODUCTION
- 15.2 MANUFACTURING
- 15.2.1 ADVANCEMENTS IN INDUSTRIAL AUTOMATION AND ROBOTICS TO SPIKE DEMAND FOR POSITION SENSORS
- 15.2.2 ROBOTICS
- 15.2.3 ASSEMBLY LINE AUTOMATION
- 15.2.4 QUALITY CONTROL & INSPECTION
- 15.3 AUTOMOTIVE
- 15.3.1 GROWING DEMAND FOR SELF-DRIVING CARS TO CREATE GROWTH OPPORTUNITIES
- 15.3.2 ENGINE MANAGEMENT SYSTEMS
- 15.3.3 TRANSMISSION SYSTEMS
- 15.3.4 SAFETY & SECURITY SYSTEMS
- 15.3.5 INFOTAINMENT SYSTEMS
- 15.3.6 ADVANCED DRIVER-ASSISTANCE SYSTEMS
- 15.4 AEROSPACE & DEFENSE
- 15.4.1 GROWING NEED FOR HIGH-PRECISION POSITION SENSING IN AEROSPACE APPLICATIONS TO FACILITATE MARKET GROWTH
- 15.4.2 FLIGHT CONTROL SYSTEMS
- 15.4.3 NAVIGATION SYSTEMS
- 15.4.4 WEAPON SYSTEMS
- 15.4.5 UNMANNED AERIAL VEHICLES
- 15.4.6 SPACECRAFT SYSTEMS
- 15.5 PACKAGING
- 15.5.1 SURGING NEED FOR ADVANCED PACKAGING MACHINERY TO DRIVE MARKET
- 15.5.2 AUTOMATED PACKAGING LINES
- 15.5.3 LABELING SYSTEMS
- 15.5.4 SORTING SYSTEMS
- 15.6 HEALTHCARE
- 15.6.1 INCREASING ADOPTION OF MINIMALLY INVASIVE AND ROBOTIC-ASSISTED PROCEDURES TO ACCELERATE MARKET GROWTH
- 15.6.2 MEDICAL IMAGING EQUIPMENT
- 15.6.3 PATIENT MONITORING SYSTEMS
- 15.6.4 SURGICAL INSTRUMENTS
- 15.6.5 DIAGNOSTIC DEVICES
- 15.7 CONSUMER ELECTRONICS
- 15.7.1 ELEVATING DEMAND FOR SMART WEARABLES TO SUPPORT MARKET GROWTH
- 15.7.2 SMARTPHONES & TABLETS
- 15.7.3 GAMING CONSOLES
- 15.7.4 WEARABLE DEVICES
- 15.7.5 VR DEVICES
- 15.7.6 HOME AUTOMATION SYSTEMS
- 15.8 OTHER END-USE INDUSTRIES
- 15.8.1 AGRICULTURE
- 15.8.2 ENERGY & POWER
- 15.8.3 TELECOMMUNICATIONS
16 POSITION SENSOR MARKET, BY REGION
- 16.1 INTRODUCTION
- 16.2 NORTH AMERICA
- 16.2.1 US
- 16.2.1.1 RISING DEMAND POSITION SENSORS FROM AUTOMOTIVE AND AEROSPACE VERTICALS TO ACCELERATE MARKET GROWTH
- 16.2.2 CANADA
- 16.2.2.1 Growing adoption of ADAS and automated manufacturing technologies by automobile companies to drive market
- 16.2.3 MEXICO
- 16.2.3.1 Booming electronics and industrial verticals to contribute to market growth
- 16.2.1 US
- 16.3 EUROPE
- 16.3.1 UK
- 16.3.1.1 Developments in medical and automotive sector and potential in industrial automation to create growth opportunities
- 16.3.2 GERMANY
- 16.3.2.1 Heavy investments in R&D on automotive electronics to fuel demand
- 16.3.3 FRANCE
- 16.3.3.1 Expansion of electric mobility and continued investment in aerospace manufacturing to reinforce market growth
- 16.3.4 ITALY
- 16.3.4.1 Presence of prominent automotive companies to contribute to market growth
- 16.3.5 REST OF EUROPE
- 16.3.1 UK
- 16.4 ASIA PACIFIC
- 16.4.1 CHINA
- 16.4.1.1 Inclination toward domestic and smart manufacturing to boost demand
- 16.4.2 JAPAN
- 16.4.2.1 Rapid industrialization and well-developed robotics and automation technologies to foster market growth
- 16.4.3 SOUTH KOREA
- 16.4.3.1 Booming electronics & semiconductors industry to expedite market growth
- 16.4.4 INDIA
- 16.4.4.1 Growing customer base for electronics and consumer goods to strengthen market growth
- 16.4.5 REST OF ASIA PACIFIC
- 16.4.1 CHINA
- 16.5 ROW
- 16.5.1 MIDDLE EAST
- 16.5.1.1 Smart city and infrastructure development projects to create growth opportunities
- 16.5.1.2 GCC countries
- 16.5.1.3 Rest of the Middle East
- 16.5.2 SOUTH AMERICA
- 16.5.2.1 Increasing investments in renewable energy projects to drive market
- 16.5.3 AFRICA
- 16.5.3.1 Rising demand for advanced mining equipment to foster market growth
- 16.5.1 MIDDLE EAST
17 COMPETITIVE LANDSCAPE
- 17.1 OVERVIEW
- 17.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2026
- 17.3 REVENUE ANALYSIS, 2021-2025
- 17.4 MARKET SHARE ANALYSIS, 2O25
- 17.5 COMPANY VALUATION AND FINANCIAL METRICS
- 17.6 BRAND COMPARISON
- 17.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 17.7.1 STARS
- 17.7.2 EMERGING LEADERS
- 17.7.3 PERVASIVE PLAYERS
- 17.7.4 PARTICIPANTS
- 17.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 17.7.5.1 Company footprint
- 17.7.5.2 Region footprint
- 17.7.5.3 Type footprint
- 17.7.5.4 Contact type footprint
- 17.7.5.5 End-use industry footprint
- 17.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 17.8.1 PROGRESSIVE COMPANIES
- 17.8.2 RESPONSIVE COMPANIES
- 17.8.3 DYNAMIC COMPANIES
- 17.8.4 STARTING BLOCKS
- 17.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 17.8.5.1 Detailed list of startups/SMEs
- 17.8.5.2 Competitive benchmarking of key startups/SMEs
- 17.9 COMPETITIVE SCENARIO
- 17.9.1 PRODUCT LAUNCHES
- 17.9.1.1 Deals
- 17.9.1 PRODUCT LAUNCHES
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 HONEYWELL INTERNATIONAL INC.
- 18.1.1.1 Business overview
- 18.1.1.2 Products/Solutions/Services offered
- 18.1.1.3 Recent developments
- 18.1.1.3.1 Product launches
- 18.1.1.3.2 Deals
- 18.1.1.4 MnM view
- 18.1.1.4.1 Key strengths/Right to win
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses and competitive threats
- 18.1.2 TDK CORPORATION
- 18.1.2.1 Business overview
- 18.1.2.2 Products/Solutions/Services offered
- 18.1.2.3 Recent developments
- 18.1.2.3.1 Product launches
- 18.1.2.3.2 Expansions
- 18.1.2.3.3 Deals
- 18.1.2.4 MnM views
- 18.1.2.4.1 Key strengths/Right to win
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses and competitive threats
- 18.1.3 STMICROELECTRONICS
- 18.1.3.1 Business overview
- 18.1.3.2 Products/Solutions/Services offered
- 18.1.3.3 Recent developments
- 18.1.3.3.1 Product launches
- 18.1.3.3.2 Expansions
- 18.1.3.4 MnM view
- 18.1.3.4.1 Key strengths/Right to win
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses and competitive threats
- 18.1.4 AMPHENOL CORPORATION
- 18.1.4.1 Business overview
- 18.1.4.2 Products/Solutions/Services offered
- 18.1.4.3 Recent developments
- 18.1.4.3.1 Product launches
- 18.1.4.3.2 Deals
- 18.1.4.4 MnM view
- 18.1.4.4.1 Key strengths/Right to win
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses and competitive threats
- 18.1.5 SICK AG
- 18.1.5.1 Business overview
- 18.1.5.2 Products/Solutions/Services offered
- 18.1.5.3 Recent developments
- 18.1.5.3.1 Product launches
- 18.1.5.3.2 Expansions
- 18.1.5.3.3 Deals
- 18.1.5.4 MnM view
- 18.1.5.4.1 Key strengths/Right to win
- 18.1.5.4.2 Strategic choices
- 18.1.5.4.3 Weaknesses and competitive threats
- 18.1.6 TE CONNECTIVITY
- 18.1.6.1 Business overview
- 18.1.6.2 Products/Solutions/Services offered
- 18.1.6.3 Recent developments
- 18.1.6.3.1 Deals
- 18.1.6.3.2 Expansions
- 18.1.7 TEXAS INSTRUMENTS INCORPORATED
- 18.1.7.1 Business overview
- 18.1.7.2 Products/Solutions/Services offered
- 18.1.8 AMS-OSRAM AG
- 18.1.8.1 Business overview
- 18.1.8.2 Products/Solutions/Services offered
- 18.1.8.3 Recent developments
- 18.1.8.3.1 Product launches
- 18.1.8.3.2 Expansions
- 18.1.9 ANALOG DEVICES, INC.
- 18.1.9.1 Business overview
- 18.1.9.2 Products/Solutions/Services offered
- 18.1.9.3 Recent developments
- 18.1.9.3.1 Product launches
- 18.1.10 CTS CORPORATION
- 18.1.10.1 Business overview
- 18.1.10.2 Products/Solutions/Services offered
- 18.1.10.3 Recent developments
- 18.1.10.3.1 Product launches
- 18.1.10.3.2 Deals
- 18.1.11 INFINEON TECHNOLOGIES AG
- 18.1.11.1 Business overview
- 18.1.11.2 Products/Solutions/Services offered
- 18.1.11.3 Recent developments
- 18.1.11.3.1 Product launches
- 18.1.12 MICROCHIP TECHNOLOGY INC.
- 18.1.12.1 Business overview
- 18.1.12.2 Products/Solutions/Services offered
- 18.1.12.3 Recent developments
- 18.1.12.3.1 Product launches
- 18.1.13 VISHAY INTERTECHNOLOGY, INC.
- 18.1.13.1 Business overview
- 18.1.13.2 Products/Solutions/Services offered
- 18.1.13.3 Recent developments
- 18.1.13.3.1 Product launches
- 18.1.14 NOVOTECHNIK U.S. INC.
- 18.1.14.1 Business overview
- 18.1.14.2 Products/Solutions/Services offered
- 18.1.1 HONEYWELL INTERNATIONAL INC.
- 18.2 OTHER PLAYERS
- 18.2.1 BAUMER
- 18.2.2 NXP SEMICONDUCTORS
- 18.2.3 RENISHAW PLC
- 18.2.4 ALLEGRO MICROSYSTEMS, INC.
- 18.2.5 PHOENIX SENSORS
- 18.2.6 BALLUFF AUTOMATION
- 18.2.7 PEPPERL+FUCHS SE
- 18.2.8 SENSOR SOLUTIONS CORP.
- 18.2.9 ANGST+PFISTER SENSORS AND POWER AG
- 18.2.10 ACTIVE SENSORS
- 18.2.11 ROCKWELL AUTOMATION
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH DATA
- 19.1.1 SECONDARY DATA
- 19.1.1.1 List of key secondary sources
- 19.1.1.2 Key data from secondary sources
- 19.1.2 PRIMARY DATA
- 19.1.2.1 List of primary interview participants
- 19.1.2.2 Breakdown of primary interviews
- 19.1.2.3 Key data from primary sources
- 19.1.2.4 Key Industry Insights
- 19.1.3 SECONDARY AND PRIMARY RESEARCH
- 19.1.1 SECONDARY DATA
- 19.2 MARKET SIZE ESTIMATION
- 19.2.1 BOTTOM-UP APPROACH
- 19.2.1.1 Approach to arrive at market size using bottom-up analysis (demand side)
- 19.2.2 TOP-DOWN APPROACH
- 19.2.2.1 Approach to arrive at market size using top-down analysis (supply side)
- 19.2.1 BOTTOM-UP APPROACH
- 19.3 FACTOR ANALYSIS
- 19.3.1 DEMAND-SIDE ANALYSIS
- 19.3.2 SUPPLY-SIDE ANALYSIS
- 19.4 DATA TRIANGULATION
- 19.5 RESEARCH ASSUMPTIONS
- 19.6 RESEARCH LIMITATIONS
- 19.7 RISK ASSESSMENT
20 APPENDIX
- 20.1 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.2 CUSTOMIZATION OPTIONS
- 20.3 RELATED REPORTS
- 20.4 AUTHOR DETAILS
List of Tables
- TABLE 1 REPORT INCLUSIONS AND EXCLUSIONS
- TABLE 2 POSITION SENSOR MARKET: SUMMARY OF CHANGES
- TABLE 3 KEY STRATEGIC FOCUS OF TIER 1/2/ 3 PLAYERS
- TABLE 4 IMPACT OF PORTER'S FIVE FORCES ANALYSIS
- TABLE 5 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 6 ROLE OF COMPANIES IN POSITION SENSOR ECOSYSTEM
- TABLE 7 AVERAGE SELLING PRICE TREND OF POSITION SENSOR, BY TYPE, 2022-2025 (USD)
- TABLE 8 AVERAGE SELLING PRICE, BY REGION, 2022-2025 (USD)
- TABLE 9 IMPORT DATA FOR HS CODE 9031-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 EXPORT DATA FOR HS CODE 9031-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 12 PRECISE POSITION MEASUREMENT IN COMPLEX MOUNTING SITUATIONS
- TABLE 13 TRANSFORMING LINEAR POSITION SENSING WITH ETHERNET/IP
- TABLE 14 INDUCTIVE PROXIMITY SENSORS INTEGRATED WITH EXISTING PLC-BASED CONTROLS FOR EFFICIENT AUTOMATED SEED PROCESSING SYSTEM
- TABLE 15 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 16 EVOLUTION OF POSITION SENSOR TECHNOLOGIES
- TABLE 17 POSITION SENSOR MARKET: LIST OF MAJOR PATENTS, 2022-2024
- TABLE 18 KEY USE CASES AND MARKET POTENTIAL
- TABLE 19 COMPANY BEST PRACTICES: USE CASES
- TABLE 20 POSITION SENSOR MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 21 INTERCONNECTED/ADJACENT ECOSYSTEM AND ITS IMPACT ON MARKET PLAYERS
- TABLE 22 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 26 INFLUENCE OF STAKEHOLDERS FROM TOP 3 END-USE INDUSTRIES ON POSITION SENSOR BUYING PROCESS
- TABLE 27 KEY BUYING CRITERIA FOR POSITION SENSOR FOR TOP 3 END-USE INDUSTRIES
- TABLE 28 UNMET NEEDS IN POSITION SENSOR MARKET, BY END USER
- TABLE 29 POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 30 POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 31 POSITION SENSOR MARKET, BY TYPE, 2022-2025 (MILLION UNITS)
- TABLE 32 POSITION SENSOR MARKET, BY TYPE, 2026-2032 (MILLION UNITS)
- TABLE 33 LINEAR SENSORS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 34 LINEAR SENSORS MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 35 LINEAR SENSORS MARKET, BY CONTACT TYPE, 2022-2025 (USD MILLION)
- TABLE 36 LINEAR SENSORS MARKET, BY CONTACT TYPE, 2026-2032 (USD MILLION)
- TABLE 37 LINEAR SENSORS MARKET, BY SIGNAL OUTPUT, 2022-2025 (USD MILLION)
- TABLE 38 LINEAR SENSORS MARKET, BY SIGNAL OUTPUT, 2026-2032 (USD MILLION)
- TABLE 39 LINEAR SENSORS MARKET, BY CONNECTIVITY, 2022-2025 (USD MILLION)
- TABLE 40 LINEAR SENSORS MARKET, BY CONNECTIVITY, 2026-2032 (USD MILLION)
- TABLE 41 LINEAR SENSORS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 42 LINEAR SENSORS MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 43 ROTARY SENSORS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 44 ROTARY SENSORS MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 45 ROTARY SENSORS MARKET, BY CONTACT TYPE, 2022-2025 (USD MILLION)
- TABLE 46 ROTARY SENSORS MARKET, BY CONTACT TYPE, 2026-2032 (USD MILLION)
- TABLE 47 ROTARY SENSORS MARKET, BY SIGNAL OUTPUT, 2022-2025 (USD MILLION)
- TABLE 48 ROTARY SENSORS MARKET, BY SIGNAL OUTPUT, 2026-2032 (USD MILLION)
- TABLE 49 ROTARY SENSORS MARKET, BY CONNECTIVITY, 2022-2025 (USD MILLION)
- TABLE 50 ROTARY SENSORS MARKET, BY CONNECTIVITY, 2026-2032 (USD MILLION)
- TABLE 51 ROTARY SENSORS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 52 ROTARY SENSORS MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 53 PROXIMITY SENSORS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 54 PROXIMITY SENSORS MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 55 PROXIMITY SENSORS MARKET, BY CONTACT TYPE, 2022-2025 (USD MILLION)
- TABLE 56 PROXIMITY SENSORS MARKET, BY CONTACT TYPE, 2026-2032 (USD MILLION)
- TABLE 57 PROXIMITY SENSORS MARKET, BY SIGNAL OUTPUT, 2022-2025 (USD MILLION)
- TABLE 58 PROXIMITY SENSORS MARKET, BY SIGNAL OUTPUT, 2026-2032 (USD MILLION)
- TABLE 59 PROXIMITY SENSORS MARKET, BY CONNECTIVITY, 2022-2025 (USD MILLION)
- TABLE 60 PROXIMITY SENSORS MARKET, BY CONNECTIVITY, 2026-2032 (USD MILLION)
- TABLE 61 PROXIMITY SENSORS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 62 PROXIMITY SENSORS MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 63 PHOTOELECTRIC SENSORS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 64 PHOTOELECTRIC SENSORS MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 65 PHOTOELECTRIC SENSORS MARKET, BY CONTACT TYPE, 2022-2025 (USD MILLION)
- TABLE 66 PHOTOELECTRIC SENSORS MARKET, BY CONTACT TYPE, 2026-2032 (USD MILLION)
- TABLE 67 PHOTOELECTRIC SENSORS MARKET, BY SIGNAL OUTPUT, 2022-2025 (USD MILLION)
- TABLE 68 PHOTOELECTRIC SENSORS MARKET, BY SIGNAL OUTPUT, 2026-2032 (USD MILLION)
- TABLE 69 PHOTOELECTRIC SENSORS MARKET, BY CONNECTIVITY, 2022-2025 (USD MILLION)
- TABLE 70 PHOTOELECTRIC SENSORS MARKET, BY CONNECTIVITY, 2026-2032 (USD MILLION)
- TABLE 71 PHOTOELECTRIC SENSORS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 72 PHOTOELECTRIC SENSORS MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 73 3D SENSORS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 74 3D SENSORS MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 75 3D SENSORS MARKET, BY CONTACT TYPE, 2022-2025 (USD MILLION)
- TABLE 76 3D SENSORS MARKET, BY CONTACT TYPE, 2026-2032 (USD MILLION)
- TABLE 77 3D SENSORS MARKET, BY SIGNAL OUTPUT, 2022-2025 (USD MILLION)
- TABLE 78 3D SENSORS MARKET, BY SIGNAL OUTPUT, 2026-2032 (USD MILLION)
- TABLE 79 3D SENSORS MARKET, BY CONNECTIVITY, 2022-2025 (USD MILLION)
- TABLE 80 3D SENSORS MARKET, BY CONNECTIVITY, 2026-2032 (USD MILLION)
- TABLE 81 3D SENSORS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 82 3D SENSORS MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 83 POSITION SENSOR MARKET, BY CONTACT TYPE, 2022-2025 (USD MILLION)
- TABLE 84 POSITION SENSOR MARKET, BY CONTACT TYPE, 2026-2032 (USD MILLION)
- TABLE 85 NON-CONTACT TYPE: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 86 NON-CONTACT TYPE: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 87 CONTACT TYPE: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 88 CONTACT TYPE: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 89 POSITION SENSOR MARKET, BY SIGNAL OUTPUT, 2022-2025 (USD MILLION)
- TABLE 90 POSITION SENSOR MARKET, BY SIGNAL OUTPUT, 2026-2032 (USD MILLION)
- TABLE 91 DIGITAL: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 92 DIGITAL: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 93 ANALOG: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 94 ANALOG: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 95 POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 96 POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 97 CAPACITIVE POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 98 CAPACITIVE POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 99 INDUCTIVE: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 100 INDUCTIVE: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 101 OPTICAL: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 102 OPTICAL: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 103 MAGNETIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 104 MAGNETIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 105 ULTRASONIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 106 ULTRASONIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 107 PIEZOELECTRIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 108 PIEZOELECTRIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 109 POSITION SENSOR MARKET, BY CONNECTIVITY, 2022-2025 (USD MILLION)
- TABLE 110 POSITION SENSOR MARKET, BY CONNECTIVITY, 2026-2032 (USD MILLION)
- TABLE 111 WIRED: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 112 WIRED: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 113 WIRELESS: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 114 WIRELESS: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 115 POSITION SENSOR MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 116 POSITION SENSOR MARKET, BY APPLICATION, 2026-2032 (USD MILLION)
- TABLE 117 MACHINE TOOLS: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 118 MACHINE TOOLS: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 119 ROBOTICS: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 120 ROBOTICS: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 121 MOTION SYSTEMS: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 122 MOTION SYSTEMS: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 123 MATERIAL HANDLING EQUIPMENT: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 124 MATERIAL HANDLING EQUIPMENT: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 125 TEST EQUIPMENT: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 126 TEST EQUIPMENT: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 127 OTHER APPLICATIONS: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 128 OTHER APPLICATIONS: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 129 POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 130 POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 131 MANUFACTURING: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 132 MANUFACTURING: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 133 MANUFACTURING: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 134 MANUFACTURING: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 135 MANUFACTURING: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 136 MANUFACTURING: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 137 AUTOMOTIVE: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 138 AUTOMOTIVE: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 139 AUTOMOTIVE: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 140 AUTOMOTIVE: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 141 AUTOMOTIVE: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 142 AUTOMOTIVE: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 143 AEROSPACE & DEFENSE: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 144 AEROSPACE & DEFENSE: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 145 AEROSPACE & DEFENSE: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 146 AEROSPACE & DEFENSE: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 147 AEROSPACE & DEFENSE: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 148 AEROSPACE & DEFENSE: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 149 PACKAGING: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 150 PACKAGING: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 151 PACKAGING: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 152 PACKAGING: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 153 PACKAGING: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 154 PACKAGING: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 155 HEALTHCARE: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 156 HEALTHCARE: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 157 HEALTHCARE: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 158 HEALTHCARE: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 159 HEALTHCARE: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 160 HEALTHCARE: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 161 CONSUMER ELECTRONICS: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 162 CONSUMER ELECTRONICS: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 163 CONSUMER ELECTRONICS: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 164 CONSUMER ELECTRONICS: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 165 CONSUMER ELECTRONICS: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 166 CONSUMER ELECTRONICS: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 167 OTHER END-USE INDUSTRIES: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 168 OTHER END-USE INDUSTRIES: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 169 OTHER END-USE INDUSTRIES: POSITION SENSOR MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 170 OTHER END-USE INDUSTRIES: POSITION SENSOR MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 171 OTHER END-USE INDUSTRIES: POSITION SENSOR MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 172 OTHER END-USE INDUSTRIES: POSITION SENSOR MARKET, BY TECHNOLOGY, 2026-2032 (USD MILLION)
- TABLE 173 POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 174 POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 175 NORTH AMERICA: POSITION SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 176 NORTH AMERICA: POSITION SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 177 NORTH AMERICA: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 178 NORTH AMERICA: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 179 EUROPE: POSITION SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 180 EUROPE: POSITION SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 181 EUROPE: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 182 EUROPE: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 183 ASIA PACIFIC: POSITION SENSOR MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 184 ASIA PACIFIC: POSITION SENSOR MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 185 ASIA PACIFIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 186 ASIA PACIFIC: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 187 ROW: POSITION SENSOR MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 188 ROW: POSITION SENSOR MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 189 ROW: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 190 ROW: POSITION SENSOR MARKET, BY END-USE INDUSTRY, 2026-2032 (USD MILLION)
- TABLE 191 POSITION SENSOR MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023-SEPTEMBER 2026
- TABLE 192 POSITION SENSOR MARKET: DEGREE OF COMPETITION, 2025
- TABLE 193 POSITION SENSOR MARKET: REGION FOOTPRINT
- TABLE 194 POSITION SENSOR MARKET: TYPE FOOTPRINT
- TABLE 195 POSITION SENSOR MARKET: CONTACT TYPE FOOTPRINT
- TABLE 196 POSITION SENSOR MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 197 POSITION SENSOR MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 198 POSITION SENSOR MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 199 POSITION SENSOR MARKET: PRODUCT LAUNCHES, JANUARY 2023- SEPTEMBER 2026
- TABLE 200 POSITION SENSOR MARKET: DEALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 201 HONEYWELL INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 202 HONEYWELL INTERNATIONAL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 203 HONEYWELL INTERNATIONAL INC.: PRODUCT LAUNCHES
- TABLE 204 HONEYWELL INTERNATIONAL INC.: DEALS
- TABLE 205 TDK CORPORATION: COMPANY OVERVIEW
- TABLE 206 TDK CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 207 TDK CORPORATION: PRODUCT LAUNCHES
- TABLE 208 TDK CORPORATION: EXPANSIONS
- TABLE 209 TDK CORPORATION: DEALS
- TABLE 210 STMICROELECTRONICS: COMPANY OVERVIEW
- TABLE 211 STMICROELECTRONICS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 212 STMICROELECTRONICS: PRODUCT LAUNCHES
- TABLE 213 STMICROELECTRONICS: EXPANSIONS
- TABLE 214 AMPHENOL CORPORATION: COMPANY OVERVIEW
- TABLE 215 AMPHENOL CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 216 AMPHENOL CORPORATION: PRODUCT LAUNCHES
- TABLE 217 AMPHENOL CORPORATION: DEALS
- TABLE 218 SICK AG: COMPANY OVERVIEW
- TABLE 219 SICK AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 220 SICK AG: PRODUCT LAUNCHES
- TABLE 221 SICK AG: EXPANSIONS
- TABLE 222 SICK AG: DEALS
- TABLE 223 TE CONNECTIVITY: COMPANY OVERVIEW
- TABLE 224 TE CONNECTIVITY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 TE CONNECTIVITY: DEALS
- TABLE 226 TE CONNECTIVITY: EXPANSIONS
- TABLE 227 TEXAS INSTRUMENTS INCORPORATED: COMPANY OVERVIEW
- TABLE 228 TEXAS INSTRUMENTS INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 229 AMS OSRAM AG: COMPANY OVERVIEW
- TABLE 230 AMS-OSRAM AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 231 AMS OSRAM AG: PRODUCT LAUNCHES
- TABLE 232 AMS OSRAM AG: EXPANSIONS
- TABLE 233 ANALOG DEVICES, INC.: COMPANY OVERVIEW
- TABLE 234 ANALOG DEVICES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 235 ANALOG DEVICES, INC.: PRODUCT LAUNCHES
- TABLE 236 CTS CORPORATION: COMPANY OVERVIEW
- TABLE 237 CTS CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 238 CTS CORPORATION: PRODUCT LAUNCHES
- TABLE 239 CTS CORPORATION: DEALS
- TABLE 240 INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
- TABLE 241 INFINEON TECHNOLOGIES AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 242 INFINEON TECHNOLOGIES AG: PRODUCT LAUNCHES
- TABLE 243 MICROCHIP TECHNOLOGY INC.: COMPANY OVERVIEW
- TABLE 244 MICROCHIP TECHNOLOGY INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 245 MICROCHIP TECHNOLOGY INC.: PRODUCT LAUNCHES
- TABLE 246 VISHAY INTERTECHNOLOGY, INC.: COMPANY OVERVIEW
- TABLE 247 VISHAY INTERTECHNOLOGY, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 248 VISHAY INTERTECHNOLOGY, INC.: PRODUCT LAUNCHES
- TABLE 249 NOVOTECHNIK U.S. INC.: COMPANY OVERVIEW
- TABLE 250 NOVOTECHNIK U.S. INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 251 BAUMER: COMPANY OVERVIEW
- TABLE 252 NXP SEMICONDUCTORS: COMPANY OVERVIEW
- TABLE 253 RENISHAW PLC: COMPANY OVERVIEW
- TABLE 254 ALLEGRO MICROSYSTEMS, INC.: COMPANY OVERVIEW
- TABLE 255 PHOENIX SENSORS: COMPANY OVERVIEW
- TABLE 256 BALLUFF AUTOMATION: COMPANY OVERVIEW
- TABLE 257 PEPPERL+FUCHS SE: COMPANY OVERVIEW
- TABLE 258 SENSOR SOLUTIONS CORP.: COMPANY OVERVIEW
- TABLE 259 ANGST+PFISTER SENSORS AND POWER AG: COMPANY OVERVIEW
- TABLE 260 ACTIVE SENSORS: COMPANY OVERVIEW
- TABLE 261 ROCKWELL AUTOMATION: COMPANY OVERVIEW
- TABLE 262 POSITION SENSOR MARKET: RISK ASSESSMENT
List of Figures
- FIGURE 1 MARKETS COVERED AND REGIONAL SCOPE
- FIGURE 2 DURATION COVERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 GLOBAL POSITION SENSOR MARKET, 2022-2032
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN POSITION SENSOR MARKET, JANUARY 2023-SEPTEMBER 2026
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF POSITION SENSOR MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN POSITION SENSOR MARKET,2026-2032
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN POSITION SENSOR MARKET DURING FORECAST PERIOD
- FIGURE 9 CONTINUOUS ADOPTION OF AUTOMATED MOTION CONTROL AND PRECISE DISPLACEMENT FEEDBACK TO DRIVE MARKET
- FIGURE 10 PROXIMITY SENSORS TO CAPTURE PROMINENT SHARE OF POSITION SENSOR MARKET, BY TYPE, IN 2032
- FIGURE 11 NON-CONTACT POSITION SENSORS TO COMMAND MARKET IN 2032
- FIGURE 12 DIGITAL POSITION SENSORS TO CAPTURE MAJOR MARKET SHARE IN 2032
- FIGURE 13 WIRED SEGMENT TO HOLD LARGER SHARE OF POSITION SENSOR MARKET IN 2032
- FIGURE 14 INDUCTIVE TECHNOLOGY-BASED POSITION SENSORS TO ACCOUNT FOR LARGEST MARKET SHARE IN 2032
- FIGURE 15 MACHINE TOOLS APPLICATIONS TO LEAD POSITION SENSOR MARKET IN 2032
- FIGURE 16 AUTOMOTIVE INDUSTRY TO GAIN MAJOR SHARE OF POSITION SENSOR MARKET IN 2032
- FIGURE 17 MANUFACTURING INDUSTRY AND US TO HOLD LARGEST SHARE OF NORTH AMERICAN POSITION SENSOR MARKET IN 2032
- FIGURE 18 INDIA TO EXHIBIT HIGHEST CAGR IN GLOBAL POSITION SENSOR MARKET DURING FORECAST PERIOD
- FIGURE 19 POSITION SENSOR MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 20 IMPACT ANALYSIS: DRIVERS
- FIGURE 21 IMPACT ANALYSIS: RESTRAINTS
- FIGURE 22 IMPACT ANALYSIS: OPPORTUNITIES
- FIGURE 23 IMPACT ANALYSIS: CHALLENGES
- FIGURE 24 PORTER'S FIVE FORCES ANALYSIS
- FIGURE 25 POSITION SENSOR SUPPLY CHAIN ANALYSIS
- FIGURE 26 POSITION SENSOR ECOSYSTEM ANALYSIS
- FIGURE 27 AVERAGE SELLING PRICE TREND OF POSITION SENSOR TYPES, 2022-2025
- FIGURE 28 AVERAGE SELLING PRICE TREND OF POSITION SENSOR, BY REGION, 2022-2025
- FIGURE 29 IMPORT SCENARIO FOR HS CODE 9031-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 30 EXPORT SCENARIO FOR HS CODE 9031-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 31 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 32 INVESTMENT AND FUNDING SCENARIO, 2021-2025
- FIGURE 33 POSITION SENSOR MARKET: PATENT ANALYSIS, 2016-2025
- FIGURE 34 DECISION-MAKING FACTORS IN POSITION SENSOR MARKET
- FIGURE 35 INFLUENCE OF STAKEHOLDERS FROM TOP 3 END-USE INDUSTRIES ON BUYING PROCESS OF POSITION SENSOR
- FIGURE 36 KEY BUYING CRITERIA FOR POSITION SENSOR FOR TOP 3 END-USE INDUSTRIES
- FIGURE 37 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 38 PROXIMITY SENSORS TO ACCOUNT FOR LARGEST SHARE OF POSITION SENSOR MARKET IN 2026
- FIGURE 39 WORKING PRINCIPLE OF REFLECTIVE SENSORS
- FIGURE 40 WORKING PRINCIPLE OF THROUGH-BEAM SENSORS
- FIGURE 41 WORKING PRINCIPLE OF DIFFUSE REFLECTIVE SENSORS
- FIGURE 42 NON-CONTACT TYPE SEGMENT TO DOMINATE POSITION SENSOR MARKET IN 2026
- FIGURE 43 DIGITAL SIGNAL OUTPUT TO HOLD LARGER MARKET SHARE IN 2026
- FIGURE 44 INDUCTIVE TECHNOLOGY TO BE LARGEST SEGMENT IN 2026
- FIGURE 45 WIRED POSITION SENSORS TO HOLD PROMINENT MARKET SHARE IN 2026
- FIGURE 46 MACHINE TOOLS TO ACCOUNT FOR LARGEST SHARE OF POSITION SENSOR MARKET IN 2026
- FIGURE 47 AUTOMOTIVE TO BE LARGEST END-USE INDUSTRY FOR POSITION SENSORS THROUGHOUT FORECAST PERIOD
- FIGURE 48 ASIA PACIFIC TO LEAD POSITION SENSOR MARKET DURING FORECAST PERIOD
- FIGURE 49 NORTH AMERICA: POSITION SENSOR MARKET SNAPSHOT
- FIGURE 50 EUROPE: POSITION SENSOR MARKET SNAPSHOT
- FIGURE 51 ASIA PACIFIC: POSITION SENSOR MARKET SNAPSHOT
- FIGURE 52 POSITION SENSOR MARKET: REVENUE ANALYSIS OF TOP PLAYERS, 2021-2025
- FIGURE 53 MARKET SHARE ANALYSIS OF KEY PLAYERS OFFERING POSITION SENSORS, 2025
- FIGURE 54 COMPANY VALUATION
- FIGURE 55 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 56 BRAND COMPARISON
- FIGURE 57 POSITION SENSOR MARKET: COMPANY EVALUATION MATRIX (KEY COMPANIES), 2025
- FIGURE 58 POSITION SENSOR MARKET: COMPANY FOOTPRINT
- FIGURE 59 POSITION SENSOR MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 60 HONEYWELL INTERNATIONAL INC.: COMPANY SNAPSHOT
- FIGURE 61 TDK CORPORATION: COMPANY SNAPSHOT
- FIGURE 62 STMICROELECTRONICS: COMPANY SNAPSHOT
- FIGURE 63 AMPHENOL CORPORATION: COMPANY SNAPSHOT
- FIGURE 64 SICK AG: COMPANY SNAPSHOT
- FIGURE 65 TE CONNECTIVITY: COMPANY SNAPSHOT
- FIGURE 66 TEXAS INSTRUMENTS INCORPORATED: COMPANY SNAPSHOT
- FIGURE 67 AMS OSRAM AG: COMPANY SNAPSHOT
- FIGURE 68 ANALOG DEVICES, INC.: COMPANY SNAPSHOT
- FIGURE 69 CTS CORPORATION: COMPANY SNAPSHOT
- FIGURE 70 INFINEON TECHNOLOGIES AG: COMPANY SNAPSHOT
- FIGURE 71 MICROCHIP TECHNOLOGY INC.: COMPANY SNAPSHOT
- FIGURE 72 VISHAY INTERTECHNOLOGY, INC.: COMPANY SNAPSHOT
- FIGURE 73 POSITION SENSOR MARKET: RESEARCH DESIGN
- FIGURE 74 POSITION SENSOR MARKET: BOTTOM-UP APPROACH
- FIGURE 75 POSITION SENSOR MARKET: TOP-DOWN APPROACH
- FIGURE 76 POSITION SENSOR MARKET SIZE ESTIMATION METHODOLOGY (SUPPLY SIDE)
- FIGURE 77 POSITION SENSOR MARKET: DATA TRIANGULATION
- FIGURE 78 POSITION SENSOR MARKET: RESEARCH ASSUMPTIONS

