PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2169409

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2169409
Caps & Closures Market by Raw Material (Plastic, Metal), Type (Plastic Caps & Closures, Metal Caps & Closures), End-use Industry (Food, Beverage, Healthcare, Cosmetics & Toiletries, Other End-use Industries), Region - Global Forecast to 2031
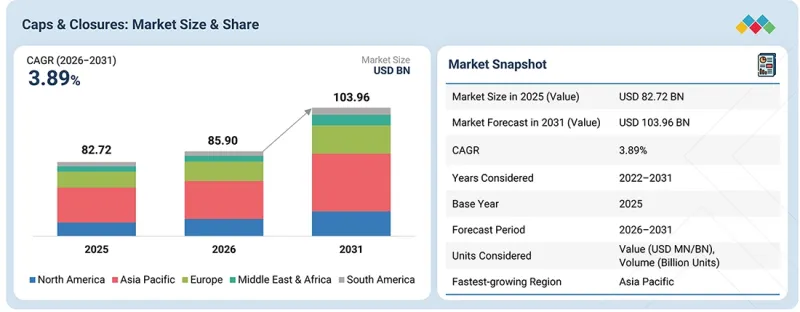
The caps & closures market is expected to reach USD 103.96 billion by 2031 from USD 85.90 billion in 2026, at a CAGR of 3.89% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (Billion Units) |
| Segments | Raw Material, Type, End-use Industry, and Region |
| Regions covered | North America, Asia Pacific, Europe, South America, and Middle East & Africa |
The global caps & closures market is growing owing to rising consumption of packaged food and beverages, increasing demand for convenient packaging, and growing emphasis on product safety and shelf life. Caps and closures are widely used in bottles, jars, tubes, and other packaging formats across food packaging, beverages, cosmetics & toiletries, healthcare, and household products. Market growth is supported by the expansion of packaged food and beverage industries, increasing demand for resealable and easy-to-use packaging, and growing adoption of dispensing, tamper-evident, child-resistant, and sports closures. This demand is also driven by the need to prevent contamination, leakage, and product deterioration while improving convenience for consumers. Advances in closure technologies, including lightweight designs, tethered caps, mono-material solutions, recycled-content closures, and precision molding technologies, are improving functionality and supporting sustainability objectives. Investments in advanced manufacturing capacity and recyclable packaging solutions are expected to further drive market growth.
"Plastic is projected to be the fastest-growing raw material in the caps & closures market during the forecast period"
Plastic is expected to register the highest growth rate among raw materials during the forecast period, owing to its widespread use in caps and closures across food, beverage, pharmaceutical, personal care, and household packaging. Plastics such as polypropylene (PP), high-density polyethylene (HDPE), polyethylene (PE), and other specialty polymers provide lightweight construction, durability, chemical resistance, flexibility, and design versatility. Growing demand for bottled beverages, packaged foods, dispensing products, and personal care products is increasing the consumption of plastic-based closures. In addition, plastic enables manufacturers to produce complex closure designs through injection and compression molding while maintaining high production speeds and consistent quality. Increasing focus on sustainable packaging is also encouraging the development of closures containing recycled plastic and designs that use less material. The adoption of recyclable and mono-material plastic closures is expected to further support demand as packaging producers respond to evolving sustainability requirements and consumer preferences.
"Plastic caps & closures are projected to be the fastest-growing type in the caps & closures market during the forecast period"
Plastic caps & closures are anticipated to register the highest growth rate during the forecast period, supported by their extensive use across beverage, food, personal care, pharmaceutical, and household packaging. Plastic closures offer advantages such as lightweight construction, design flexibility, cost efficiency, corrosion resistance, and compatibility with high-speed filling and packaging lines. Demand is increasing for screw caps, snap-on caps, flip-top closures, dispensing closures, sports caps, and tamper-evident solutions across bottles, jars, tubes, and other packaging formats. The growing consumption of bottled water, soft drinks, sauces, dairy products, and personal care products is further supporting demand. In addition, manufacturers are developing lightweight, recyclable, tethered, and mono-material plastic closures to address sustainability requirements and reduce material consumption. Advances in injection molding and compression molding technologies are also enabling the production of high-performance closures with improved dimensional accuracy and functionality.
"Food packaging is projected to be the fastest-growing end-use industry in the caps & closures market during the forecast period"
Food packaging is expected to register the highest growth rate during the forecast period, driven by increasing consumption of packaged and processed foods, convenience foods, sauces, condiments, dairy products, and ready-to-eat meals. Caps and closures are increasingly used in food packaging to protect products, prevent leakage and contamination, and enable convenient opening and resealing. The growth of packaged food consumption in emerging economies, particularly across Asia Pacific, is further increasing demand for functional closure solutions. Rising e-commerce and food-delivery activities are also supporting the use of secure and leak-resistant packaging formats. In addition, food manufacturers are increasingly adopting dispensing closures, flip-top caps, and tamper-evident closures to improve consumer convenience and product safety. Growing emphasis on recyclable packaging, lightweighting, and material reduction is encouraging manufacturers to develop closures that support sustainability objectives while maintaining package integrity and functionality.
"Asia Pacific is projected to be the fastest-growing region in the caps & closures market during the forecast period"
Asia Pacific is anticipated to be the fastest-growing region in the caps & closures market during the forecast period. Regional growth can be attributed to rising packaged food and beverage consumption, expanding pharmaceutical and personal care industries, urbanization, and increasing demand for convenient packaging formats. Countries such as China, India, Japan, South Korea, Indonesia, and Vietnam are witnessing growth in packaged food, bottled water, beverages, sauces, condiments, and household products, supporting demand for caps and closures. In addition, the expansion of e-commerce and modern retail is increasing the need for secure and leak-resistant packaging. Growing investments in packaging manufacturing capacity, lightweight closure technologies, and recyclable and mono-material packaging solutions are further supporting market growth. Increasing consumer preference for easy-to-open, resealable, dispensing, and tamper-evident packaging is also expected to drive the adoption of caps and closures across the region.
By Company Type: Tier 1: 40%, Tier 2: 30%, and Tier 3: 30%
By Designation: C-level Executives: 30%, Directors: 20%, and Others: 50%
By Region: North America: 20%, Europe: 10%, Asia Pacific: 40%, South America: 10%, and Middle East & Africa 20%
Notes: Others include sales, marketing, and product managers.
Tier 1: >USD 1 Billion; Tier 2: USD 500 Million-1 Billion; and Tier 3: <USD 500 Million
Companies Covered: Amcor plc (Switzerland), Crown Holdings, Inc. (US), Silgan Holdings Inc. (US), AptarGroup, Inc. (US), BERICAP (Germany), Guala Closures S.p.A (Italy), ALPLA Group (Austria), Closure Systems International (US), UNITED CAPS (Luxembourg), and Alcopack Group (Germany) are covered in the report.
The study includes an in-depth competitive analysis of these key players in the caps & closures market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This research report categorizes the caps & closures market based on Raw Material (Plastic, Metal, and Other Materials), Type (Plastic Caps & Closures, Metal Caps & Closures, and Other Caps & Closures), and End-use Industry (Food, Beverage, Healthcare, Cosmetics & Toiletries, and Other End-use Industries). The report's scope covers detailed information regarding the drivers, restraints, challenges, and opportunities influencing the growth of the caps & closures market. A detailed analysis of the key industry players has been done to provide insights into their business overview, products offered, and key strategies, such as mergers, acquisitions, product launches, and expansions, associated with the caps & closures market. This report covers a competitive analysis of upcoming startups in the caps & closures market ecosystem.
Reasons to Buy the Report
The report will offer market leaders/new entrants with information on the closest approximations of the revenue numbers for the overall caps & closures market and the subsegments. This report will help stakeholders understand the competitive landscape, gain more insights into positioning their businesses better, and plan suitable go-to-market strategies. The report will help stakeholders understand the pulse of the market and provide them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following points:
- Analysis of key drivers (Growth in bottled water and packaged beverages consumption, Rising RTDs, coffee & functional drink demand is scaling caps and closures volumes globally, Increasing demand for functional and higher-value closures, and Product differentiation and decreasing package sizes), restraints (Volatility in PP, HDPE and other polymer prices and Pressure to reduce virgin plastic and improve packaging circularity), opportunities (Manufacturers of caps and closures focus on sustainable caps & closures, Emerging economies provide lucrative opportunities for market growth, and Product innovation), and challenges (Stringent environmental regulations and Mature markets in developed regions)
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the caps & closures market
- Market Development: Comprehensive information about profitable markets - the report analyzes the caps & closures market across varied regions
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the caps & closures market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Amcor plc (Switzerland), Crown Holdings, Inc. (US), Silgan Holdings Inc. (US), AptarGroup, Inc. (US), BERICAP (Germany), Guala Closures S.p.A (Italy), ALPLA Group (Austria), Closure Systems International (US), UNITED CAPS (Luxembourg), and Alcopack Group (Germany), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 CAPS & CLOSURES MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 LIMITATIONS
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN CAPS & CLOSURES MARKET
- 3.2 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY RAW MATERIAL AND COUNTRY
- 3.3 CAPS & CLOSURES MARKET, BY RAW MATERIAL
- 3.4 CAPS & CLOSURES MARKET, BY TYPE
- 3.5 CAPS & CLOSURES MARKET, BY END-USE INDUSTRY
- 3.6 CAPS & CLOSURES MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growth in bottled water and packaged beverages consumption
- 4.2.1.2 Rising RTDs, coffee & functional drink demand scaling up demand globally
- 4.2.1.3 Increasing demand for functional and higher-value closures
- 4.2.1.4 Product differentiation and decreasing package sizes
- 4.2.2 RESTRAINTS
- 4.2.2.1 Volatility in PP, HDPE, and other polymer prices
- 4.2.2.2 Pressure to reduce virgin plastic and improve packaging circularity
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Manufacturers of caps and closures focus on sustainable caps & closures
- 4.2.3.2 Emerging economies provide lucrative opportunities for market growth
- 4.2.3.3 Product innovation
- 4.2.4 CHALLENGES
- 4.2.4.1 Stringent environmental regulations
- 4.2.4.2 Mature markets in developed regions
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN CAPS & CLOSURES MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC ANALYSIS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECASTS
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 PRICING ANALYSIS BASED ON TYPE
- 5.5.2 PRICING ANALYSIS BASED ON REGION
- 5.6 TRADE ANALYSIS
- 5.6.1 EXPORT SCENARIO (HS CODE 392350)
- 5.6.2 IMPORT SCENARIO (HS CODE 392350)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 CAPS AND CLOSURES PTY LTD: DEVELOPING SUSTAINABLE TETHERED CLOSURES WITH TETHERSAFEXX
- 5.10.2 PHOENIX CLOSURES: ENHANCING CONSUMER EXPERIENCE THROUGH CUSTOMIZED DISPENSING CLOSURES
- 5.10.3 CUSTOMIZED DISPENSING PACKAGING FOR SPECIALTY LUBRICANTS AND GREASES
- 5.11 IMPACT OF 2025 US TARIFF: CAPS & CLOSURES MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRY/REGION
- 5.11.4.1 US
- 5.11.4.2 China
- 5.11.4.3 Europe
- 5.11.4.4 Mexico and Canada
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 SMART AND CONNECTED CLOSURES
- 6.1.2 TETHERED CLOSURE TECHNOLOGY
- 6.1.3 ADVANCED LIGHTWEIGHTING AND MATERIAL OPTIMIZATION
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 RECYCLABLE AND MONO-MATERIAL CLOSURE TECHNOLOGIES
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 AI-ENABLED QUALITY INSPECTION AND VISION SYSTEMS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) |LIGHTWEIGHTING, TETHERED CAPS & RECYCLED CONTENT
- 6.4.2 MID-TERM (2027-2030) | MONO-MATERIAL, SMART & HIGH-PERFORMANCE CLOSURES
- 6.4.3 LONG-TERM (2030-2035+) | INTELLIGENT, CIRCULAR & MULTIFUNCTIONAL CLOSURES
- 6.5 PATENT ANALYSIS
- 6.5.1 INTRODUCTION
- 6.5.2 METHODOLOGY
- 6.5.3 CAPS & CLOSURES MARKET, PATENT ANALYSIS, 2016-2025
- 6.6 FUTURE APPLICATIONS
- 6.6.1 SMART & CONNECTED CLOSURES FOR PRODUCT AUTHENTICATION AND TRACEABILITY
- 6.6.2 SUSTAINABLE & MONO-MATERIAL CLOSURES FOR RECYCLABLE PACKAGING
- 6.6.3 ADVANCED DISPENSING & DOSING CLOSURES FOR CONTROLLED PRODUCT DELIVERY
- 6.6.4 RECYCLING-FRIENDLY & CIRCULAR CLOSURES FOR SUSTAINABLE PACKAGING SYSTEMS
- 6.7 IMPACT OF AI/GEN AI ON CAPS & CLOSURES MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN CAPS & CLOSURES PROCESSING
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION IN THE CAPS & CLOSURES MARKET
- 6.7.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN THE CAPS & CLOSURES MARKET
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 ALPLA: INTEGRATED DOSING CLOSURE FOR HOUSEHOLD CLEANING PRODUCTS
- 6.8.2 APTAR: SIMPLISQUEEZE(R) VALVE TRANSFORMS SOUR CREAM PACKAGING
- 6.8.3 CAPS & CLOSURES: BLACK-CF ENABLES RECYCLABLE BLACK CLOSURE PACKAGING
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 LIGHTWEIGHTING AND MATERIAL REDUCTION
- 7.2.2 RECYCLED AND RENEWABLE MATERIAL ADOPTION
- 7.2.3 TETHERED AND RECYCLABLE CLOSURE DESIGNS
- 7.2.4 CIRCULAR ECONOMY AND CLOSURE RECYCLING
- 7.2.5 EPR AND SUSTAINABLE PACKAGING PROGRAMS
- 7.2.6 LOW-CARBON MANUFACTURING AND RENEWABLE ENERGY
- 7.3 IMPACT OF REGULATORY POLICY ON SUSTAINABILITY INITIATIVES
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN THE BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES BY END-USE INDUSTRY
9 CAPS & CLOSURES MARKET, BY RAW MATERIAL
- 9.1 INTRODUCTION
- 9.2 PLASTIC
- 9.2.1 POLYPROPYLENE
- 9.2.2 POLYETHYLENE
- 9.2.3 PVC
- 9.2.4 OTHER PLASTICS
- 9.3 METALS
- 9.3.1 ALUMINUM
- 9.3.2 STAINLESS STEEL
- 9.4 OTHERS
- 9.4.1 GLASS
- 9.4.2 WOOD
- 9.4.3 RUBBER & ELASTOMERS
- 9.4.4 PAPERBOARD
- 9.4.5 PAPER
10 CAPS & CLOSURES MARKET, BY TYPE
- 10.1 INTRODUCTION
- 10.2 PLASTIC CAPS & CLOSURES
- 10.2.1 SCREW CAPS
- 10.2.2 DISPENSING CAPS
- 10.2.2.1 Flip-top caps
- 10.2.2.2 Disc-top closures
- 10.2.2.3 Trigger caps & closures
- 10.2.3 LIQUID CARTON CLOSURES
- 10.2.4 PLASTIC LOTION PUMPS
- 10.2.5 PLASTIC AEROSOL SPRAYS
- 10.2.6 OTHER PLASTIC CAPS & CLOSURES
- 10.2.6.1 Child-resistant closures
- 10.2.6.2 Tamper-evident closures
- 10.2.6.3 Overcaps
- 10.3 METAL CAPS & CLOSURES
- 10.3.1 SCREW & LUG CAPS
- 10.3.2 CAN ENDS
- 10.3.3 CROWN CAPS
- 10.3.4 OTHER METAL CLOSURES
- 10.4 OTHER CAPS & CLOSURES
- 10.4.1 CORKS
- 10.4.2 GLASS STOPPERS
- 10.4.3 RUBBER & ELASTOMER STOPPERS
- 10.4.4 OTHERS
11 CAPS & CLOSURES MARKET, BY END-USE INDUSTRY
- 11.1 INTRODUCTION
- 11.2 FOOD PACKAGING
- 11.2.1 RISING DEMAND FOR PROCESSED AND PACKAGED FOODS
- 11.3 BEVERAGE PACKAGING
- 11.3.1 INCREASING CONSUMPTION OF PACKAGED BEVERAGES
- 11.4 HEALTHCARE PACKAGING
- 11.4.1 EXPANDING PHARMACEUTICAL AND HEALTHCARE INDUSTRY TO DRIVE DEMAND
- 11.5 COSMETIC & TOILETRIES
- 11.5.1 GROWING GLOBAL BEAUTY AND PERSONAL CARE MARKET TO BOOST DEMAND
- 11.6 OTHER END-USE INDUSTRIES
12 CAPS & CLOSURES MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 ASIA PACIFIC
- 12.2.1 CHINA
- 12.2.1.1 Expansion of food processing, prepared meals, e-commerce, and healthcare to accelerate closure demand
- 12.2.2 JAPAN
- 12.2.2.1 Strong food processing, convenience retail, and e-commerce activity to support closure adoption
- 12.2.3 INDIA
- 12.2.3.1 Expansion of organized retail, quick commerce, food processing, and healthcare to boost closure demand
- 12.2.4 AUSTRALIA
- 12.2.4.1 High disposable income and strong food & beverage consumption to support closure adoption
- 12.2.5 REST OF ASIA PACIFIC
- 12.2.1 CHINA
- 12.3 EUROPE
- 12.3.1 GERMANY
- 12.3.1.1 Strong food, beverage, healthcare, and cosmetics industries supporting demand
- 12.3.2 UK
- 12.3.2.1 E-commerce, and logistics expansion driving closure demand
- 12.3.3 FRANCE
- 12.3.3.1 Rising demand for caps & closures from food processing, and foodservice sector
- 12.3.4 SPAIN
- 12.3.4.1 Growing food and beverage exports driving demand
- 12.3.5 REST OF EUROPE
- 12.3.1 GERMANY
- 12.4 NORTH AMERICA
- 12.4.1 US
- 12.4.1.1 Growing frozen food, foodservice, healthcare, and e-commerce activity driving closure demand
- 12.4.2 CANADA
- 12.4.2.1 Increase in demand for convenient packaging to drive the caps & closures market
- 12.4.3 MEXICO
- 12.4.3.1 High growth potential of packaging industry due to increasing disposable income and rising population
- 12.4.1 US
- 12.5 MIDDLE EAST & AFRICA
- 12.5.1 GCC COUNTRIES
- 12.5.1.1 Saudi Arabia
- 12.5.1.1.1 Retail expansion, and healthcare investment supporting closure demand
- 12.5.1.2 UAE
- 12.5.1.2.1 Food processing, imported food, and beauty products expanding closure applications
- 12.5.1.3 Rest of GCC Countries
- 12.5.1.1 Saudi Arabia
- 12.5.2 SOUTH AFRICA
- 12.5.2.1 Expanding food retail and agricultural exports supporting caps & closures demand
- 12.5.3 REST OF MIDDLE EAST & AFRICA
- 12.5.1 GCC COUNTRIES
- 12.6 SOUTH AMERICA
- 12.6.1 BRAZIL
- 12.6.1.1 Expanding supermarket and e-commerce channels to drive the market
- 12.6.2 ARGENTINA
- 12.6.2.1 Packaged food consumption, and healthcare spending to drive demand
- 12.6.3 REST OF SOUTH AMERICA
- 12.6.1 BRAZIL
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 13.3 REVENUE ANALYSIS
- 13.4 MARKET SHARE ANALYSIS
- 13.5 COMPANY VALUATION AND FINANCIAL METRICS
- 13.5.1 COMPANY VALUATION
- 13.5.2 FINANCIAL METRICS
- 13.6 BRAND/PRODUCT COMPARISON
- 13.7 COMPANY EVALUATION MATRIX
- 13.7.1 STARS
- 13.7.2 EMERGING LEADERS
- 13.7.3 PERVASIVE PLAYERS
- 13.7.4 PARTICIPANTS
- 13.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.7.5.1 Company footprint
- 13.7.5.2 Region footprint
- 13.7.5.3 Raw material footprint
- 13.7.5.4 Type footprint
- 13.7.5.5 End-use industry footprint
- 13.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES
- 13.8.1 PROGRESSIVE COMPANIES
- 13.8.2 RESPONSIVE COMPANIES
- 13.8.3 DYNAMIC COMPANIES
- 13.8.4 STARTING BLOCKS
- 13.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 13.8.5.1 Detailed list of key startups/SMEs
- 13.8.5.2 Competitive benchmarking of key startups/SMEs
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 PRODUCT LAUNCHES
- 13.9.2 DEALS
- 13.9.3 EXPANSIONS
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 AMCOR PLC
- 14.1.1.1 Business overview
- 14.1.1.2 Products/Solutions/Services offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Product launches
- 14.1.1.3.2 Deals
- 14.1.1.4 Expansions
- 14.1.1.5 MnM view
- 14.1.1.5.1 Right to win
- 14.1.1.5.2 Strategic choices
- 14.1.1.5.3 Weaknesses and competitive threats
- 14.1.2 CROWN HOLDINGS, INC.
- 14.1.2.1 Business overview
- 14.1.2.2 Products/Solutions/Services offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Deals
- 14.1.2.4 Expansions
- 14.1.2.5 MnM view
- 14.1.2.5.1 Right to win
- 14.1.2.5.2 Strategic choices
- 14.1.2.5.3 Weaknesses and competitive threats
- 14.1.3 SILGAN HOLDINGS INC.
- 14.1.3.1 Business overview
- 14.1.3.2 Products/Solutions/Services offered
- 14.1.3.3 Recent developments
- 14.1.3.3.1 Product launches
- 14.1.3.3.2 Deals
- 14.1.3.4 MnM view
- 14.1.3.4.1 Right to win
- 14.1.3.4.2 Strategic choices
- 14.1.3.4.3 Weaknesses and competitive threats
- 14.1.4 APTARGROUP, INC.
- 14.1.4.1 Business overview
- 14.1.4.2 Products/Solutions/Services offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Product launches
- 14.1.4.3.2 Deals
- 14.1.4.4 MnM view
- 14.1.4.4.1 Right to win
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses and competitive threats
- 14.1.5 BERICAP
- 14.1.5.1 Business overview
- 14.1.5.2 Products/Solutions/Services offered
- 14.1.5.3 Recent developments
- 14.1.5.3.1 Deals
- 14.1.5.4 Expansions
- 14.1.5.5 MnM view
- 14.1.5.5.1 Right to win
- 14.1.5.5.2 Strategic choices
- 14.1.5.5.3 Weaknesses and competitive threats
- 14.1.6 GUALA CLOSURES S.P.A
- 14.1.6.1 Business overview
- 14.1.6.2 Products/Solutions/Services offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Product launches
- 14.1.6.3.2 Deals
- 14.1.6.4 Expansions
- 14.1.6.5 MnM view
- 14.1.7 ALPLA GROUP
- 14.1.7.1 Business overview
- 14.1.7.2 Products/Solutions/Services offered
- 14.1.7.3 Recent developments
- 14.1.7.3.1 Deals
- 14.1.7.4 Expansions
- 14.1.7.5 MnM view
- 14.1.8 CLOSURE SYSTEMS INTERNATIONAL
- 14.1.8.1 Business overview
- 14.1.8.2 Products/Solutions/Services offered
- 14.1.8.3 Recent developments
- 14.1.8.3.1 Product launches
- 14.1.8.3.2 Deals
- 14.1.8.4 MnM view
- 14.1.9 UNITED CAPS
- 14.1.9.1 Business overview
- 14.1.9.2 Products/Solutions/Services offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Product launches
- 14.1.9.4 MnM view
- 14.1.10 ALCOPACK GROUP
- 14.1.10.1 Business overview
- 14.1.10.2 Products/Solutions/Services offered
- 14.1.10.3 MnM view
- 14.1.1 AMCOR PLC
- 14.2 OTHER PLAYERS
- 14.2.1 TRIMAS
- 14.2.2 CORAL PRODUCTS PLC
- 14.2.3 HERTI JSC
- 14.2.4 PANO CAP CANADA LTD.
- 14.2.5 PHOENIX
- 14.2.6 MRP SOLUTIONS
- 14.2.7 PRECISION CONCEPTS INTERNATIONAL LLC
- 14.2.8 CAPRITE AUSTRALIA
- 14.2.9 CAPS AND CLOSURES PTY LTD
- 14.2.10 PRETIUM PACKAGING
- 14.2.11 TECNOCAP S.P.A.
- 14.2.12 PURV GROUP
- 14.2.13 AGLO
- 14.2.14 SECURE INDUSTRIES PVT. LTD.
- 14.2.15 ORIGIN MATERIALS
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.1.1 Key data from secondary sources
- 15.1.2 PRIMARY DATA
- 15.1.2.1 Key data from primary sources
- 15.1.2.2 Key Industry Insights
- 15.1.1 SECONDARY DATA
- 15.2 MARKET SIZE ESTIMATION
- 15.3 BASE NUMBER CALCULATION
- 15.4 MARKET FORECAST APPROACH
- 15.4.1 SUPPLY SIDE
- 15.4.2 DEMAND SIDE
- 15.5 DATA TRIANGULATION
- 15.6 RESEARCH ASSUMPTIONS
- 15.7 RESEARCH LIMITATIONS AND RISK ASSESSMENT
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 CAPS & CLOSURES MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 2 WORLD REAL GDP (ANNUAL PERCENTAGE CHANGE), 2023-2027
- TABLE 3 ROLES OF COMPANIES IN CAPS & CLOSURES ECOSYSTEM
- TABLE 4 PRICE RANGE BY TYPE, BY KEY PLAYERS, 2025 (USD/THOUSAND UNITS)
- TABLE 5 AVERAGE SELLING PRICE TREND OF KEY PLAYERS, BY REGION, 2022-2025 (USD/THOUSAND UNITS)
- TABLE 6 EXPORT DATA FOR HS CODE 392350-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 7 IMPORT DATA FOR HS CODE 392350-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 8 CAPS & CLOSURES MARKET: DETAILED LIST OF CONFERENCES AND EVENTS, 2026-2027
- TABLE 9 KEY TARIFF RATES IMPOSED ON VARIOUS COUNTRIES AS PER RECENT RECIPROCAL TARIFFS ANNOUNCED UNDER TRUMP ADMINISTRATION (2025)
- TABLE 10 CAPS & CLOSURES MARKET: LIST OF KEY PATENTS, 2023-2025
- TABLE 11 TOP USE CASES AND MARKET POTENTIAL
- TABLE 12 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 13 CAPS & CLOSURES MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 14 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 15 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 16 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 17 MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 18 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 19 GLOBAL INDUSTRY STANDARDS IN CAPS & CLOSURES MARKET
- TABLE 20 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY (%)
- TABLE 21 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- TABLE 22 UNMET NEEDS IN CAPS & CLOSURES MARKET BY END-USE INDUSTRY
- TABLE 23 CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (USD MILLION)
- TABLE 24 CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (USD MILLION)
- TABLE 25 CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (BILLION UNITS)
- TABLE 26 CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (BILLION UNITS)
- TABLE 27 CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 28 CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 29 CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 30 CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 31 CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 32 CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 33 CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 34 CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 35 CAPS & CLOSURES MARKET, BY REGION, 2022-2024 (USD MILLION)
- TABLE 36 CAPS & CLOSURES MARKET, BY REGION, 2025-2031 (USD MILLION)
- TABLE 37 CAPS & CLOSURES MARKET, BY REGION, 2022-2024 (BILLION UNITS)
- TABLE 38 CAPS & CLOSURES MARKET, BY REGION, 2025-2031 (BILLION UNITS)
- TABLE 39 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 40 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 41 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (BILLION UNITS)
- TABLE 42 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (BILLION UNITS)
- TABLE 43 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (USD MILLION)
- TABLE 44 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (USD MILLION)
- TABLE 45 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (BILLION UNITS)
- TABLE 46 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (BILLION UNITS)
- TABLE 47 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 48 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 49 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 50 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 51 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 52 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 53 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 54 ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 55 CHINA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 56 CHINA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 57 CHINA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 58 CHINA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 59 CHINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 60 CHINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 61 CHINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 62 CHINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 63 JAPAN: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 64 JAPAN: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 65 JAPAN: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 66 JAPAN: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 67 JAPAN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 68 JAPAN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 69 JAPAN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 70 JAPAN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 71 INDIA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 72 INDIA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 73 INDIA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 74 INDIA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 75 INDIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 76 INDIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 77 INDIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 78 INDIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 79 AUSTRALIA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 80 AUSTRALIA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 81 AUSTRALIA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 82 AUSTRALIA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 83 AUSTRALIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 84 AUSTRALIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 85 AUSTRALIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 86 AUSTRALIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 87 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 88 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 89 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 90 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 91 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 92 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 93 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 94 REST OF ASIA PACIFIC: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 95 EUROPE: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 96 EUROPE: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 97 EUROPE: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (BILLION UNITS)
- TABLE 98 EUROPE: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (BILLION UNITS)
- TABLE 99 EUROPE: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (USD MILLION)
- TABLE 100 EUROPE: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (USD MILLION)
- TABLE 101 EUROPE: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (BILLION UNITS)
- TABLE 102 EUROPE: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (BILLION UNITS)
- TABLE 103 EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 104 EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 105 EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 106 EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 107 EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 108 EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 109 EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 110 EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 111 GERMANY: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 112 GERMANY: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 113 GERMANY: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 114 GERMANY: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 115 GERMANY: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 116 GERMANY: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 117 GERMANY: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 118 GERMANY: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 119 UK: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 120 UK: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 121 UK: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 122 UK: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 123 UK: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 124 UK: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 125 UK: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 126 UK: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 127 FRANCE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 128 FRANCE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 129 FRANCE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 130 FRANCE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 131 FRANCE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 132 FRANCE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 133 FRANCE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 134 FRANCE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 135 SPAIN: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 136 SPAIN: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 137 SPAIN: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 138 SPAIN: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 139 SPAIN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 140 SPAIN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 141 SPAIN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 142 SPAIN: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 143 REST OF EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 144 REST OF EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 145 REST OF EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 146 REST OF EUROPE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 147 REST OF EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 148 REST OF EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 149 REST OF EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 150 REST OF EUROPE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 151 NORTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 152 NORTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 153 NORTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (BILLION UNITS)
- TABLE 154 NORTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (BILLION UNITS)
- TABLE 155 NORTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (USD MILLION)
- TABLE 156 NORTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (USD MILLION)
- TABLE 157 NORTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (BILLION UNITS)
- TABLE 158 NORTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (BILLION UNITS)
- TABLE 159 NORTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 160 NORTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 161 NORTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 162 NORTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 163 NORTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 164 NORTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 165 NORTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 166 NORTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 167 US: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 168 US: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 169 US: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 170 US: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 171 US: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 172 US: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 173 US: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 174 US: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 175 CANADA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 176 CANADA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 177 CANADA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 178 CANADA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 179 CANADA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 180 CANADA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 181 CANADA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 182 CANADA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 183 MEXICO: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 184 MEXICO: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 185 MEXICO: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 186 MEXICO: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 187 MEXICO: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 188 MEXICO: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 189 MEXICO: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 190 MEXICO: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 191 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 192 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 193 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (BILLION UNITS)
- TABLE 194 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (BILLION UNITS)
- TABLE 195 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (USD MILLION)
- TABLE 196 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (USD MILLION)
- TABLE 197 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (BILLION UNITS)
- TABLE 198 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (BILLION UNITS)
- TABLE 199 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 200 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 201 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 202 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 203 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 204 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 205 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 206 MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 207 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 208 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 209 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 210 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 211 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 212 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 213 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 214 GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 215 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 216 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 217 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 218 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 219 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 220 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 221 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 222 SAUDI ARABIA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 223 UAE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 224 UAE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 225 UAE: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 226 UAE: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 227 UAE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 228 UAE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 229 UAE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 230 UAE: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 231 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 232 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 233 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 234 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 235 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 236 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 237 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 238 REST OF GCC COUNTRIES: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 239 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 240 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 241 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 242 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 243 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 244 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 245 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 246 SOUTH AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 247 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 248 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 249 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 250 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 251 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 252 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 253 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 254 REST OF MIDDLE EAST & AFRICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 255 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (USD MILLION)
- TABLE 256 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (USD MILLION)
- TABLE 257 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2022-2024 (BILLION UNITS)
- TABLE 258 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY COUNTRY, 2025-2031 (BILLION UNITS)
- TABLE 259 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (USD MILLION)
- TABLE 260 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (USD MILLION)
- TABLE 261 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2022-2024 (BILLION UNITS)
- TABLE 262 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY RAW MATERIAL, 2025-2031 (BILLION UNITS)
- TABLE 263 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 264 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 265 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 266 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 267 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 268 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 269 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 270 SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 271 BRAZIL: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 272 BRAZIL: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 273 BRAZIL: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 274 BRAZIL: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 275 BRAZIL: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 276 BRAZIL: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 277 BRAZIL: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 278 BRAZIL: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 279 ARGENTINA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 280 ARGENTINA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 281 ARGENTINA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 282 ARGENTINA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 283 ARGENTINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 284 ARGENTINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 285 ARGENTINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 286 ARGENTINA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 287 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (USD MILLION)
- TABLE 288 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (USD MILLION)
- TABLE 289 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2022-2024 (BILLION UNITS)
- TABLE 290 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY TYPE, 2025-2031 (BILLION UNITS)
- TABLE 291 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (USD MILLION)
- TABLE 292 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (USD MILLION)
- TABLE 293 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2022-2024 (BILLION UNITS)
- TABLE 294 REST OF SOUTH AMERICA: CAPS & CLOSURES MARKET, BY END-USE INDUSTRY, 2025-2031 (BILLION UNITS)
- TABLE 295 CAPS & CLOSURES MARKET: OVERVIEW OF MAJOR STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2024-AUGUST 2026
- TABLE 296 CAPS & CLOSURES MARKET: DEGREE OF COMPETITION
- TABLE 297 CAPS & CLOSURES MARKET: REGION FOOTPRINT
- TABLE 298 CAPS & CLOSURES MARKET: RAW MATERIAL FOOTPRINT
- TABLE 299 CAPS & CLOSURES MARKET: TYPE FOOTPRINT
- TABLE 300 CAPS & CLOSURES MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 301 CAPS & CLOSURES MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 302 CAPS & CLOSURES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, 2025
- TABLE 303 CAPS & CLOSURES MARKET: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 304 CAPS & CLOSURES MARKET: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 305 CAPS & CLOSURES MARKET: EXPANSIONS, JANUARY 2024-AUGUST 2026
- TABLE 306 AMCOR PLC: COMPANY OVERVIEW
- TABLE 307 AMCOR PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 308 AMCOR PLC: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 309 AMCOR PLC: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 310 AMCOR PLC: EXPANSIONS, JANUARY 2024-AUGUST 2026
- TABLE 311 CROWN HOLDINGS, INC.: COMPANY OVERVIEW
- TABLE 312 CROWN HOLDINGS, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 313 CROWN HOLDINGS, INC.: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 314 CROWN HOLDINGS, INC.: EXPANSIONS, JANUARY 2024-AUGUST 2026
- TABLE 315 SILGAN HOLDINGS INC.: COMPANY OVERVIEW
- TABLE 316 SILGAN HOLDINGS INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 317 SILGAN HOLDINGS INC.: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 318 SILGAN HOLDINGS INC.: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 319 APTARGROUP, INC.: COMPANY OVERVIEW
- TABLE 320 APTARGROUP, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 321 APTARGROUP, INC.: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 322 APTARGROUP, INC.: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 323 BERICAP: COMPANY OVERVIEW
- TABLE 324 BERICAP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 325 BERICAP: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 326 BERICAP: EXPANSIONS, JANUARY 2024-AUGUST 2026
- TABLE 327 GUALA CLOSURES S.P.A: COMPANY OVERVIEW
- TABLE 328 GUALA CLOSURES S.P.A: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 329 GUALA CLOSURES S.P.A: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 330 GUALA CLOSURES S.P.A: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 331 GUALA CLOSURES S.P.A: EXPANSIONS, JANUARY 2024-AUGUST 2026
- TABLE 332 ALPLA GROUP: COMPANY OVERVIEW
- TABLE 333 ALPLA GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 334 ALPLA GROUP: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 335 ALPLA GROUP: EXPANSIONS, JANUARY 2024-AUGUST 2026
- TABLE 336 CLOSURE SYSTEMS INTERNATIONAL: COMPANY OVERVIEW
- TABLE 337 CLOSURE SYSTEMS INTERNATIONAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 338 CLOSURE SYSTEMS INTERNATIONAL: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 339 CLOSURE SYSTEMS INTERNATIONAL: DEALS, JANUARY 2024-AUGUST 2026
- TABLE 340 UNITED CAPS: COMPANY OVERVIEW
- TABLE 341 UNITED CAPS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 342 UNITED CAPS: PRODUCT LAUNCHES, JANUARY 2024-AUGUST 2026
- TABLE 343 ALCOPACK GROUP: COMPANY OVERVIEW
- TABLE 344 ALCOPACK GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 345 TRIMAS: COMPANY OVERVIEW
- TABLE 346 CORAL PRODUCTS PLC: COMPANY OVERVIEW
- TABLE 347 HERTI JSC: COMPANY OVERVIEW
- TABLE 348 PANO CAP CANADA LTD.: COMPANY OVERVIEW
- TABLE 349 PHOENIX: COMPANY OVERVIEW
- TABLE 350 MRP SOLUTIONS: COMPANY OVERVIEW
- TABLE 351 PRECISION CONCEPTS INTERNATIONAL LLC: COMPANY OVERVIEW
- TABLE 352 CAPRITE AUSTRALIA: COMPANY OVERVIEW
- TABLE 353 CAPS AND CLOSURES PTY LTD: COMPANY OVERVIEW
- TABLE 354 PRETIUM PACKAGING: COMPANY OVERVIEW
- TABLE 355 TECNOCAP S.P.A.: COMPANY OVERVIEW
- TABLE 356 PURV GROUP: COMPANY OVERVIEW
- TABLE 357 AGLO: COMPANY OVERVIEW
- TABLE 358 SECURE INDUSTRIES PVT. LTD.: COMPANY OVERVIEW
- TABLE 359 ORIGIN MATERIALS: COMPANY OVERVIEW
List of Figures
- FIGURE 1 CAPS & CLOSURES MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 CAPS & CLOSURES MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN CAPS & CLOSURES MARKET (2020-2025)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF CAPS & CLOSURES MARKET DURING FORECAST PERIOD
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN CAPS & CLOSURES MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 GROWING DEMAND FOR SUSTAINABLE AND CONVENIENT PACKAGING TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 PLASTIC AND CHINA ACCOUNTED FOR LARGEST MARKET SHARES IN 2025
- FIGURE 10 PLASTIC SEGMENT DOMINATED CAPS & CLOSURES MARKET IN 2025
- FIGURE 11 PLASTIC CAPS & CLOSURES SEGMENT DOMINATED CAPS & CLOSURES MARKET IN 2025
- FIGURE 12 BEVERAGE PACKAGING DOMINATED CAPS & CLOSURES MARKET IN 2025
- FIGURE 13 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 14 CAPS & CLOSURES MARKET DYNAMICS
- FIGURE 15 US BOTTLED WATER MARKET
- FIGURE 16 TOP BOTTLED WATER CONSUMING COUNTRIES
- FIGURE 17 BEVERAGE BOOM IN INDIA
- FIGURE 18 PORTER'S FIVE FORCES ANALYSIS OF CAPS & CLOSURES MARKET
- FIGURE 19 CAPS & CLOSURES MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 CAPS & CLOSURES MARKET: ECOSYSTEM ANALYSIS
- FIGURE 21 PRICE RANGE BY TYPE, BY KEY PLAYERS, 2025 (USD/THOUSAND UNITS)
- FIGURE 22 CAPS & CLOSURES MARKET: AVERAGE SELLING PRICE TREND, BY REGION, (2022-2025) (USD/THOUSAND UNITS)
- FIGURE 23 EXPORT DATA FOR HS CODE 392350-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 24 IMPORT DATA FOR HS CODE 392350-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 25 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 26 INVESTMENT AND FUNDING SCENARIO, 2020-2025
- FIGURE 27 LIST OF MAJOR PATENTS FOR CAPS & CLOSURES, 2016-2025
- FIGURE 28 MAJOR PATENTS APPLIED AND GRANTED RELATED TO CAPS & CLOSURES, BY COUNTRY/REGION, 2016-2025
- FIGURE 29 CAPS & CLOSURES MARKET DECISION-MAKING FACTORS
- FIGURE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY
- FIGURE 31 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- FIGURE 32 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 33 PLASTIC SEGMENT TO REGISTER HIGHEST GROWTH RATE THROUGH 2031
- FIGURE 34 PLASTIC CAPS & CLOSURES SEGMENT TO REGISTER HIGHEST GROWTH THROUGH 2031
- FIGURE 35 BEVERAGE PACKAGING INDUSTRY TO BE LARGEST CONSUMER OF CAPS & CLOSURES
- FIGURE 36 ASIA PACIFIC PROJECTED TO BE FASTEST-GROWING OF CAPS & CLOSURES MARKET DURING FORECAST PERIOD
- FIGURE 37 INDIA PROJECTED TO BE FASTEST-GROWING COUNTRY OF CAPS & CLOSURES MARKET DURING FORECAST PERIOD
- FIGURE 38 ASIA PACIFIC: PLASTIC CAPS & CLOSURES MARKET SNAPSHOT
- FIGURE 39 EUROPE: CAPS & CLOSURES MARKET SNAPSHOT
- FIGURE 40 REVENUE ANALYSIS OF KEY PLAYERS IN CAPS & CLOSURES MARKET, 2021-2025
- FIGURE 41 CAPS & CLOSURES MARKET SHARE ANALYSIS, 2025
- FIGURE 42 COMPANY VALUATION, 2025 (USD BILLION)
- FIGURE 43 FINANCIAL MATRIX: EV/EBITDA RATIO
- FIGURE 44 YEAR-TO-DATE PRICE AND FIVE-YEAR STOCK BETA
- FIGURE 45 CAPS & CLOSURES MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 46 CAPS & CLOSURES MARKET: COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- FIGURE 47 CAPS & CLOSURES MARKET: COMPANY FOOTPRINT
- FIGURE 48 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- FIGURE 49 AMCOR PLC: COMPANY SNAPSHOT
- FIGURE 50 CROWN HOLDINGS, INC.: COMPANY SNAPSHOT
- FIGURE 51 SILGAN HOLDINGS INC.: COMPANY SNAPSHOT
- FIGURE 52 APTARGROUP, INC.: COMPANY SNAPSHOT
- FIGURE 53 GUALA CLOSURES S.P.A: COMPANY SNAPSHOT
- FIGURE 54 CAPS & CLOSURES MARKET: RESEARCH DESIGN
- FIGURE 55 BREAKDOWN OF INTERVIEWS WITH EXPERTS
- FIGURE 56 MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 57 MARKET SIZE ESTIMATION: TOP-DOWN APPROACH
- FIGURE 58 APPROACH 1: SUPPLY-SIDE APPROACH
- FIGURE 59 CAPS & CLOSURES MARKET: DATA TRIANGULATION

