PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2172838

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2172838
Military Connectors Market by Shape (Circular [MIL-DTL-{38999, 26482, 5015}], Rectangular [MIL-DTL-{24308, 83513, 55302}]), Type (Power, Signal, Data, RF & Microwave, Fiber Optic, Hybrid), Platform, Point of Sale, and Region - Global Forecast to 2031
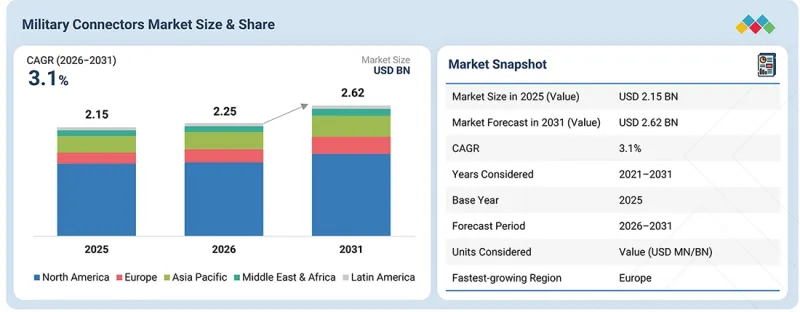
The global military connectors market is anticipated to reach USD 2.62 billion by 2031 from USD 2.25 billion in 2026, exhibiting a CAGR of 3.1% during the forecast period. Demand is supported by the increasing use of electronic systems across military aircraft, naval vessels, ground vehicles, missiles, UAVs, satellites, and communication systems.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | By Shape, Type and Region |
| Regions covered | North America, Europe, APAC, RoW |
Growth is also driven by defense platform modernization, higher requirements for secure data and power transmission, and the need for connectors that can operate under vibration, extreme temperatures, moisture, and other harsh operating conditions.
"Circular segment to capture the largest share of the military connectors market in 2026 and 2031"
By shape, the circular segment is expected to hold the largest market share in 2026 and 2031, owing to its use across land, airborne, naval, and space military platforms. Its rugged construction, environmental sealing, secure coupling, and vibration resistance make it suitable for mission-critical applications. Known military standards, including MIL-DTL-38999, MIL-DTL-26482, and MIL-DTL-5015, support their extensive adoption. The segment is driven by the rising demand for rugged, reliable connectivity across military vehicles, aircraft, naval platforms, and communication systems. Adoption of miniaturized, high-density, EMI-resistant, and harsh-environment connectors is creating new opportunities for manufacturers.
"OEM segment to grow at the highest CAGR in the military connectors market during the forecast period"
By point of sale, the OEM segment is anticipated to exhibit the highest growth rate during the forecast period. Growth is supported by the integration of connectors during the initial production of military aircraft, ground vehicles, naval platforms, missiles, UAVs, and communication systems. Increasing production of new defense platforms and the use of more electronic systems are driving demand for connectors installed directly by original equipment manufacturers. OEM integration also supports platform-specific requirements for power, signal, and data transmission.
"Asia Pacific to be the second-fastest-growing region in the military connectors market from 2026 to 2031"
By region, Asia Pacific is likely to register the second-highest CAGR during the forecast period, supported by rising defense spending, military modernization programs, and the procurement of new aircraft, naval vessels, ground vehicles, missiles, UAVs, and communication systems across the region. Countries such as China, India, Japan, South Korea, and Australia are investing in advanced defense platforms with higher electronic content, supporting demand for connectors used for power, signal, and data transmission.
Some major market players include Amphenol Corporation (US), TE Connectivity (Ireland), ITT Inc. (US), Glenair, Inc. (US), Fischer Connectors SA (Switzerland), Eaton (Ireland), Smiths Group Plc (US), Nicomatic (France), Winchester Interconnect (US), and Milnec Interconnect Systems (US).
The breakdown of profiles for primary participants in the military connectors market is provided below:
- By Company Type: Tier 1 - 35%, Tier 2 - 45%, and Tier 3 - 20%
- By Designation: C-level - 35%, D-level - 25%, and Others - 40%
- By Region: North America - 40%, Europe - 25%, Asia Pacific - 15%, Middle East & Africa- 10%, and Latin America - 10%
Research Coverage
This market study covers the military connectors market across various segments and subsegments. It aims to estimate the size and growth potential of this market across different parts and regions. This study also includes an in-depth competitive analysis of the key players in the market, their company profiles, key observations related to their products and business offerings, recent developments, and key market strategies they have adopted.
Reasons to Buy This Report
This report is designed to assist both established market leaders and new entrants by providing accurate revenue estimates for the military connectors market. It will also help stakeholders grasp the competitive landscape and offer valuable insights for positioning their businesses and developing effective go-to-market strategies. Additionally, the report will highlight key market trends, including essential drivers, constraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Market Dynamics: Analysis of Drivers (Increasing military platform procurement, modernization, and electronic-system integration, Elevated demand for SWaP-C optimization), Restraints (Lengthy qualification and validation requirements, High cost of specialized military-grade connectors), Opportunities (Expansion of fiber-optic interconnections in high-data-rate applications, Adoption of modular open-system connector architectures), and Challenges (Supply-chain and component obsolescence risks, Miniaturization versus performance requirements) influencing the military connectors market growth
- Market Penetration: Comprehensive information on military connectors offered by the top market players
- Product Development/Innovation: Detailed insights on upcoming technologies, R&D activities, and product launches in the market
- Market Development: Comprehensive information about lucrative markets across varied regions
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the market
- Competitive Assessment: In-depth assessment of market share, growth strategies, products, and manufacturing capabilities of leading players in the market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SNAPSHOT
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN MILITARY CONNECTORS MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN MILITARY CONNECTORS MARKET
- 3.2 MILITARY CONNECTORS MARKET, BY PLATFORM
- 3.3 MILITARY CONNECTORS MARKET, BY TYPE
- 3.4 MILITARY CONNECTORS MARKET, BY POINT OF SALE
- 3.5 MILITARY CONNECTORS MARKET, BY SHAPE
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing military platform procurement, modernization, and electronic system integration
- 4.2.1.2 Elevated demand for size, weight, power, and cost (swap-C) optimization
- 4.2.1.3 Greater requirement for reliable interconnections in extreme operating conditions
- 4.2.2 RESTRAINTS
- 4.2.2.1 Lengthy qualification and validation requirements
- 4.2.2.2 High cost of specialized military-grade connectors
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion of fiber-optic interconnections in high-data-rate applications
- 4.2.3.2 Adoption of modular open-system connector architectures
- 4.2.4 CHALLENGES
- 4.2.4.1 Supply chain and component obsolescence risks
- 4.2.4.2 Miniaturization versus performance requirements
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTER-CONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.5.1 STRATEGIC MOVES BY TIER 1, 2, AND 3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 ECOSYSTEM ANALYSIS
- 5.1.1 PROMINENT COMPANIES
- 5.1.2 PRIVATE AND SMALL ENTERPRISES
- 5.1.3 END USERS
- 5.2 VALUE CHAIN ANALYSIS
- 5.3 PRICING ANALYSIS
- 5.4 AVERAGE SELLING PRICE OF KEY PLAYERS, BY TYPE, 2025
- 5.4.1 AVERAGE SELLING PRICE, BY REGION
- 5.5 TRADE ANALYSIS
- 5.5.1 IMPORT SCENARIO (HS CODE 853690)
- 5.5.2 EXPORT SCENARIO (HS CODE 853690)
- 5.6 IMPACT OF 2025 US TARIFFS
- 5.6.1 INTRODUCTION
- 5.6.2 KEY TARIFF RATES
- 5.6.3 PRICE IMPACT ANALYSIS
- 5.6.4 IMPACT ON COUNTRIES/REGIONS
- 5.6.4.1 US
- 5.6.4.2 Europe
- 5.6.4.3 Asia pacific
- 5.6.4.4 Canada, mexico, and others
- 5.6.5 IMPACT ON END-USE INDUSTRIES
- 5.6.5.1 Army
- 5.6.5.2 Navy
- 5.6.5.3 Air force
- 5.7 CASE STUDY ANALYSIS
- 5.7.1 AMPHENOL AEROSPACE: WARRIOR GRIP CONNECTORS FOR NETT WARRIOR
- 5.7.2 EATON SOURIAU: 8D HIGH-POWER CONNECTORS FOR MILITARY VEHICLES AND WEAPON SYSTEMS
- 5.7.3 SMITHS INTERCONNECT: OPTICAL INTERCONNECT UPGRADE FOR MILITARY AIRCRAFT
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.11 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.12 VOLUME DATA
- 5.13 BILL OF MATERIALS
- 5.14 OPERATIONAL DATA
- 5.15 MACROECONOMIC OUTLOOK
- 5.15.1 INTRODUCTION
- 5.15.2 GDP TRENDS AND FORECAST
- 5.16 TRENDS IN GLOBAL MILITARY CONNECTORS INDUSTRY
- 5.17 TRENDS IN GLOBAL DEFENSE INDUSTRY
- 5.18 BUSINESS MODELS
- 5.18.1 OEM PRODUCTION
- 5.18.2 CUSTOM DESIGN SERVICES
- 5.18.3 MRO SERVICES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 HIGH-SPEED FIBER-OPTIC & OPTICAL INTERCONNECTS
- 6.1.2 MINIATURIZED HIGH-DENSITY & HYBRID CONNECTORS
- 6.1.3 NEXT-GENERATION HIGH-SPEED VPX / OPENVPX INTERCONNECTS
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 RUGGED HIGH-SPEED CABLE & WIRING HARNESS SYSTEMS
- 6.2.2 EMI/EMP SHIELDING & FILTER TECHNOLOGIES
- 6.2.3 HIGH-POWER & HIGH-VOLTAGE ELECTRICAL DISTRIBUTION
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 RUGGED ETHERNET SWITCHING & NETWORK ELECTRONICS
- 6.3.2 VPX/SOSA-ALIGNED EMBEDDED COMPUTING & BACKPLANES
- 6.3.3 RF/MICROWAVE & HIGH-SPEED SENSOR INTERFACES
- 6.4 TECHNOLOGY ROADMAP
- 6.5 IMPACT OF AI/ GENERATIVE AI
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL
- 6.5.2 CASE STUDIES OF AI IMPLEMENTATION
- 6.5.3 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.4 CLIENTS' READINESS TO ADOPT GENERATIVE AI
- 6.6 PATENT ANALYSIS
- 6.7 FUTURE APPLICATIONS
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.8.1 TE CONNECTIVITY - HIGH-SPEED INTERCONNECTS FOR AI-ENABLED MILITARY SYSTEMS
- 6.8.2 AMPHENOL - HIGH-SPEED INTERCONNECTS FOR AI-ENABLED UNMANNED AND MISSION SYSTEMS
- 6.8.3 SMITHS INTERCONNECT - OPTICAL AND HIGH-DENSITY INTERCONNECTS FOR AI-READY DEFENSE ELECTRONICS
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CADMIUM-FREE AND HEXAVALENT-CHROMIUM-FREE PLATING
- 7.3 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYERS, STAKEHOLDERS, AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
9 MILITARY CONNECTORS MARKET, BY PLATFORM
- 9.1 INTRODUCTION
- 9.2 LAND
- 9.2.1 EXPANSION OF DIGITALLY INTEGRATED GROUND FORCES TO DRIVE LAND MILITARY CONNECTORS
- 9.2.2 COMMAND & CONTROL CENTERS
- 9.2.3 SOLDIER SYSTEMS
- 9.2.4 ARMORED VEHICLES
- 9.2.4.1 Combat vehicles
- 9.2.4.2 Combat support vehicle
- 9.2.4.3 Unmanned ground vehicle (UGV)
- 9.3 AIRBORNE
- 9.3.1 ADVANCED AVIONICS AND MISSION ELECTRONICS TO DRIVE AIRBORNE MILITARY CONNECTORS
- 9.3.2 MILITARY AIRCRAFT
- 9.3.3 HELICOPTERS
- 9.3.4 UNMANNED AERIAL VEHICLE (UAV)
- 9.4 NAVAL
- 9.4.1 EXPANDED SHIPBOARD ELECTRONICS AND UNDERSEA SYSTEMS TO DRIVE NAVAL MILITARY CONNECTORS
- 9.4.2 SHIPS
- 9.4.2.1 Aircraft carriers
- 9.4.2.2 Amphibious
- 9.4.2.3 Destroyers
- 9.4.2.4 Frigates
- 9.4.2.5 Corvettes
- 9.4.2.6 Patrol vehicles
- 9.4.3 SUBMARINES
- 9.4.4 UNMANNED SURFACE VEHICLE (USV) AND UNMANNED UNDERWATER VEHICLE (UUV)
- 9.5 SPACE
- 9.5.1 EXPANSION OF MILITARY SPACE ELECTRONICS TO DRIVE SPACE PLATFORM CONNECTORS
- 9.5.2 SATELLITE
10 MILITARY CONNECTORS MARKET, BY TYPE
- 10.1 INTRODUCTION
- 10.2 POWER CONNECTORS
- 10.2.1 INCREASING NUMBER OF ELECTRONIC SUBSYSTEMS ON MILITARY PLATFORMS TO DRIVE DEMAND
- 10.3 SIGNAL CONNECTORS
- 10.3.1 EXPANSION OF SENSOR AND CONTROL ELECTRONICS TO DRIVE DEMAND
- 10.4 DATA CONNECTORS
- 10.4.1 HIGHER BANDWIDTH REQUIREMENTS TO DRIVE DEMAND
- 10.5 RF AND MICROWAVE CONNECTORS
- 10.5.1 EXPANSION OF RADAR AND HIGH-FREQUENCY SYSTEMS TO DRIVE DEMAND
- 10.6 FIBER OPTIC CONNECTORS
- 10.6.1 HIGH-RATE DATA TRANSMISSION REQUIREMENTS TO DRIVE DEMAND
- 10.7 HYBRID CONNECTORS
- 10.7.1 SPACE-CONSTRAINED MULTI-FUNCTION INTERFACES TO DRIVE DEMAND
11 MILITARY CONNECTORS MARKET, BY SHAPE
- 11.1 INTRODUCTION
- 11.2 CIRCULAR
- 11.2.1 EXPOSURE OF MILITARY CONNECTORS TO MECHANICAL STRESS AND ENVIRONMENTAL CONTAMINATION TO DRIVE DEMAND
- 11.2.2 MIL-DTL-38999
- 11.2.3 MIL-DTL-26482
- 11.2.4 MIL-DTL-5015
- 11.2.5 OTHERS
- 11.3 RECTANGULAR
- 11.3.1 INCREASING ELECTRONIC CONTENT OF MILITARY PLATFORMS TO DRIVE DEMAND
- 11.3.2 MIL-DTL-24308
- 11.3.3 MIL-DTL-83513
- 11.3.4 MIL-DTL-55302
- 11.3.5 OTHERS
12 MILITARY CONNECTORS MARKET, BY POINT OF SALE
- 12.1 INTRODUCTION
- 12.2 OEM
- 12.2.1 NEW MILITARY PLATFORM PROCUREMENT TO DRIVE OEM CONNECTOR DEMAND
- 12.3 AFTERMARKET
- 12.3.1 PLATFORM LIFECYCLE EXTENSION TO DRIVE AFTERMARKET CONNECTOR DEMAND
13 MILITARY CONNECTORS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Platform recapitalization and electronics modernization to drive market
- 13.2.2 CANADA
- 13.2.2.1 Fleet renewal and domestic industrial development to drive market
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 UK
- 13.3.1.1 Modernization of military aircraft, naval vessels, land systems, and communications equipment to drive market
- 13.3.2 GERMANY
- 13.3.2.1 Role in European collaborative defense programs to drive market
- 13.3.3 FRANCE
- 13.3.3.1 Domestic defense production and multidomain modernization to drive market
- 13.3.4 ITALY
- 13.3.4.1 Multiplatform procurement and European program participation to drive market
- 13.3.5 REST OF EUROPE
- 13.3.1 UK
- 13.4 ASIA PACIFIC
- 13.4.1 JAPAN
- 13.4.1.1 Advanced platform integration and maritime defense requirements to drive market
- 13.4.2 INDIA
- 13.4.2.1 New platform programs, fleet sustainment, and local production to drive market
- 13.4.3 SOUTH KOREA
- 13.4.3.1 Indigenous platform production and networked defense systems to drive market
- 13.4.4 AUSTRALIA
- 13.4.4.1 Long-range maritime operations and fleet renewal to drive market
- 13.4.5 REST OF ASIA PACIFIC
- 13.4.1 JAPAN
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 GCC
- 13.5.1.1 Platform modernization and harsh-environment requirements to drive market
- 13.5.1.2 Saudi arabia
- 13.5.1.3 UAE
- 13.5.2 ISRAEL
- 13.5.2.1 Domestic defense electronics and unmanned-system integration to drive market
- 13.5.3 TURKEY
- 13.5.3.1 Domestic production of armored vehicles, military aircraft, helicopters, naval platforms, unmanned systems, and defense electronics to drive market
- 13.5.4 SOUTH AFRICA
- 13.5.4.1 Fleet sustainment and selective modernization to drive market
- 13.5.1 GCC
- 13.6 LATIN AMERICA
- 13.6.1 BRAZIL
- 13.6.1.1 Domestic aerospace and defense capability to drive market
- 13.6.2 MEXICO
- 13.6.2.1 Fleet sustainment and targeted capability upgrades to drive market
- 13.6.1 BRAZIL
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021-2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 PRODUCT COMPARISON
- 14.5 COMPANY VALUATION AND FINANCIAL METRICS
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT
- 14.6.5.1 Company footprint
- 14.6.5.2 Region footprint
- 14.6.5.3 Platform footprint
- 14.6.5.4 Type footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING
- 14.7.5.1 List of startups/smes
- 14.7.5.2 Competitive benchmarking of startups/smes
- 14.8 COMPETITIVE SCENARIO
- 14.8.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 14.8.2 DEALS
- 14.8.3 OTHER DEVELOPMENTS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 AMPHENOL CORPORATION
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Deals
- 15.1.1.4 MnM view
- 15.1.1.4.1 Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 TE CONNECTIVITY
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches/developments
- 15.1.2.3.2 Other developments
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 ITT INC.
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 MnM view
- 15.1.3.3.1 Right to win
- 15.1.3.3.2 Strategic choices
- 15.1.3.3.3 Weaknesses and competitive threats
- 15.1.4 GLENAIR, INC.
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.4.3 MnM view
- 15.1.4.3.1 Right to win
- 15.1.4.3.2 Strategic choices
- 15.1.4.3.3 Weaknesses and competitive threats
- 15.1.5 FISCHER CONNECTORS SA
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches/developments
- 15.1.5.4 MnM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 EATON
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Other developments
- 15.1.7 SMITHS GROUP PLC
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Product launches/developments
- 15.1.8 NICOMATIC
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Product launches/developments
- 15.1.9 WINCHESTER INTERCONNECT
- 15.1.9.1 Business overview
- 15.1.9.2 Products offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Product launches/developments
- 15.1.9.3.2 Deals
- 15.1.10 MILNEC INTERCONNECT SYSTEMS
- 15.1.10.1 Business overview
- 15.1.10.2 Products offered
- 15.1.11 WEALD ELECTRONICS LTD
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.11.3 Recent developments
- 15.1.11.3.1 Product launches/developments
- 15.1.12 OMNETICS CONNECTOR CORP
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Product launches/developments
- 15.1.13 TURCK, INC.
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 CONESYS
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.14.3 Recent developments
- 15.1.14.3.1 Deals
- 15.1.15 RAY SERVICE, A.S.
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.15.3 Recent developments
- 15.1.15.3.1 Deals
- 15.1.15.3.2 Other developments
- 15.1.16 ROJONE PTY LTD
- 15.1.16.1 Business overview
- 15.1.16.2 Products offered
- 15.1.17 ALLIED ELECTRONICS CORPORATION
- 15.1.17.1 Business overview
- 15.1.17.2 Products offered
- 15.1.1 AMPHENOL CORPORATION
- 15.2 OTHER PLAYERS
- 15.2.1 HIREL CONNECTORS INC.
- 15.2.2 AIRBORN LLC
- 15.2.3 SAMTEC
- 15.2.4 SUNKYE INTERNATIONAL CO., LTD.
- 15.2.5 LEMO
- 15.2.6 HARWIN
- 15.2.7 ODU GMBH & CO. KG
- 15.2.8 MIL-CON, INC.
- 15.2.9 CRISTEK INTERCONNECTS, LLC
- 15.2.10 CONNECTIVE DESIGN, INC.
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Primary interview participants
- 16.1.2.2 Key data from primary sources
- 16.1.2.3 Breakdown of primary interviews
- 16.1.2.4 Insights from industry experts
- 16.1.1 SECONDARY DATA
- 16.2 FACTOR ANALYSIS
- 16.2.1 DEMAND-SIDE INDICATORS
- 16.2.2 SUPPLY-SIDE INDICATORS
- 16.3 MARKET SIZE ESTIMATION
- 16.3.1 BOTTOM-UP APPROACH
- 16.3.1.1 Market size estimation methodology
- 16.3.2 TOP-DOWN APPROACH
- 16.3.1 BOTTOM-UP APPROACH
- 16.4 DATA TRIANGULATION
- 16.5 RESEARCH ASSUMPTIONS
- 16.6 RESEARCH LIMITATIONS
- 16.7 RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2021-2025
- TABLE 2 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 3 AVERAGE SELLING PRICE OF MILITARY CONNECTORS OFFERED BY KEY PLAYERS, 2025 (USD)
- TABLE 4 AVERAGE SELLING PRICE OF MILITARY CONNECTORS, BY REGION, 2025 (USD)
- TABLE 5 IMPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 6 EXPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 7 SELECT US IMPORT TARIFF RATES RELEVANT TO MILITARY CONNECTORS, 2025 (BASE YEAR)
- TABLE 8 ILLUSTRATIVE 2025 IMPORTED-CONNECTOR LANDED PRICE SENSITIVITY (USD PER UNIT)
- TABLE 9 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 10 MILITARY CONNECTOR VOLUME, BY PLATFORM
- TABLE 11 OPERATIONAL AIRBORNE, LAND, NAVAL, AND SPACE PLATFORM DATA (2021-2025)
- TABLE 12 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 13 EVOLUTION OF MILITARY CONNECTORS MARKET
- TABLE 14 PATENT ANALYSIS
- TABLE 15 NEXT-GENERATION HIGH-SPEED AND NETWORKED MISSION SYSTEMS
- TABLE 16 AI-ENABLED AND AUTONOMOUS MILITARY PLATFORMS
- TABLE 17 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 MIDDLE EAST& AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 INDUSTRY STANDARDS IN MILITARY CONNECTORS MARKET
- TABLE 23 SUSTAINABILITY INITIATIVES IN MILITARY CONNECTORS MARKET
- TABLE 24 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
- TABLE 25 INFLUENCE OF STAKEHOLDERS, BY PLATFORM (%)
- TABLE 26 KEY BUYING CRITERIA, BY TYPE
- TABLE 27 MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 28 MILITARY CONNECTORS MARKET, PLATFORM, 2026-2031 (USD MILLION)
- TABLE 29 MILITARY CONNECTORS MARKET, BY LAND PLATFORM, 2021-2025 (USD MILLION)
- TABLE 30 MILITARY CONNECTORS MARKET, BY LAND PLATFORM, 2026-2031 (USD MILLION)
- TABLE 31 MILITARY CONNECTORS MARKET, BY AIRBORNE PLATFORM, 2021-2025 (USD MILLION)
- TABLE 32 MILITARY CONNECTORS MARKET, BY AIRBORNE PLATFORM, 2026-2031 (USD MILLION)
- TABLE 33 MILITARY CONNECTORS MARKET, BY NAVAL PLATFORM, 2021-2025 (USD MILLION)
- TABLE 34 MILITARY CONNECTORS MARKET, BY NAVAL PLATFORM, 2026-2031 (USD MILLION)
- TABLE 35 MILITARY CONNECTORS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 36 MILITARY CONNECTORS MARKET, APPLICATION, 2026-2031 (USD MILLION)
- TABLE 37 MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 38 MILITARY CONNECTORS MARKET, SHAPE, 2026-2031 (USD MILLION)
- TABLE 39 MILITARY CONNECTORS MARKET, BY POINT OF SALE, 2021-2025 (USD MILLION)
- TABLE 40 MILITARY CONNECTORS MARKET, BY POINT OF SALE, 2026-2031 (USD MILLION)
- TABLE 41 MILITARY CONNECTORS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 42 MILITARY CONNECTORS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 43 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 44 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 45 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 46 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 47 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2021-2025 (USD MILLION)
- TABLE 48 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2026-2031 (USD MILLION)
- TABLE 49 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021-2025 (USD MILLION)
- TABLE 50 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026-2031 (USD MILLION)
- TABLE 51 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2021-2025 (USD MILLION)
- TABLE 52 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2026-2031 (USD MILLION)
- TABLE 53 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 54 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 55 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 56 NORTH AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE , 2026-2031 (USD MILLION)
- TABLE 57 US: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 58 US: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 59 US: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 60 US: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 61 US: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 62 US: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 63 CANADA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 64 CANADA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 65 CANADA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 66 CANADA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 67 CANADA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 68 CANADA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 69 EUROPE: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 70 EUROPE: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 71 EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 72 EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 73 EUROPE: MILITARY CONNECTORS MARKET, BY LAND, 2021-2025 (USD MILLION)
- TABLE 74 EUROPE: MILITARY CONNECTORS MARKET, BY LAND, 2026-2031 (USD MILLION)
- TABLE 75 EUROPE: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021-2025 (USD MILLION)
- TABLE 76 EUROPE: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026-2031 (USD MILLION)
- TABLE 77 EUROPE: MILITARY CONNECTORS MARKET, BY NAVAL, 2021-2025 (USD MILLION)
- TABLE 78 EUROPE: MILITARY CONNECTORS MARKET, BY NAVAL, 2026-2031 (USD MILLION)
- TABLE 79 EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 80 EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 81 EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 82 EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE , 2026-2031 (USD MILLION)
- TABLE 83 UK: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 84 UK: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 85 UK: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 86 UK: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 87 UK: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 88 UK: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 89 GERMANY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 90 GERMANY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 91 GERMANY: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 92 GERMANY: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 93 GERMANY: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 94 GERMANY: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 95 FRANCE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 96 FRANCE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 97 FRANCE: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 98 FRANCE: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 99 FRANCE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 100 FRANCE: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 101 ITALY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 102 ITALY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 103 ITALY: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 104 ITALY: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 105 ITALY: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 106 ITALY: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 107 REST OF EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 108 REST OF EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 109 REST OF EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 110 REST OF EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 111 REST OF EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 112 REST OF EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 113 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 114 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 115 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 116 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 117 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY LAND, 2021-2025 (USD MILLION)
- TABLE 118 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY LAND, 2026-2031 (USD MILLION)
- TABLE 119 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021-2025 (USD MILLION)
- TABLE 120 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026-2031 (USD MILLION)
- TABLE 121 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY NAVAL, 2021-2025 (USD MILLION)
- TABLE 122 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY NAVAL, 2026-2031 (USD MILLION)
- TABLE 123 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 124 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 125 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 126 ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE , 2026-2031 (USD MILLION)
- TABLE 127 JAPAN: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 128 JAPAN: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 129 JAPAN: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 130 JAPAN: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 131 JAPAN: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 132 JAPAN: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 133 INDIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 134 INDIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 135 INDIA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 136 INDIA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 137 INDIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 138 INDIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 139 SOUTH KOREA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 140 SOUTH KOREA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 141 SOUTH KOREA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 142 SOUTH KOREA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 143 SOUTH KOREA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 144 SOUTH KOREA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 145 AUSTRALIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 146 AUSTRALIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 147 AUSTRALIA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 148 AUSTRALIA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 149 AUSTRALIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 150 AUSTRALIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 151 REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 152 REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 153 REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 154 REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 155 REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 156 REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 157 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 158 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 159 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 160 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 161 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY LAND, 2021-2025 (USD MILLION)
- TABLE 162 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY LAND, 2026-2031 (USD MILLION)
- TABLE 163 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021-2025 (USD MILLION)
- TABLE 164 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026-2031 (USD MILLION)
- TABLE 165 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2021-2025 (USD MILLION)
- TABLE 166 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2026-2031 (USD MILLION)
- TABLE 167 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 168 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 169 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 170 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 171 SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 172 SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 173 SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 174 SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 175 SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 176 SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 177 UAE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 178 UAE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 179 UAE: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 180 UAE: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 181 UAE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 182 UAE: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 183 ISRAEL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 184 ISRAEL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 185 ISRAEL: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 186 ISRAEL: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 187 ISRAEL: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 188 ISRAEL: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 189 TURKEY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 190 TURKEY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 191 TURKEY: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 192 TURKEY: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 193 TURKEY: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 194 TURKEY: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 195 SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 196 SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 197 SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 198 SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 199 SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 200 SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 201 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 202 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 203 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 204 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 205 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2021-2025 (USD MILLION)
- TABLE 206 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2026-2031 (USD MILLION)
- TABLE 207 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021-2025 (USD MILLION)
- TABLE 208 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026-2031 (USD MILLION)
- TABLE 209 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2021-2025 (USD MILLION)
- TABLE 210 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2026-2031 (USD MILLION)
- TABLE 211 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 212 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 213 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 214 LATIN AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE , 2026-2031 (USD MILLION)
- TABLE 215 BRAZIL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 216 BRAZIL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 217 BRAZIL: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 218 BRAZIL: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 219 BRAZIL: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 220 BRAZIL: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 221 MEXICO: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021-2025 (USD MILLION)
- TABLE 222 MEXICO: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026-2031 (USD MILLION)
- TABLE 223 MEXICO: MILITARY CONNECTORS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 224 MEXICO: MILITARY CONNECTORS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 225 MEXICO: MILITARY CONNECTORS MARKET, BY SHAPE, 2021-2025 (USD MILLION)
- TABLE 226 MEXICO: MILITARY CONNECTORS MARKET, BY SHAPE, 2026-2031 (USD MILLION)
- TABLE 227 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021-2026
- TABLE 228 MILITARY CONNECTORS MARKET: DEGREE OF COMPETITION
- TABLE 229 REGION FOOTPRINT
- TABLE 230 PLATFORM FOOTPRINT
- TABLE 231 TYPE FOOTPRINT
- TABLE 232 LIST OF STARTUPS/SMES
- TABLE 233 COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 234 MILITARY CONNECTORS MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2021-SEPTEMBER 2026
- TABLE 235 MILITARY CONNECTORS MARKET: DEALS, JANUARY 2021-OCTOBER 2026
- TABLE 236 MILITARY CONNECTORS MARKET: OTHER DEVELOPMENTS, JANUARY 2021-OCTOBER 2026
- TABLE 237 AMPHENOL CORPORATION: COMPANY OVERVIEW
- TABLE 238 AMPHENOL CORPORATION: PRODUCTS OFFERED
- TABLE 239 AMPHENOL CORPORATION: DEALS
- TABLE 240 TE CONNECTIVITY: COMPANY OVERVIEW
- TABLE 241 TE CONNECTIVITY: PRODUCTS OFFERED
- TABLE 242 TE CONNECTIVITY: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 243 TE CONNECTIVITY: OTHER DEVELOPMENTS
- TABLE 244 ITT INC.: COMPANY OVERVIEW
- TABLE 245 ITT INC.: PRODUCTS OFFERED
- TABLE 246 GLENAIR, INC.: COMPANY OVERVIEW
- TABLE 247 GLENAIR, INC.: PRODUCTS OFFERED
- TABLE 248 FISCHER CONNECTORS SA: COMPANY OVERVIEW
- TABLE 249 FISCHER CONNECTORS SA: PRODUCTS OFFERED
- TABLE 250 FISCHER CONNECTORS SA: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 251 EATON: COMPANY OVERVIEW
- TABLE 252 EATON: PRODUCTS OFFERED
- TABLE 253 EATON: OTHER DEVELOPMENTS
- TABLE 254 SMITHS GROUP PLC: COMPANY OVERVIEW
- TABLE 255 SMITHS GROUP PLC: PRODUCTS OFFERED
- TABLE 256 SMITHS GROUP PLC: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 257 NICOMATIC: COMPANY OVERVIEW
- TABLE 258 NICOMATIC: PRODUCTS OFFERED
- TABLE 259 NICOMATIC: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 260 WINCHESTER INTERCONNECT: COMPANY OVERVIEW
- TABLE 261 WINCHESTER INTERCONNECT: PRODUCTS OFFERED
- TABLE 262 WINCHESTER INTERCONNECT: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 263 WINCHESTER INTERCONNECT: DEALS
- TABLE 264 MILNEC INTERCONNECT SYSTEMS: COMPANY OVERVIEW
- TABLE 265 MILNEC INTERCONNECT SYSTEMS: PRODUCTS OFFERED
- TABLE 266 WEALD ELECTRONICS LTD: COMPANY OVERVIEW
- TABLE 267 WEALD ELECTRONICS LTD: PRODUCTS OFFERED
- TABLE 268 WEALD ELECTRONICS LTD: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 269 OMNETICS CONNECTOR CORP: COMPANY OVERVIEW
- TABLE 270 OMNETICS CONNECTOR CORP: PRODUCTS OFFERED
- TABLE 271 OMNETICS CONNECTOR CORP: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 272 TURCK, INC.: COMPANY OVERVIEW
- TABLE 273 TURCK, INC.: PRODUCTS OFFERED
- TABLE 274 CONESYS: COMPANY OVERVIEW
- TABLE 275 CONESYS: PRODUCTS OFFERED
- TABLE 276 CONESYS: DEALS
- TABLE 277 RAY SERVICE, A.S.: COMPANY OVERVIEW
- TABLE 278 RAY SERVICE, A.S.: PRODUCTS OFFERED
- TABLE 279 RAY SERVICE, A.S.: DEALS
- TABLE 280 RAY SERVICE, A.S.: OTHER DEVELOPMENTS
- TABLE 281 ROJONE PTY LTD: COMPANY OVERVIEW
- TABLE 282 ROJONE PTY LTD: PRODUCTS OFFERED
- TABLE 283 ALLIED ELECTRONICS CORPORATION: COMPANY OVERVIEW
- TABLE 284 ALLIED ELECTRONICS CORPORATION: PRODUCTS OFFERED
- TABLE 285 HIREL CONNECTORS INC.: COMPANY OVERVIEW
- TABLE 286 AIRBORN LLC: COMPANY OVERVIEW
- TABLE 287 SAMTEC: COMPANY OVERVIEW
- TABLE 288 SUNKYE INTERNATIONAL CO., LTD.: COMPANY OVERVIEW
- TABLE 289 LEMO: COMPANY OVERVIEW
- TABLE 290 HARWIN: COMPANY OVERVIEW
- TABLE 291 ODU GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 292 MIL-CON, INC.: COMPANY OVERVIEW
- TABLE 293 CRISTEK INTERCONNECTS, LLC: COMPANY OVERVIEW
- TABLE 294 CONNECTIVE DESIGN, INC.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 MARKET SCENARIO
- FIGURE 2 MILITARY CONNECTORS MARKET, 2021-2031
- FIGURE 3 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MILITARY CONNECTORS MARKET
- FIGURE 4 DISRUPTIONS INFLUENCING GROWTH OF MILITARY CONNECTORS MARKET
- FIGURE 5 HIGH-GROWTH SEGMENTS IN MILITARY CONNECTORS MARKET
- FIGURE 6 EUROPE TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 7 DEFENSE PLATFORM MODERNIZATION AND ADVANCED ELECTRONICS INTEGRATION TO DRIVE MARKET
- FIGURE 8 LAND SEGMENT TO HOLD LARGEST MARKET SHARE IN 2026
- FIGURE 9 SIGNAL CONNECTORS TO SURPASS OTHER SEGMENTS DURING FORECAST PERIOD
- FIGURE 10 OEM SEGMENT TO EXHIBIT FASTER GROWTH THAN AFTERMARKET SEGMENT DURING FORECAST PERIOD
- FIGURE 11 CIRCULAR SEGMENT TO SECURE LEADING POSITION IN 2026
- FIGURE 12 MILITARY CONNECTORS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 13 ECOSYSTEM ANALYSIS
- FIGURE 14 VALUE CHAIN ANALYSIS
- FIGURE 15 IMPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 16 EXPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 17 INVESTMENT AND FUNDING SCENARIO, 2021-2025 (USD MILLION)
- FIGURE 18 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 19 TECHNOLOGY ROADMAP
- FIGURE 20 IMPACT OF AI/GENERATIVE AI
- FIGURE 21 PATENT ANALYSIS, 2016-2026
- FIGURE 22 FUTURE APPLICATIONS
- FIGURE 23 MILITARY CONNECTORS MARKET: DECISION-MAKING FACTORS
- FIGURE 24 INFLUENCE OF STAKEHOLDERS, BY PLATFORM (%)
- FIGURE 25 KEY BUYING CRITERIA, BY TYPE
- FIGURE 26 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 27 SPACE SEGMENT TO WITNESS HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 28 FIBER OPTIC CONNECTORS SEGMENT TO RECORD HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 29 RECTANGULAR SEGMENT TO WITNESS HIGHER CAGR THAN CIRCULAR SEGMENT DURING FORECAST PERIOD
- FIGURE 30 OEM SEGMENT TO WITNESS HIGHER CAGR THAN AFTERMARKET SEGMENT DURING FORECAST PERIOD
- FIGURE 31 MILITARY CONNECTORS MARKET, BY REGION, 2026-2031
- FIGURE 32 NORTH AMERICA: MILITARY CONNECTORS MARKET SNAPSHOT
- FIGURE 33 EUROPE: MILITARY CONNECTORS MARKET SNAPSHOT
- FIGURE 34 ASIA PACIFIC: MILITARY CONNECTORS MARKET SNAPSHOT
- FIGURE 35 MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET SNAPSHOT
- FIGURE 36 LATIN AMERICA: MILITARY CONNECTORS MARKET SNAPSHOT
- FIGURE 37 MARKET SHARE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2025
- FIGURE 38 BRAND/PRODUCT COMPARISON
- FIGURE 39 COMPANY VALUATION (USD BILLION)
- FIGURE 40 FINANCIAL METRICS (EV/EBIDTA)
- FIGURE 41 COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 42 COMPANY FOOTPRINT
- FIGURE 43 COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 44 AMPHENOL CORPORATION: COMPANY SNAPSHOT
- FIGURE 45 TE CONNECTIVITY: COMPANY SNAPSHOT
- FIGURE 46 ITT INC.: COMPANY SNAPSHOT
- FIGURE 47 EATON: COMPANY SNAPSHOT
- FIGURE 48 SMITHS GROUP PLC: COMPANY SNAPSHOT
- FIGURE 49 RESEARCH DESIGN MODEL
- FIGURE 50 RESEARCH DESIGN
- FIGURE 51 BOTTOM-UP APPROACH
- FIGURE 52 TOP-DOWN APPROACH
- FIGURE 53 DATA TRIANGULATION

