PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2136429
PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2136429
Pea Protein Market by Type (Isolates, Concentrates, and Textured), Application (Food, Beverages, and Other Applications), Nature (Conventional and Organic), Processing Method (Dry and Wet), and Region - Global Forecast to 2031
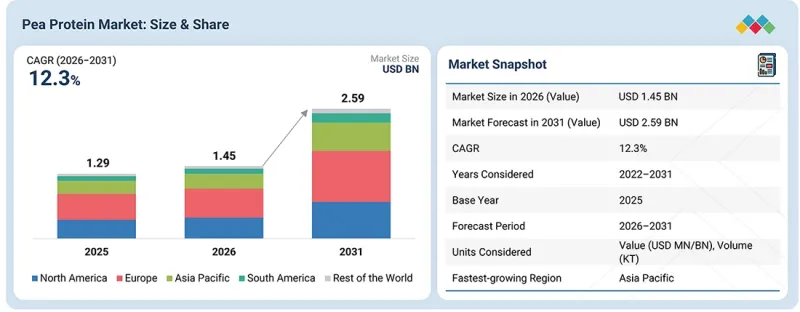
The pea protein market is projected to reach USD 2.59 billion by 2031 from USD 1.45 billion in 2026, at a CAGR of 12.3% from 2026 to 2031.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (KT) |
| Segments | Type, Application, Nature, Processing Method, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, and Rest of the World (RoW) |
"By type, the isolates segment dominates the pea protein market, driven by broad applications across food & beverage and pet food applications"
The isolates segment dominates the pea protein market due to its ability to deliver a concentrated protein ingredient with consistent nutritional and functional performance. Its high protein content makes it suitable for applications where manufacturers aim to increase protein levels without substantially increasing product volume. Pea protein isolate is also adaptable to diverse formulations, including meat alternatives, sports nutrition, beverages, snacks, functional foods, and pet foods, while advances in extraction and processing technologies have enabled manufacturers to develop isolates with improved functionality and application suitability.
"By nature, the conventional segment dominates the pea protein market due to cost-effectiveness, availability, and scalable production"
The conventional pea protein segment is estimated to dominate the global market, supported by its cost-effectiveness, wide availability, consistent supply, and suitability for large-scale production. Conventional pea protein is widely used across high-volume applications such as meat substitutes, performance nutrition, beverages, snacks, and functional foods, where manufacturers require reliable ingredient availability, consistent quality, and cost-efficient formulation. Its established production and sourcing practices further support its adoption across a broad range of food and nutrition applications.
"By application, the food segment dominates the pea protein market, driven by increasing use in diverse food formulations"
The food segment dominates the pea protein market due to the increasing incorporation of plant-based protein ingredients into mainstream food formulations. Pea protein offers functional properties such as water binding, emulsification, and texture enhancement, enabling manufacturers to improve the structure and nutritional profile of products. Its use across products such as meat alternatives, snacks, bakery items, confectionery, and functional foods, together with the growing focus on protein enrichment and clean-label formulations, supports its widespread adoption and leading position in the market.
"Europe dominates the pea protein market, supported by an established plant-based food industry and strong manufacturing base"
Europe dominates the pea protein market, supported by the region's established plant-based food industry, strong presence of ingredient manufacturers, and increasing incorporation of alternative proteins into mainstream food products. The availability of advanced food-processing capabilities and ongoing innovation in plant-based formulations enables manufacturers to develop a broad range of pea protein-based products. In addition, supportive initiatives for sustainable food production and the expansion of plant-based product offerings across European retail markets are contributing to the region's leading position.
In-depth interviews have been conducted with chief executive officers (CEOs), directors, and other executives from various key organizations operating in the pea protein market.
- By Company Type: Tier 1 - 40%, Tier 2 - 20%, and Tier 3 - 40%
- By Designation: CXOs - 26%, Managers - 30%, Executives - 44%
- By Region: North America - 20%, Europe - 20%, Asia Pacific - 40%, South America - 10%, and Rest of the World -10%
Prominent companies in the market include Roquette Freres (France), ADM (US), Ingredion (US), Kerry Group plc (Ireland), Glanbia plc (Ireland), Cargill, Incorporated (US), International Flavors & Fragrances Inc. (US), PURIS (US), Emsland Group (Germany), Yantai Shuangta Food Co., Ltd. (China), Burcon (Canada), Axiom Foods, Inc. (US), Shandong Jianyuan Group (China), ET-Chem (China), AGT Food and Ingredients Inc. (Canada), and other players.
Research Coverage
This research report categorizes the pea protein market by type (isolates, concentrates, and textured), application (food, beverages, and other applications), nature (conventional and organic), processing method (wet processing and dry processing), and region (North America, Europe, Asia Pacific, South America, and Rest of the World).
The report's scope encompasses detailed information on the major factors, including drivers, restraints, challenges, and opportunities, which influence the growth of the pea protein industry. A thorough analysis of the key industry players has been done to provide insights into their business, services, key strategies, contracts, partnerships, agreements, product launches, mergers & acquisitions, and recent developments associated with the pea protein market. This report provides a competitive analysis of emerging startups in the pea protein market ecosystem. Furthermore, the study covers industry-specific trends, including technology analysis, ecosystem & market mapping, and patent & regulatory landscape, among others.
Reasons to Buy This Report
The report provides market leaders/new entrants with information on the closest approximations of revenue numbers for the overall pea protein and its subsegments. It will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (Growing consumer interest in plant-based diets and popularity of plant-based products), restraints (Volatility in raw material supply and prices), opportunities (Expansion of the smart protein and plant-based food ecosystem), and challenges (Presence of anti-nutritional factors in peas)
- Product Development/Innovation: Detailed insights into research & development activities and new product launches in the pea protein market
- Market Development: Comprehensive information about lucrative market analysis of pea protein across varied regions
- Market Diversification: Exhaustive information about new product sources, untapped geographies, recent developments, and investments in the pea protein market
- Competitive Assessment: In depth assessment of market shares, growth strategies, product offerings, brand/product comparison, and product footprints of leading players such as Roquette Freres (France), ADM (US), Ingredion (US), Kerry Group plc (Ireland), Glanbia plc (Ireland), Cargill, Incorporated (US), International Flavors & Fragrances Inc. (US), PURIS (US), Emsland Group (Germany), Yantai Shuangta Food Co., Ltd. (China), Burcon (Canada), Axiom Foods, Inc (US), Shandong Jianyuan group (China), ET-Chem (China), AGT Food and Ingredients Inc. (Canada), and other players in the pea protein market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 UNIT CONSIDERED
- 1.4.1 CURRENCY CONSIDERED
- 1.4.2 UNITS CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN PEA PROTEIN MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN PEA PROTEIN MARKET
- 3.2 PEA PROTEIN MARKET, BY TYPE AND REGION
- 3.3 PEA PROTEIN MARKET, BY TOP 3 TYPES
- 3.4 PEA PROTEIN MARKET, BY NATURE
- 3.5 PEA PROTEIN MARKET, BY APPLICATION
- 3.6 PEA PROTEIN MARKET, BY PROCESSING METHOD
- 3.7 PEA PROTEIN MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing consumer interest in plant-based diets and popularity of plant-based products
- 4.2.1.2 Rising demand for sustainable protein sources
- 4.2.1.3 Growing consumer awareness about nutritional benefits offered by pea and pea-based products
- 4.2.1.4 Increasing demand for clean-label and allergen-conscious food products
- 4.2.2 RESTRAINTS
- 4.2.2.1 Volatility in raw material supply and prices
- 4.2.2.2 Limited solubility and functional performance
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion of smart protein and plant-based food ecosystem
- 4.2.3.2 Lower allergenicity and allergen-labeling advantages compared with other plant-based proteins
- 4.2.3.3 Advancements in texture properties that support adoption in baking and meat processing
- 4.2.3.4 Rise in demand from pet food industry
- 4.2.3.5 Advancements in sustainable and cost-efficient pea protein processing
- 4.2.4 CHALLENGES
- 4.2.4.1 Presence of anti-nutritional factors in peas
- 4.2.4.2 Undesirable taste and sensory characteristics
- 4.2.4.3 Presence of alternative plant proteins
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN PEA PROTEIN MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMICS OUTLOOK
- 5.2.1 INTRODUCTION
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RESEARCH & PRODUCT DEVELOPMENT
- 5.3.2 RAW MATERIAL SOURCING & INGREDIENT DEVELOPMENT
- 5.3.3 EXTRACTION, PRODUCTION, & QUALITY ASSURANCE
- 5.3.4 DISTRIBUTION & SUPPLY CHAIN MANAGEMENT
- 5.3.5 END-USE APPLICATIONS & COMMERCIALIZATION
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 DEMAND SIDE
- 5.4.2 SUPPLY SIDE
- 5.5 PRICING ANALYSIS
- 5.5.1 INTRODUCTION
- 5.5.2 AVERAGE SELLING PRICE OF PEA PROTEIN, BY PRODUCT TYPE
- 5.5.3 AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TONS)
- 5.5.4 INDICATIVE AVERAGE SELLING PRICE (ASP) TREND, BY TYPE, 2022-2025 (USD/TONS)
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT ANALYSIS: PEA PROTEIN MARKET
- 5.6.2 EXPORT ANALYSIS: PEA PROTEIN MARKET
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 INGREDION - PEA PROTEIN FOR NUTRITIONAL BEVERAGES
- 5.10.2 ROQUETTE - NUTRALYS PEA PROTEIN FOR HIGH-PROTEIN AND PLANT-BASED FORMULATIONS
- 5.10.3 COSUCRA - PISANE PEA PROTEIN FOR PROTEIN-FORTIFIED FOODS
- 5.11 IMPACT OF 2025 US TARIFF - PEA PROTEIN MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 PRICE IMPACT ANALYSIS
- 5.11.3 IMPACT ON COUNTRIES/REGIONS
- 5.11.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGY ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Wet fractionation
- 6.1.1.2 Dry fractionation
- 6.1.1.3 Alkaline extraction-isoelectric precipitation
- 6.1.1.4 Ultrafiltration (UF) processing
- 6.1.2 COMPLEMENTARY ANALYSIS
- 6.1.2.1 Dehulling
- 6.1.2.2 Spray drying
- 6.1.2.3 High-pressure homogenization
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Fermentation
- 6.1.3.2 Extrusion / High-moisture extrusion
- 6.1.3.3 Protein structure modification
- 6.1.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.1.4.1 Short-term | Advanced refining & sustainable ingredient development
- 6.1.4.2 Mid-term | Advanced fractionation & functional ingredient development
- 6.1.4.3 Long-term | Biotechnology & next-generation pea protein innovation
- 6.1.1 KEY TECHNOLOGIES
- 6.2 PATENT ANALYSIS
- 6.3 FUTURE APPLICATIONS
- 6.3.1 FUTURE APPLICATIONS OF PEA PROTEIN IN NEXT-GENERATION PLANT-BASED BEVERAGES
- 6.3.2 ADVANCED PROTEIN TEXTURIZATION AND EXTRUSION TECHNOLOGY: SHAPING THE FUTURE OF THE PEA PROTEIN MARKET
- 6.3.3 PRECISION FORMULATION AND BLENDING TECHNOLOGY: SHAPING THE FUTURE OF PEA PROTEIN APPLICATIONS
- 6.4 IMPACT OF GENERATIVE AI ON PEA PROTEIN MARKET
- 6.4.1 INTRODUCTION
- 6.4.2 TOP USE CASES AND MARKET POTENTIAL
- 6.4.3 BEST PRACTICES IN PEA PROTEIN INDUSTRY
- 6.4.4 CASE STUDIES OF AI IMPLEMENTATION IN PEA PROTEIN MARKET
- 6.4.5 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.4.6 CLIENTS' READINESS TO ADOPT GENERATIVE AI FOR PEA PROTEIN PRODUCTION
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.2.1 Industry standards in pea protein market
- 7.1.3 LABELING REQUIREMENTS AND CLAIMS
- 7.1.4 ANTICIPATED REGULATORY CHANGES IN NEXT 5-10 YEARS
- 7.1.4.1 Enhanced ingredient traceability and supply chain transparency
- 7.1.4.2 Greater global harmonization of plant protein regulations
- 7.1.4.3 Stricter sustainability and responsible sourcing requirements
- 7.1.4.4 Digital traceability, AI-enabled quality monitoring, and compliance automation
- 7.1.4.5 Higher safety and purity standards for plant-based protein ingredients
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 SUSTAINABLE SOURCING
- 7.2.2 CARBON FOOTPRINT REDUCTION INITIATIVES
- 7.2.3 CIRCULAR ECONOMY APPROACHES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- 8.5 MARKET PROFITABILITY
- 8.6 REVENUE POTENTIAL
- 8.6.1 COST DYNAMICS
- 8.6.2 MARGIN OPPORTUNITIES, BY TOP APPLICATIONS
9 PEA PROTEIN MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 ISOLATES
- 9.2.1 GROWING INNOVATION FOR HIGH-QUALITY PROTEIN ISOLATES TO DRIVE SEGMENT
- 9.3 CONCENTRATES
- 9.3.1 WIDE APPLICATION IN SNACKS AND BAKERY ITEMS TO BOOST DEMAND
- 9.4 TEXTURED
- 9.4.1 NUTRITIONAL BENEFITS AND FUNCTIONAL ATTRIBUTES TO DRIVE DEMAND
10 PEA PROTEIN MARKET, BY NATURE
- 10.1 INTRODUCTION
- 10.2 CONVENTIONAL
- 10.3 ORGANIC
11 PEA PROTEIN MARKET, BY PROCESSING METHOD
- 11.1 INTRODUCTION
- 11.2 WET PROCESSING
- 11.2.1 SUPERIOR FUNCTIONALITY AND PURITY
- 11.3 DRY PROCESSING
- 11.3.1 INNOVATION IN DIVERSE FOOD SECTORS
12 PEA PROTEIN MARKET, BY APPLICATION
- 12.1 INTRODUCTION
- 12.2 FOOD
- 12.2.1 MEAT SUBSTITUTES
- 12.2.1.1 Global trends of plant-based meats and veganism to drive segment
- 12.2.2 PERFORMANCE NUTRITION
- 12.2.2.1 Increasing cases of lactose intolerance and adoption in supplements to drive adoption
- 12.2.3 FUNCTIONAL FOODS
- 12.2.3.1 Growing awareness about functional benefits of pea protein to support segment growth
- 12.2.4 SNACKS
- 12.2.4.1 Spike in demand for healthy snacking alternatives to drive segment
- 12.2.5 BAKERY PRODUCTS
- 12.2.5.1 Demand for healthy alternatives in baking applications to drive segment
- 12.2.6 CONFECTIONERIES
- 12.2.6.1 Consumer demand for healthier confectionery products to drive segment
- 12.2.7 OTHER FOOD APPLICATIONS
- 12.2.1 MEAT SUBSTITUTES
- 12.3 BEVERAGES
- 12.3.1 EASY SOLUBILITY AND ADOPTION IN PLANT-BASED BEVERAGES TO SUPPORT SEGMENT GROWTH
- 12.4 OTHER APPLICATIONS
13 PEA PROTEIN MARKET, REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Rising demand for plant-based protein and expansion of foodservice applications to drive market
- 13.2.2 CANADA
- 13.2.2.1 Expanding pea cultivation and investments in protein processing to drive market
- 13.2.3 MEXICO
- 13.2.3.1 Growing consumer interest in plant-based foods and dairy alternatives to drive market
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 GERMANY
- 13.3.1.1 Rising health and sustainability awareness and demand for plant-based alternatives to drive market
- 13.3.2 FRANCE
- 13.3.2.1 Strong pea production and growing investments in plant-based protein infrastructure to drive market
- 13.3.3 UK
- 13.3.3.1 Expanding applications of pea protein and growing demand for plant-based alternatives to drive market
- 13.3.4 ITALY
- 13.3.4.1 Strong competition from conventional protein sources to drive demand for pea protein
- 13.3.5 SPAIN
- 13.3.5.1 Strong agricultural output and changing consumer preferences to drive market
- 13.3.6 REST OF EUROPE
- 13.3.1 GERMANY
- 13.4 ASIA PACIFIC
- 13.4.1 CHINA
- 13.4.1.1 Rising demand for healthy and plant-based protein foods to drive market
- 13.4.2 JAPAN
- 13.4.2.1 Aging population and protein supply diversification to drive market
- 13.4.3 AUSTRALIA & NEW ZEALAND
- 13.4.3.1 Growing demand for plant-based foods and expansion of domestic protein production to drive market
- 13.4.4 INDIA
- 13.4.4.1 Growth of startups in plant-based food products segment to boost market
- 13.4.5 REST OF ASIA PACIFIC
- 13.4.1 CHINA
- 13.5 SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 Rising demand for plant-based alternatives and sports nutrition to drive market
- 13.5.2 ARGENTINA
- 13.5.2.1 Expanding pea production and growing demand for plant-based meat alternatives to drive market
- 13.5.3 REST OF SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.6 REST OF THE WORLD
- 13.6.1 AFRICA
- 13.6.1.1 Growing pea production and rising demand for nutritionally enhanced plant-based foods to drive market
- 13.6.2 MIDDLE EAST
- 13.6.2.1 Rising demand for sustainable plant-based alternatives and growing local production to drive market
- 13.6.1 AFRICA
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2025
- 14.3 REVENUE ANALYSIS, 2023-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.4.1 ROQUETTE FRERES
- 14.4.2 ADM
- 14.4.3 INGREDION
- 14.4.4 GLANBIA PLC
- 14.4.5 CARGILL, INCORPORATED
- 14.5 BRAND/PRODUCT COMPARISON
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.6.5.1 Company footprint
- 14.6.5.2 Region footprint
- 14.6.5.3 Type footprint
- 14.6.5.4 Application footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.10 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 ROQUETTE FRERES
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Product launches
- 15.1.1.3.2 Expansions
- 15.1.1.4 MnM view
- 15.1.1.4.1 Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 ADM
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.3.3 Expansions
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weakness/competitive threats
- 15.1.3 INGREDION
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.3.2 Deals
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 KERRY GROUP PLC
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Deals
- 15.1.4.3.2 Expansions
- 15.1.4.4 MnM view
- 15.1.4.4.1 Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weakness/competitive threats
- 15.1.5 GLANBIA PLC
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches
- 15.1.5.4 MnM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 CARGILL, INCORPORATED
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Expansions
- 15.1.6.4 MnM view
- 15.1.7 INTERNATIONAL FLAVORS & FRAGRANCES INC.
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Deals
- 15.1.7.3.2 Expansions
- 15.1.7.4 MnM view
- 15.1.8 PURIS
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Deals
- 15.1.8.4 MnM view
- 15.1.9 EMSLAND GROUP
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Deals
- 15.1.9.3.2 Expansions
- 15.1.9.4 MnM view
- 15.1.10 YANTAI SHUANGTA FOODS CO., LTD.
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.10.3 MnM view
- 15.1.11 BURCON
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Solutions/Services offered
- 15.1.11.3 Recent developments
- 15.1.11.3.1 Product launches
- 15.1.11.3.2 Deals
- 15.1.11.3.3 Expansions
- 15.1.11.4 MnM view
- 15.1.12 AXIOM FOODS INC.
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Solutions/Services offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Deals
- 15.1.12.4 MnM view
- 15.1.13 SHANDONG JIANYUAN GROUP
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Solutions/Services offered
- 15.1.13.3 Recent developments
- 15.1.13.4 MnM view
- 15.1.14 ETCHEM
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Solutions/Services offered
- 15.1.14.3 Recent developments
- 15.1.14.4 MnM view
- 15.1.15 AGT FOOD AND INGREDIENTS
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Solutions/Services offered
- 15.1.15.3 MnM view
- 15.1.1 ROQUETTE FRERES
- 15.2 OTHER PLAYERS
- 15.2.1 THE GREEN LABS, LLC
- 15.2.1.1 Business overview
- 15.2.1.2 Products/Solutions/Services offered
- 15.2.1.3 MnM view
- 15.2.2 COSUCRA
- 15.2.2.1 Business overview
- 15.2.2.2 Products/Solutions/Services offered
- 15.2.2.3 MnM view
- 15.2.3 NUTRIPEA
- 15.2.3.1 Business overview
- 15.2.3.2 Products/Solutions/Services offered
- 15.2.3.3 MnM view
- 15.2.4 SOTEXPRO
- 15.2.4.1 Business overview
- 15.2.4.2 Products/Solutions/Services offered
- 15.2.4.3 MnM view
- 15.2.5 NATURZ ORGANICS
- 15.2.5.1 Business overview
- 15.2.5.2 Products/Solutions/Services offered
- 15.2.5.3 MnM view
- 15.2.1 THE GREEN LABS, LLC
- 15.3 OTHER KEY PLAYERS
- 15.3.1 FENCHEM INC.
- 15.3.2 VISGRANA
- 15.3.3 AGRO SOLVENT PRODUCTS PVT. LTD.
- 15.3.4 ALL ORGANIC TREASURES GMBH
- 15.3.5 STDM FOOD & BEVERAGES PRIVATE LIMITED
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Breakdown of primary profiles
- 16.1.2.3 Key insights from industry experts
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 TOP-DOWN APPROACH
- 16.2.2 SUPPLY-SIDE ANALYSIS
- 16.2.3 BOTTOM-UP APPROACH (DEMAND SIDE)
- 16.3 DATA TRIANGULATION AND MARKET BREAKUP
- 16.4 RESEARCH ASSUMPTIONS
- 16.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
17 ADJACENT AND RELATED MARKETS
- 17.1 INTRODUCTION
- 17.2 ADJACENT MARKET STUDY LIMITATIONS
- 17.3 PLANT-BASED PROTEINS MARKET
- 17.3.1 MARKET DEFINITION
- 17.3.2 MARKET OVERVIEW
- 17.3.3 PLANT-BASED PROTEINS MARKET, BY NATURE
- 17.4 PEA PROCESSED INGREDIENTS MARKET
- 17.4.1 MARKET DEFINITION
- 17.4.2 MARKET OVERVIEW
- 17.4.3 PEA PROCESSED INGREDIENTS MARKET, BY SOURCE
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
List of Tables
- TABLE 1 INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES, 2021-2025
- TABLE 3 IMPACT OF PORTER'S FIVE FORCES ON PEA PROTEIN MARKET
- TABLE 4 PEA PROTEIN MARKET: SUPPLY CHAIN (ECOSYSTEM)
- TABLE 3 TOP IMPORTERS OF HS 210610, 2022-2025, USD MILLION
- TABLE 4 TOP EXPORTERS OF HS 210610, 2022-2025, USD MILLION
- TABLE 5 PEA PROTEIN MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 6 PATENTS PERTAINING TO PEA PROTEIN MARKET, 2023-2026
- TABLE 7 TOP USE CASES AND MARKET POTENTIAL
- TABLE 8 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 9 PEA PROTEIN MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 10 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 11 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 12 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 SOUTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 INTERNATIONAL: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 LABELING REQUIREMENTS AND CLAIMS IN PEA PROTEIN MARKET
- TABLE 18 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN PEA PROTEIN MARKET
- TABLE 20 KEY BUYING CRITERIA FOR TOP PRODUCT TYPES
- TABLE 21 UNMET NEEDS IN PEA PROTEIN MARKET, BY APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- TABLE 22 COST DYNAMICS IN PEA PROTEIN MARKET
- TABLE 23 MARGIN OPPORTUNITIES IN PEA PROTEIN MARKET, BY APPLICATION
- TABLE 24 PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 25 PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 26 PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 27 PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 28 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 29 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 31 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 32 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 33 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 34 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 35 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 36 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 37 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 38 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 39 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 40 PEA PROTEIN MARKET, BY NATURE, 2022-2025 (USD MILLION)
- TABLE 41 PEA PROTEIN MARKET, BY NATURE, 2026-2031 (USD MILLION)
- TABLE 42 PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 43 PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 44 WET PROCESSING: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 45 WET PROCESSING: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 DRY PROCESSING: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 47 DRY PROCESSING: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 49 PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 50 FOOD: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 51 FOOD: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 52 FOOD: PEA PROTEIN MARKET, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 53 FOOD: PEA PROTEIN MARKET, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 54 MEAT SUBSTITUTES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 55 MEAT SUBSTITUTES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 PERFORMANCE NUTRITION: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 57 PERFORMANCE NUTRITION: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 FUNCTIONAL FOODS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 FUNCTIONAL FOODS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 SNACKS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 SNACKS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 BAKERY PRODUCTS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 63 BAKERY PRODUCTS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 CONFECTIONERIES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 65 CONFECTIONERIES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 66 OTHER FOOD APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 67 OTHER FOOD APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 BEVERAGES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 69 BEVERAGES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 70 OTHER APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 71 OTHER APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 72 PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 73 PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 74 PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 75 PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 76 NORTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 77 NORTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 78 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 79 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 80 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 81 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 82 NORTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 83 NORTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 84 NORTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 85 NORTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 86 NORTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 87 NORTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 88 US: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 89 US: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 90 CANADA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 91 CANADA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 92 MEXICO: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 93 MEXICO: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 94 EUROPE: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 95 EUROPE: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 96 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 97 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 98 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 99 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 100 EUROPE: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 101 EUROPE: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 102 EUROPE: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 103 EUROPE: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 104 EUROPE: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 105 EUROPE: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 106 GERMANY: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 107 GERMANY: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 108 FRANCE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 109 FRANCE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 110 UK: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 111 UK: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 112 ITALY: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 113 ITALY: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 114 SPAIN: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 115 SPAIN: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 116 REST OF EUROPE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 117 REST OF EUROPE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 118 ASIA PACIFIC: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 119 ASIA PACIFIC: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 120 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 121 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 122 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 123 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 124 ASIA PACIFIC: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 125 ASIA PACIFIC: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 126 ASIA PACIFIC: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 127 ASIA PACIFIC: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 128 ASIA PACIFIC: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 129 ASIA PACIFIC: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 130 CHINA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 131 CHINA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 132 JAPAN: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 133 JAPAN: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 134 AUSTRALIA & NEW ZEALAND: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 135 AUSTRALIA & NEW ZEALAND: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 136 INDIA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 137 INDIA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 138 REST OF ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 139 REST OF ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 140 SOUTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 141 SOUTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 142 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 143 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 144 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 145 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 146 SOUTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 147 SOUTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 148 SOUTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 149 SOUTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 150 SOUTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 151 SOUTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 152 BRAZIL: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 153 BRAZIL: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 154 ARGENTINA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 155 ARGENTINA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 156 REST OF SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 157 REST OF SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 158 REST OF THE WORLD: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 159 REST OF THE WORLD: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 160 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 161 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 162 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 163 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 164 REST OF THE WORLD: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 165 REST OF THE WORLD: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 166 REST OF THE WORLD: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 167 REST OF THE WORLD: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 168 REST OF THE WORLD: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 169 REST OF THE WORLD: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 170 AFRICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 171 AFRICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 172 MIDDLE EAST: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 173 MIDDLE EAST: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 174 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PEA PROTEIN MARKET, 2023-2025
- TABLE 175 PEA PROTEIN MARKET: DEGREE OF COMPETITION
- TABLE 176 PEA PROTEIN MARKET: REGION FOOTPRINT
- TABLE 177 PEA PROTEIN MARKET: TYPE FOOTPRINT
- TABLE 178 PEA PROTEIN MARKET: APPLICATION FOOTPRINT
- TABLE 179 PEA PROTEIN MARKET: KEY STARTUPS/SMES
- TABLE 180 PEA PROTEIN MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 181 PEA PROTEIN MARKET: PRODUCT LAUNCHES, 2023-AUGUST 2026
- TABLE 182 PEA PROTEIN MARKET: DEALS, 2023-AUGUST 2026
- TABLE 183 PEA PROTEIN MARKET: EXPANSIONS, 2023-AUGUST 2026
- TABLE 184 ROQUETTE FRERES: COMPANY OVERVIEW
- TABLE 185 ROQUETTE FRERES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 186 ROQUETTE FRERES: PRODUCT LAUNCHES
- TABLE 187 ROQUETTE FRERES: EXPANSIONS
- TABLE 188 ADM: COMPANY OVERVIEW
- TABLE 189 ADM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 190 ADM: PRODUCT LAUNCHES
- TABLE 191 ADM: DEALS
- TABLE 192 ADM: EXPANSIONS
- TABLE 193 INGREDION: COMPANY OVERVIEW
- TABLE 194 INGREDION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 195 INGREDION: PRODUCT LAUNCHES
- TABLE 196 INGREDION: DEALS
- TABLE 197 KERRY GROUP PLC: COMPANY OVERVIEW
- TABLE 198 KERRY GROUP PLC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 KERRY GROUP PLC: DEALS
- TABLE 200 KERRY GROUP PLC: EXPANSIONS
- TABLE 201 GLANBIA PLC: COMPANY OVERVIEW
- TABLE 202 GLANBIA PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 203 GLANBIA PLC: PRODUCT LAUNCHES
- TABLE 204 CARGILL, INCORPORATED: COMPANY OVERVIEW
- TABLE 205 CARGILL, INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 CARGILL, INCORPORATED: EXPANSIONS
- TABLE 207 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY OVERVIEW
- TABLE 208 INTERNATIONAL FLAVORS & FRAGRANCES INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 209 INTERNATIONAL FLAVORS & FRAGRANCES INC.: DEALS
- TABLE 210 INTERNATIONAL FLAVORS & FRAGRANCES INC.: EXPANSIONS
- TABLE 211 PURIS: COMPANY OVERVIEW
- TABLE 212 PURIS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 213 PURIS: DEALS
- TABLE 214 EMSLAND GROUP: COMPANY OVERVIEW
- TABLE 215 EMSLAND GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 216 EMSLAND GROUP: DEALS
- TABLE 217 EMSLAND GROUP: EXPANSIONS
- TABLE 218 YANTAI SHUANGTA FOODS CO., LTD.: COMPANY OVERVIEW
- TABLE 219 YANTAI SHUANGTA FOODS CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 220 BURCON: COMPANY OVERVIEW
- TABLE 221 BURCON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 222 BURCON: PRODUCT LAUNCHES
- TABLE 223 BURCON: DEALS
- TABLE 224 BURCON: EXPANSIONS
- TABLE 225 AXIOM FOODS INC.: COMPANY OVERVIEW
- TABLE 226 AXIOM FOODS INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 227 AXIOM FOODS INC.: DEALS
- TABLE 228 SHANDONG JIANYUAN GROUP: COMPANY OVERVIEW
- TABLE 229 SHANDONG JIANYUAN GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 230 ETCHEM: COMPANY OVERVIEW
- TABLE 231 ETCHEM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 232 AGT FOOD AND INGREDIENTS: COMPANY OVERVIEW
- TABLE 233 AGT FOOD AND INGREDIENTS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 234 THE GREEN LABS, LLC: COMPANY OVERVIEW
- TABLE 235 THE GREEN LABS, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 COSUCRA: COMPANY OVERVIEW
- TABLE 237 COSUCRA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 238 NUTRIPEA: COMPANY OVERVIEW
- TABLE 239 NUTRI-PEA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 240 SOTEXPRO: COMPANY OVERVIEW
- TABLE 241 SOTEXPRO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 242 NATURZ ORGANICS: COMPANY OVERVIEW
- TABLE 243 NATURZ ORGANICS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
List of Figures
- FIGURE 1 PEA PROTEIN MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 PEA PROTEIN MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PEA PROTEIN MARKET, 2021-JUNE 2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF PEA PROTEIN MARKET
- FIGURE 6 PEA PROTEIN MARKET: HIGH-GROWTH SEGMENTS, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 8 INCREASING CONSUMER PREFERENCE FOR NATURAL AND PLANT-BASED PRODUCTS TO ACCELERATE MARKET GROWTH OPPORTUNITIES
- FIGURE 9 ISOLATES SEGMENT AND EUROPE TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 ISOLATES SEGMENT TO LEAD MARKET IN 2026
- FIGURE 11 CONVENTIONAL SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 12 FOOD SEGMENT TO LEAD MARKET IN 2026
- FIGURE 13 WET PROCESSING SEGMENT TO LEAD MARKET IN 2026
- FIGURE 14 US TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 15 PEA PROTEIN MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 16 PLANT-BASED PROTEINS: ESTABLISHED CROPS VS. FUTURE CROPS
- FIGURE 17 PEA PROTEIN MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 18 PEA PROTEIN PRODUCTION IN KEY REGIONS, 2024 (TONS)
- FIGURE 19 PEA PROTEIN MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 PEA PROTEIN MARKET: ECOSYSTEM ANALYSIS
- FIGURE 21 AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TONS)
- FIGURE 22 AVERAGE SELLING PRICE (ASP) TREND, BY TYPE, 2022-2025 (USD/TONS)
- FIGURE 23 IMPORT OF HS CODE 210610, BY KEY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 24 EXPORT OF HS CODE 210610, BY KEY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 25 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 26 INVESTMENT AND FUNDING SCENARIO
- FIGURE 27 NUMBER OF PATENTS APPLIED AND GRANTED, 2016-2026
- FIGURE 29 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- FIGURE 30 PEA PROTEIN MARKET DECISION-MAKING FACTORS
- FIGURE 32 KEY BUYING CRITERIA FOR TOP PRODUCT TYPES
- FIGURE 33 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 34 PEA PROTEIN MARKET, BY TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 35 PEA PROTEIN MARKET, BY NATURE, 2026 VS. 2031 (USD MILLION)
- FIGURE 36 PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026 VS. 2031 (USD MILLION)
- FIGURE 37 PEA PROTEIN MARKET, BY APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 38 JAPAN AND INDIA TO RECORD HIGHEST CAGRS DURING FORECAST PERIOD
- FIGURE 39 GREENHOUSE GAS EMISSIONS FROM AVERAGE FOOD CONSUMPTION
- FIGURE 40 EUROPE: REGIONAL SNAPSHOT
- FIGURE 41 ASIA PACIFIC: REGIONAL SNAPSHOT
- FIGURE 42 SEGMENTAL REVENUE ANALYSIS OF KEY MARKET PLAYERS, 2023-2025 (USD BILLION)
- FIGURE 43 PEA PROTEIN MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 44 PEA PROTEIN MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 45 PEA PROTEIN MARKET: COMPANY FOOTPRINT
- FIGURE 46 PEA PROTEIN MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 47 VALUATION FOR MAJOR PLAYERS IN PEA PROTEIN MARKET, 2023-2025 (USD BILLION)
- FIGURE 48 EV/EBITDA OF MAJOR PLAYERS 2023-2025
- FIGURE 49 ROQUETTE FRERES: COMPANY SNAPSHOT
- FIGURE 50 ADM: COMPANY SNAPSHOT
- FIGURE 51 INGREDION: COMPANY SNAPSHOT
- FIGURE 52 KERRY GROUP PLC: COMPANY SNAPSHOT
- FIGURE 53 GLANBIA PLC: COMPANY SNAPSHOT
- FIGURE 54 CARGILL, INCORPORATED: COMPANY SNAPSHOT
- FIGURE 55 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY SNAPSHOT
- FIGURE 56 BURCON: COMPANY SNAPSHOT
- FIGURE 57 PEA PROTEIN MARKET: RESEARCH DESIGN
- FIGURE 58 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 59 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 60 SUPPLY-SIDE ANALYSIS: SOURCES OF INFORMATION AT EVERY STEP
- FIGURE 61 PEA PROTEIN MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 62 DATA TRIANGULATION

