PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2149759

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2149759
IT Service Management Market by Solution, Application, Vertical, And Region - Global Forecast to 2031
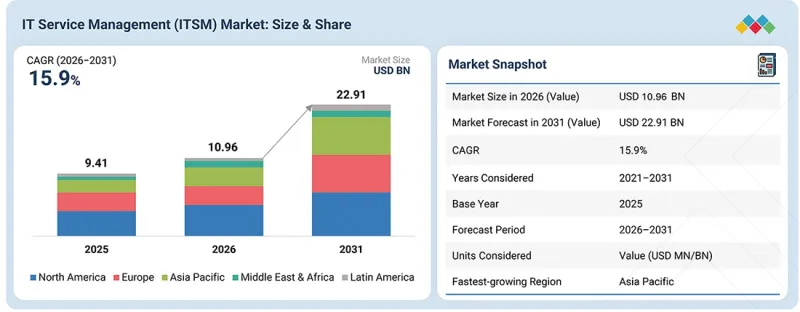
The global IT Service Management (ITSM) market is projected to grow from USD 10.96 billion in 2026 to USD 22.91 billion by 2031, at a CAGR of 15.9%. Growth is supported by increasing enterprise dependence on digital services, hybrid and multi-cloud environments, distributed workforces, and growing complexity across applications, infrastructure, endpoints, and enterprise technology estates. Organizations are adopting integrated ITSM platforms to standardize incident, problem, change, request, configuration, knowledge, and service-level management processes.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/USD Billion) |
| Segments | Offering, Solution, Service, Application, Deployment Model, Organization Size, Vertical |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, Latin America |
Demand is rising for AI-enabled service desks, virtual agents, intelligent ticket routing, automated resolution, knowledge automation, predictive service management, and enterprise self-service. Integration with IT operations, IT asset management, DevOps, collaboration platforms, security operations, and enterprise applications is further strengthening platform value. However, implementation complexity, migration costs, fragmented legacy systems, poor CMDB quality, customization requirements, and shortages of skilled ITSM professionals can constrain adoption. Despite these limitations, cloud migration, enterprise service management, generative AI, agentic automation, and digital employee experience initiatives are reinforcing ITSM as a recurring strategic enterprise investment.
"By deployment mode, cloud segment to register the fastest growth rate during the forecast period."
Cloud deployment is expected to record the fastest growth in the IT Service Management market during the forecast period. Enterprises increasingly prefer cloud-based ITSM platforms because they reduce infrastructure ownership and administration, accelerate implementation, support continuous upgrades, and provide easier access to new AI and automation capabilities. Cloud platforms enable organizations to scale service-management workloads across geographically distributed employees, business units, SaaS applications, public cloud environments, and hybrid technology estates without maintaining separate infrastructure. Continuous platform updates also provide faster access to generative AI, virtual agents, workflow automation, analytics, integrations, and security enhancements. Subscription-based models improve scalability and provide greater commercial flexibility for organizations seeking to modernize legacy service-management environments. Cloud ITSM particularly appeals to enterprises seeking faster deployment, remote accessibility, simplified platform administration, and tighter integration with modern digital ecosystems. Continued SaaS adoption, enterprise application modernization, distributed workforces, and growing demand for AI-enabled service management are expected to sustain cloud deployment growth across organizations of varying sizes and industries.
"By solution, service desk software to hold the largest market share during the forecast period."
Service desk software is expected to hold the largest share of the IT Service Management market during the forecast period. The service desk remains the primary interaction layer between employees, customers, and IT support teams for reporting incidents, submitting requests, accessing services, obtaining knowledge, and tracking service status. Enterprises process large volumes of incidents and service requests, making centralized ticket management, workflow automation, SLA monitoring, service catalogs, omnichannel support, and self-service foundational ITSM capabilities. The segment is further strengthened by growing adoption of virtual agents, generative AI, automated ticket classification, intelligent routing, recommended resolutions, knowledge retrieval, and automated fulfillment. Integration with configuration management databases, asset information, collaboration applications, monitoring systems, and enterprise applications provides additional service context and helps accelerate issue resolution. Increasing focus on employee experience, service reliability, automation, and support-cost optimization is expected to sustain enterprise spending on service desk software throughout the forecast period.
"North America leads the IT Service Management market through advanced cloud adoption and enterprise digital maturity."
North America leads the IT Service Management market, supported by mature cloud adoption, extensive enterprise digital infrastructure, strong technology spending, and widespread use of structured service-management practices. Organizations across the US and Canada operate complex hybrid and multi-cloud technology environments requiring standardized processes for incidents, requests, changes, configurations, knowledge, and service levels. The region benefits from the presence of major ITSM platform vendors, hyperscale cloud providers, system integrators, managed service providers, enterprise software companies, and large technology buyers that accelerate platform innovation and adoption. Generative AI, agentic automation, enterprise service management, self-service, ITSM-ITOM convergence, and workflow orchestration are increasingly deployed across financial services, technology, telecommunications, healthcare, government, retail, and manufacturing. Enterprises are also prioritizing digital employee experience, operational resilience, automation, service-level improvement, and lower support costs. Continued cloud migration, AI investment, enterprise workflow modernization, and increasing adoption of autonomous service-management capabilities reinforce North America's position as the largest and most mature regional ITSM market throughout the forecast period.
Breakdown of Primaries
In-depth interviews were conducted with Chief Executive Officers (CEOs), Chief Information Officers (CIOs), Chief Technology Officers (CTOs), IT service management leaders, service desk managers, IT operations executives, product leaders, system integrators, managed service providers, and executives from organizations operating across the IT Service Management market.
- By Company: Tier 1 - 35%, Tier 2 - 45%, and Tier 3 - 20%
- By Designation: Directors - 35%, Managers - 25%, and others - 40%
- By Region: North America - 45%, Europe - 20%, Asia Pacific - 25%, Middle East & Africa - 5%, and Latin America - 5%
The report includes a detailed study of leading participants in the IT Service Management market. It profiles major vendors based on their business overview, product portfolio, ITSM capabilities, deployment models, geographic presence, partnerships, business strategies, and recent developments.
Key market players include ServiceNow (US), BMC Software (US), Broadcom (US), ManageEngine (US), Ivanti (US), Zendesk (US), GoTo (US), SolarWinds (US), Atlassian (Australia), OpenText (Canada), SymphonyAI Summit (US), Efecte (Finland), Microsoft (US), IBM (US), IFS (Sweden), Freshworks (US), EasyVista (France), ITarian (US), SysAid Technologies (Israel), InvGate (US), Alemba (UK), Hornbill (UK), NinjaOne (US), HaloITSM (UK), Aisera (US), 4me (US), TOPdesk (Netherlands), TeamDynamix (US), Salesforce (US), Xurrent (US), and Matrix42 (Germany).
Research Coverage
- By Offering: Solutions and Services
- By Solution: Service Portfolio Management, Configuration & Change Management, Service Desk Software, Operations & Performance Management, and Dashboard, Reporting, and Analytics
- By Services: Managed Services and Professional Services
- By Application: Incident & Problem Management, Change & Release Management, Service Request & Catalog Management, Configuration Management, Knowledge & Self-Service Management, Service Level Management, and Other ITSM Applications
- By Deployment Model: On-Premises and Cloud
- By Organization Size: Large Enterprises and SMEs
- By Vertical: BFSI, Telecommunications, IT & ITeS, Government & Public Sector, Retail & Consumer Goods, Manufacturing, Energy & Utilities, Media & Entertainment, Healthcare, Education, and Other Verticals
- By Region: North America, Europe, Asia Pacific, Middle East & Africa, and Latin America
Reason to buy this Report
The report provides market leaders and new entrants with reliable estimates for the overall IT Service Management (ITSM) market and its subsegments. It helps stakeholders understand competitive dynamics, evaluate vendor positioning, and identify suitable market-entry, product-development, partnership, and go-to-market strategies. The study also enables organizations to assess market momentum across solutions, services, applications, deployment models, enterprise sizes, verticals, and regions. Additionally, it provides structured insights into key market drivers, restraints, opportunities, challenges, technology shifts, customer requirements, and competitive developments shaping the ITSM ecosystem.
The report provides insights on the following pointers:
- Analysis of key drivers, restraints, opportunities, and challenges: Drivers include growing hybrid and multi-cloud complexity, rising demand for digital employee experience, increasing service availability requirements, and adoption of AI-enabled automation. Restraints include high implementation and migration costs, integration complexity, excessive customization, and shortages of skilled ITSM professionals. Opportunities include generative and agentic AI, autonomous service desks, enterprise service management, self-service, and ITSM-ITOM convergence. Challenges include poor CMDB quality, fragmented legacy systems, inconsistent process maturity, governance requirements, and demonstrating measurable business value.
- Product Development/Innovation: Detailed insights into emerging technologies, research and development activities, platform enhancements, generative AI, agentic AI, autonomous ticket resolution, knowledge automation, virtual agents, predictive incident management, workflow orchestration, service analytics, and new product and service launches across the ITSM market.
- Market Development: Comprehensive information on attractive markets, including regional ITSM adoption patterns, cloud maturity, enterprise IT spending, digital transformation activity, AI adoption, service-management modernization, and demand across major industry verticals.
- Market Diversification: Detailed information regarding new products, services, deployment models, partnerships, acquisitions, geographic expansions, funding activity, investments, enterprise service management expansion, and adjacent ServiceOps opportunities across the ITSM market.
- Competitive Assessment: In-depth evaluation of market shares, platform capabilities, growth strategies, product portfolios, AI capabilities, partnerships, and geographic presence of leading players, including ServiceNow (US), BMC Software (US), Broadcom (US), ManageEngine (US), Ivanti (US), Zendesk (US), GoTo (US), SolarWinds (US), Atlassian (Australia), OpenText (Canada), SymphonyAI Summit (US), Efecte (Finland), Microsoft (US), IBM (US), IFS (Sweden), Freshworks (US), EasyVista (France), ITarian (US), SysAid Technologies (Israel), InvGate (US), Alemba (UK), Hornbill (UK), NinjaOne (US), HaloITSM (UK), Aisera (US), 4me (US), TOPdesk (Netherlands), TeamDynamix (US), Salesforce (US), Xurrent (US), and Matrix42 (Germany).
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN ITSM MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN ITSM MARKET
- 3.2 IT SERVICE MANAGEMENT (ITSM) MARKET, BY OFFERING
- 3.3 IT SERVICE MANAGEMENT (ITSM) MARKET, BY SOLUTION
- 3.4 IT SERVICE MANAGEMENT (ITSM) MARKET, BY SERVICE
- 3.5 IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 AI-enabled service automation accelerates enterprise adoption of intelligent ITSM platforms and workflows
- 4.2.1.2 Increasing hybrid and multi-cloud complexity strengthens demand for unified service visibility and coordination
- 4.2.1.3 Growing operational resilience and cybersecurity requirements
- 4.2.2 RESTRAINTS
- 4.2.2.1 High implementation, migration, and customization effort slows replacement of established enterprise ITSM environments
- 4.2.2.2 Complex licensing and total ownership costs constrain expansion among budget-sensitive organizations
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Agentic AI creates new revenue opportunities through autonomous service resolution and workflow execution
- 4.2.3.2 Enterprise service management expansion into HR, finance, facilities, and business operations
- 4.2.4 CHALLENGES
- 4.2.4.1 Maintaining interoperability across rapidly changing enterprise technology ecosystems
- 4.2.4.2 Balancing autonomous AI actions with security, accountability, and human oversight
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN IT SERVICE MANAGEMENT (ITSM) MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.1.1 IT SERVICE MANAGEMENT (ITSM) BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITION RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECASTS
- 5.2.3 TRENDS IN CLOUD COMPUTING INDUSTRY
- 5.2.4 TRENDS IN OBSERVABILITY TOOLS AND PLATFORMS INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 KEY CONFERENCES AND EVENTS, 2025-2026
- 5.6 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.7 CASE STUDY ANALYSIS
- 5.7.1 SERVICENOW ENABLED MINDSPRINT TO AUTOMATE UP TO 95% OF CUSTOMER INCIDENTS
- 5.7.2 BMC HELIX ITSM ENABLED QUIRONSALUD TO REDUCE SERVICE DESK CALLS BY 50%
- 5.7.3 ATLASSIAN ENABLED SOFTWARE AG TO MANAGE MORE THAN 145,000 SERVICE REQUESTS
- 5.8 IMPACT OF 2025 US TARIFFS - IT SERVICE MANAGEMENT (ITSM) MARKET
- 5.8.1 INTRODUCTION
- 5.8.2 KEY TARIFF RATES
- 5.8.3 PRICE IMPACT ANALYSIS
- 5.8.4 IMPACT ON COUNTRY/REGION
- 5.8.4.1 US
- 5.8.4.2 Europe
- 5.8.4.3 Asia Pacific
- 5.8.5 IMPACT ON END-USE INDUSTRIES
- 5.8.5.1 BFSI
- 5.8.5.2 IT & ITeS
- 5.8.5.3 Telecommunications
- 5.8.5.4 Healthcare
- 5.8.5.5 Retail
- 5.8.5.6 Manufacturing
- 5.8.5.7 Government & public sector
- 5.8.5.8 Energy & utilities
- 5.8.5.9 Media & entertainment
- 5.8.5.10 Education
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 6.1 TECHNOLOGY ANALYSIS
- 6.2 KEY EMERGING TECHNOLOGIES
- 6.2.1 AGENTIC AI AND AUTONOMOUS SERVICE MANAGEMENT
- 6.2.2 GENERATIVE AI-POWERED KNOWLEDGE AND CONVERSATIONAL SELF-SERVICE
- 6.2.3 AIOPS-DRIVEN INCIDENT DETECTION, DIAGNOSIS, AND PREVENTION
- 6.2.4 INTELLIGENT CMDB, SERVICE GRAPH, AND CONTEXTUAL SERVICE DATA
- 6.3 COMPLEMENTARY TECHNOLOGIES
- 6.3.1 OBSERVABILITY, AIOPS, AND SERVICE OPERATIONS INTEGRATION
- 6.3.2 LOW-CODE WORKFLOW AUTOMATION AND INTEGRATION ORCHESTRATION
- 6.3.3 DIGITAL EMPLOYEE EXPERIENCE AND ENDPOINT INTELLIGENCE
- 6.4 ADJACENT TECHNOLOGIES
- 6.4.1 IT OPERATIONS MANAGEMENT AND OBSERVABILITY
- 6.4.2 IT ASSET MANAGEMENT AND UNIFIED ENDPOINT MANAGEMENT
- 6.4.3 DEVOPS, SOFTWARE DELIVERY, AND SECURITY OPERATIONS
- 6.5 TECHNOLOGY ROADMAP
- 6.5.1 SHORT-TERM (2026-2028) | AI-NATIVE, AGENTIC, AND INTEGRATED SERVICE MANAGEMENT
- 6.5.1.1 Focus Areas
- 6.5.1.1.1 Technology Development
- 6.5.1.1.2 Product/Service Innovations
- 6.5.1.1.3 Market Adoption
- 6.5.1.1 Focus Areas
- 6.5.2 MID-TERM (2028-2031) | CONTEXT-AWARE, MULTI-AGENT, AND UNIFIED SERVICE OPERATIONS
- 6.5.2.1 Focus Areas
- 6.5.2.1.1 Technology Development
- 6.5.2.1.2 Product/Service Innovations
- 6.5.2.1.3 Market Adoption
- 6.5.2.1 Focus Areas
- 6.5.3 LONG-TERM (2031-2035) | AUTONOMOUS, POLICY-DRIVEN, AND SELF-OPTIMIZING SERVICE MANAGEMENT
- 6.5.3.1 Focus Areas
- 6.5.3.1.1 Technology Development
- 6.5.3.1.2 Product/Service Innovations
- 6.5.3.1.3 Market Adoption
- 6.5.3.1 Focus Areas
- 6.5.1 SHORT-TERM (2026-2028) | AI-NATIVE, AGENTIC, AND INTEGRATED SERVICE MANAGEMENT
- 6.6 PATENT ANALYSIS
- 6.7 FUTURE APPLICATIONS
- 6.7.1 AUTONOMOUS INCIDENT INVESTIGATION AND RESOLUTION
- 6.7.2 AI-DRIVEN PREDICTIVE AND PREVENTIVE SERVICE OPERATIONS
- 6.7.3 AGENTIC EMPLOYEE SELF-SERVICE AND REQUEST FULFILLMENT
- 6.7.4 INTELLIGENT CHANGE-RISK ASSESSMENT AND AUTONOMOUS GOVERNANCE
- 6.7.5 ENTERPRISE-WIDE SERVICE ORCHESTRATION ACROSS IT AND BUSINESS FUNCTIONS
- 6.8 IMPACT OF AI/GENERATIVE AI ON IT SERVICE MANAGEMENT (ITSM) MARKET
- 6.8.1 TOP USE CASES AND MARKET POTENTIAL
- 6.8.2 BEST PRACTICES IN IT SERVICE MANAGEMENT (ITSM)
- 6.8.3 CASE STUDY OF AI IMPLEMENTATION IN IT SERVICE MANAGEMENT (ITSM) MARKET
- 6.8.3.1 FRESHWORKS ENABLES SEAGATE TO MODERNIZE ITSM AND DEPLOY AI AT SCALE
- 6.8.4 INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPACT ON MARKET PLAYERS
- 6.8.5 CLIENT READINESS TO ADOPT AI/GENERATIVE AI IN IT SERVICE MANAGEMENT (ITSM) MARKET
- 6.8.6 ATLASSIAN ENABLES NETA TO REDUCE TICKET ESCALATIONS THROUGH AI-ASSISTED ITSM
- 6.8.7 SERVICENOW ENABLES DELOITTE TO SCALE AI-DRIVEN ENTERPRISE SERVICE MANAGEMENT
- 6.9 REGULATORY LANDSCAPE
- 6.9.1 REGULATIONS, BY REGION
- 6.9.1.1 North America
- 6.9.1.2 Europe
- 6.9.1.3 Asia Pacific
- 6.9.1.4 Rest of the World
- 6.9.2 INDUSTRY STANDARDS, BY REGION
- 6.9.2.1 North America
- 6.9.2.2 Europe
- 6.9.2.3 Asia Pacific
- 6.9.2.4 Middle East & Africa
- 6.9.2.5 Latin America
- 6.9.1 REGULATIONS, BY REGION
7 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 7.1 DECISION-MAKING PROCESS
- 7.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 7.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.2.2 BUYING CRITERIA
- 7.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 7.4 UNMET NEEDS ACROSS END-USE INDUSTRIES
- 7.5 MARKET PROFITABILITY
- 7.5.1 REVENUE POTENTIAL
- 7.5.2 COST DYNAMICS
- 7.5.3 MARGIN OPPORTUNITIES IN END-USE INDUSTRIES
8 IT SERVICE MANAGEMENT (ITSM) MARKET, BY OFFERING
- 8.1 INTRODUCTION
- 8.1.1 OFFERINGS: ITSM MARKET DRIVERS
- 8.2 SOLUTIONS
- 8.2.1 SERVICE PORTFOLIO MANAGEMENT
- 8.2.1.1 Centralized portfolio governance strengthens investment alignment and service value realization
- 8.2.1.2 Service catalog management
- 8.2.1.3 Service pipeline management
- 8.2.1.4 Demand management
- 8.2.1.5 Others
- 8.2.2 CONFIGURATION & CHANGE MANAGEMENT
- 8.2.2.1 Automated change controls strengthen stability across increasingly dynamic IT environments
- 8.2.2.2 Configuration management database
- 8.2.2.3 Change control
- 8.2.2.4 Version control
- 8.2.2.5 Others
- 8.2.3 SERVICE DESK SOFTWARE
- 8.2.3.1 AI-enabled service desks accelerate resolution while consolidating enterprise support workflows
- 8.2.3.2 Incident management
- 8.2.3.3 Problem management
- 8.2.3.4 Service request management
- 8.2.3.5 Knowledge base
- 8.2.3.6 Others
- 8.2.4 OPERATIONS & PERFORMANCE MANAGEMENT
- 8.2.4.1 AI-driven observability strengthens resilience across complex digital service environments
- 8.2.4.2 Performance monitoring
- 8.2.4.3 Capacity management
- 8.2.4.4 Event management
- 8.2.4.5 Others
- 8.2.5 DASHBOARD, REPORTING, AND ANALYTICS
- 8.2.5.1 Unified analytics converts service data into actionable business decisions
- 8.2.1 SERVICE PORTFOLIO MANAGEMENT
- 8.3 SERVICES
- 8.3.1 MANAGED SERVICES
- 8.3.1.1 Managed ITSM services strengthen continuity while reducing operational complexity
- 8.3.2 PROFESSIONAL SERVICES
- 8.3.2.1 Specialized expertise accelerates implementation, adoption, and ITSM transformation outcomes
- 8.3.2.2 Consulting
- 8.3.2.3 Integration & implementation
- 8.3.2.4 Training, support, and maintenance
- 8.3.1 MANAGED SERVICES
9 IT SERVICE MANAGEMENT (ITSM) MARKET, BY APPLICATION
- 9.1 INTRODUCTION
- 9.1.1 APPLICATION: ITSM MARKET DRIVERS
- 9.2 INCIDENT & PROBLEM MANAGEMENT
- 9.2.1 AI-DRIVEN INCIDENT MANAGEMENT ACCELERATES RESTORATION WHILE PREVENTING RECURRING SERVICE FAILURES
- 9.2.2 MAJOR INCIDENT MANAGEMENT
- 9.2.3 INTELLIGENT TRIAGE, CLASSIFICATION, AND ROUTING
- 9.2.4 AUTOMATED INCIDENT RESOLUTION
- 9.2.5 ROOT CAUSE & PROBLEM ANALYSIS
- 9.3 CHANGE & RELEASE MANAGEMENT
- 9.3.1 AUTOMATED CHANGE GOVERNANCE ACCELERATES RELEASES WHILE PROTECTING SERVICE STABILITY
- 9.3.2 CHANGE RISK ASSESSMENT
- 9.3.3 AUTOMATED CHANGE APPROVAL
- 9.3.4 CHANGE IMPACT ANALYSIS
- 9.3.5 RELEASE & DEPLOYMENT COORDINATION
- 9.4 SERVICE REQUEST & CATALOG MANAGEMENT
- 9.4.1 INTELLIGENT REQUEST ORCHESTRATION ACCELERATES FULFILMENT WHILE IMPROVING EMPLOYEE SELF-SERVICE EXPERIENCES
- 9.4.2 SERVICE CATALOG MANAGEMENT
- 9.4.3 AUTOMATED REQUEST FULFILMENT
- 9.4.4 CONVERSATIONAL SELF-SERVICE/VIRTUAL AGENTS
- 9.4.5 WORKFLOW-BASED REQUEST ORCHESTRATION
- 9.5 CONFIGURATION MANAGEMENT
- 9.5.1 TRUSTED CONFIGURATION DATA STRENGTHENS VISIBILITY, AUTOMATION, AND SERVICE RESILIENCE
- 9.5.2 CMDB MANAGEMENT
- 9.5.3 CI RELATIONSHIP & DEPENDENCY MAPPING
- 9.5.4 AUTOMATED CONFIGURATION DATA ENRICHMENT
- 9.5.5 CONFIGURATION DATA QUALITY & RECONCILIATION
- 9.6 KNOWLEDGE & SELF-SERVICE MANAGEMENT
- 9.6.1 AI-POWERED KNOWLEDGE ACCESS EXPANDS SELF-SERVICE AND IMPROVES SUPPORT EFFICIENCY
- 9.6.2 KNOWLEDGE BASE MANAGEMENT
- 9.6.3 AI-GENERATED KNOWLEDGE
- 9.6.4 INTELLIGENT KNOWLEDGE SEARCH & RECOMMENDATIONS
- 9.6.5 CONVERSATIONAL KNOWLEDGE SELF-SERVICE
- 9.7 SERVICE LEVEL MANAGEMENT
- 9.7.1 AUTOMATED SERVICE COMMITMENTS IMPROVE SLA COMPLIANCE AND OPERATIONAL ACCOUNTABILITY
- 9.7.2 SERVICE LEVEL AGREEMENT MANAGEMENT
- 9.7.3 OPERATIONAL LEVEL AGREEMENT MANAGEMENT
- 9.7.4 SLA MONITORING, ALERTS, AND ESCALATION
- 9.7.5 SERVICE LEVEL REPORTING & PERFORMANCE ANALYTICS
- 9.8 OTHER ITSM APPLICATIONS
10 IT SERVICE MANAGEMENT (ITSM) MARKET, BY DEPLOYMENT MODE
- 10.1 INTRODUCTION
- 10.1.1 DEPLOYMENT MODE: ITSM MARKET DRIVERS
- 10.2 ON-PREMISES
- 10.2.1 INFRASTRUCTURE CONTROL SUSTAINS ON-PREMISES ADOPTION ACROSS SECURITY-SENSITIVE IT ENVIRONMENTS
- 10.3 CLOUD
- 10.3.1 CLOUD-NATIVE ITSM ACCELERATES SCALABILITY, INNOVATION, AND DISTRIBUTED SERVICE DELIVERY
11 IT SERVICE MANAGEMENT (ITSM) MARKET, BY ORGANIZATION SIZE
- 11.1 INTRODUCTION
- 11.1.1 ORGANIZATION SIZE: ITSM MARKET DRIVERS
- 11.2 LARGE ENTERPRISES
- 11.2.1 COMPLEX DIGITAL ESTATES ACCELERATE ENTERPRISE-WIDE ITSM STANDARDIZATION AND AUTOMATION
- 11.3 SMES
- 11.3.1 CLOUD-BASED ITSM HELPS SMES SCALE SUPPORT WITH LEANER RESOURCES
12 IT SERVICE MANAGEMENT (ITSM) MARKET, BY VERTICAL
- 12.1 INTRODUCTION
- 12.1.1 VERTICALS: ITSM MARKET DRIVERS
- 12.2 BANKING, FINANCIAL SERVICES, AND INSURANCE (BFSI)
- 12.2.1 BFSI: APPLICATION AREAS
- 12.2.1.1 Transaction processing
- 12.2.1.2 Security management
- 12.2.1.3 Compliance management
- 12.2.1.4 Other BFSI applications
- 12.2.1 BFSI: APPLICATION AREAS
- 12.3 TELECOMMUNICATIONS
- 12.3.1 TELECOMMUNICATIONS: APPLICATION AREAS
- 12.3.1.1 Network management
- 12.3.1.2 Service provisioning
- 12.3.1.3 Incident management
- 12.3.1.4 Other telecommunication applications
- 12.3.1 TELECOMMUNICATIONS: APPLICATION AREAS
- 12.4 IT & ITES
- 12.4.1 IT & ITES: APPLICATION AREAS
- 12.4.1.1 Service desk support
- 12.4.1.2 Change management
- 12.4.1.3 Application development & maintenance
- 12.4.1.4 Other IT & ITeS applications
- 12.4.1 IT & ITES: APPLICATION AREAS
- 12.5 GOVERNMENT & PUBLIC SECTOR
- 12.5.1 GOVERNMENT & PUBLIC SECTOR: APPLICATION AREAS
- 12.5.1.1 eGovernment services
- 12.5.1.2 IT infrastructure management
- 12.5.1.3 Security & compliance
- 12.5.1.4 Other government & public sector applications
- 12.5.1 GOVERNMENT & PUBLIC SECTOR: APPLICATION AREAS
- 12.6 RETAIL & CONSUMER GOODS
- 12.6.1 RETAIL & CONSUMER GOODS: APPLICATION AREAS
- 12.6.1.1 eCommerce platform management
- 12.6.1.2 Inventory management systems
- 12.6.1.3 Customer support
- 12.6.1.4 Other retail & consumer goods applications
- 12.6.1 RETAIL & CONSUMER GOODS: APPLICATION AREAS
- 12.7 MANUFACTURING
- 12.7.1 MANUFACTURING: APPLICATION AREAS
- 12.7.1.1 Manufacturing Execution Systems (MESs)
- 12.7.1.2 Supply chain management
- 12.7.1.3 Quality control systems
- 12.7.1.4 Other manufacturing applications
- 12.7.1 MANUFACTURING: APPLICATION AREAS
- 12.8 ENERGY & UTILITIES
- 12.8.1 ENERGY & UTILITIES: APPLICATION AREAS
- 12.8.1.1 Smart grid management
- 12.8.1.2 SCADA systems
- 12.8.1.3 Asset management
- 12.8.1.4 Other energy & utility applications
- 12.8.1 ENERGY & UTILITIES: APPLICATION AREAS
- 12.9 MEDIA & ENTERTAINMENT
- 12.9.1 MEDIA & ENTERTAINMENT: APPLICATION AREAS
- 12.9.1.1 Content Management Systems (CMSs)
- 12.9.1.2 Digital Rights Management (DRM)
- 12.9.1.3 Broadcasting systems
- 12.9.1.4 Other BFSI applications
- 12.9.1 MEDIA & ENTERTAINMENT: APPLICATION AREAS
- 12.10 HEALTHCARE
- 12.10.1 HEALTHCARE: APPLICATION AREAS
- 12.10.1.1 Electronic health records (EHRs)
- 12.10.1.2 Healthcare IT systems management
- 12.10.1.3 Patient care applications
- 12.10.1.4 Other healthcare applications
- 12.10.1 HEALTHCARE: APPLICATION AREAS
- 12.11 EDUCATION
- 12.11.1 EDUCATION: APPLICATION AREAS
- 12.11.1.1 Learning Management Systems (LMSs)
- 12.11.1.2 Student Information Systems (SISs)
- 12.11.1.3 Campus IT infrastructure
- 12.11.1.4 Other education applications
- 12.11.1 EDUCATION: APPLICATION AREAS
- 12.12 OTHER VERTICALS
13 IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 NORTH AMERICA: ITSM MARKET DRIVERS
- 13.2.2 US
- 13.2.2.1 Expanding enterprise cloud adoption and digital infrastructure complexity drive service automation
- 13.2.3 CANADA
- 13.2.3.1 Accelerating cloud-native operations and cybersecurity requirements increase service management needs
- 13.3 EUROPE
- 13.3.1 EUROPE: ITSM MARKET DRIVERS
- 13.3.2 UK
- 13.3.2.1 Cloud infrastructure maturity accelerates demand for automated service management
- 13.3.3 GERMANY
- 13.3.3.1 Hybrid cloud adoption increases operational complexity across enterprises
- 13.3.4 FRANCE
- 13.3.4.1 Digital transformation and cloud adoption strengthen enterprise service operations
- 13.3.5 ITALY
- 13.3.5.1 Digital modernization and cloud migration increase service management requirements
- 13.3.6 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 ASIA PACIFIC: ITSM MARKET DRIVERS
- 13.4.2 CHINA
- 13.4.2.1 Enterprises advance intelligent infrastructure through cloud platforms and industrial digitalization
- 13.4.3 JAPAN
- 13.4.3.1 Japan's headway into automation, mainly in automotive and industrial robotics, to warrant low latency platforms
- 13.4.4 INDIA
- 13.4.4.1 Enterprises accelerate digital transformation through cloud, AI, and technology modernization
- 13.4.5 AUSTRALIA & NEW ZEALAND (ANZ)
- 13.4.5.1 Enterprises strengthen digital resilience through cloud governance and secure operations
- 13.4.6 REST OF ASIA PACIFIC
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 MIDDLE EAST & AFRICA: ITSM MARKET DRIVERS
- 13.5.2 GCC COUNTRIES
- 13.5.2.1 Saudi Arabia
- 13.5.2.1.1 National transformation programs increase demand for scalable IT service management
- 13.5.2.2 UAE
- 13.5.2.2.1 Accelerating cloud adoption and AI investments reshape enterprise service operations
- 13.5.2.3 Other GCC countries
- 13.5.2.1 Saudi Arabia
- 13.5.3 SOUTH AFRICA
- 13.5.3.1 Digital infrastructure expansion drives modernization of enterprise IT operations
- 13.5.4 REST OF THE MIDDLE EAST & AFRICA
- 13.6 LATIN AMERICA
- 13.6.1 LATIN AMERICA: ITSM MARKET DRIVERS
- 13.6.2 BRAZIL
- 13.6.2.1 Government cloud modernization accelerates structured enterprise service operations through digital transformation
- 13.6.3 MEXICO
- 13.6.3.1 Nearshoring and digital adoption reshape enterprise technology operations requiring scalable services
- 13.6.4 REST OF LATIN AMERICA
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023-2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2026
- 14.5 PRODUCT COMPARISON, 2026
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2026 (IT SERVICE MANAGEMENT (ITSM) MARKET)
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2026
- 14.6.5.1 Company footprint
- 14.6.5.2 Region footprint
- 14.6.5.3 Solution footprint
- 14.6.5.4 Services footprint
- 14.6.5.5 Vertical footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2026
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS, 2026
- 14.8.1 COMPANY VALUATION OF KEY VENDORS
- 14.8.2 FINANCIAL METRICS OF KEY VENDORS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
15 COMPANY PROFILES
- 15.1 INTRODUCTION
- 15.2 KEY PLAYERS
- 15.2.1 SERVICENOW
- 15.2.1.1 Business overview
- 15.2.1.2 Products/Solutions/Services offered
- 15.2.1.3 Recent developments
- 15.2.1.3.1 Product launches and enhancements
- 15.2.1.3.2 Deals
- 15.2.1.4 MnM view
- 15.2.1.4.1 Right to win
- 15.2.1.4.2 Strategic choices
- 15.2.1.4.3 Weaknesses and competitive threats
- 15.2.2 BMC SOFTWARE
- 15.2.2.1 Business overview
- 15.2.2.2 Products/Solutions/Services offered
- 15.2.2.3 Recent developments
- 15.2.2.3.1 Product launches and enhancements
- 15.2.2.3.2 Deals
- 15.2.2.4 MnM view
- 15.2.2.4.1 Right to win
- 15.2.2.4.2 Strategic choices
- 15.2.2.4.3 Weaknesses and competitive threats
- 15.2.3 ATLASSIAN
- 15.2.3.1 Business overview
- 15.2.3.2 Products/Solutions/Services offered
- 15.2.3.3 Recent developments
- 15.2.3.3.1 Product launches and enhancements
- 15.2.3.3.2 Deals
- 15.2.3.4 MnM view
- 15.2.3.4.1 Right to win
- 15.2.3.4.2 Strategic choices
- 15.2.3.4.3 Weaknesses and competitive threats
- 15.2.4 BROADCOM
- 15.2.4.1 Business overview
- 15.2.4.2 Products/Solutions/Services offered
- 15.2.4.3 Recent developments
- 15.2.4.3.1 Product launches and enhancements
- 15.2.4.3.2 Deals
- 15.2.4.4 MnM view
- 15.2.4.4.1 Right to win
- 15.2.4.4.2 Strategic choices
- 15.2.4.4.3 Weaknesses and competitive threats
- 15.2.5 ZOHO CORPORATION
- 15.2.5.1 Business overview
- 15.2.5.2 Products/Solutions/Services offered
- 15.2.5.3 Recent developments
- 15.2.5.3.1 Product launches and enhancements
- 15.2.5.3.2 Deals
- 15.2.5.4 MnM view
- 15.2.5.4.1 Right to win
- 15.2.5.4.2 Strategic choices
- 15.2.5.4.3 Weaknesses and competitive threats
- 15.2.6 IVANTI
- 15.2.6.1 Business overview
- 15.2.6.2 Products/Solutions/Services offered
- 15.2.6.3 Recent developments
- 15.2.6.3.1 Product launches and enhancements
- 15.2.6.3.2 Deals
- 15.2.6.4 MnM view
- 15.2.6.4.1 Right to win
- 15.2.6.4.2 Strategic choices
- 15.2.6.4.3 Weaknesses and competitive threats
- 15.2.7 ZENDESK
- 15.2.7.1 Business overview
- 15.2.7.2 Products/Solutions/Services offered
- 15.2.7.3 Recent developments
- 15.2.7.3.1 Product launches and enhancements
- 15.2.7.3.2 Deals
- 15.2.8 FRESHWORKS
- 15.2.8.1 Business overview
- 15.2.8.2 Products/Solutions/Services offered
- 15.2.8.3 Recent developments
- 15.2.8.3.1 Product launches and enhancements
- 15.2.8.3.2 Deals
- 15.2.9 SOLARWINDS
- 15.2.9.1 Business overview
- 15.2.9.2 Products/Solutions/Services offered
- 15.2.9.3 Recent developments
- 15.2.9.3.1 Product launches and enhancements
- 15.2.9.3.2 Deals
- 15.2.10 OPENTEXT
- 15.2.10.1 Business overview
- 15.2.10.2 Products/Solutions/Services offered
- 15.2.10.3 Recent developments
- 15.2.10.3.1 Product launches and enhancements
- 15.2.1 SERVICENOW
- 15.3 OTHER PLAYERS
- 15.3.1 MICROSOFT
- 15.3.2 IBM
- 15.3.3 IFS
- 15.3.4 SALESFORCE
- 15.3.5 AISERA
- 15.3.6 NINJAONE
- 15.3.7 SYSAID TECHNOLOGIES
- 15.3.8 INVGATE
- 15.3.9 XURRENT
- 15.3.10 HORNBILL
- 15.3.11 ALEMBA
- 15.3.12 SYMPHONYAI
- 15.3.13 HALO SERVICE SOLUTIONS
- 15.3.14 TEAMDYNAMIX
- 15.3.15 ITARIAN
- 15.3.16 EASYVISTA
- 15.3.17 TOPDESK
- 15.3.18 MATRIX42
- 15.3.19 GOTO
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 List of key secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Breakdown of primary interviews
- 16.1.2.2 Key industry insights
- 16.1.3 MARKET SIZE ESTIMATION
- 16.1.4 DATA TRIANGULATION
- 16.1.5 FACTOR ANALYSIS
- 16.1.6 RESEARCH ASSUMPTIONS
- 16.1.1 SECONDARY DATA
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2020-2025
- TABLE 2 IMPACT OF PORTER'S FIVE FORCES ON ITSM MARKET
- TABLE 3 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021-2029
- TABLE 4 IT SERVICE MANAGEMENT (ITSM) MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 IT SERVICE MANAGEMENT (ITSM) MARKET: KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 6 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 7 LIST OF GRANTED PATENTS IN IT SERVICE MANAGEMENT (ITSM) MARKET
- TABLE 8 TOP USE CASES AND MARKET POTENTIAL
- TABLE 9 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 10 INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPLICATIONS FOR MARKET PLAYERS
- TABLE 11 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 12 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS (%)
- TABLE 16 KEY BUYING CRITERIA FOR TOP THREE VERTICALS
- TABLE 17 IT SERVICE MANAGEMENT (ITSM) SOFTWARE MARKET: UNMET NEEDS ACROSS END-USE INDUSTRIES
- TABLE 18 IT SERVICE MANAGEMENT (ITSM) MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 19 IT SERVICE MANAGEMENT (ITSM) MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 20 IT SERVICE MANAGEMENT (ITSM) MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 21 IT SERVICE MANAGEMENT (ITSM) MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 22 SOLUTIONS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 23 SOLUTIONS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 24 SERVICE PORTFOLIO MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 25 SERVICE PORTFOLIO MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 26 CONFIGURATION & CHANGE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 27 CONFIGURATION & CHANGE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 28 SERVICE DESK SOFTWARE: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 29 SERVICE DESK SOFTWARE: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 OPERATIONS & PERFORMANCE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 31 OPERATIONS & PERFORMANCE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 DASHBOARD, REPORTING, AND ANALYTICS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 33 DASHBOARD, REPORTING, AND ANALYTICS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 34 IT SERVICE MANAGEMENT (ITSM) MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 35 IT SERVICE MANAGEMENT (ITSM) MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 36 SERVICES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 37 SERVICES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 38 MANAGED SERVICES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 39 MANAGED SERVICES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 40 PROFESSIONAL SERVICES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 41 PROFESSIONAL SERVICES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 42 IT SERVICE MANAGEMENT (ITSM) MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 43 IT SERVICE MANAGEMENT (ITSM) MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 44 INCIDENT & PROBLEM MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 45 INCIDENT & PROBLEM MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 CHANGE & RELEASE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 47 CHANGE & RELEASE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 SERVICE REQUEST & CATALOG MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 49 SERVICE REQUEST & CATALOG MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 50 CONFIGURATION MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 51 CONFIGURATION MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 52 KNOWLEDGE & SELF-SERVICE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 53 KNOWLEDGE & SELF-SERVICE MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 SERVICE LEVEL MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 55 SERVICE LEVEL MANAGEMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 OTHER ITSM APPLICATIONS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 57 OTHER ITSM APPLICATIONS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 IT SERVICE MANAGEMENT (ITSM) MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 59 IT SERVICE MANAGEMENT (ITSM) MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 60 ON-PREMISES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 61 ON-PREMISES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 CLOUD: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 63 CLOUD: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 IT SERVICE MANAGEMENT (ITSM) MARKET, BY ORGANIZATION SIZE, 2021-2025 (USD MILLION)
- TABLE 65 IT SERVICE MANAGEMENT (ITSM) MARKET, BY ORGANIZATION SIZE, 2026-2031 (USD MILLION)
- TABLE 66 LARGE ENTERPRISES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 67 LARGE ENTERPRISES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 SMES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 69 SMES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 70 IT SERVICE MANAGEMENT (ITSM) MARKET, BY VERTICAL, 2021-2025 (USD MILLION)
- TABLE 71 IT SERVICE MANAGEMENT (ITSM) MARKET, BY VERTICAL, 2026-2031 (USD MILLION)
- TABLE 72 BFSI: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 73 BFSI: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 74 TELECOMMUNICATIONS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 75 TELECOMMUNICATIONS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 76 IT & ITES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 77 IT & ITES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 78 GOVERNMENT & PUBLIC SECTOR: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 79 GOVERNMENT & PUBLIC SECTOR: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 80 RETAIL & CONSUMER GOODS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 81 RETAIL & CONSUMER GOODS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 82 MANUFACTURING: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 83 MANUFACTURING: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 84 ENERGY & UTILITIES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 85 ENERGY & UTILITIES: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 86 MEDIA & ENTERTAINMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 87 MEDIA & ENTERTAINMENT: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 88 HEALTHCARE: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 89 HEALTHCARE: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 90 EDUCATION: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 91 EDUCATION: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 92 OTHER VERTICALS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 93 OTHER VERTICALS: IT SERVICE MANAGEMENT (ITSM) MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 94 ITSM MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 95 ITSM MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 96 NORTH AMERICA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 97 NORTH AMERICA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 98 NORTH AMERICA: ITSM MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 99 NORTH AMERICA: ITSM MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 100 NORTH AMERICA: ITSM MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 101 NORTH AMERICA: ITSM MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 102 NORTH AMERICA: ITSM MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 103 NORTH AMERICA: ITSM MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 104 NORTH AMERICA: ITSM MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 105 NORTH AMERICA: ITSM MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 106 NORTH AMERICA: ITSM MARKET, BY ORGANIZATION SIZE, 2021-2025 (USD MILLION)
- TABLE 107 NORTH AMERICA: ITSM MARKET, BY ORGANIZATION SIZE, 2026-2031 (USD MILLION)
- TABLE 108 NORTH AMERICA: ITSM MARKET, BY VERTICAL, 2021-2025 (USD MILLION)
- TABLE 109 NORTH AMERICA: ITSM MARKET, BY VERTICAL, 2026-2031 (USD MILLION)
- TABLE 110 NORTH AMERICA: ITSM MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 111 NORTH AMERICA: ITSM MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 112 US: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 113 US: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 114 CANADA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 115 CANADA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 116 EUROPE: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 117 EUROPE: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 118 EUROPE: ITSM MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 119 EUROPE: ITSM MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 120 EUROPE: ITSM MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 121 EUROPE: ITSM MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 122 EUROPE: ITSM MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 123 EUROPE: ITSM MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 124 EUROPE: ITSM MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 125 EUROPE: ITSM MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 126 EUROPE: ITSM MARKET, BY ORGANIZATION SIZE, 2021-2025 (USD MILLION)
- TABLE 127 EUROPE: ITSM MARKET, BY ORGANIZATION SIZE, 2026-2031 (USD MILLION)
- TABLE 128 EUROPE: ITSM MARKET, BY VERTICAL, 2021-2025 (USD MILLION)
- TABLE 129 EUROPE: ITSM MARKET, BY VERTICAL, 2026-2031 (USD MILLION)
- TABLE 130 EUROPE: ITSM MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 131 EUROPE: ITSM MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 132 UK: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 133 UK: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 134 GERMANY: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 135 GERMANY: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 136 FRANCE: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 137 FRANCE: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 138 ITALY: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 139 ITALY: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 140 REST OF EUROPE: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 141 REST OF EUROPE: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 142 ASIA PACIFIC: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 143 ASIA PACIFIC: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 144 ASIA PACIFIC: ITSM MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 145 ASIA PACIFIC: ITSM MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 146 ASIA PACIFIC: ITSM MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 147 ASIA PACIFIC: ITSM MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 148 ASIA PACIFIC: ITSM MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 149 ASIA PACIFIC: ITSM MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 150 ASIA PACIFIC: ITSM MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 151 ASIA PACIFIC: ITSM MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 152 ASIA PACIFIC: ITSM MARKET, BY ORGANIZATION SIZE, 2021-2025 (USD MILLION)
- TABLE 153 ASIA PACIFIC: ITSM MARKET, BY ORGANIZATION SIZE, 2026-2031 (USD MILLION)
- TABLE 154 ASIA PACIFIC: ITSM MARKET, BY VERTICAL, 2021-2025 (USD MILLION)
- TABLE 155 ASIA PACIFIC: ITSM MARKET, BY VERTICAL, 2026-2031 (USD MILLION)
- TABLE 156 ASIA PACIFIC: ITSM MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 157 ASIA PACIFIC: ITSM MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 158 CHINA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 159 CHINA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 160 JAPAN: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 161 JAPAN: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 162 INDIA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 163 INDIA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 164 AUSTRALIA & NEW ZEALAND (ANZ): ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 165 AUSTRALIA & NEW ZEALAND (ANZ): ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 166 REST OF ASIA PACIFIC: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 167 REST OF ASIA PACIFIC: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 168 MIDDLE EAST & AFRICA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 169 MIDDLE EAST & AFRICA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 170 MIDDLE EAST & AFRICA: ITSM MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 171 MIDDLE EAST & AFRICA: ITSM MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 172 MIDDLE EAST & AFRICA: ITSM MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 173 MIDDLE EAST & AFRICA: ITSM MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 174 MIDDLE EAST & AFRICA: ITSM MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 175 MIDDLE EAST & AFRICA: ITSM MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 176 MIDDLE EAST & AFRICA: ITSM MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 177 MIDDLE EAST & AFRICA: ITSM MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 178 MIDDLE EAST & AFRICA: ITSM MARKET, BY ORGANIZATION SIZE, 2021-2025 (USD MILLION)
- TABLE 179 MIDDLE EAST & AFRICA: ITSM MARKET, BY ORGANIZATION SIZE, 2026-2031 (USD MILLION)
- TABLE 180 MIDDLE EAST & AFRICA: ITSM MARKET, BY VERTICAL, 2021-2025 (USD MILLION)
- TABLE 181 MIDDLE EAST & AFRICA: ITSM MARKET, BY VERTICAL, 2026-2031 (USD MILLION)
- TABLE 182 MIDDLE EAST & AFRICA: ITSM MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 183 MIDDLE EAST & AFRICA: ITSM MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 184 GCC COUNTRIES: ITSM MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 185 MIDDLE EAST & AFRICA: ITSM MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 186 SAUDI ARABIA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 187 SAUDI ARABIA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 188 UAE: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 189 UAE: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 190 OTHER GCC COUNTRIES: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 191 OTHER GCC COUNTRIES: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 192 SOUTH AFRICA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 193 SOUTH AFRICA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 194 REST OF MIDDLE EAST & AFRICA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 195 REST OF MIDDLE EAST & AFRICA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 196 LATIN AMERICA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 197 LATIN AMERICA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 198 LATIN AMERICA: ITSM MARKET, BY SOLUTION, 2021-2025 (USD MILLION)
- TABLE 199 LATIN AMERICA: ITSM MARKET, BY SOLUTION, 2026-2031 (USD MILLION)
- TABLE 200 LATIN AMERICA: ITSM MARKET, BY SERVICE, 2021-2025 (USD MILLION)
- TABLE 201 LATIN AMERICA: ITSM MARKET, BY SERVICE, 2026-2031 (USD MILLION)
- TABLE 202 LATIN AMERICA: ITSM MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 203 LATIN AMERICA: ITSM MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 204 LATIN AMERICA: ITSM MARKET, BY DEPLOYMENT MODE, 2021-2025 (USD MILLION)
- TABLE 205 LATIN AMERICA: ITSM MARKET, BY DEPLOYMENT MODE, 2026-2031 (USD MILLION)
- TABLE 206 LATIN AMERICA: ITSM MARKET, BY ORGANIZATION SIZE, 2021-2025 (USD MILLION)
- TABLE 207 LATIN AMERICA: ITSM MARKET, BY ORGANIZATION SIZE, 2026-2031 (USD MILLION)
- TABLE 208 LATIN AMERICA: ITSM MARKET, BY VERTICAL, 2021-2025 (USD MILLION)
- TABLE 209 LATIN AMERICA: ITSM MARKET, BY VERTICAL, 2026-2031 (USD MILLION)
- TABLE 210 LATIN AMERICA: ITSM MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 211 LATIN AMERICA: ITSM MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 212 BRAZIL: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 213 BRAZIL: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 214 MEXICO: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 215 MEXICO: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 216 REST OF LATIN AMERICA: ITSM MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 217 REST OF LATIN AMERICA: ITSM MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 218 IT SERVICE MANAGEMENT (ITSM) MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2023-2026
- TABLE 219 MARKET SHARE OF KEY VENDORS, 2026
- TABLE 220 IT SERVICE MANAGEMENT (ITSM) MARKET: REGION FOOTPRINT
- TABLE 221 IT SERVICE MANAGEMENT (ITSM) MARKET: SOLUTIONS FOOTPRINT
- TABLE 222 IT SERVICE MANAGEMENT (ITSM) MARKET: SERVICES FOOTPRINT
- TABLE 223 IT SERVICE MANAGEMENT (ITSM) MARKET: VERTICAL FOOTPRINT
- TABLE 224 IT SERVICE MANAGEMENT (ITSM) MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 225 IT SERVICE MANAGEMENT (ITSM) MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 226 IT SERVICE MANAGEMENT (ITSM) MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, SEPTEMBER 2023- JULY 2026
- TABLE 227 IT SERVICE MANAGEMENT (ITSM) MARKET: DEALS, MARCH 2020 - JULY 2026
- TABLE 228 SERVICENOW: COMPANY OVERVIEW
- TABLE 229 SERVICENOW: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 230 SERVICENOW: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 231 SERVICENOW: DEALS
- TABLE 232 BMC SOFTWARE: COMPANY OVERVIEW
- TABLE 233 BMC SOFTWARE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 234 BMC SOFTWARE: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 235 BMC SOFTWARE: DEALS
- TABLE 236 ATLASSIAN: COMPANY OVERVIEW
- TABLE 237 ATLASSIAN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 238 ATLASSIAN: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 239 ATLASSIAN: DEALS
- TABLE 240 BROADCOM: COMPANY OVERVIEW
- TABLE 241 BROADCOM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 242 BROADCOM: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 243 BROADCOM: DEALS
- TABLE 244 ZOHO CORPORATION: COMPANY OVERVIEW
- TABLE 245 ZOHO CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 246 ZOHO CORPORATION: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 247 ZOHO CORPORATION: DEALS
- TABLE 248 IVANTI: COMPANY OVERVIEW
- TABLE 249 IVANTI: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 250 IVANTI: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 251 IVANTI: DEALS
- TABLE 252 ZENDESK: COMPANY OVERVIEW
- TABLE 253 ZENDESK: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 254 ZENDESK: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 255 ZENDESK: DEALS
- TABLE 256 FRESHWORKS: COMPANY OVERVIEW
- TABLE 257 FRESHWORKS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 258 FRESHWORKS: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 259 FRESHWORKS: DEALS
- TABLE 260 SOLARWINDS: COMPANY OVERVIEW
- TABLE 261 SOLARWINDS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 262 SOLARWINDS: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 263 SOLARWINDS: DEALS
- TABLE 264 OPENTEXT: COMPANY OVERVIEW
- TABLE 265 OPENTEXT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 266 OPENTEXT: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 267 FACTOR ANALYSIS
List of Figures
- FIGURE 1 IT SERVICE MANAGEMENT (ITSM) MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL IT SERVICE MANAGEMENT (ITSM) MARKET, 2021-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN ITSM MARKET (2023-2026)
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF ITSM MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN ITSM MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN ITSM MARKET DURING FORECAST PERIOD
- FIGURE 8 AI-ENABLED AUTOMATION, CLOUD ADOPTION, AND SELF-SERVICE EXPANSION TO ACCELERATE ITSM MARKET GROWTH
- FIGURE 9 SOLUTIONS SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE
- FIGURE 10 SERVICE DESK SOFTWARE TO ACCOUNT FOR LARGEST MARKET SHARE
- FIGURE 11 MANAGED SERVICES TO HOLD LARGEST MARKET SHARE
- FIGURE 12 NORTH AMERICA TO EMERGE AS MOST SIGNIFICANT MARKET IN NEXT FIVE YEARS
- FIGURE 13 ITSM MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 14 IT SERVICE MANAGEMENT (ITSM) MARKET: VALUE CHAIN ANALYSIS
- FIGURE 15 IT SERVICE MANAGEMENT (ITSM) MARKET: ECOSYSTEM ANALYSIS
- FIGURE 16 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 17 PATENTS APPLIED AND GRANTED, 2015-2025
- FIGURE 18 FUTURE APPLICATIONS OF IT SERVICE MANAGEMENT (ITSM)
- FIGURE 19 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- FIGURE 20 IT SERVICE MANAGEMENT (ITSM) MARKET DECISION-MAKING FACTORS
- FIGURE 21 KEY BUYING CRITERIA FOR MAJOR ITSM STAKEHOLDER GROUPS
- FIGURE 22 KEY BUYING CRITERIA FOR TOP THREE VERTICALS
- FIGURE 23 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 24 SOLUTIONS SEGMENT TO ACCOUNT FOR LARGER MARKET IN 2026
- FIGURE 25 SERVICE DESK SOFTWARE SEGMENT TO ACCOUNT FOR LARGEST MARKET IN 2026
- FIGURE 26 MANAGED SERVICES SEGMENT TO LEAD MARKET IN 2026
- FIGURE 27 INCIDENT & PROBLEM MANAGEMENT SEGMENT TO ACCOUNT FOR LARGEST MARKET IN 2026
- FIGURE 28 CLOUD SEGMENT TO ACCOUNT FOR LARGER MARKET IN 2026
- FIGURE 29 LARGE ENTERPRISES SEGMENT TO ACCOUNT FOR LARGER MARKET IN 2026
- FIGURE 30 IT & ITES VERTICAL TO GROW AT HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 31 ASIA PACIFIC TO GROW AT HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 32 NORTH AMERICA: MARKET SNAPSHOT
- FIGURE 33 ASIA PACIFIC: MARKET SNAPSHOT
- FIGURE 34 IT SERVICE MANAGEMENT (ITSM) MARKET: REVENUE ANALYSIS OF KEY VENDORS, 2021-2025
- FIGURE 35 IT SERVICE MANAGEMENT (ITSM) MARKET SHARE ANALYSIS, 2025
- FIGURE 36 IT SERVICE MANAGEMENT (ITSM) MARKET: COMPARATIVE ANALYSIS OF LEADING OBSERVABILITY PLATFORM PROVIDERS
- FIGURE 37 COMPANY EVALUATION MATRIX FOR KEY PLAYERS: CRITERIA WEIGHTAGE
- FIGURE 38 IT SERVICE MANAGEMENT (ITSM) MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2026
- FIGURE 39 IT SERVICE MANAGEMENT (ITSM) MARKET: COMPANY FOOTPRINT
- FIGURE 40 EVALUATION MATRIX FOR STARTUPS/SMES: CRITERIA WEIGHTAGE
- FIGURE 41 IT SERVICE MANAGEMENT (ITSM) MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2026
- FIGURE 42 COMPANY VALUATION OF KEY VENDORS
- FIGURE 43 EV/EBITDA ANALYSIS OF KEY VENDORS
- FIGURE 44 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 45 SERVICENOW: COMPANY SNAPSHOT
- FIGURE 46 ATLASSIAN: COMPANY SNAPSHOT
- FIGURE 47 BROADCOM: COMPANY SNAPSHOT
- FIGURE 48 FRESHWORKS: COMPANY SNAPSHOT
- FIGURE 49 OPENTEXT: COMPANY SNAPSHOT
- FIGURE 50 IT SERVICE MANAGEMENT (ITSM) MARKET: RESEARCH DESIGN
- FIGURE 51 IT SERVICE MANAGEMENT (ITSM) MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
- FIGURE 52 MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
- FIGURE 53 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM SOLUTIONS AND SERVICES
- FIGURE 54 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): ITSM MARKET
- FIGURE 55 IT SERVICE MANAGEMENT (ITSM) MARKET: DATA TRIANGULATION

