PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2154198

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2154198
Data Center Heat Exchangers Market by Type (Air-to-Air, Liquid-to-Liquid, Liquid-to-Air, Refrigerant-Based), Cooling Technology, Application, Data Center Type (Hyperscale, Colocation, Enterprise, Edge & Micro), and Region - Global Forecast to 2032
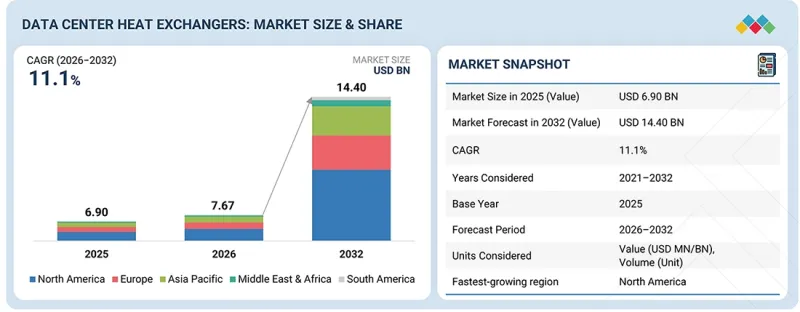
The data center heat exchangers market is projected to grow from USD 7.67 billion in 2026 to USD 14.40 billion by 2032, at a CAGR of 11.1% over the forecast period. The market comprises technologies and solutions that transfer and dissipate heat generated by servers, storage systems, networking equipment, and high-performance computing infrastructure within data centers.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Million/Billion) and Volume (Unit) |
| Segments | Type, Cooling Technology, Data Center Type, Application, and Region |
| Regions covered | Asia Pacific, Europe, North America, the Middle East & Africa, and South America |
Heat exchangers are a critical component of modern cooling architectures, enabling efficient heat transfer between coolant loops, chilled water systems, and ambient cooling environments, thereby maintaining optimal operating temperatures and ensuring reliable IT performance. The market is growing rapidly due to the expansion of artificial intelligence (AI), machine learning, cloud computing, and hyperscale data centers, which are driving higher rack power densities and increasing thermal management requirements.
"By type, the liquid-to-liquid heat exchangers segment will be the largest in value within the data center heat exchangers market during the forecast period."
The liquid-to-liquid heat exchangers segment is expected to account for the largest share of the data center heat exchangers market by value during the forecast period, driven by the accelerating adoption of liquid cooling technologies in hyperscale, artificial intelligence (AI), and high-performance computing (HPC) data centers. Liquid-to-liquid heat exchangers play a pivotal role in transferring heat from server-side coolant loops to facility water systems while maintaining complete fluid separation, ensuring efficient thermal management, system reliability, and equipment protection. As data centers increasingly deploy high-density GPU clusters and AI accelerators that generate substantial thermal loads, these heat exchangers have become a core component of cooling distribution units (CDUs), direct-to-chip cooling systems, and other advanced liquid cooling architectures.
The segment's value leadership is supported by its ability to deliver superior heat transfer efficiency, scalability, and operational performance compared with conventional cooling approaches. Liquid-to-liquid heat exchangers enable data center operators to manage rising rack power densities, improve cooling effectiveness, and reduce overall energy consumption, making them essential for next-generation computing environments. Additionally, the growing focus on sustainability and energy optimization is driving demand for warm-water cooling and heat recovery applications, where liquid-to-liquid heat exchangers play a critical role in efficient thermal energy transfer and reuse. Their widespread deployment across hyperscale facilities, AI factories, colocation centers, and enterprise data centers, combined with increasing investments in liquid cooling infrastructure, is expected to sustain strong revenue generation and position the liquid-to-liquid heat exchangers segment as the largest contributor to the data center heat exchangers market throughout the forecast period.
"By cooling technology, the direct-to-chip cooling will be the fastest-growing segment of the data center heat exchangers market during the forecast period."
The direct-to-chip (D2C) cooling segment is expected to be the fastest-growing segment of the data center heat exchangers market over the forecast period, driven by the rapid rise of artificial intelligence (AI), machine learning, and high-performance computing (HPC) workloads that generate unprecedented heat densities in modern data centers. Direct-to-chip cooling technology removes heat directly from high-power components, such as CPUs, GPUs, and AI accelerators, using liquid-cooled cold plates, significantly improving thermal management efficiency compared with conventional air-cooling systems. As rack power densities continue to rise beyond 100 kW and approach 200 kW or more in advanced AI deployments, D2C cooling is becoming the preferred solution for maintaining optimal operating temperatures and ensuring reliable system performance.
The growth of this segment is closely tied to the growing deployment of liquid-cooling infrastructure, where heat exchangers play a critical role in transferring heat from server coolant loops to facility cooling systems. Liquid-to-liquid heat exchangers integrated into cooling distribution units (CDUs) are essential for efficient heat rejection and for supporting the continuous operation of D2C cooling architectures. The technology also offers substantial benefits, including improved cooling efficiency, reduced energy consumption, lower Power Usage Effectiveness (PUE), and support for higher rack density, making it highly attractive for hyperscale operators, cloud service providers, colocation facilities, and enterprise data centers.
"By application, the server & IT hardware cooling segment will be the fastest in the data center heat exchangers market during the forecast period."
The server & IT hardware cooling segment is expected to be the fastest-growing application segment of the data center heat exchangers market over the forecast period, driven by rising computational demands from artificial intelligence (AI), machine learning, cloud computing, and high-performance computing (HPC) workloads. Modern servers with high-performance CPUs, GPUs, and AI accelerators generate significantly more heat than traditional IT equipment, creating a growing need for advanced thermal management solutions. Heat exchangers play a critical role in maintaining optimal operating temperatures by efficiently removing heat from servers and other IT hardware, thereby ensuring reliable performance, preventing thermal throttling, and extending equipment lifespan.
The rapid adoption of liquid cooling technologies, including direct-to-chip and immersion cooling, is further accelerating demand for heat exchangers in server and hardware cooling applications. These cooling architectures rely on liquid-to-liquid and other advanced heat exchanger systems to dissipate heat from high-density computing equipment more effectively than conventional air-cooling methods. As data center operators continue to deploy AI clusters and increase rack power densities, the importance of efficient server cooling solutions is becoming increasingly critical.
"The data center heat exchangers market in North America will be the largest, in terms of value, during the forecast period."
North America is expected to account for the largest share of the global data center heat exchangers market by value during the forecast period, driven by the region's leadership in hyperscale data center deployments, artificial intelligence (AI) infrastructure investments, and adoption of advanced liquid cooling. The United States serves as a global hub for cloud computing and digital infrastructure, hosting numerous hyperscale facilities operated by major technology companies and cloud service providers. The rapid expansion of AI training clusters, generative AI workloads, and high-performance computing (HPC) environments is significantly increasing thermal management requirements, creating strong demand for high-value heat exchanger solutions that support liquid cooling architectures.
The region's dominance is further supported by early adoption of advanced cooling technologies, including direct-to-chip cooling, immersion cooling, and cooling distribution unit (CDU)-based systems, all of which rely heavily on liquid-to-liquid and other high-performance heat exchangers. As rack power densities continue to rise, data center operators across North America are investing in sophisticated thermal management infrastructure to maintain operational reliability, optimize cooling efficiency, and reduce energy consumption. These investments are driving increased spending on premium heat exchanger technologies, contributing to the region's leadership in market value.
Profile break-up of primary participants for the report:
- By Company Type: Tier 1 - 45%, Tier 2 - 22%, and Tier 3 - 33%
- By Designation: C-Level Executives- 50%, Directors- 10%, and Others - 40%
- By Region: North America - 17%, Asia Pacific - 17%, Europe - 33%, Middle East & Africa - 25%, and South America - 8%
Leading players in the data center heat exchangers market include Vertiv Holdings Corp. (US), Schneider Electric (France), Alfa Laval (Sweden), Rittal GmbH & Co. KG (Germany), STULZ GmbH (Germany), Airedale International Air Conditioning Ltd. (UK), CoollT Systems Inc. (Canada), Munters Group AB (Sweden), Modine Manufacturing Company (US), Danfoss A/S (Denmark), Kelvion Holding GmbH (Germany), Nortek Air Solutions LLC (US), Eaton Corporation plc (Ireland), Johnson Controls International plc (Ireland), Huawei Technologies Co., Ltd. (China), Vikrant Heat Exchangers Pvt. Ltd. (India), thermowave (Germany), and others. These key players are significant contributors to the data center heat exchangers market. They have adopted various strategies, including agreements, joint ventures, and expansions, to increase their market share and revenue.
Research Coverage:
The report defines segments and projects the size of the data center heat exchangers market by type, cooling technology, data center type, application, and region. It strategically profiles key players and comprehensively analyzes their market share and core competencies. It also tracks and analyzes competitive developments, such as expansions, partnerships, and acquisitions undertaken by these players in the market.
Reasons to Buy the Report:
The report is expected to help market leaders and new entrants by providing the closest approximations of revenue figures for the data center heat exchangers market and its segments. It is also expected to help stakeholders gain a deeper understanding of the market's competitive landscape, acquire valuable insights to enhance their business positions, and develop effective go-to-market strategies. It also enables stakeholders to understand the market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of drivers (rapid growth of AI and high-performance computing, accelerating adoption of liquid cooling, expansion of hyperscale and colocation data centers), restraints (high initial capital investment, complex retrofit requirements), opportunities (AI-optimized data centers, heat recovery and reuse systems, development of advanced heat exchanger technologies), and challenges (managing increasing rack power densities, balancing performance and energy consumption) are influencing the growth of the data center heat exchangers market
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities in the data center heat exchangers market
- Market Development: Comprehensive information about lucrative markets - the report analyzes the data center heat exchangers market across varied regions
- Market Diversification: Exhaustive information about new products, various types, untapped geographies, recent developments, and investments in the market
- Competitive Assessment: In-depth assessment of market share, growth strategies, and product offerings of leading players such as Vertiv Holdings Corp. (US), Schneider Electric (France), Alfa Laval (Sweden), Rittal GmbH & Co. KG (Germany), STULZ GmbH (Germany), Airedale International Air Conditioning Ltd. (UK), CoollT Systems Inc. (Canada), Munters Group AB (Sweden), Modine Manufacturing Company (US), Danfoss A/S (Denmark), Kelvion Holding GmbH (Germany), Nortek Air Solutions LLC (US), Eaton Corporation plc (Ireland), Johnson Controls International plc (Ireland), Huawei Technologies Co., Ltd. (China), Vikrant Heat Exchangers Pvt. Ltd. (India), thermowave (Germany), and others are the key players in data center heat exchangers market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN DATA CENTER HEAT EXCHANGERS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DATA CENTER HEAT EXCHANGERS MARKET
- 3.2 DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE
- 3.3 DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE
- 3.4 DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE
- 3.5 DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION
- 3.6 DATA CENTER HEAT EXCHANGERS MARKET, BY REGION
- 3.7 DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rapid expansion of data center capacity
- 4.2.1.2 Increasing AI/HPC rack power density and shift toward liquid cooling
- 4.2.1.3 Increasing retrofit and modernization of existing data centers for higher-density computing
- 4.2.2 RESTRAINTS
- 4.2.2.1 High initial capital investment
- 4.2.2.2 Complex retrofit requirements
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growing deployment of AI-optimized data centers
- 4.2.3.2 Increasing adoption of data center heat recovery and reuse systems
- 4.2.4 CHALLENGES
- 4.2.4.1 Managing increasing thermal loads from higher rack power densities
- 4.2.4.2 Balancing heat transfer performance and energy consumption
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN DATA CENTER HEAT EXCHANGERS MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 BARGAINING POWER OF SUPPLIERS
- 5.1.2 BARGAINING POWER OF BUYERS
- 5.1.3 THREAT OF SUBSTITUTES
- 5.1.4 THREAT OF NEW ENTRANTS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 DATA CENTER INDUSTRY
- 5.2.4 MANUFACTURING INDUSTRY
- 5.2.5 TRENDS IN GLOBAL HYPERSCALE AND AI DATA CENTER INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 KEY CONFERENCES & EVENTS IN 2026 - 2027
- 5.6 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.7 INVESTMENT AND FUNDING SCENARIO
- 5.8 CASE STUDY ANALYSIS
- 5.8.1 CASE STUDY 1: LAWRENCE BERKELEY NATIONAL LABORATORY (LBNL) - REAR-DOOR HEAT EXCHANGER DATA CENTER RACK COOLING
- 5.8.2 CASE STUDY 2: ALFA LAVAL - PLATE HEAT EXCHANGER REDESIGN FOR CHINA MOBILE JINAN DATA CENTER
- 5.8.3 CASE STUDY 3: SWEP - BRAZED PLATE HEAT EXCHANGERS FOR XINHUA NEWS AGENCY DATA CENTER
6 KEY EMERGING TECHNOLOGIES
- 6.1 KEY TECHNOLOGIES
- 6.1.1 REAR-DOOR AIR-TO-LIQUID HEAT EXCHANGER TECHNOLOGY
- 6.1.2 LIQUID-TO-LIQUID HEAT EXCHANGE FOR DIRECT LIQUID COOLING
- 6.1.3 DIRECT-TO-CHIP AND COLD-PLATE HEAT TRANSFER
- 6.2 ADJACENT TECHNOLOGIES
- 6.2.1 MODULAR AND PREFABRICATED LIQUID COOLING SYSTEMS
- 6.2.2 HEAT RECOVERY AND HEAT REUSE TECHNOLOGIES
- 6.3 COMPLEMENTARY TECHNOLOGIES
- 6.3.1 COOLANT DISTRIBUTION UNITS AND ADVANCED LIQUID COOLING CONTROLS
- 6.4 PATENT ANALYSIS
- 6.4.1 INTRODUCTION
- 6.4.2 METHODOLOGY
- 6.4.3 DOCUMENT TYPE
- 6.4.4 INSIGHTS
- 6.4.5 LEGAL STATUS OF PATENTS
- 6.4.6 JURISDICTION ANALYSIS
- 6.4.7 TOP APPLICANTS
- 6.4.7.1 List of major patents
- 6.5 FUTURE APPLICATIONS
- 6.5.1 AI AND HIGH-PERFORMANCE COMPUTING DATA CENTERS: HIGH-CAPACITY HEAT EXCHANGERS FOR RACK-SCALE LIQUID COOLING AND EXTREME THERMAL LOADS
- 6.5.2 HYBRID AND RETROFIT DATA CENTERS: HEAT EXCHANGERS FOR INTEGRATING LIQUID COOLING WITH EXISTING AIR-COOLED AND CHILLED WATER INFRASTRUCTURE
- 6.5.3 MODULAR AND EDGE DATA CENTERS: COMPACT AND SCALABLE HEAT EXCHANGER SYSTEMS FOR RAPIDLY DEPLOYED AND EXPANDABLE DATA CENTER MODULES
- 6.5.4 DATA CENTER WASTE HEAT REUSE: HEAT EXCHANGERS FOR TRANSFERRING DATA CENTER WASTE HEAT TO DISTRICT HEATING, BUILDINGS, GREENHOUSES, AND OTHER THERMAL APPLICATIONS
- 6.6 IMPACT OF AI/GEN AI ON DATA CENTER HEAT EXCHANGERS MARKET
- 6.6.1 INTRODUCTION
- 6.6.2 TOP USE CASES AND MARKET POTENTIAL
- 6.6.3 BEST PRACTICES: COMPANIES/INSTITUTIONS USE CASES
- 6.6.4 CASE STUDIES OF DATA CENTER HEAT EXCHANGERS MARKET
- 6.6.5 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.6 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN DATA CENTER HEAT EXCHANGERS MARKET
- 6.6.6.1 Alfa laval: ai-enabled digital services for heat exchanger maintenance
- 6.6.6.2 Tranter: hybrid-AI digital twins for heat exchanger optimization
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO APPLICATIONS OF DATA CENTER HEAT EXCHANGERS MARKET
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING AND ECO STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOUR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 PLATE HEAT EXCHANGERS
- 9.3 SHELL & TUBE HEAT EXCHANGERS
- 9.4 FINNED COIL HEAT EXCHANGERS
- 9.5 OTHER TYPES
10 DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION
- 10.1 INTRODUCTION
- 10.2 COOLANT DISTRIBUTION UNITS (CDU)
- 10.2.1 INCREASING LIQUID COOLING DEPLOYMENT FUELING DEMAND FOR HIGH-EFFICIENCY HEAT EXCHANGERS IN CDUS
- 10.3 COMPUTER ROOM AIR CONDITIONERS (CRAC)/COMPUTER ROOM AIR HANDLERS (CRAH)
- 10.3.1 INCREASING DEMAND FOR PRECISION COOLING SUPPORTING HEAT EXCHANGER DEPLOYMENT IN CRAC AND CRAH UNITS
- 10.4 DRY COOLERS & CHILLERS
- 10.4.1 EXPANDING FREE-COOLING DEPLOYMENT AND CHILLED-WATER INFRASTRUCTURE FUELING DEMAND
- 10.5 REAR DOOR HEAT EXCHANGERS
- 10.5.1 RISING RACK-LEVEL COOLING REQUIREMENTS INCREASING ADOPTION
11 DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE
- 11.1 INTRODUCTION
- 11.2 AIR COOLING
- 11.2.1 AIR-BASED COOLING INFRASTRUCTURE WITNESSING CONTINUED DEMAND
- 11.3 LIQUID COOLING
- 11.3.1 RISING HIGH-DENSITY COMPUTING AND DIRECT-TO-CHIP DEPLOYMENT ACCELERATING DEMAND
12 DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE
- 12.1 INTRODUCTION
- 12.2 HYPERSCALE DATA CENTERS
- 12.2.1 RISING AI WORKLOADS AND RACK DENSITIES TO ACCELERATE HEAT EXCHANGER DEPLOYMENT
- 12.3 ENTERPRISE DATA CENTERS
- 12.3.1 INCREASING COMPUTE REQUIREMENTS AND INFRASTRUCTURE MODERNIZATION FUELING ADOPTION
- 12.4 COLOCATION DATA CENTERS
- 12.4.1 RISING HIGH-DENSITY WORKLOADS AND FLEXIBLE COOLING REQUIREMENTS TO FUEL DEMAND
13 DATA CENTER HEAT EXCHANGERS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 ASIA PACIFIC
- 13.2.1 CHINA
- 13.2.1.1 Digital infrastructure expansion to support demand for data center heat exchangers
- 13.2.2 INDIA
- 13.2.2.1 Increasing internet users to drive rapid adoption
- 13.2.3 JAPAN
- 13.2.3.1 AI infrastructure expansion and energy efficiency to fuel demand
- 13.2.4 SOUTH KOREA
- 13.2.4.1 AI data center expansion and infrastructure development to support market growth
- 13.2.5 REST OF ASIA PACIFIC
- 13.2.5.1 Data center infrastructure expansion to support heat exchanger demand
- 13.2.1 CHINA
- 13.3 NORTH AMERICA
- 13.3.1 US
- 13.3.1.1 Increasing computing density and cooling requirements to drive adoption
- 13.3.2 CANADA
- 13.3.2.1 Growth of sovereign AI compute infrastructure to strengthen market expansion
- 13.3.3 MEXICO
- 13.3.3.1 Large-scale data center investments and rising cooling requirements to drive demand
- 13.3.1 US
- 13.4 EUROPE
- 13.4.1 GERMANY
- 13.4.1.1 Rapid expansion of data center capacity and increasing thermal loads to drive heat exchanger demand
- 13.4.2 UK
- 13.4.2.1 AI infrastructure expansion and rising data center capacity to support market growth
- 13.4.3 NETHERLANDS
- 13.4.3.1 Growing data center footprint and rising computing demand to support adoption
- 13.4.4 FRANCE
- 13.4.4.1 AI infrastructure development and data center expansion to fuel demand
- 13.4.5 ITALY
- 13.4.5.1 Rising colocation demand and data center investment to support market expansion
- 13.4.6 REST OF EUROPE
- 13.4.1 GERMANY
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 GCC COUNTRIES
- 13.5.1.1 UAE
- 13.5.1.1.1 Large-scale data center investments to support heat exchanger demand
- 13.5.1.2 Saudi Arabia
- 13.5.1.2.1 Rapid data center capacity expansion and AI infrastructure development to drive demand
- 13.5.1.3 Rest of GCC countries
- 13.5.1.1 UAE
- 13.5.2 SOUTH AFRICA
- 13.5.2.1 Expansion of data center infrastructure to support market growth
- 13.5.3 REST OF MIDDLE EAST & AFRICA
- 13.5.1 GCC COUNTRIES
- 13.6 SOUTH AMERICA
- 13.6.1 BRAZIL
- 13.6.1.1 Rapid data center expansion to support heat exchanger demand
- 13.6.2 REST OF SOUTH AMERICA
- 13.6.1 BRAZIL
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 14.3 REVENUE ANALYSIS, 2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.4.1 RANKING ANALYSIS OF KEY MARKET PLAYERS
- 14.4.2 MARKET PLAYERS' SHARE ANALYSIS, 2025
- 14.5 BRAND/PRODUCT COMPARISON
- 14.6 COMPANY VALUATION AND FINANCIAL METRICS
- 14.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.7.1 STARS
- 14.7.2 EMERGING LEADERS
- 14.7.3 PERVASIVE PLAYERS
- 14.7.4 PARTICIPANTS
- 14.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.7.5.1 Company footprint
- 14.7.5.2 Region footprint
- 14.7.5.3 Application footprint
- 14.7.5.4 Cooling type footprint
- 14.7.5.5 Data center type footprint
- 14.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.8.1 PROGRESSIVE COMPANIES
- 14.8.2 RESPONSIVE COMPANIES
- 14.8.3 DYNAMIC COMPANIES
- 14.8.4 STARTING BLOCKS
- 14.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.8.5.1 Detailed list of key startups/SMEs
- 14.8.5.2 Competitive benchmarking of key startups/SMEs
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
15 COMPANY PROFILE
- 15.1 KEY PLAYERS
- 15.1.1 ALFA LAVAL
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 MnM view
- 15.1.1.3.1 Key strengths
- 15.1.1.3.2 Strategic choices
- 15.1.1.3.3 Weaknesses and competitive threats
- 15.1.2 KELVION HOLDING GMBH
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 SWEP INTERNATIONAL AB
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.3.2 Deals
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 DANFOSS
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 MnM view
- 15.1.4.3.1 Key strengths
- 15.1.4.3.2 Strategic choices
- 15.1.4.3.3 Weaknesses and competitive threats
- 15.1.5 XYLEM
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 MnM view
- 15.1.5.3.1 Key strengths
- 15.1.5.3.2 Strategic choices
- 15.1.5.3.3 Weaknesses and competitive threats
- 15.1.6 API HEAT TRANSFER
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.7 CHART INDUSTRIES
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Product launches
- 15.1.8 TRANTER INC.
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.9 AIREDALE INTERNATIONAL AIR CONDITIONING LTD. (MODINE)
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.10 HEXNOVAS HEAT EXCHANGER TECHNOLOGY CO., LTD.
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.11 EATON
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Solutions/Services offered
- 15.1.11.3 Recent developments
- 15.1.11.3.1 Deals
- 15.1.12 KAORI HEAT TREATMENT CO., LTD.
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Solutions/Services offered
- 15.1.13 JOHNSON CONTROLS
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Solutions/Services offered
- 15.1.13.3 Recent developments
- 15.1.13.3.1 Deals
- 15.1.14 LUVE
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Solutions/Services offered
- 15.1.15 VESFIL
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Solutions/Services offered
- 15.1.16 WIELAND ONDA SRL
- 15.1.16.1 Business overview
- 15.1.16.2 Products/Solutions/Services offered
- 15.1.16.3 Recent developments
- 15.1.16.3.1 Deals
- 15.1.17 BARRIQUAND HEAT EXCHANGERS
- 15.1.17.1 Business overview
- 15.1.17.2 Products/Solutions/Services offered
- 15.1.18 EVAPCO, INC.
- 15.1.18.1 Business overview
- 15.1.18.2 Products/Solutions/Services offered
- 15.1.18.3 Recent developments
- 15.1.18.3.1 Product launches
- 15.1.19 NEXSON GROUP
- 15.1.19.1 Business overview
- 15.1.19.2 Products/Solutions/Services offered
- 15.1.19.3 Recent developments
- 15.1.19.3.1 Deals
- 15.1.20 FUNKE WARMEAUSTAUSCHER APPARATEBAU GMBH
- 15.1.20.1 Business overview
- 15.1.20.2 Products/Solutions/Services offered
- 15.1.21 THERMOKEY S.P.A.
- 15.1.21.1 Business overview
- 15.1.21.2 Products/Solutions/Services offered
- 15.1.21.3 Recent developments
- 15.1.21.3.1 Deals
- 15.1.22 SPX COOLING TECH, LLC
- 15.1.22.1 Business overview
- 15.1.22.2 Products/Solutions/Services offered
- 15.1.23 KRN HEAT EXCHANGER & REFRIGERATION LTD.
- 15.1.23.1 Business overview
- 15.1.23.2 Products/Solutions/Services offered
- 15.1.24 STEFANI SPA
- 15.1.24.1 Business overview
- 15.1.24.2 Products/Solutions/Services offered
- 15.1.25 ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD.
- 15.1.25.1 Business overview
- 15.1.25.2 Products/Solutions/Services offered
- 15.1.1 ALFA LAVAL
- 15.2 OTHER PLAYERS
- 15.2.1 TRIANON ECHANGEUR
- 15.2.2 HFM
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 List of key secondary sources
- 16.1.1.2 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key industry insights
- 16.1.2.3 List of primary participants
- 16.1.2.4 Breakdown of primary interviews
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.2 TOP-DOWN APPROACH
- 16.3 MARKET FORECAST APPROACH
- 16.3.1 DEMAND-SIDE ANALYSIS
- 16.3.2 SUPPLY-SIDE ANALYSIS
- 16.3.3 CALCULATIONS FOR SUPPLY-SIDE ANALYSIS
- 16.4 GROWTH FORECAST
- 16.5 DATA TRIANGULATION
- 16.6 RESEARCH ASSUMPTIONS
- 16.7 RESEARCH LIMITATIONS
- 16.8 RISK ASSESSMENT
- 16.9 FACTOR ANALYSIS
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 DATA CENTER HEAT EXCHANGERS MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 DATA CENTER HEAT EXCHANGERS MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 3 GLOBAL ECONOMIC GROWTH OUTLOOK, 2024-2027
- TABLE 4 DATA CENTER HEAT EXCHANGERS MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 DATA CENTER HEAT EXCHANGERS MARKET: DETAILED LIST OF CONFERENCES & EVENTS
- TABLE 6 DATA CENTER HEAT EXCHANGERS MARKET: TOTAL NUMBER OF PATENTS, 2015-2025
- TABLE 7 PATENTS RELATED TO DATA CENTER HEAT EXCHANGERS
- TABLE 8 TOP USE CASES AND MARKET POTENTIAL
- TABLE 9 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 10 DATA CENTER HEAT EXCHANGERS MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 11 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 12 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 STANDARDS FOR DATA CENTER HEAT EXCHANGERS
- TABLE 17 CERTIFICATIONS, LABELING, AND ECO STANDARDS IN DATA CENTER HEAT EXCHANGERS MARKET
- TABLE 18 INFLUENCE OF STAKEHOLDERS IN BUYING PROCESS FOR DATA CENTER TYPES(%)
- TABLE 19 KEY BUYING CRITERIA, BY DATA CENTER TYPE
- TABLE 20 DATA CENTER HEAT EXCHANGERS MARKET: UNMET NEEDS IN KEY END-USE INDUSTRIES
- TABLE 21 DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 22 DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 23 PLATE HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 24 PLATE HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 25 SHELL & TUBE HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 26 SHELL & TUBE HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 27 FINNED COIL HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 28 FINNED COIL HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 29 OTHER TYPES: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 30 OTHER TYPES: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 31 DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 32 DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 33 COOLANT DISTRIBUTION UNITS (CDU): DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 34 COOLANT DISTRIBUTION UNITS (CDU): DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 35 COMPUTER ROOM AIR CONDITIONERS (CRAC)/COMPUTER ROOM AIR HANDLERS (CRAH): DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 36 COMPUTER ROOM AIR CONDITIONERS (CRAC)/COMPUTER ROOM AIR HANDLERS (CRAH): DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 37 DRY COOLERS & CHILLERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 38 DRY COOLERS & CHILLERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 39 REAR DOOR HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 40 REAR DOOR HEAT EXCHANGERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 41 DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2021-2025 (USD MILLION)
- TABLE 42 DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 43 AIR COOLING: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 44 AIR COOLING: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 45 LIQUID COOLING: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 46 LIQUID COOLING: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 47 DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2021-2025 (USD MILLION)
- TABLE 48 DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2026-2033 (USD MILLION)
- TABLE 49 HYPERSCALE DATA CENTERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 50 HYPERSCALE DATA CENTERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 51 ENTERPRISE DATA CENTERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 52 ENTERPRISE DATA CENTERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 53 COLOCATION DATA CENTERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 54 COLOCATION DATA CENTERS: DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 55 DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 56 DATA CENTER HEAT EXCHANGERS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 57 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 58 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 59 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 60 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 61 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 62 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033(USD MILLION)
- TABLE 63 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2021-2025 (USD MILLION)
- TABLE 64 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2026-2033(USD MILLION)
- TABLE 65 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2021-2025 (USD MILLION)
- TABLE 66 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2026-2033 (USD MILLION)
- TABLE 67 CHINA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 68 CHINA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 69 INDIA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 70 INDIA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 71 JAPAN: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 72 JAPAN: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 73 SOUTH KOREA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 74 SOUTH KOREA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 75 REST OF ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 76 REST OF ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 77 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 78 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 79 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 80 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 81 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 82 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 83 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2021-2025 (USD MILLION)
- TABLE 84 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 85 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2021-2025 (USD MILLION)
- TABLE 86 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2026-2033 (USD MILLION)
- TABLE 87 US: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 88 US: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 89 CANADA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 90 CANADA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 91 MEXICO: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 92 MEXICO: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033(USD MILLION)
- TABLE 93 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 94 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 95 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 96 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 97 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 98 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 99 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2021-2025 (USD MILLION)
- TABLE 100 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 101 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2021-2025 (USD MILLION)
- TABLE 102 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2026-2033 (USD MILLION)
- TABLE 103 GERMANY: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 104 GERMANY: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 105 UK: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 106 UK: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 107 NETHERLANDS: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 108 NETHERLANDS: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 109 FRANCE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 110 FRANCE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 111 ITALY: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 112 ITALY: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 113 REST OF EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 114 REST OF EUROPE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 115 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 116 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 117 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 118 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 119 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 120 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 121 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2021-2025 (USD MILLION)
- TABLE 122 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 123 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2021-2025 (USD MILLION)
- TABLE 124 MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2026-2033 (USD MILLION)
- TABLE 125 UAE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 126 UAE: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 127 SAUDI ARABIA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 128 SAUDI ARABIA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 129 REST OF GCC COUNTRIES: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 130 REST OF GCC COUNTRIES: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 131 SOUTH AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 132 SOUTH AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 133 REST OF MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 134 REST OF MIDDLE EAST & AFRICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 135 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 136 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 137 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 138 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 139 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 140 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 141 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2021-2025 (USD MILLION)
- TABLE 142 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY COOLING TYPE, 2026-2033 (USD MILLION)
- TABLE 143 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2021-2025 (USD MILLION)
- TABLE 144 SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY DATA CENTER TYPE, 2026-2033 (USD MILLION)
- TABLE 145 BRAZIL: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 146 BRAZIL: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 147 REST OF SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 148 REST OF SOUTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 149 DATA CENTER HEAT EXCHANGERS MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2021-2026
- TABLE 150 DATA CENTER HEAT EXCHANGERS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 151 DATA CENTER HEAT EXCHANGERS MARKET: REGION FOOTPRINT
- TABLE 152 DATA CENTER HEAT EXCHANGERS MARKET: APPLICATION FOOTPRINT
- TABLE 153 DATA CENTER HEAT EXCHANGERS MARKET: COOLING TYPE FOOTPRINT
- TABLE 154 DATA CENTER HEAT EXCHANGERS MARKET: DATA CENTER TYPE FOOTPRINT
- TABLE 155 DATA CENTER HEAT EXCHANGERS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 156 DATA CENTER HEAT EXCHANGERS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 157 DATA CENTER HEAT EXCHANGERS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 158 DATA CENTER HEAT EXCHANGERS MARKET: PRODUCT LAUNCHES, JANUARY 2021-SEPTEMBER 2026
- TABLE 159 DATA CENTER HEAT EXCHANGERS MARKET: DEALS, JANUARY 2021-SEPTEMBER 2026
- TABLE 160 ALFA LAVAL: COMPANY OVERVIEW
- TABLE 161 ALFA LAVAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 162 KELVION HOLDING GMBH: COMPANY OVERVIEW
- TABLE 163 KELVION HOLDING GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 164 KELVION HOLDING GMBH: PRODUCT LAUNCHES
- TABLE 165 KELVION HOLDING GMBH: DEALS
- TABLE 166 SWEP INTERNATIONAL AB: COMPANY OVERVIEW
- TABLE 167 SWEP INTERNATIONAL AB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 168 SWEP INTERNATIONAL AB: PRODUCT LAUNCHES
- TABLE 169 SWEP INTERNATIONAL AB: DEALS
- TABLE 170 DANFOSS: COMPANY OVERVIEW
- TABLE 171 DANFOSS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 172 XYLEM: COMPANY OVERVIEW
- TABLE 173 XYLEM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 174 API HEAT TRANSFER: COMPANY OVERVIEW
- TABLE 175 API HEAT TRANSFER: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 176 CHART INDUSTRIES: COMPANY OVERVIEW
- TABLE 177 CHART INDUSTRIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 178 CHART INDUSTRIES: PRODUCT LAUNCHES
- TABLE 179 TRANTER INC.: COMPANY OVERVIEW
- TABLE 180 TRANTER INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 181 AIREDALE INTERNATIONAL AIR CONDITIONING LTD. (MODINE): COMPANY OVERVIEW
- TABLE 182 AIREDALE INTERNATIONAL AIR CONDITIONING LTD. (MODINE): PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 183 HEXNOVAS HEAT EXCHANGER TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 184 HEXNOVAS HEAT EXCHANGER TECHNOLOGY CO., LTD.: RODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 185 EATON: COMPANY OVERVIEW
- TABLE 186 EATON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 187 EATON: DEALS
- TABLE 188 KAORI HEAT TREATMENT CO., LTD.: COMPANY OVERVIEW
- TABLE 189 KAORI HEAT TREATMENT CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 190 JOHNSON CONTROLS: COMPANY OVERVIEW
- TABLE 191 JOHNSON CONTROLS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 192 JOHNSON CONTROLS: DEALS
- TABLE 193 LUVE: COMPANY OVERVIEW
- TABLE 194 LUVE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 195 VESFIL: COMPANY OVERVIEW
- TABLE 196 VESFIL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 197 WIELAND ONDA SRL: COMPANY OVERVIEW
- TABLE 198 WIELAND ONDA SRL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 WIELAND ONDA SRL: DEALS
- TABLE 200 BARRIQUAND HEAT EXCHANGERS: COMPANY OVERVIEW
- TABLE 201 BARRIQUAND HEAT EXCHANGERS: PRODUCTS OFFERED
- TABLE 202 EVAPCO, INC.: COMPANY OVERVIEW
- TABLE 203 EVAPCO, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 204 EVAPCO, INC.: PRODUCT LAUNCHES
- TABLE 205 NEXSON GROUP: COMPANY OVERVIEW
- TABLE 206 NEXSON GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 207 NEXSON GROUP: DEALS
- TABLE 208 FUNKE WARMEAUSTAUSCHER APPARATEBAU GMBH: COMPANY OVERVIEW
- TABLE 209 FUNKE WARMEAUSTAUSCHER APPARATEBAU GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 210 THERMOKEY S.P.A.: COMPANY OVERVIEW
- TABLE 211 THERMOKEY S.P.A.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 212 THERMOKEY S.P.A.: DEALS
- TABLE 213 SPX COOLING TECH, LLC: COMPANY OVERVIEW
- TABLE 214 SPX COOLING TECH, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 215 KRN HEAT EXCHANGER & REFRIGERATION LTD.: COMPANY OVERVIEW
- TABLE 216 KRN HEAT EXCHANGER & REFRIGERATION LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 217 STEFANI SPA: COMPANY OVERVIEW
- TABLE 218 STEFANI SPA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 219 ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD.: COMPANY OVERVIEW
- TABLE 220 ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 221 TRIANON ECHANGEUR: COMPANY OVERVIEW
- TABLE 222 HFM: COMPANY OVERVIEW
List of Figures
- FIGURE 1 DATA CENTER HEAT EXCHANGERS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL DATA CENTER HEAT EXCHANGERS MARKET, 2021-2033
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DATA CENTER HEAT EXCHANGERS MARKET (2020-2025)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 7 NORTH AMERICA TO EXHIBIT FASTEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 RISING DEPLOYMENT OF AI AND LIQUID COOLING TECHNOLOGIES TO CREATE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 HYPERSCALE DATA CENTERS TO BE LARGEST SEGMENT DURING FORECAST PERIOD
- FIGURE 10 LIQUID COOLING TO SECURE LEADING POSITION IN 2033
- FIGURE 11 PLATE HEAT EXCHANGERS TO BE FASTEST-GROWING TYPE DURING FORECAST PERIOD
- FIGURE 12 DRY COOLERS & CHILLERS TO BE LARGEST APPLICATION DURING FORECAST PERIOD
- FIGURE 13 NORTH AMERICA TO DOMINATE GLOBAL DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 14 US TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 15 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 16 NUMBER OF DATA CENTERS FOR TOP 10 COUNTRIES, 2026
- FIGURE 17 GLOBAL DATA CENTER ELECTRICITY CONSUMPTION IN TWH, 2025 VS 2030
- FIGURE 18 DATA CENTER COOLING TECHNOLOGIES, BY RACK POWER DENSITY
- FIGURE 19 PORTER'S FIVE FORCES ANALYSIS: DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 20 GROWTH OF AI MARKET, 2023-2033
- FIGURE 21 VALUE CHAIN ANALYSIS: DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 22 DATA CENTER HEAT EXCHANGERS MARKET: KEY PARTICIPANTS IN ECOSYSTEM
- FIGURE 23 DATA CENTER HEAT EXCHANGERS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 24 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 25 DATA CENTER HEAT EXCHANGERS MARKET: INVESTMENT AND FUNDING SCENARIO, 2022-2026
- FIGURE 26 PATENT ANALYSIS, BY DOCUMENT TYPE, 2015-2025
- FIGURE 27 PATENT PUBLICATION TRENDS, 2015-2025
- FIGURE 28 LEGAL STATUS OF PATENT, JANUARY 2015-DECEMBER 2025
- FIGURE 29 JURISDICTION OF US REGISTERED HIGHEST SHARE OF PATENTS, 2015-2025
- FIGURE 30 TOP PATENT APPLICANTS, 2015-2025
- FIGURE 31 FUTURE APPLICATIONS OF DATA CENTER HEAT EXCHANGERS
- FIGURE 32 SUCCESS STORIES AND REAL WORLD APPLICATIONS
- FIGURE 33 DATA CENTER HEAT EXCHANGERS MARKET: DECISION-MAKING FACTORS
- FIGURE 34 INFLUENCE OF STAKEHOLDERS IN BUYING PROCESS, BY DATA CENTER TYPE
- FIGURE 35 KEY BUYING CRITERIA FOR TOP DATA CENTER TYPES
- FIGURE 36 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 37 PLATE HEAT EXCHANGERS SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 38 DRY COOLERS & CHILLERS ACCOUNT FOR LARGEST SHARE OF DATA CENTER HEAT EXCHANGERS MARKET
- FIGURE 39 LIQUID COOLING TO REGISTER HIGHER CAGR DURING FORECAST PERIOD
- FIGURE 40 HYPERSCALE DATA CENTERS TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 41 NORTH AMERICA TO RECORD HIGHEST CAGR IN DATA CENTER HEAT EXCHANGERS MARKET DURING FORECAST PERIOD
- FIGURE 42 ASIA PACIFIC: DATA CENTER HEAT EXCHANGERS MARKET SNAPSHOT
- FIGURE 43 NORTH AMERICA: DATA CENTER HEAT EXCHANGERS MARKET SNAPSHOT
- FIGURE 44 EUROPE: DATA CENTER HEAT EXCHANGERS MARKET SNAPSHOT
- FIGURE 45 DATA CENTER HEAT EXCHANGERS MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 46 DATA CENTER HEAT EXCHANGERS MARKET: RANKING OF TOP FIVE PLAYERS, 2025
- FIGURE 47 DATA CENTER HEAT EXCHANGERS MARKET SHARE ANALYSIS, 2025
- FIGURE 48 DATA CENTER HEAT EXCHANGERS MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 49 DATA CENTER HEAT EXCHANGERS MARKET: EV/EBITDA
- FIGURE 50 DATA CENTER HEAT EXCHANGERS MARKET: EV/REVENUE
- FIGURE 51 DATA CENTER HEAT EXCHANGERS MARKET: YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND FIVE-YEAR STOCK BETA OF KEY MANUFACTURERS
- FIGURE 52 DATA CENTER HEAT EXCHANGERS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 53 DATA CENTER HEAT EXCHANGERS MARKET: COMPANY FOOTPRINT
- FIGURE 54 DATA CENTER HEAT EXCHANGERS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 55 ALFA LAVAL: COMPANY SNAPSHOT
- FIGURE 56 SWEP INTERNATIONAL AB: COMPANY SNAPSHOT
- FIGURE 57 DANFOSS: COMPANY SNAPSHOT
- FIGURE 58 XYLEM: COMPANY SNAPSHOT
- FIGURE 59 CHART INDUSTRIES: COMPANY SNAPSHOT
- FIGURE 60 AIREDALE INTERNATIONAL AIR CONDITIONING LTD. (MODINE): COMPANY SNAPSHOT
- FIGURE 61 EATON: COMPANY SNAPSHOT
- FIGURE 62 KAORI HEAT TREATMENT CO., LTD.: COMPANY SNAPSHOT
- FIGURE 63 JOHNSON CONTROLS: COMPANY SNAPSHOT
- FIGURE 64 LUVE: COMPANY SNAPSHOT
- FIGURE 65 SPX COOLING TECH, LLC: COMPANY SNAPSHOT
- FIGURE 66 KRN HEAT EXCHANGER & REFRIGERATION LTD.: COMPANY SNAPSHOT
- FIGURE 67 DATA CENTER HEAT EXCHANGERS MARKET: RESEARCH DESIGN
- FIGURE 68 MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH
- FIGURE 69 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 70 MAIN MATRIX CONSIDERED TO ASSESS DEMAND FOR DATA CENTER HEAT EXCHANGERS
- FIGURE 71 STEPS CONSIDERED TO ANALYZE SUPPLY OF DATA CENTER HEAT EXCHANGERS
- FIGURE 72 DATA CENTER HEAT EXCHANGERS MARKET: DATA TRIANGULATION

