PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2174831

PUBLISHER: MarketsandMarkets | PRODUCT CODE: 2174831
Organic Fertilizer Market by Source (Plant, Animal, Mineral), Form (Dry and Liquid), Mode of Application, Crop Type (Cereals & Grains, Oilseeds & Pulses, Fruits & Vegetables), and Region - Global Forecast to 2031
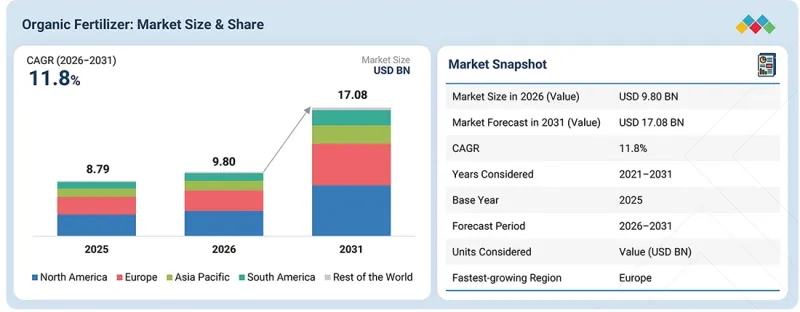
The organic fertilizer market is estimated to be USD 9.80 billion in 2026 and is projected to reach USD 17.08 billion by 2031, at a CAGR of 11.8% from 2026 to 2031. The market is expanding as agricultural producers increasingly shift toward sustainable nutrient management practices and seek alternatives that support long-term soil productivity. Rising concerns regarding soil degradation, nutrient imbalance, water contamination, and the environmental impact associated with intensive use of synthetic fertilizers are encouraging the adoption of organic nutrient sources.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD) |
| Segments | By Crop Type, Source, Form, Mode of Application, and Region |
| Regions covered | North America, Europe, South America, Asia Pacific, and RoW |
Demand is also supported by the expansion of organic farming and increasing consumer preference for organically produced and residue-free food. Organic fertilizers, including plant-, animal-, and mineral-based products, are increasingly used to improve soil organic matter, microbial activity, nutrient availability, and water-holding capacity. Furthermore, advancements in microbial formulations, improved processing technologies, and application methods are enhancing product consistency and field performance, while government programs promoting sustainable agriculture and organic cultivation are supporting adoption across major agricultural markets.
"The cereals & grains segment accounts for the second-largest share of the organic fertilizer market. "
Demand for cereals and grains is set to surge due to their status as global staple food crops. Wheat, rice, corn, barley, and oats are widely consumed across diverse regions and cultures. Governments and regulatory bodies globally are increasingly incentivizing and backing organic farming practices. Certification schemes for organic produce frequently encompass cereals and grains, guaranteeing adherence to stringent organic standards. This regulatory backing fosters farmer investment in organic fertilizers to sustain soil fertility and crop vitality, aligning with certification prerequisites and consequently boosting demand.
"By source, the plant source segment is expected to grow significantly during the forecast period."
As natural and sustainable agricultural practices gain importance among consumers and farmers, there is a growing demand for plant-based organic fertilizers. These fertilizers are sourced from renewable materials like compost, animal manure, and plant residues, aligning with the preferences of environmentally conscious stakeholders. By enhancing soil health, promoting biodiversity, and supporting long-term sustainability in agriculture, plant-based organic fertilizers meet the evolving needs of both consumers and farmers. With their slow-release nutrient delivery, these fertilizers improve soil structure, increase water retention, and stimulate microbial activity, leading to enhanced soil fertility and productivity over time. Amid rising concerns about soil degradation and erosion, farmers increasingly rely on plant-based organic fertilizers to rejuvenate and preserve soil health, driving the growing demand for these sustainable agricultural inputs.
"The organic fertilizer market in Europe is anticipated to maintain consistent growth throughout the forecast period."
European Union regulations support sustainable agriculture practices, such as organic farming, through initiatives like the "Farm to Fork" strategy. Government subsidies, grants, and incentives encourage farmers to embrace organic methods, fostering a favorable environment for the growth of the organic fertilizer market. The expanding organic food market in Europe, fueled by rising consumer demand and greater availability of organic products in retail settings, presents avenues for organic fertilizer manufacturers to broaden their market reach and distribution networks. Partnerships with retailers, online platforms, and agricultural cooperatives streamline access to organic fertilizers, thereby stimulating market expansion.
Break-up of Primaries:
By Company Type: Tier 1 - 30%, Tier 2 - 35%, Tier 3 - 35%
By Designation: CXOs - 30%, Managers - 50%, Executives - 20%
By Region: North America - 25%, Europe - 20%, APAC - 35%, South America - 10%, and RoW - 10%
Key players in this market include Yara (Norway), ICL (Israel), K+S Aktiengesellschaft (Germany), The Scotts Company LLC (US), Coromandel International Limited (India), Darling Ingredients (US), SPIC (India), T.Stanes and Company Limited (India), Fertoz (Australia), Multiplex Group of Companies (India), TerraLink Horticulture Inc. (Canada), Midwestern Bio Ag Holdings, LLC (US), Sustane Natural Fertilizer, Inc. (US), Queensland Organics (Australia), and California Organic Fertilizers, Inc. (US).
Research Coverage:
The report segments the organic fertilizer market based on crop type, source, form, mode of application, and region. In terms of insights, this report focuses on various levels of analysis-the competitive landscape, end-use analysis, and company profiles, which together comprise and discuss views on the emerging & high-growth segments of the organic fertilizer market, high-growth regions/countries, government initiatives, drivers, restraints, opportunities, and challenges. A detailed analysis of the key industry players has been done to provide insights into their business overview, solutions, services, key strategies, contracts, partnerships, and agreements. Competitive analysis of startups in the organic fertilizer market is covered in this report.
Reasons to buy this report:
The report will help market leaders/new entrants with information on the closest approximations of the revenue numbers for the overall organic fertilizer market and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities. The report provides insights on the following pointers:
- Analysis of key drivers (Rising concerns over greenhouse gas emissions and environmental impacts from synthetic fertilizers, rising consumer demand for organic food), restraints (Slower nutrient release rates compared to conventional chemical fertilizers, Risks related to pathogen presence, weed contamination, and lower nutrient absorption efficiency), opportunities (Supportive government policies and regulations promoting organic and eco-friendly agricultural inputs, Technological advancements improving manufacturing efficiency and nutrient availability), and challenges (Less favorable cost structure and nutrient concentration compared to synthetic alternatives, Limited farmer awareness and varying perceptions regarding performance and reliability)
- Product Development/Innovation: Detailed insights on research & development activities and new product launches in the organic fertilizer market.
- Market Development: Comprehensive information about lucrative markets - the report analyses the organic fertilizer market across varied regions.
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the organic fertilizer market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players like Yara (Norway), ICL (Israel), K+S Aktiengesellschaft (Germany), The Scotts Company LLC (US), Coromandel International Limited (India), Darling Ingredients (US), SPIC (India), T.Stanes and Company Limited (India), Fertoz (Australia), Multiplex Group Of Companies (India), TerraLink Horticulture Inc. (Canada), Midwestern Bio Ag Holdings, LLC (US), Sustane Natural Fertilizer, Inc. (US), Queensland Organics (Australia), California Organic Fertilizers, Inc. (US), Perfect Blend Biotic Fertilizer (US), Fertpro Manufacturing Pty Ltd (Australia), FKL Fertilizers (Belgium), Agrocare Canada (Canada), Bio-Flora (Singapore) Pte Ltd. (US), Adasca (India), Safi Organics Ltd. (Kenya), FERTICELL (US), Biota Nutri (Netherlands), and NutriHarvest (US), among others in the organic fertilizer market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED
- 1.4 INCLUSIONS AND EXCLUSIONS
- 1.5 YEARS CONSIDERED
- 1.6 UNITS CONSIDERED
- 1.6.1 CURRENCY CONSIDERED
- 1.6.2 VOLUME UNIT
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING ORGANIC FERTILIZERS MARKET
- 2.4 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN ORGANIC FERTILIZERS MARKET
- 3.2 ORGANIC FERTILIZERS MARKET, BY SOURCE AND REGION
- 3.3 ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION
- 3.4 ORGANIC FERTILIZERS MARKET, BY FORM
- 3.5 ORGANIC FERTILIZERS MARKET, BY CROP TYPE
- 3.6 ORGANIC FERTILIZERS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising greenhouse gas emissions from chemical fertilizers
- 4.2.1.2 Increasing organic food sales
- 4.2.1.3 Harmful effects of synthetic fertilizers
- 4.2.2 RESTRAINTS
- 4.2.2.1 Slow release of nutrients
- 4.2.2.2 Potential risk of pathogens and weeds
- 4.2.2.3 Bulkiness and low absorption
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Government initiatives and regulations
- 4.2.3.2 Advances in manufacturing process of organic fertilizers
- 4.2.3.3 Development of value-added and fortified organic fertilizer products
- 4.2.4 CHALLENGES
- 4.2.4.1 Comparatively unfavorable cost and nutritional dynamics
- 4.2.4.2 Lack of awareness and different perceptions
- 4.2.4.3 Inconsistent quality and nutrient composition of organic fertilizer products
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN ORGANIC FERTILIZERS
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 GROWTH IN DEMAND FOR ORGANIC FOOD
- 5.2.2 DAMAGE AND LOSS OF AGRICULTURAL LAND
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RAW MATERIAL & FEEDSTOCK SUPPLIERS: 0-20%
- 5.3.2 R&D & PRODUCT DEVELOPMENT: 21-40%
- 5.3.3 MANUFACTURERS & FORMULATORS: 41-65%
- 5.3.4 DISTRIBUTION & AGRICULTURAL SERVICES: 66-80%
- 5.3.5 END USERS: 81-90%
- 5.3.6 AFTER-SALES & TECHNICAL SUPPORT SERVICES: 91-100%
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 DEMAND SIDE
- 5.4.2 SUPPLY SIDE
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE BY KEY PLAYERS, FORM
- 5.5.2 AVERAGE SELLING PRICE TREND, BY REGION
- 5.5.3 AVERAGE SELLING PRICE TREND, BY FORM
- 5.6 TRADE ANALYSIS
- 5.6.1 EXPORT SCENARIO OF HS CODE 3101
- 5.6.2 IMPORT SCENARIO OF HS CODE 3101
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 CASE STUDY ANALYSIS
- 5.9.1 BALTIC SEA: TECHNOLOGY FOR DEVELOPING ORGANIC FERTILIZERS FROM FISH PROCESSING AND OTHER ORGANIC SIDE STREAMS
- 5.9.2 INDIA'S ORGANIC FARMING
- 5.9.3 LANDLAB: EFFICIENT NUTRIENT DELIVERY
- 5.10 IMPACT OF 2026 US TARIFF - ORGANIC FERTILIZERS MARKET
- 5.10.1 INTRODUCTION
- 5.10.2 PRICE IMPACT ANALYSIS
- 5.10.3 IMPACT ON COUNTRIES/REGIONS
- 5.10.3.1 North America
- 5.10.3.2 Asia Pacific
- 5.10.3.3 Europe
- 5.10.3.4 South America
- 5.10.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 AI-ENABLED PRECISION NUTRIENT MANAGEMENT
- 6.1.2 ADVANCED MICROBIAL AND BIO-ENRICHED ORGANIC FERTILIZERS
- 6.1.3 AUTOMATED AND ADVANCED ORGANIC-WASTE-TO-FERTILIZER PROCESSING
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 SOIL SENSING AND DIGITAL SOIL MAPPING
- 6.2.2 VARIABLE-RATE APPLICATION AND SMART SPREADING TECHNOLOGY
- 6.2.3 FARM-MANAGEMENT SOFTWARE AND DIGITAL ADVISORY PLATFORMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 ANAEROBIC DIGESTION AND BIOGAS TECHNOLOGY
- 6.3.2 PRECISION IRRIGATION AND FERTIGATION SYSTEMS
- 6.3.3 ROBOTICS AND AUTOMATED FARM OPERATIONS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.4.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.4.3 LONG-TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AI-POWERED ORGANIC FERTILIZER DEVELOPMENT
- 6.6.2 ADVANCED ORGANIC FERTILIZER COMBINATIONS
- 6.6.3 PRECISION ORGANIC NUTRIENT APPLICATION
- 6.6.4 SMART FORMULATION & CONTROLLED DELIVERY
- 6.6.5 INTEGRATED DIGITAL SOIL-HEALTH MANAGEMENT
- 6.7 IMPACT OF GENERATIVE AI ON ORGANIC FERTILIZERS MARKET
- 6.7.1 INTRODUCTION
- 6.7.2 USE OF GENERATIVE AI ON ORGANIC FERTILIZERS MARKET
- 6.7.3 TOP USE CASES AND MARKET POTENTIAL
- 6.7.4 BEST PRACTICES IN ORGANIC FERTILIZER INDUSTRY
- 6.7.5 CASE STUDIES OF AI IMPLEMENTATION IN ORGANIC FERTILIZERS MARKET
- 6.7.6 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.7 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN ORGANIC FERTILIZERS MARKET
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END-USER/END-USE INDUSTRIES
- 8.4.1 COMMERCIAL FARMING
- 8.4.2 ORGANIC AND REGENERATIVE FARMING
- 8.4.3 HORTICULTURE AND FRUIT & VEGETABLE PRODUCTION
- 8.4.4 AGRICULTURAL COOPERATIVES AND FARMER PRODUCER ORGANIZATIONS
- 8.4.5 AGRICULTURAL DISTRIBUTORS AND RETAILERS
- 8.5 MARKET PROFITABILITY
9 ORGANIC FERTILIZERS MARKET, BY SOURCE
- 9.1 INTRODUCTION
- 9.2 PLANT
- 9.2.1 IMPROVING SOIL FERTILITY AND PROVIDING SUSTAINABLE NUTRIENT SOURCES FOR CROP GROWTH
- 9.3 ANIMAL
- 9.3.1 ENABLING NUTRIENT ABSORPTION AND SUPPORTING ORGANIC CROP GROWTH AND YIELD
- 9.4 MINERAL
- 9.4.1 ENHANCING NUTRIENT ASSIMILATION AND SUPPORTING ORGANIC CROP GROWTH
10 ORGANIC FERTILIZERS MARKET, BY CROP TYPE
- 10.1 INTRODUCTION
- 10.2 CEREALS & GRAINS
- 10.2.1 RISING CEREAL PRODUCTION INCREASING NEED FOR SUSTAINABLE SOIL FERTILITY MANAGEMENT AND ORGANIC NUTRIENT SOLUTIONS
- 10.3 OILSEEDS & PULSES
- 10.3.1 GROWING DEMAND FOR ORGANIC OILSEEDS AND PULSES DRIVING NEED FOR SUSTAINABLE SOIL FERTILITY MANAGEMENT
- 10.4 FRUITS & VEGETABLES
- 10.4.1 RISING DEMAND FOR ORGANIC FRUITS AND VEGETABLES INCREASING ADOPTION OF ORGANIC FERTILIZERS TO IMPROVE SOIL HEALTH AND CROP PRODUCTIVITY
- 10.5 OTHER CROP TYPES
11 ORGANIC FERTILIZERS MARKET, BY FORM
- 11.1 INTRODUCTION
- 11.2 DRY
- 11.2.1 GRADUAL NUTRIENT RELEASE AND SOIL IMPROVEMENT
- 11.3 LIQUID
- 11.3.1 DUAL ABSORPTION CAPABILITY AND ENHANCING NUTRIENT UPTAKE
12 ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION
- 12.1 INTRODUCTION
- 12.2 SOIL TREATMENT
- 12.2.1 ENHANCING SOIL FERTILITY AND SUPPORTING SUSTAINABLE CROP PRODUCTIVITY
- 12.3 FOLIAR
- 12.3.1 ENHANCING NUTRIENT ABSORPTION AND DRIVING ORGANIC CROP GROWTH AND YIELD
- 12.4 FERTIGATION
- 12.4.1 INCREASING NUTRIENT USE EFFICIENCY AND CREATING OPPORTUNITIES FOR WATER-SOLUBLE ORGANIC FERTILIZERS
13 ORGANIC FERTILIZERS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Increasing consumption of organic products to drive market
- 13.2.2 CANADA
- 13.2.2.1 Expansion of certified organic cultivation to drive demand for organic fertilizers
- 13.2.3 MEXICO
- 13.2.3.1 Government initiatives and organic farming expansion to drive organic fertilizer demand
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 FRANCE
- 13.3.1.1 Increasing investments in organic sector to fuel demand for organic fertilizers
- 13.3.2 SPAIN
- 13.3.2.1 Entry of organic fertilizer companies to boost market
- 13.3.3 ITALY
- 13.3.3.1 Expansion initiatives by market players to drive demand for organic fertilizers
- 13.3.4 GERMANY
- 13.3.4.1 Presence of prominent organic fertilizer manufacturers to drive demand
- 13.3.5 UK
- 13.3.5.1 Growth in organic sector to boost market
- 13.3.6 REST OF EUROPE
- 13.3.1 FRANCE
- 13.4 ASIA PACIFIC
- 13.4.1 AUSTRALIA & NEW ZEALAND
- 13.4.1.1 Large farmland devoted to organic farming to drive market
- 13.4.2 CHINA
- 13.4.2.1 Green Agriculture push to drive market
- 13.4.3 INDIA
- 13.4.3.1 Increasing organic farming practices to fuel demand for organic fertilizers
- 13.4.4 PHILIPPINES
- 13.4.4.1 Rising use of organic fertilizers in organic farming to drive market
- 13.4.5 THAILAND
- 13.4.5.1 Increasing government investment in promoting organic food products to drive market
- 13.4.6 REST OF ASIA PACIFIC
- 13.4.1 AUSTRALIA & NEW ZEALAND
- 13.5 SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 Brazil-Bolivia partnership to foster organic fertilizer production
- 13.5.2 ARGENTINA
- 13.5.2.1 Growing organic sector to drive demand for organic fertilizers
- 13.5.3 REST OF SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.6 REST OF THE WORLD
- 13.6.1 AFRICA
- 13.6.1.1 South Africa
- 13.6.1.1.1 Growing focus on sustainable practices to drive market
- 13.6.1.2 Tanzania
- 13.6.1.2.1 Increasing government initiatives for organic agriculture to drive market
- 13.6.1.3 Kenya
- 13.6.1.3.1 Increasing demand for organic food to boost market
- 13.6.1.4 Rest of Africa
- 13.6.1.1 South Africa
- 13.6.2 MIDDLE EAST
- 13.6.2.1 UAE
- 13.6.2.1.1 Ongoing innovations in organic fertilizer products to drive market
- 13.6.2.2 Saudi Arabia
- 13.6.2.2.1 Rise in organic farming practices to drive market
- 13.6.2.3 Qatar
- 13.6.2.3.1 Increasing farmlands for sustainable agriculture to boost demand
- 13.6.2.4 Rest of Middle East
- 13.6.2.1 UAE
- 13.6.1 AFRICA
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2021-2026
- 14.3 MARKET SHARE ANALYSIS, 2025
- 14.4 REVENUE ANALYSIS, 2021-2025
- 14.5 BRAND/PRODUCT COMPARISON
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.6.5.1 Company footprint
- 14.6.5.2 Region footprint
- 14.6.5.3 Crop type footprint
- 14.6.5.4 Source footprint
- 14.6.5.5 Form footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING, STARTUPS/SMES, 2025
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.9.3 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 YARA
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Services/Solutions offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Deals
- 15.1.1.3.2 Expansions
- 15.1.1.4 MNM view
- 15.1.1.4.1 Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 ICL
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Services/Solutions offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Deals
- 15.1.2.3.2 Expansions
- 15.1.2.4 MNM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 K+S AKTIENGESELLSCHAFT
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Services/Solutions offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Deals
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 THE SCOTTS COMPANY LLC
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Services/Solutions offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches
- 15.1.4.3.2 Deals
- 15.1.4.4 MNM view
- 15.1.4.4.1 Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses and competitive threats
- 15.1.5 COROMANDEL INTERNATIONAL LIMITED
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Services/Solutions offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Deals
- 15.1.5.3.2 Expansions
- 15.1.5.4 MNM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 DARLING INGREDIENTS
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Services/Solutions offered
- 15.1.6.3 MnM view
- 15.1.7 SPIC
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Services/Solutions offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Expansions
- 15.1.7.4 MnM view
- 15.1.8 T.STANES AND COMPANY LIMITED
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Services/Solutions offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Expansions
- 15.1.8.4 MnM view
- 15.1.9 ESPOMA ORGANIC
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Services/Solutions offered
- 15.1.9.3 MNM view
- 15.1.10 MULTIPLEX GROUP OF COMPANIES
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Services/Solutions offered
- 15.1.10.3 Recent developments
- 15.1.10.3.1 Expansions
- 15.1.10.4 MnM view
- 15.1.11 UNITED BIO-ORGANICS (UNIBIOORG)
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Services/Solutions offered
- 15.1.11.3 Recent developments
- 15.1.11.4 MNM view
- 15.1.12 MIDWESTERN BIO AG HOLDINGS, LLC
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Services/Solutions offered
- 15.1.12.3 Recent developments
- 15.1.12.4 MnM view
- 15.1.13 SUSTANE NATURAL FERTILIZER, INC.
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Services/Solutions offered
- 15.1.13.3 Recent developments
- 15.1.13.4 MnM view
- 15.1.14 PRABHAAT GLOBAL INDUSTRIES
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Services/Solutions offered
- 15.1.14.3 Recent developments
- 15.1.14.4 MnM view
- 15.1.15 CALIFORNIA ORGANIC FERTILIZERS, INC.
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Services/Solutions offered
- 15.1.15.3 Recent developments
- 15.1.15.4 MnM view
- 15.1.16 PERFECT BLEND BIOTIC FERTILIZER
- 15.1.16.1 Business overview
- 15.1.16.2 Products/Services/Solutions offered
- 15.1.16.3 Recent developments
- 15.1.16.4 MnM view
- 15.1.17 FKL FERTILIZERS
- 15.1.17.1 Business overview
- 15.1.17.2 Products/Services/Solutions offered
- 15.1.17.3 Recent developments
- 15.1.17.4 MnM view
- 15.1.18 FERTPRO MANUFACTURING PTY LTD
- 15.1.18.1 Business overview
- 15.1.18.2 Products/Services/Solutions offered
- 15.1.18.3 Recent developments
- 15.1.18.4 MnM view
- 15.1.19 SWAROOP AGRI SCIENCES PVT. LTD.
- 15.1.19.1 Business overview
- 15.1.19.2 Products/Services/Solutions offered
- 15.1.19.3 Recent developments
- 15.1.19.4 MnM view
- 15.1.20 BIO-FLORA (SINGAPORE) PTE LTD.
- 15.1.20.1 Business overview
- 15.1.20.2 Products/Services/Solutions offered
- 15.1.20.3 Recent developments
- 15.1.20.4 MnM view
- 15.1.1 YARA
- 15.2 OTHER PLAYERS
- 15.2.1 ADASCA
- 15.2.2 SAFI ORGANICS LTD.
- 15.2.3 FERTICELL
- 15.2.4 BIOTA NUTRI
- 15.2.5 NUTRIHARVEST
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 List of major secondary sources
- 16.1.1.2 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.2 TOP-DOWN APPROACH
- 16.2.2.1 Approach to estimate market size using top-down analysis
- 16.3 DATA TRIANGULATION
- 16.4 RESEARCH ASSUMPTIONS
- 16.5 RESEARCH LIMITATIONS
17 ADJACENT AND RELATED MARKETS
- 17.1 INTRODUCTION
- 17.2 RESEARCH LIMITATIONS
- 17.3 WATER-SOLUBLE FERTILIZERS MARKET
- 17.3.1 MARKET DEFINITION
- 17.3.2 MARKET OVERVIEW
- 17.4 BIOFERTILIZERS MARKET
- 17.4.1 MARKET DEFINITION
- 17.4.2 MARKET OVERVIEW
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2021-2025
- TABLE 2 CHEMICAL AND ORGANIC FERTILIZERS: COMPARATIVE ANALYSIS
- TABLE 3 IMPACT OF PORTER'S FIVE FORCES ON ORGANIC FERTILIZERS MARKET
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE OF KEY PLAYERS, BY FORM, 2025 (USD/TON)
- TABLE 6 AVERAGE SELLING PRICE TREND OF ORGANIC FERTILIZERS, BY REGION, 2023-2025 (USD/TON)
- TABLE 7 AVERAGE SELLING PRICE TREND OF ORGANIC FERTILIZERS, BY FORM, 2023-2025 (USD/TON)
- TABLE 8 EXPORT VALUE OF HS CODE 3101, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 9 IMPORT VALUE OF HS CODE 3101, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 10 ORGANIC FERTILIZERS MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 11 REGIONAL TARIFF IMPACT ON ORGANIC FERTILIZER EXPORTS TO US
- TABLE 12 KEY PATENTS ABOUT ORGANIC FERTILIZERS, 2016-2025
- TABLE 13 TOP USE CASES AND MARKET POTENTIAL
- TABLE 14 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 15 ORGANIC FERTILIZERS MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 16 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 17 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 GLOBAL INDUSTRY STANDARDS IN ORGANIC FERTILIZERS MARKET
- TABLE 23 KEY INDUSTRY STANDARDS FOR ORGANIC FERTILIZERS MARKET
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR SOURCES
- TABLE 25 KEY BUYING CRITERIA FOR SOURCES
- TABLE 26 ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 27 ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 28 PLANT: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 29 PLANT: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 ANIMAL: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 31 ANIMAL: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 MINERAL: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 33 MINERAL: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 34 ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 35 ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 36 ORGANIC FERTILIZERS MARKET IN CEREALS & GRAINS, BY REGION, 2021-2025 (USD MILLION)
- TABLE 37 ORGANIC FERTILIZERS MARKET IN CEREALS & GRAINS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 38 ORGANIC FERTILIZERS MARKET IN OILSEEDS & PULSES, BY REGION, 2021-2025 (USD MILLION)
- TABLE 39 ORGANIC FERTILIZERS MARKET IN OILSEEDS & PULSES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 40 ORGANIC FERTILIZERS MARKET IN FRUITS & VEGETABLES, BY REGION, 2021-2025 (USD MILLION)
- TABLE 41 ORGANIC FERTILIZERS MARKET IN FRUITS & VEGETABLES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 42 ORGANIC FERTILIZERS MARKET IN OTHER CROP TYPES, BY REGION, 2021-2025 (USD MILLION)
- TABLE 43 ORGANIC FERTILIZERS MARKET IN OTHER CROP TYPES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 44 ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 45 ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 46 ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (KT)
- TABLE 47 ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (KT)
- TABLE 48 DRY ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 49 DRY ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 50 DRY ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (KT)
- TABLE 51 DRY ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 52 LIQUID ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 53 LIQUID ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 LIQUID ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (KT)
- TABLE 55 LIQUID ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 56 ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 57 ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 58 SOIL TREATMENT: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 59 SOIL TREATMENT: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 FOLIAR: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 61 FOLIAR: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 FERTIGATION: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 63 FERTIGATION: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 65 ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 66 ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (KT)
- TABLE 67 ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (KT)
- TABLE 68 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 69 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 71 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 72 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 73 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 74 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 75 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 76 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (KT)
- TABLE 77 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (KT)
- TABLE 78 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 79 NORTH AMERICA: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 80 US: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 81 US: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 82 CANADA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 83 CANADA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 84 MEXICO: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 85 MEXICO: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 86 EUROPE: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 87 EUROPE: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 88 EUROPE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 89 EUROPE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 90 EUROPE: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 91 EUROPE: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 92 EUROPE: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 93 EUROPE: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 94 EUROPE: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (KT)
- TABLE 95 EUROPE: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (KT)
- TABLE 96 EUROPE: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2021-2025 (KT)
- TABLE 97 EUROPE: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 98 FRANCE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 99 FRANCE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 100 SPAIN: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 101 SPAIN: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 102 ITALY: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 103 ITALY: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 104 GERMANY: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 105 GERMANY: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 106 UK: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 107 UK: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 108 REST OF EUROPE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 109 REST OF EUROPE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 110 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 111 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 112 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 113 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 114 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 115 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 116 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 117 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 118 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (KT)
- TABLE 119 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (KT)
- TABLE 120 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 121 ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 122 AUSTRALIA & NEW ZEALAND: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 123 AUSTRALIA & NEW ZEALAND: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 124 CHINA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 125 CHINA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 126 INDIA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 127 INDIA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 128 PHILIPPINES: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 129 PHILIPPINES: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 130 THAILAND: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 131 THAILAND: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 132 REST OF ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 133 REST OF ASIA PACIFIC: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 134 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 135 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 136 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 137 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 138 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 139 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 140 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 141 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 142 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (KT)
- TABLE 143 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (KT)
- TABLE 144 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 145 SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 146 BRAZIL: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 147 BRAZIL: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 148 ARGENTINA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 149 ARGENTINA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 150 REST OF SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 151 REST OF SOUTH AMERICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 152 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 153 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 154 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 155 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 156 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 157 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 158 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 159 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 160 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY FORM, 2021-2025 (KT)
- TABLE 161 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY FORM, 2026-2031 (KT)
- TABLE 162 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 163 REST OF THE WORLD: ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 164 AFRICA: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 165 AFRICA: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 166 AFRICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 167 AFRICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 168 SOUTH AFRICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 169 SOUTH AFRICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 170 TANZANIA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 171 TANZANIA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 172 KENYA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 173 KENYA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 174 REST OF AFRICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 175 REST OF AFRICA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 176 MIDDLE EAST: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 177 MIDDLE EAST: ORGANIC FERTILIZERS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 178 MIDDLE EAST: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 179 MIDDLE EAST: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 180 UAE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 181 UAE: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 182 SAUDI ARABIA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 183 SAUDI ARABIA: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 184 QATAR: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 185 QATAR: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 186 REST OF MIDDLE EAST: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2021-2025 (USD MILLION)
- TABLE 187 REST OF MIDDLE EAST: ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 188 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN ORGANIC FERTILIZERS MARKET, 2021-2026
- TABLE 189 ORGANIC FERTILIZERS MARKET: DEGREE OF COMPETITION
- TABLE 190 ORGANIC FERTILIZERS MARKET: REGION FOOTPRINT
- TABLE 191 ORGANIC FERTILIZERS MARKET: CROP TYPE FOOTPRINT
- TABLE 192 ORGANIC FERTILIZERS MARKET: SOURCE FOOTPRINT
- TABLE 193 ORGANIC FERTILIZERS MARKET: FORM FOOTPRINT
- TABLE 194 ORGANIC FERTILIZERS MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 195 ORGANIC FERTILIZERS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 196 ORGANIC FERTILIZERS MARKET: PRODUCT LAUNCHES, JANUARY 2021-SEPTEMBER 2026
- TABLE 197 ORGANIC FERTILIZERS MARKET: DEALS, JANUARY 2021-SEPTEMBER 2026
- TABLE 198 ORGANIC FERTILIZERS MARKET: EXPANSIONS, JANUARY 2021-SEPTEMBER 2026
- TABLE 199 YARA: COMPANY OVERVIEW
- TABLE 200 YARA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 201 YARA: DEALS
- TABLE 202 YARA: EXPANSIONS
- TABLE 203 ICL: COMPANY OVERVIEW
- TABLE 204 ICL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 205 ICL: DEALS
- TABLE 206 ICL: EXPANSIONS
- TABLE 207 K+S AKTIENGESELLSCHAFT: COMPANY OVERVIEW
- TABLE 208 K+S AKTIENGESELLSCHAFT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 209 K+S AKTIENGESELLSCHAFT: DEALS
- TABLE 210 THE SCOTTS COMPANY LLC: COMPANY OVERVIEW
- TABLE 211 THE SCOTTS COMPANY LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 212 THE SCOTTS COMPANY LLC: PRODUCT LAUNCHES
- TABLE 213 THE SCOTTS COMPANY LLC: DEALS
- TABLE 214 COROMANDEL INTERNATIONAL LIMITED: COMPANY OVERVIEW
- TABLE 215 COROMANDEL INTERNATIONAL LIMITED: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 216 COROMANDEL INTERNATIONAL LIMITED: DEALS
- TABLE 217 COROMANDEL INTERNATIONAL LIMITED: EXPANSIONS
- TABLE 218 DARLING INGREDIENTS: COMPANY OVERVIEW
- TABLE 219 DARLING INGREDIENTS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 220 SPIC: COMPANY OVERVIEW
- TABLE 221 SPIC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 222 SPIC: EXPANSIONS
- TABLE 223 T.STANES AND COMPANY LIMITED: COMPANY OVERVIEW
- TABLE 224 T.STANES AND COMPANY LIMITED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 T.STANES AND COMPANY LIMITED: EXPANSIONS
- TABLE 226 ESPOMA ORGANIC: COMPANY OVERVIEW
- TABLE 227 ESPOMA ORGANIC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 228 MULTIPLEX GROUP OF COMPANIES: COMPANY OVERVIEW
- TABLE 229 MULTIPLEX GROUP OF COMPANIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 230 MULTIPLEX GROUP OF COMPANIES: EXPANSIONS
- TABLE 231 UNITED BIO-ORGANICS (UNIBIOORG): COMPANY OVERVIEW
- TABLE 232 UNITED BIO-ORGANICS (UNIBIOORG): PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 233 MIDWESTERN BIO AG HOLDINGS, LLC: COMPANY OVERVIEW
- TABLE 234 MIDWESTERN BIO AG HOLDINGS, LLC: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 235 SUSTANE NATURAL FERTILIZER, INC.: COMPANY OVERVIEW
- TABLE 236 SUSTANE NATURAL FERTILIZER, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 237 PRABHAAT GLOBAL INDUSTRIES: COMPANY OVERVIEW
- TABLE 238 PRABHAAT GLOBAL INDUSTRIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 239 CALIFORNIA ORGANIC FERTILIZERS, INC.: COMPANY OVERVIEW
- TABLE 240 CALIFORNIA ORGANIC FERTILIZERS, INC.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 241 PERFECT BLEND BIOTIC FERTILIZER: COMPANY OVERVIEW
- TABLE 242 PERFECT BLEND BIOTIC FERTILIZER: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 243 FKL FERTILIZERS: COMPANY OVERVIEW
- TABLE 244 FKL FERTILIZERS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 245 FERTPRO MANUFACTURING PTY LTD: COMPANY OVERVIEW
- TABLE 246 FERTPRO MANUFACTURING PTY LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 247 SWAROOP AGRI SCIENCES PVT. LTD.: COMPANY OVERVIEW
- TABLE 248 SWAROOP AGRI SCIENCES PVT. LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 249 BIO-FLORA (SINGAPORE) PTE LTD.: COMPANY OVERVIEW
- TABLE 250 BIO-FLORA (SINGAPORE) PTE LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 251 ADJACENT MARKETS
- TABLE 252 WATER-SOLUBLE FERTILIZERS MARKET, BY TYPE, 2018-2022 (USD MILLION)
- TABLE 253 WATER-SOLUBLE FERTILIZERS MARKET, BY TYPE, 2023-2028 (USD MILLION)
- TABLE 254 BIOFERTILIZERS MARKET, BY TYPE, 2018-2022 (USD MILLION)
- TABLE 255 BIOFERTILIZERS MARKET, BY TYPE, 2023-2028 (USD MILLION)
List of Figures
- FIGURE 1 MARKET SEGMENTATION
- FIGURE 2 MARKET HIGHLIGHTS AND KEY INSIGHTS
- FIGURE 3 ORGANIC FERTILIZERS MARKET, 2021-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN ORGANIC FERTILIZERS MARKET, 2021-2026
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF ORGANIC FERTILIZERS MARKET DURING FORECAST PERIOD
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN ORGANIC FERTILIZERS MARKET, 2026-2031
- FIGURE 7 EUROPE TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 8 RISING DEMAND FOR BIO-BASED AND NATURALLY DERIVED ORGANIC FERTILIZERS TO CREATE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 ANIMAL SEGMENT AND ASIA PACIFIC TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 SOIL TREATMENT SEGMENT TO LEAD MARKET IN 2026
- FIGURE 11 DRY SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 12 FRUITS & VEGETABLES SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 13 GERMANY TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 14 ORGANIC FERTILIZERS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 US ORGANIC FOOD SALES, 2013-2022
- FIGURE 16 ORGANIC FERTILIZERS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 17 ORGANIC AGRICULTURAL LAND, BY REGION (2024)
- FIGURE 18 PER CAPITA ARABLE LAND AREA, 1960-2050 (HECTARE)
- FIGURE 19 ORGANIC FERTILIZERS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 ORGANIC FERTILIZERS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 21 AVERAGE SELLING PRICE TREND OF ORGANIC FERTILIZERS, BY REGION, 2023-2025 (USD/TON)
- FIGURE 22 AVERAGE SELLING PRICE TREND OF ORGANIC FERTILIZERS, BY FORM, 2023-2025 (USD/TON)
- FIGURE 23 EXPORT VALUE OF HS CODE 3101, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 24 IMPORT VALUE OF HS CODE 3101, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 25 ORGANIC FERTILIZERS MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 26 NUMBER OF PATENTS APPLIED AND GRANTED, 2016-2026
- FIGURE 27 FUTURE APPLICATIONS
- FIGURE 28 ORGANIC FERTILIZERS MARKET: DECISION-MAKING FACTORS
- FIGURE 29 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR SOURCES
- FIGURE 30 KEY BUYING CRITERIA FOR SOURCES
- FIGURE 31 ORGANIC FERTILIZERS MARKET, BY SOURCE, 2026 VS. 2031 (USD MILLION)
- FIGURE 32 ORGANIC FERTILIZERS MARKET, BY CROP TYPE, 2026 VS. 2031(USD MILLION)
- FIGURE 33 ORGANIC FERTILIZERS MARKET, BY FORM, 2026 VS. 2031 (USD MILLION)
- FIGURE 34 ORGANIC FERTILIZERS MARKET, BY MODE OF APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 35 ARGENTINA & NEW ZEALAND TO HOLD LARGEST MARKET SHARE IN 2026
- FIGURE 36 EUROPE: REGIONAL SNAPSHOT
- FIGURE 37 ASIA PACIFIC: REGIONAL SNAPSHOT
- FIGURE 38 SHARE ANALYSIS OF PLAYERS IN ORGANIC FERTILIZERS MARKET, 2025
- FIGURE 39 REVENUE ANALYSIS OF KEY PLAYERS IN ORGANIC FERTILIZERS MARKET, 2021-2025 (USD BILLION)
- FIGURE 40 COMPARATIVE ANALYSIS OF KEY VENDOR BRANDS/PRODUCTS
- FIGURE 41 ORGANIC FERTILIZERS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 42 ORGANIC FERTILIZERS MARKET: COMPANY FOOTPRINT
- FIGURE 43 ORGANIC FERTILIZERS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 44 COMPANY VALUATION OF FEW MAJOR PLAYERS
- FIGURE 45 EV/EBITDA OF KEY COMPANIES
- FIGURE 46 YARA: COMPANY SNAPSHOT
- FIGURE 47 ICL: COMPANY SNAPSHOT
- FIGURE 48 K+S AKTIENGESELLSCHAFT: COMPANY SNAPSHOT
- FIGURE 49 THE SCOTTS COMPANY LLC: COMPANY SNAPSHOT
- FIGURE 50 COROMANDEL INTERNATIONAL LIMITED: COMPANY SNAPSHOT
- FIGURE 51 DARLING INGREDIENTS: COMPANY SNAPSHOT
- FIGURE 52 SPIC: COMPANY SNAPSHOT
- FIGURE 53 T.STANES AND COMPANY LIMITED: COMPANY SNAPSHOT
- FIGURE 54 ORGANIC FERTILIZERS MARKET: RESEARCH DESIGN
- FIGURE 55 KEY DATA FROM PRIMARY SOURCES
- FIGURE 56 KEY INDUSTRY INSIGHTS
- FIGURE 57 BREAKDOWN OF PRIMARIES
- FIGURE 58 BOTTOM-UP APPROACH
- FIGURE 59 ORGANIC FERTILIZERS MARKET: DEMAND-SIDE CALCULATION
- FIGURE 60 ORGANIC FERTILIZERS MARKET SIZE ESTIMATION STEPS AND RESPECTIVE SOURCES: SUPPLY SIDE
- FIGURE 61 ORGANIC FERTILIZERS MARKET: SUPPLY-SIDE ANALYSIS
- FIGURE 62 DATA TRIANGULATION METHODOLOGY

